Bartosz Tomczyk
Błędny NIP na fakturze może budzić wątpliwości zarówno u sprzedawcy, jak i nabywcy. W artykule wyjaśniam, jak prawidłowo skorygować taki błąd i jakie znaczenie ma jego charakter. Dowiesz się, kiedy wystarczy nota korygująca, a kiedy należy wystawić fakturę korygującą, oraz jak postąpić, by zachować zgodność z obowiązującymi przepisami.
Wybór dokumentu zależy od daty wystawienia faktury i sposobu jej przekazania. Skoro o tym mówimy to Sprawdź, jak prawidłowo księgować faktury VAT marża. Przed obowiązkowym KSeF nabywca mógł poprawić notą korygującą niektóre błędy formalne, w tym błędny NIP. Od 1 lutego 2026 r. noty korygujące nie obowiązują, dlatego NIP poprawia sprzedawca, wystawiając fakturę korygującą.
Jeśli otrzymałeś fakturę sprzed KSeF, a pozostałe dane — na przykład nazwa i adres — potwierdzają, że dotyczy Twojej firmy, mogłeś skorygować drobną pomyłkę w NIP-ie notą. Dokument poprawiał dane formalne, ale nie mógł zmieniać kwot ani przebiegu transakcji. Sprzedawca musiał go zaakceptować; przepisy nie określały formy ani terminu akceptacji, więc wystarczał podpis lub e-mail. Notą nie poprawisz ceny, ilości, stawki VAT, podstawy opodatkowania ani kwoty podatku.
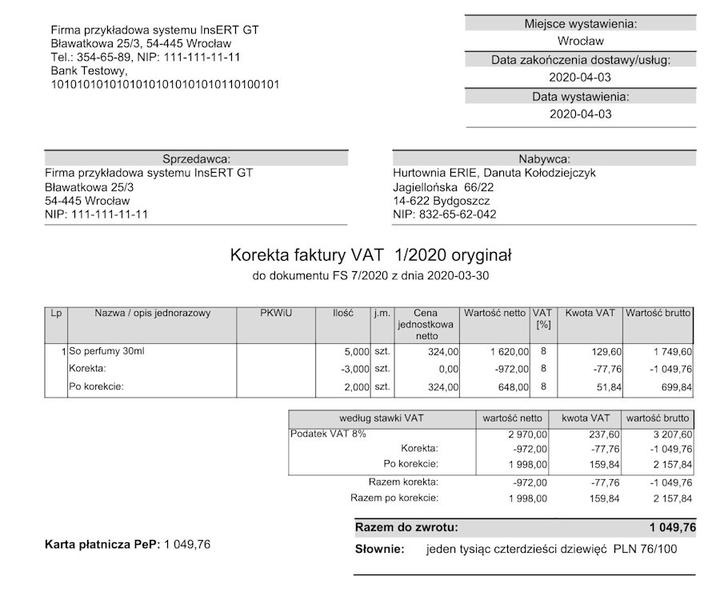
Jeśli błąd dotyczy wartości transakcji, sprzedawca wystawia fakturę korygującą — tak samo jak w przypadku błędnej ceny, stawki VAT, ilości, rabatu czy zwrotu. Odpowiada za prawidłowość faktury również wtedy, gdy otrzymał dane od klienta. Korekta samego NIP-u nie zmienia kwot netto, VAT ani brutto, ale zapewnia prawidłową identyfikację nabywcy i ułatwia bezpieczne rozliczenie podatku.
Błędny NIP i faktura w KSeF? Odpowiedzialność spoczywa na sprzedawcy
Faktury wysłanej do KSeF nie można edytować ani usunąć, a nabywca nie skoryguje jej notą. Jeśli sprzedawca wprowadzi do systemu błędny NIP, standardowo wystawia najpierw korektę „do zera”, a potem nową fakturę z danymi właściwego nabywcy. To ważne, ponieważ KSeF udostępnia fakturę podmiotowi przypisanemu do podanego NIP-u. Sama korekta numeru nie wystarczy, jeśli rzeczywisty nabywca nie otrzymał dokumentu.
Inaczej postępuje się z fakturą sprzed KSeF, którą otrzymał właściwy nabywca, choć jego NIP zawiera drobną pomyłkę: korekta może podawać prawidłowy numer bez zerowania transakcji. Faktury korygujące do dokumentów sprzed KSeF można również przesyłać do systemu; muszą wskazywać fakturę pierwotną, nawet jeśli nie ma ona numeru KSeF. Przy paragonie obowiązuje osobna zasada: od 1 stycznia 2020 r. faktura dla przedsiębiorcy wymaga NIP-u nabywcy na paragonie. Braku numeru nie można uznać za literówkę ani uzupełnić go po zakupie, by zmienić zakup konsumencki w firmowy.
Po wykryciu błędu sprawdź datę i formę faktury, a następnie ustal, czy pomylono jedynie NIP Twojej firmy, czy wskazano innego nabywcę. Poproś sprzedawcę o odpowiednią korektę i zachowaj fakturę, korektę oraz korespondencję. Przed wystawieniem kolejnych dokumentów weryfikuj NIP, korzystaj z kart kontrahentów i sprawdzaj dane dwuetapowo. Taka kontrola zajmuje kilka sekund, a może oszczędzić czas potrzebny na wyjaśnianie błędów.
Błędny NIP na fakturze: jak ją poprawić
Najpierw sprawdź, czy faktura wskazuje właściwego nabywcę. Następnie dobierz sposób korekty do rodzaju błędu i zadbaj o prawidłowe ujęcie dokumentów w ewidencji.
- Ustal, czy fakturę wystawiono rzeczywistemu nabywcy. Jeśli NIP zawiera drobną pomyłkę, ale pozostałe dane wskazują właściwego kontrahenta, poproś sprzedawcę o korektę. Jeżeli faktura trafiła do podmiotu, który nie uczestniczył w transakcji, sama zmiana NIP-u nie wystarczy.
- Dopasuj korektę do sytuacji i formy faktury. Fakturę korygującą wystawia sprzedawca, więc nabywca nie może samodzielnie zmienić dokumentu. Poza KSeF, przed zmianą przepisów, nabywca mógł poprawić notą niektóre dane formalne, w tym NIP, o ile nie zmieniało to tożsamości nabywcy; sprzedawca musiał zaakceptować notę. Nie można było w ten sposób korygować kwot, cen, ilości ani stawek podatku. Od 1 lutego 2026 r. noty korygujące nie są już dopuszczalne, dlatego sprzedawca poprawia błędy fakturą korygującą.
- Przy fakturze KSeF rozróżnij błędny identyfikator od błędnego nabywcy. Faktury przesłanej do KSeF nie można edytować ani usunąć. Jeśli udostępniono ją podmiotowi o błędnym NIP-ie, sprzedawca wystawia korektę „do zera” na ten NIP, a następnie nową fakturę z danymi faktycznego nabywcy. Jeśli faktura trafiła do właściwego nabywcy, a pomyłka nie zmienia tożsamości strony transakcji, sprzedawca koryguje dane fakturą korygującą.
- Sprawdź treść korekty i jej powiązanie z fakturą pierwotną. Korekta powinna zawierać numer i datę wystawienia, dane identyfikujące fakturę pierwotną oraz prawidłowe poprawiane dane. Dokument ustrukturyzowany standardowo koryguje się w KSeF. W tym systemie można też skorygować fakturę sprzed obowiązku korzystania z KSeF, wskazując jej numer nadany przez sprzedawcę.
- Ujmij korektę w ewidencji i zachowaj dokumenty. Błąd NIP-u zwykle nie zmienia kwoty podatku, ale może utrudnić prawidłowe przypisanie transakcji i odliczenie VAT. Jeśli wykryjesz go po złożeniu JPK_VAT, sprawdź, czy trzeba poprawić część ewidencyjną; sama korekta NIP-u co do zasady nie zmienia części deklaracyjnej. Zachowaj fakturę pierwotną, korektę i korespondencję ze sprzedawcą, a przy korekcie poza KSeF także dokumentację uzgodnienia i wprowadzonych zmian.
| Przypadek | Działanie | Ujęcie i kontrola |
|---|---|---|
| Błędny NIP w KSeF | Korekta do zera na błędny NIP + nowa faktura na prawidłowy NIP |
Oba dokumenty w KSeF |
| NIP w JPK_VAT | Korekta ewidencji, jeśli błąd wykryto po wysyłce | Kwoty VAT bez zmian, jeśli korekta dotyczy wyłącznie NIP |
| Weryfikacja kontrahenta | Sprawdzenie NIP w rejestrze VAT | Przed wysłaniem faktury |
| Kontrola danych | Karta kontrahenta + akceptacja danych | Aktualizacja po zmianie danych |
Błędny nip w ksef: korekta do zera i wystawienie nowej faktury
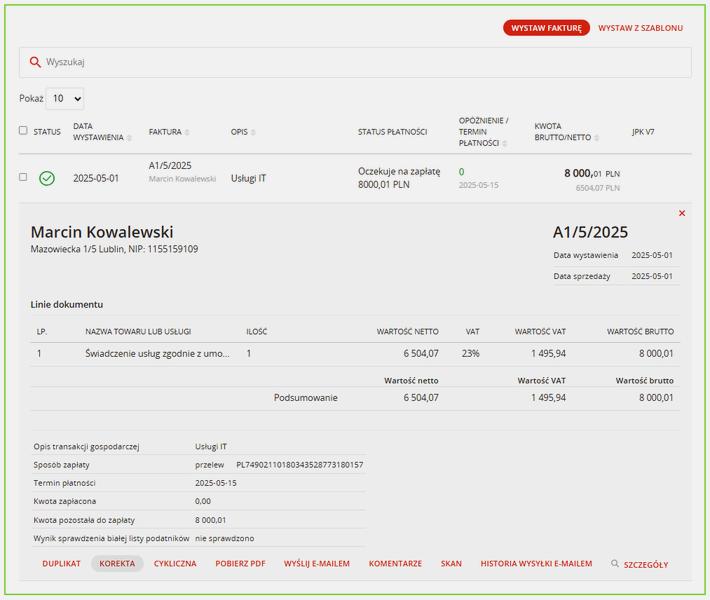
Faktura z błędnym NIP-em wysłana do KSeF nie znika i nie można jej edytować. System udostępnia ją podmiotowi wskazanemu w polu nabywcy, nawet jeśli nie brał udziału w transakcji. Błędny NIP może utrudnić rozliczenie VAT i przypisać zakup niewłaściwej firmie. Od lutego 2026 roku noty korygujące nie służą już do poprawiania takich danych — korektę wystawia sprzedawca.
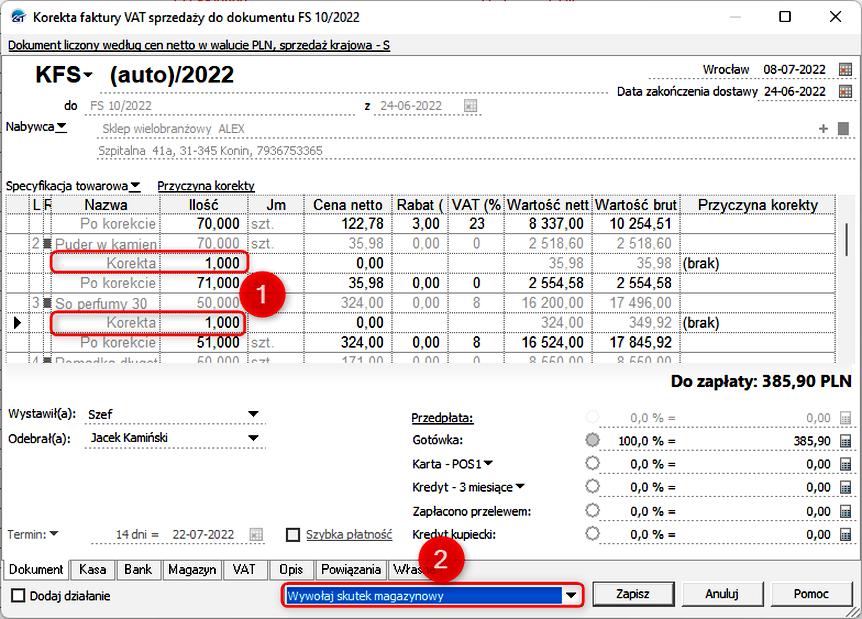
Jeśli NIP wskazuje niewłaściwego nabywcę, sprzedawca najpierw wystawia w KSeF fakturę korygującą do zera, a następnie wysyła nową fakturę z prawidłowym NIP-em i danymi kupującego. Skoro jesteśmy w temacie to sprawdź najważniejsze dane NIP Nationale Nederlanden TUnŻ. Korekta zerująca musi odnosić się do błędnego dokumentu i zawierać NIP, który na nim widniał. Nie należy zastępować go poprawnym numerem, ponieważ fakturę udostępniono podmiotowi wskazanemu przez omyłkowy NIP, a nie rzeczywistemu nabywcy.
Szybka korekta błędnej faktury chroni rozliczenia i prawo do VAT
Najpierw sprawdź numer i datę faktury oraz ustal, komu KSeF ją udostępnił. Następnie porównaj dane z zamówieniem, umową i dokumentem dostawy. Po wystawieniu korekty do zera przygotuj nową fakturę z prawidłowym NIP-em, nazwą, adresem, kwotami i stawkami VAT. Zachowaj oba dokumenty oraz krótką notatkę o przyczynie pomyłki — ułatwi to księgowości odtworzenie korekty i wyjaśnienie jej podczas kontroli. Błąd NIP-u zwykle nie zmienia wartości sprzedaży ani podatku, ale prawidłowe przypisanie transakcji wpływa na ewidencję i prawo nabywcy do odliczenia VAT.
Aby uniknąć korekty, sprawdzaj NIP przed wysłaniem faktury: zweryfikuj go w wykazie podatników VAT, korzystaj z aktualnych kart kontrahentów i zatwierdzaj dane nowych klientów. Ustal też prostą zasadę: osoba, która wykryje błąd, niezwłocznie przekazuje sprzedawcy numer faktury, prawidłowe dane i potwierdzenie transakcji. Szybka reakcja ogranicza ryzyko, że ktoś wykorzysta błędny dokument w rozliczeniach lub przekaże go dalej.
Warto wiedzieć, że korekta do zera nie usuwa błędnej faktury z KSeF — pozostaje ona w systemie wraz z nową fakturą, tworząc ślad dokumentujący pomyłkę i sposób jej naprawienia.
Jak ująć korektę nip w jpk_vat i rozliczeniu podatku?
Popraw błędny NIP na fakturze jak najszybciej, ponieważ numer ten identyfikuje nabywcę dla celów VAT i pomaga przypisać transakcję właściwemu podmiotowi. Najpierw ustal, czy pomyłka dotyczy jednej cyfry, a pozostałe dane wskazują właściwą firmę, czy też fakturę otrzymał inny podmiot. Sprawdź także, czy wystawiono ją w KSeF — od tego zależy sposób korekty. Skoro zahaczamy o ten temat to Sprawdź terminy i kary związane z obowiązkowym KSeF.
Jeśli faktura nie podlega zasadom KSeF, sprzedawca może poprawić dane formalne fakturą korygującą. Wcześniej nabywca mógł wystawić notę korygującą błędny NIP, o ile nie zmieniała ona strony transakcji i sprzedawca ją zaakceptował. Nota powinna zawierać kolejny numer, datę, dane obu stron, oznaczenie korygowanej faktury oraz błędną i prawidłową treść. Nie można nią zmienić cen, ilości, stawki ani kwoty VAT.
Faktury ustrukturyzowanej przesłanej do KSeF nie można edytować ani usunąć. Jeśli błędny NIP wskazuje podmiot, który nie uczestniczył w transakcji, sprzedawca wystawia korektę „do zera” z błędnym NIP, a następnie nową fakturę z prawidłowymi danymi nabywcy. Jeśli mimo literówki nabywcę można jednoznacznie rozpoznać i to on otrzymał dokument, sposób korekty zależy od rodzaju faktury i obowiązujących zasad. Najpierw porównaj NIP z danymi kontrahenta oraz potwierdzeniem dostawy.
Błędny numer na fakturze? Popraw ewidencję bez zmiany kwot podatku
Jeśli poprawiasz wyłącznie NIP, bez zmiany wartości sprzedaży ani podatku, skoryguj część ewidencyjną JPK_VAT, a część deklaracyjną pozostaw bez zmian. Po otrzymaniu prawidłowego dokumentu popraw dane w ewidencji VAT i prześlij korektę pliku za okres, w którym wykazano błędną fakturę. Nie zmieniaj kwot podatku tylko z powodu korekty numeru identyfikacyjnego. Zgodnie z przywołanymi zasadami złóż korektę ewidencji w ciągu czternastu dni od wykrycia błędu. Zachowaj potwierdzenie wysyłki oraz dokumenty łączące korektę z fakturą pierwotną.
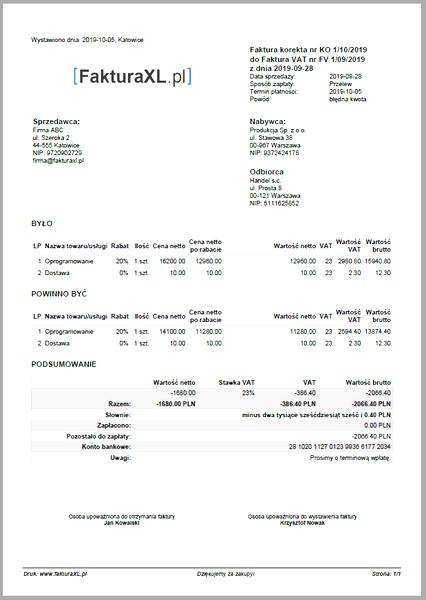
Nabywca może odliczyć VAT przede wszystkim wtedy, gdy zakup służy działalności opodatkowanej, a dokument potwierdza rzeczywistą transakcję. Błędny NIP może jednak wzbudzić wątpliwości podczas kontroli lub utrudnić przypisanie faktury do właściwego podatnika. Dlatego bezpieczniej poczekać z odliczeniem na poprawny dokument, szczególnie gdy pomyłka podważa tożsamość nabywcy. Rzeczywisty kupujący nie powinien odliczać VAT z faktury wystawionej na całkowicie obcy podmiot.
Aby uniknąć kolejnych pomyłek, sprawdzaj NIP w rejestrze podatników VAT, korzystaj z zapisanych kart kontrahentów i kontroluj dane przed wysłaniem faktury do KSeF. Przechowuj fakturę pierwotną, korektę, nowy dokument oraz korespondencję z kontrahentem razem. Dzięki temu łatwiej uzgodnisz ewidencję, ograniczysz błędy w kolejnych okresach i wykażesz, że rozliczenie odzwierciedla rzeczywisty przebieg transakcji.
Wskazówka: jeśli korekta dotyczy wyłącznie NIP-u, sprawdź, czy nie zmienia kwot ani okresu rozliczenia — wtedy poprawiasz część ewidencyjną JPK_VAT, a wartości podatku pozostają bez zmian.
Jak zapobiegać pomyłkom w nip-ie dzięki weryfikacji danych kontrahenta
Poniższe zasady pomagają ograniczyć pomyłki w NIP-ie kontrahenta — od weryfikacji danych przed wystawieniem faktury po korekty i procedury KSeF.
- Sprawdzaj NIP przed wystawieniem faktury. Porównaj go z danymi od kontrahenta i zweryfikuj w rejestrach podatników VAT. Odpowiedzialność za poprawność faktury spoczywa na wystawcy, nawet jeśli korzysta z informacji klienta.
- Korzystaj z kart kontrahentów i aktualizuj dane. Zapisane informacje ograniczają ryzyko literówek przy ręcznym wpisywaniu. Aktualizuj je po zgłoszeniu zmian przez kontrahenta lub zmianie jego danych rejestrowych.
- Kontroluj fakturę przed wysłaniem. Używaj krótkiej listy kontrolnej lub zasady podwójnego sprawdzenia, szczególnie przy nowym kontrahencie. W zespole księgowym ustal, kto zatwierdza dane i jak zgłaszać błędy.
- Poprawiaj pomyłki od razu po ich wykryciu. Faktury w KSeF nie można po prostu edytować ani usunąć, dlatego sprzedawca zwykle wystawia fakturę korygującą. Jeśli dokument wskazuje niewłaściwego nabywcę, może być konieczne skorygowanie go do zera i wystawienie nowej faktury z prawidłowym NIP-em.
- Uwzględniaj różnicę między fakturą a paragonem. Jeśli sprzedaż ewidencjonujesz na kasie, umieść NIP nabywcy na paragonie, gdy ma on posłużyć do wystawienia faktury dla podatnika. Bez NIP-u późniejsze wystawienie faktury firmowej może być niemożliwe. Drobne przekręcenie cyfr oceń i skoryguj zgodnie z właściwą procedurą.
- Ustal zasady korekt i archiwizuj dokumenty. Określ, jak kontaktować się ze sprzedawcą lub nabywcą, monitorować korekty i przechowywać je wraz z uzasadnieniem. Przy fakturach sprzed KSeF sprawdź również, w jakiej formie wystawić i przekazać korektę.