Bartosz Tomczyk
Fakturę można wystawić nie tylko firmie, lecz także osobie prywatnej, choć obowiązują przy tym określone zasady i terminy. W artykule wyjaśniam, kiedy klient indywidualny może zażądać faktury, jakie dane powinien podać i o czym pamiętać przy jej wystawianiu. Jak już dotykamy tego tematu, sprawdź, jak poprawnie zaksięgować duplikat faktury w VAT. Podpowiadam również, jak postąpić, gdy sprzedaż została już zaewidencjonowana na kasie fiskalnej.
- Fakturę osobie prywatnej wystawiasz na jej żądanie; po 3 miesiącach możesz odmówić.
- Termin wystawienia: do 15. dnia następnego miesiąca albo 15 dni od późniejszego żądania.
- NIP ani PESEL konsumenta nie są wymagane; podaj jego imię i nazwisko oraz wymagane dane transakcji.
- Sprzedaż zaewidencjonuj na kasie, jeśli nie przysługuje Ci zwolnienie, i powiąż fakturę z paragonem.
- Błędy w kwotach lub VAT popraw fakturą korygującą; zachowaj dowody zakupu na wypadek reklamacji lub zwrotu.
Sprzedawca musi wystawić fakturę osobie prywatnej, jeśli kupujący zażąda jej w ciągu 3 miesięcy od końca miesiąca, w którym dostarczono towar, wykonano usługę lub otrzymano całość albo część zapłaty — zależnie od tego, co nastąpiło w danej transakcji. Bez takiej prośby sprzedawca nie musi wystawiać faktury, ale może zrobić to dobrowolnie.
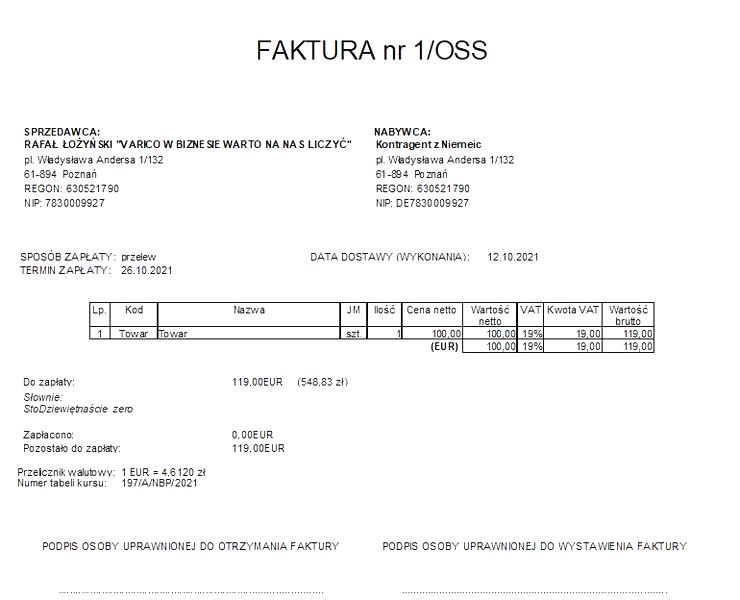
Termin zależy od chwili zgłoszenia żądania. Jeśli klient poprosi o fakturę w miesiącu sprzedaży, sprzedawca wystawia ją do 15. dnia następnego miesiąca. Gdy prośba wpłynie później, lecz w ustawowym terminie 3 miesięcy, sprzedawca ma 15 dni na wystawienie dokumentu. Zwykle ewidencjonuje sprzedaż konsumentowi na kasie fiskalnej, chyba że korzysta ze zwolnienia. Przy sprzedaży wysyłkowej opłaconej w całości przez bank lub pocztę może oprzeć ewidencję na wyciągu, jeśli wskazuje on nabywcę i rodzaj transakcji.
Paragon, faktura i reklamacja: te dane warto mieć pod ręką
Faktura dla osoby prywatnej nie wymaga NIP-u ani PESEL-u kupującego. Powinna jednak zawierać m.in. datę wystawienia, kolejny numer, dane sprzedawcy, imię i nazwisko nabywcy, nazwę towaru lub usługi, ilość albo zakres, cenę, stawkę VAT lub podstawę zwolnienia oraz należną kwotę. Jeśli sprzedawca wcześniej zarejestrował transakcję na kasie, wystawia fakturę do tej sprzedaży i dba o zgodność jej wartości z ewidencją. Warto zachować paragon lub potwierdzenie płatności, ponieważ pomagają ustalić szczegóły zakupu.
Po upływie 3 miesięcy sprzedawca może odmówić wystawienia faktury, ale nadal wolno mu zrobić to dobrowolnie. Faktura i paragon pomagają potwierdzić zakup przy reklamacji lub zwrocie. Jeśli dokument zawiera błąd, sprzedawca poprawia pomyłkę w kwocie, stawce VAT albo wartości sprzedaży fakturą korygującą. Dlatego warto szybko zgłosić żądanie, a następnie sprawdzić dane i kwoty na fakturze.
Faktura dla konsumenta – zasady wystawiania
Sprawdź, kiedy musisz wystawić fakturę osobie prywatnej, jakie dane podać oraz jak rozliczyć sprzedaż, paragon i błędy w dokumencie.
- Wystaw fakturę na żądanie klienta. Konsument może o nią poprosić. Jeśli zrobi to w ciągu 3 miesięcy od końca miesiąca, w którym dostarczono towar, wykonano usługę albo otrzymano całość lub część zapłaty, musisz wystawić fakturę. Później możesz zrobić to dobrowolnie.
- Dotrzymaj terminu. Jeśli klient zgłosi żądanie w miesiącu sprzedaży lub wykonania usługi, wystaw fakturę do 15. dnia następnego miesiąca. Gdy poprosi o nią później, masz 15 dni od otrzymania żądania.
- Najpierw zaewidencjonuj sprzedaż. Sprzedaż konsumentom co do zasady rejestruj na kasie fiskalnej, chyba że korzystasz ze zwolnienia. Przy sprzedaży stacjonarnej objętej zwolnieniem prowadź dzienną ewidencję. Z kolei wysyłkę opłaconą w całości przez bank, pocztę lub SKOK możesz ewidencjonować na podstawie dowodów zapłaty, jeśli wskazują transakcję, nabywcę i jego adres. W przeciwnym razie prowadź ewidencję dzienną.
- Podaj wymagane dane, ale nie musisz wpisywać PESEL-u ani NIP-u klienta. Umieść na fakturze m.in. datę wystawienia, kolejny numer, dane sprzedawcy, oznaczenie nabywcy, nazwę towaru lub usługi, ilość lub zakres, cenę, stawkę i kwotę VAT albo podstawę zwolnienia oraz należność ogółem. Wpisz imię i nazwisko konsumenta, a dane adresowe uzupełnij stosownie do transakcji i wymogów dokumentu.
- Powiąż fakturę z paragonem. Jeśli zarejestrowałeś sprzedaż na kasie, możesz wystawić do niej fakturę. Zadbaj, by kwoty i opis odpowiadały transakcji. Klient może wykorzystać fakturę jako potwierdzenie zakupu przy reklamacji, zwrocie lub sporze ze sprzedawcą.
- Koryguj błędy odpowiednim dokumentem. Pomyłki w cenie, kwocie podatku lub stawce VAT popraw fakturą korygującą. Błędne dane formalne skoryguj zgodnie z zasadami dokumentowania sprzedaży. Ponadto oznacz nabywcę w systemie fakturowym jako osobę prywatną, a nie firmę — wtedy brak NIP-u nie utrudni wystawienia korekty.
Jakie terminy obowiązują przy zgłoszeniu żądania faktury?
Jako osoba prywatna możesz zażądać faktury w ciągu 3 miesięcy od końca miesiąca, w którym dostarczono towar, wykonano usługę albo otrzymano całość lub część zapłaty. Jeśli transakcja odbyła się w maju, zgłoś żądanie najpóźniej do końca sierpnia.
Jeśli poprosisz o fakturę w miesiącu sprzedaży, sprzedawca wystawi ją najpóźniej do 15. dnia następnego miesiąca. Gdy zgłosisz się później, ale przed upływem 3 miesięcy, sprzedawca ma 15 dni na wystawienie dokumentu. Po tym terminie może zrobić to dobrowolnie, lecz nie musi.
Paragon w ręku, faktura bez zbędnych formalności
Możesz poprosić o fakturę osobiście, telefonicznie lub pisemnie. Jak już dotykamy tego tematu to Dowiedz się, jak prawidłowo odczytać fakturę. Zachowaj potwierdzenie, zwłaszcza jeśli zbliża się koniec terminu. Gdy sprzedawca zarejestrował transakcję na kasie fiskalnej, najpierw ujmuje ją w ewidencji, a potem wystawia fakturę. Zachowaj też paragon, by łatwo wskazać, której transakcji dotyczy żądanie.
Faktura dla osoby prywatnej nie wymaga NIP-u ani numeru PESEL. Zwykle wystarczą imię i nazwisko nabywcy. Dokument powinien też zawierać datę wystawienia, kolejny numer, nazwę towaru lub usługi, cenę, właściwą stawkę VAT i kwotę do zapłaty. Dzięki tym danym łatwiej złożyć reklamację, zwrócić towar lub wyjaśnić pomyłkę.
Wskazówka: jeśli prosisz o fakturę po zakupie, podaj datę transakcji i zachowaj paragon — ułatwi to sprzedawcy odnalezienie sprzedaży i pomoże wykazać, że zgłoszenie nastąpiło w terminie.
Jakie dane umieścić na fakturze bez NIP-u?
Fakturę bez NIP-u możesz wystawić osobie fizycznej, która kupuje prywatnie. Tutaj mała wstawka: sprawdź kluczowe dane ubezpieczyciela NIP Nationale Nederlanden TUnŻ. Wpisz jej imię i nazwisko oraz adres, by wskazać strony transakcji. Nie zastępuj NIP-u numerem PESEL — przepisy nie wymagają PESEL-u na fakturze. Sam brak NIP-u nie unieważnia dokumentu konsumenckiego.
Podaj też dane sprzedawcy: nazwę lub imię i nazwisko, adres oraz NIP. Uwzględnij datę wystawienia, kolejny numer faktury, a w razie potrzeby także datę dostawy towaru lub wykonania usługi. Opisz towar albo usługę, podaj ilość lub zakres, cenę jednostkową netto, rabaty, stawkę i kwotę VAT oraz należność brutto. Przy sprzedaży zwolnionej z VAT wskaż podstawę zwolnienia.
Faktura dla osoby prywatnej: co sprawdzić, by uniknąć błędów?
Osoba prywatna może zażądać faktury w ciągu 3 miesięcy od końca miesiąca, w którym dostarczono towar, wykonano usługę lub otrzymano całość albo część zapłaty. Jeśli zgłosi żądanie w miesiącu sprzedaży, wystaw fakturę najpóźniej do 15. dnia następnego miesiąca. Przy późniejszym zgłoszeniu masz na to 15 dni od jego otrzymania. Po upływie 3 miesięcy decyzja należy do sprzedawcy.
Jeśli sprzedaż ewidencjonujesz na kasie fiskalnej, najpierw zarejestruj transakcję, a potem wystaw fakturę zgodnie z przepisami. Sprawdź dane stron, nazwę produktu lub usługi, kwoty i stawkę VAT. Błędną wartość lub podatek popraw fakturą korygującą. Ponadto oznacz kupującego jako konsumenta, jeśli nabywa towar prywatnie — w przeciwnym razie błędne wskazanie go jako firmy może wymusić podanie NIP-u.
Wskazówka: jeśli po wystawieniu faktury klient zauważy błąd w swoim imieniu, nazwisku lub adresie, poproś go o notę korygującą — nie wpisuj na fakturze PESEL-u zamiast NIP-u.
Paragon, korekta i reklamacja – o czym pamiętać przy dokumentowaniu sprzedaży?
Dokumentując sprzedaż konsumentowi, prawidłowo ją zaewidencjonuj i wystaw paragon lub fakturę. Jeśli pojawi się błąd, reklamacja albo zwrot, zadbaj o zgodność dokumentów i rozliczeń.
- Ustal sposób ewidencji sprzedaży. Sprzedaż osobie prywatnej co do zasady rejestruj na kasie fiskalnej, chyba że przysługuje Ci zwolnienie. Jeśli prowadzisz sprzedaż stacjonarną bez kasy, zapisuj codziennie datę, numer wpisu, kwotę brutto i sumę dnia. Przy sprzedaży wysyłkowej możesz oprzeć ewidencję na wyciągu bankowym, jeśli cała zapłata trafia przez bank, pocztę lub SKOK, a dowód pozwala ustalić transakcję oraz nabywcę i jego adres.
- Sprawdź, czy klient żąda faktury, i pilnuj terminu. Konsument może poprosić o fakturę w ciągu 3 miesięcy od końca miesiąca dostawy, wykonania usługi lub otrzymania całości bądź części zapłaty. Jeśli zgłosi żądanie w miesiącu sprzedaży, wystaw fakturę do 15. dnia następnego miesiąca. Gdy zrobi to później, masz na to 15 dni od zgłoszenia. Po upływie 3 miesięcy decyzja o wystawieniu faktury należy do sprzedawcy.
- Wystaw fakturę na właściwy typ nabywcy. Konsument kupujący prywatnie nie musi podawać NIP-u ani PESEL-u. Wpisz dane, które pozwolą go zidentyfikować — zwykle imię i nazwisko oraz, zależnie od sytuacji, adres. Nie oznaczaj go jako firmy, bo błędna kategoryzacja może utrudnić korektę, zwłaszcza gdy system wymaga NIP-u od nabywcy firmowego.
- Sprawdź dokument i powiąż go z paragonem. Zweryfikuj datę i numer faktury, dane sprzedawcy, nazwę towaru lub usługi, ilość albo zakres, cenę, rabaty, stawkę i kwotę VAT oraz należność ogółem. Jeśli sprzedaż podlega ewidencji na kasie, najpierw zarejestruj ją na kasie, a potem wystaw fakturę. Zadbaj, by dane i kwoty na obu dokumentach były zgodne.
- Dobierz sposób poprawienia błędu do jego rodzaju. Pomyłkę w danych formalnych, która nie zmienia stron ani przedmiotu transakcji, popraw zgodnie z przyjętym obiegiem dokumentów. Błąd w cenie, wartości, stawce lub kwocie VAT popraw fakturą korygującą. Zanim ją wystawisz, sprawdź dane faktury źródłowej i rodzaj nabywcy. Techniczna zmiana oznaczenia konsumenta z „firma” na „osoba prywatna” może usunąć problem z wymaganym NIP-em, ale nie może zmieniać treści pierwotnego dokumentu.
- Przy reklamacji lub zwrocie zachowaj dowody zakupu i rozliczenia. Paragon pomaga potwierdzić transakcję, a faktura może stanowić podstawę korekty. Sprawdź, czy dokument odpowiada zakupowi, i udokumentuj przyczynę korekty oraz kontakt z klientem. Ponieważ paragon nie jest jedynym dowodem zakupu, rozpatrz sprawę na podstawie dostępnych dokumentów i informacji o transakcji.