Bartosz Tomczyk
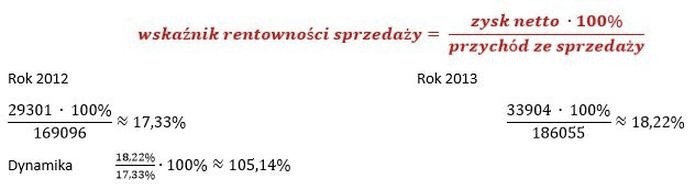
Wskaźnik rentowności netto pozwala ocenić, jaka część przychodów ze sprzedaży pozostaje firmie w postaci zysku netto. W artykule wyjaśniam, jak obliczyć ten wskaźnik, z jakiego wzoru skorzystać i jak prawidłowo interpretować otrzymany wynik. Pokazuję również, na co zwrócić uwagę przy analizie rentowności oraz porównywaniu jej w czasie.
Wskaźniki rentowności netto i operacyjnej ROS odnoszą zysk do przychodów ze sprzedaży, ale wykorzystują różne rodzaje zysku. Rentowność netto obliczamy, dzieląc zysk netto przez przychody ze sprzedaży netto i mnożąc wynik przez 100%. A przy okazji, sprawdź, jak obliczyć rentowność netto firmy. Ponieważ zysk netto uwzględnia m.in. odsetki i podatek dochodowy, wskaźnik pokazuje, jaka część przychodów pozostaje firmie po pokryciu wszystkich obciążeń.
Z kolei operacyjny ROS, czyli rentowność operacyjna sprzedaży, opiera się na zysku z podstawowej działalności: ROS operacyjny = (zysk operacyjny / przychody ze sprzedaży netto) × 100%. Pozostając przy temacie, Sprawdź, jak ocenić ryzyko i zysk obligacji USA. Nie uwzględnia kosztów finansowych ani podatku. Przy przychodach 500 000 zł i zysku operacyjnym 50 000 zł wynosi 10% — firma zarabia więc 10 groszy na każdej złotówce sprzedaży.
Jak odsetki i podatki uszczuplają zysk firmy?
Załóżmy, że firma osiąga 500 000 zł przychodów i 50 000 zł zysku operacyjnego. Po odliczeniu 15 000 zł odsetek oraz 7 000 zł podatku zostaje jej 28 000 zł zysku netto. W efekcie rentowność netto wynosi 5,6%, a operacyjny ROS nadal 10%. Porównanie tych wskaźników pokazuje, czy wynik obniżają głównie obciążenia finansowe i podatkowe, czy też problemy z kosztami lub efektywnością podstawowej działalności. Skoro zahaczamy o ten temat, sprawdź, ile to właściwie 1 5.
Oba wskaźniki obliczaj dla tego samego okresu — miesiąca, kwartału lub roku — a następnie porównuj z wcześniejszymi wynikami i firmami z tej samej branży. Nie ma jednego poziomu rentowności odpowiedniego dla wszystkich: handel często działa na niższych marżach niż usługi, a wysoki obrót nie gwarantuje zysku. Dlatego analizuj oba wyniki łącznie: pokażą zarówno sprawność podstawowej działalności, jak i część zysku, która pozostaje po uwzględnieniu pozostałych obciążeń.
Wskaźnik rentowności netto: obliczanie i ocena
Oblicz ROS, dobierając spójne dane, a następnie oceń wynik i wykorzystaj go do analizy kondycji firmy.
- Ustal zakres analizy. Wybierz miesiąc, kwartał lub rok i korzystaj z danych z tego samego okresu. Jeśli analizujesz kanał sprzedaży, uwzględnij związane z nim prowizje, wysyłkę, promocje i reklamę.
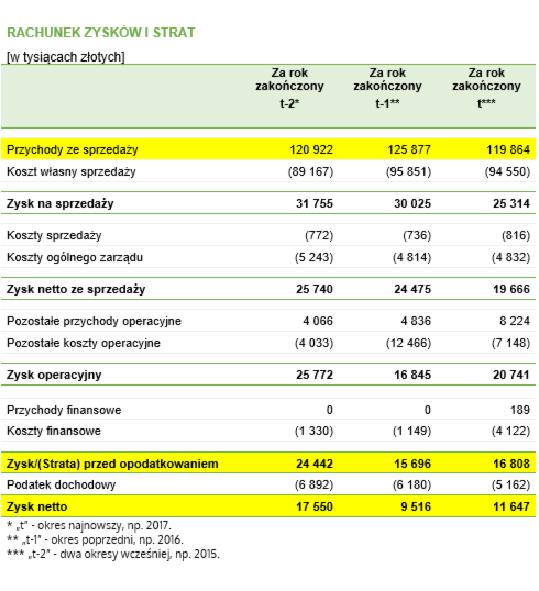
- Zbierz przychody i zysk netto. Odczytaj przychody ze sprzedaży netto oraz zysk netto z rachunku zysków i strat lub zestawienia księgowego. Zysk netto uwzględnia koszty, odsetki i podatki, dlatego nie zastępuj go zyskiem brutto ani operacyjnym.
- Oblicz ROS. Podziel zysk netto przez przychody ze sprzedaży netto i pomnóż wynik przez 100%: ROS = (zysk netto / przychody ze sprzedaży netto) × 100%. Na przykład przy przychodach 500 000 zł i zysku netto 80 000 zł ROS wynosi 16%.
- Zinterpretuj wynik. ROS równy 16% oznacza, że z każdej złotówki przychodu firmie zostaje 16 groszy zysku netto. Wyższy wynik zwykle wskazuje na dobrą kontrolę kosztów i skuteczną politykę cenową, natomiast niski może wynikać z dużych wydatków, zbyt niskich cen lub słabszej sprzedaży. Wynik ujemny oznacza stratę.
- Dobierz punkt odniesienia. Porównuj ROS firmy z jej wynikami z poprzednich okresów oraz z rezultatami przedsiębiorstw z tej samej branży. Nie istnieje jeden właściwy poziom dla wszystkich: usługi mogą przynosić wyższe marże niż handel czy produkcja, gdzie koszty i presja cenowa bywają większe.
- Wykorzystaj wnioski i aktualizuj dane. Gdy ROS spada, sprawdź koszty, ceny, rabaty, marketing i efektywność procesów. Następnie rozważ ograniczenie wydatków, negocjacje z dostawcami, automatyzację lub zmianę strategii cenowej. Analizuj wskaźnik co miesiąc lub kwartał, a przy dynamicznych zmianach — częściej.
| Obszar | Dane / wynik | Wniosek |
|---|---|---|
| Wzór ROS netto | (zysk netto ÷ przychody netto) × 100% | Ten sam okres i zakres danych |
| Przykład | 50 000 zł ÷ 500 000 zł × 100% = 10% | 10 gr zysku z 1 zł sprzedaży |
| Porównanie branżowe | Firma: 10% · branża: 7% | +3 p.p. względem branży |
| Zmiana w czasie | Poprzedni okres: 8% · bieżący: 10% | Wzrost o 2 p.p. |
| Czynniki i działania | Koszty, ceny, miks sprzedaży, podatki | Negocjacje, optymalizacja, korekta cen |
Wzór na rentowność netto sprzedaży i przykład obliczeń krok po kroku
Rentowność netto sprzedaży, czyli wskaźnik ROS (Return on Sales), określa, jaka część przychodów pozostaje firmie jako zysk netto po odjęciu kosztów, odsetek i podatków. Obliczysz ją według wzoru: ROS = (zysk netto / przychody ze sprzedaży netto) × 100%. Użyj danych z tego samego okresu, np. miesiąca, kwartału lub roku; znajdziesz je zazwyczaj w rachunku zysków i strat.
Przykład: sklep osiągnął w kwartale 240 000 zł przychodów netto i 36 000 zł zysku netto po uwzględnieniu wszystkich kosztów. Najpierw podziel zysk przez przychody: 36 000 / 240 000 = 0,15. Następnie pomnóż wynik przez 100%, aby otrzymać ROS równy 15%. Z każdej złotówki przychodu firmie zostaje więc 15 groszy zysku netto. Do obliczenia używamy zysku netto, a nie operacyjnego.
ROS pomaga sprawdzić, jaka część przychodów zostaje w firmie po pokryciu wszystkich kosztów. Regularne monitorowanie wskaźnika ułatwia dostrzeżenie zmian w rentowności i ocenę skutków decyzji biznesowych.
Rosnący ROS czy alarmujący spadek? Liczy się kontekst i regularna kontrola
Interpretując ROS, porównaj go z wynikami z poprzednich miesięcy lub kwartałów oraz z firmami o podobnym modelu działania. Wzrost może wskazywać na lepszą kontrolę kosztów, trafniejsze ceny lub skuteczniejszą sprzedaż. Z kolei spadek może oznaczać, że wydatki na dostawę, marketing czy obsługę rosną szybciej niż przychody. Nie istnieje jeden idealny poziom dla wszystkich: handel, produkcja i usługi osiągają różne marże, dlatego analizuj wynik w kontekście i regularnie śledź jego zmiany.
Aby uzyskać wiarygodny wynik, uwzględnij pełne koszty, prawidłowo określ przychody ze sprzedaży netto i nie łącz danych z różnych okresów. Kontroluj ROS co miesiąc lub kwartał, szczególnie po zmianie cen, rozpoczęciu kampanii reklamowej albo wejściu na nowy rynek. Jeśli wskaźnik jest niski, przeanalizuj koszty stałe i zmienne, marże produktów oraz skuteczność promocji. Połącz ROS z miarami takimi jak ROA, ROE czy ROI, aby pełniej ocenić kondycję firmy.
Wskazówka: ROS może wzrosnąć nie tylko dzięki obniżeniu kosztów, lecz także po wycofaniu produktów o niskiej marży. Dlatego analizuj go razem z przychodami i strukturą sprzedaży — sam wzrost wskaźnika nie zawsze oznacza, że firma zarabia więcej.
Jak interpretować wynik i porównywać go z branżą
ROS pokazuje, jaka część przychodów ze sprzedaży pozostaje firmie jako zysk. Przy wyniku 8% z każdej złotówki przychodu zostaje 8 groszy, natomiast wynik ujemny oznacza, że koszty przewyższają przychody. Zanim zinterpretujesz wskaźnik, sprawdź, czy obliczasz go na podstawie zysku netto, czy operacyjnego — te miary uwzględniają inne koszty, więc nie porównuj ich bezpośrednio. Zysk netto obejmuje m.in. odsetki i podatki, a operacyjny dotyczy podstawowej działalności firmy.
Przede wszystkim porównaj wynik z własną historią, wybierając okresy o podobnej sezonowości i stosując tę samą metodę obliczeń. Wzrost z 4% do 7% może wynikać z lepszej kontroli kosztów lub skuteczniejszej polityki cenowej, dlatego sprawdź jego przyczynę. Jednorazowa sprzedaż aktywów albo wyjątkowo niski wydatek mogą zawyżyć wynik, nie poprawiając trwale rentowności. Sam wysoki przychód nie przesądza o sukcesie — liczą się również marża i zysk.
Niski ROS skłania do analizy kosztów i cen
Porównuj firmę z przedsiębiorstwami o podobnym modelu działania, skali, strukturze kosztów i rynku. Usługi często osiągają wyższy ROS, ponieważ wymagają mniejszych nakładów na materiały. Handel detaliczny mierzy się z konkurencją cenową i kosztami dystrybucji, a produkcja — z wydatkami na surowce, pracę i maszyny. Dlatego nie istnieje jeden dobry poziom ROS dla wszystkich branż. Korzystaj z kilku wiarygodnych źródeł i porównuj ten sam rodzaj zysku, podobny okres oraz wartości netto.
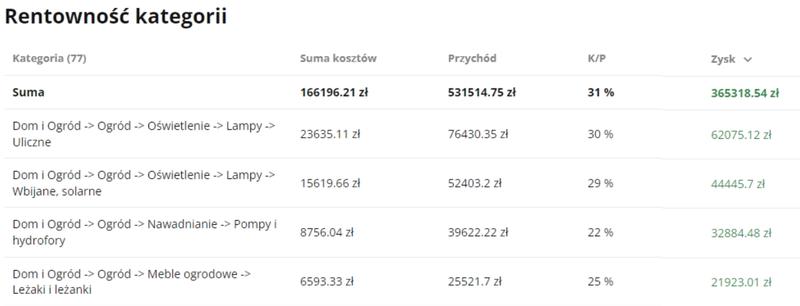
Najpierw oceń trend ROS, a potem odnieś go do branży. Niski wynik może wskazywać na wysokie koszty stałe, drogie reklamy, zbyt niskie ceny lub słabnący popyt, dlatego rozbij spadek na kategorie, produkty i kanały sprzedaży. W e-commerce uwzględnij prowizje platform, wysyłkę, promocje i reklamy, by nie zniekształcać obrazu. Następnie zestaw ROS z marżą, progiem rentowności, ROA i ROE. Aktualizuj analizę co miesiąc lub kwartał, aby szybko wychwytywać zmiany i podejmować konkretne działania.
Co wpływa na rentowność netto i jak poprawić wynik firmy
Na rentowność netto wpływają przychody, ceny, koszty i wykorzystanie zasobów. Aby poprawić opłacalność firmy, mierz wyniki, ustalaj źródła problemów i dobieraj działania do ich przyczyn.
- Przychody i polityka cenowa – niskie ceny, rabaty i niekorzystna struktura sprzedaży mogą obniżać zysk mimo wysokich obrotów. Oceniaj opłacalność produktów i usług, a ceny ustalaj z uwzględnieniem kosztów, popytu oraz sytuacji w branży.
- Pełna kontrola kosztów – uwzględniaj koszty stałe, takie jak czynsz, wynagrodzenia i oprogramowanie, oraz zmienne, np. materiały, prowizje, pakowanie i wysyłkę. Wliczaj też podatki, odsetki, promocje i reklamę, by rzetelnie ocenić rentowność.
- Wskaźnik ROS – rentowność sprzedaży netto określa, jaka część przychodów zostaje zyskiem po odjęciu kosztów. Obliczysz ją tak: ROS = (zysk netto / przychody ze sprzedaży netto) × 100%. Przy ROS równym 10% z każdej złotówki przychodu firma osiąga 10 groszy zysku netto.
- Próg rentowności – wskazuje minimalną sprzedaż potrzebną do pokrycia kosztów stałych i zmiennych. Obliczysz go w sztukach ze wzoru: koszty stałe / (cena jednostkowa − jednostkowy koszt zmienny). Poniżej progu firma ponosi stratę, a sprzedaż ponad ten poziom może zwiększać zysk.
- Regularne monitorowanie wyników – co miesiąc lub kwartał porównuj ROS, marże, koszty i próg rentowności za porównywalne okresy. Spadek wskaźników może oznaczać wyższe wydatki, słabszy popyt lub nieefektywne procesy; wzrost wskazuje na poprawę.
- Porównanie z branżą i innymi okresami – dobry poziom ROS zależy od modelu biznesowego: firmy usługowe mogą osiągać wyższe marże niż handlowe czy produkcyjne. Dlatego porównuj wyniki firmy w czasie i z przedsiębiorstwami o podobnym profilu.
- Optymalizacja procesów i zakupów – negocjuj warunki z dostawcami, ogranicz zbędne wydatki i automatyzuj powtarzalne zadania, np. fakturowanie oraz obsługę zamówień. Usprawnienie logistyki i wykorzystania zasobów może obniżyć koszty bez pogorszenia jakości obsługi.
- Skuteczniejszy marketing i sprzedaż – oceniaj kampanie według zysku, nie samego obrotu. Testuj kanały i terminy reklam, ogranicz mało skuteczne działania oraz promuj produkty i rozwijaj relacje z klientami, którzy przynoszą największą wartość w dłuższym czasie.
- Analiza pozostałych wskaźników – ROS mierzy zyskowność sprzedaży, ale nie opisuje całej kondycji firmy. ROA pokazuje, jak aktywa generują zysk, ROE mierzy zwrot z kapitału własnego, a ROI ocenia opłacalność konkretnej inwestycji, np. kampanii reklamowej.
- Rzetelność danych i aktualizacja założeń – uwzględniaj prowizje, dostawy, rabaty i zmiany cen surowców, bo ich pominięcie zniekształca wynik. Regularnie aktualizuj dane i prognozy, aby decyzje cenowe, inwestycyjne i budżetowe odzwierciedlały rzeczywistą sytuację firmy.