Bartosz Tomczyk
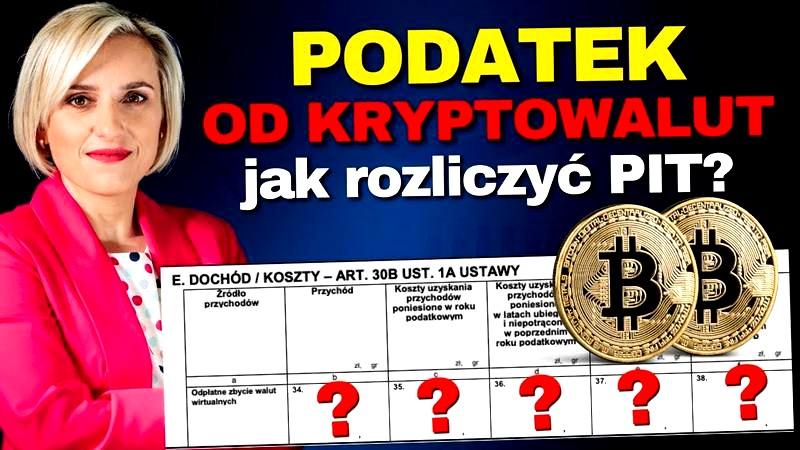
Rozliczenie kryptowalut w PIT-38 może wydawać się skomplikowane, zwłaszcza gdy w ciągu roku wykonywałeś wiele transakcji. W artykule wyjaśniam, jak prawidłowo wykazać przychody i koszty, jakie dokumenty przygotować oraz na co zwrócić uwagę, by uniknąć kosztownych błędów. Podpowiadam też, jak podejść do mniej oczywistych sytuacji, takich jak wymiana jednej kryptowaluty na inną czy przenoszenie środków między własnymi portfelami.
- PIT-38 obejmuje sprzedaż kryptowalut i płatności nimi za towary lub usługi.
- Wymiana krypto na krypto i transfer między własnymi portfelami są co do zasady neutralne podatkowo.
- Podatek od dochodu wynosi 19%; udokumentowane koszty i prowizje mogą obniżyć podstawę.
- Niewykorzystaną nadwyżkę kosztów można przenosić na kolejne lata.
- Zbieraj raporty giełd, potwierdzenia przelewów i dane o kursach; kwoty przeliczaj na złote.
- PIT-38 złóż do 30 kwietnia następnego roku, także gdy wykazujesz koszty bez przychodu.
- Wykryty błąd napraw korektą, a ewentualną zaległość ureguluj.
Sam wzrost wartości bitcoina czy ethereum nie tworzy przychodu podatkowego. Przychód powstaje przy odpłatnym zbyciu kryptowaluty, przede wszystkim podczas sprzedaży za złote, euro lub dolary, a także wtedy, gdy płacisz nią za towar, usługę albo inne prawo majątkowe. Zapłata kryptowalutą za kawę wartą 25 zł, komputer za 6000 zł czy usługę za 300 zł może więc oznaczać zbycie cyfrowego aktywa. Przychód ustala się w złotówkach według wartości transakcji; kwoty w walucie obcej przelicza się co do zasady po średnim kursie NBP z ostatniego dnia roboczego przed uzyskaniem przychodu.
Inaczej rozlicza się wymianę jednej waluty wirtualnej na drugą, na przykład BTC na ETH: co do zasady nie powoduje ona przychodu z odpłatnego zbycia. Warto jednak zapisać datę, ilość, kurs i opłaty, aby odtworzyć historię aktywów. Podobnie przelew między własnymi portfelami oraz wpłata na giełdę lub wypłata z niej same w sobie nie oznaczają sprzedaży. Zachowuj potwierdzenia transferów, ponieważ pomagają wykazać, że środki jedynie zmieniły miejsce przechowywania.
Sprzedaż krypto może oznaczać 19% podatku od dochodu
Prywatny obrót kryptowalutami wykazuje się w PIT-38, a podatek wynosi 19% dochodu, czyli różnicy między przychodem a kosztami. Jak już poruszamy się wokół tego tematu, sprawdź, jak rozliczyć PIT-36 z załącznikiem ZG i uniknąć podwójnego opodatkowania. Do kosztów zaliczysz udokumentowane wydatki na zakup kryptowalut oraz bezpośrednio związane z transakcją prowizje giełdowe. Jeśli sprzedasz aktywa za 15 000 zł, a zakup i prowizje kosztowały 10 000 zł, dochód wyniesie 5000 zł, a podatek — 950 zł. Wykazuj koszty również w latach bez sprzedaży: ich nadwyżkę możesz przenieść na kolejne lata.
Przy wielu transakcjach pobierz z każdej giełdy historię operacji, najlepiej w pliku CSV lub XLSX, oraz raporty prowizji. Zachowaj też potwierdzenia przelewów i dane potrzebne do ustalenia kursów. W PIT-38 wpisuje się wartości zbiorcze, nie każdą transakcję osobno. Tutaj mała wstawka: Sprawdź, jak bezbłędnie rozliczyć dwa PIT-y-11. Zeznanie złóż do 30 kwietnia następnego roku — także wtedy, gdy wykazujesz koszty, ale nie osiągnąłeś przychodu. Dokumentów nie dołącza się do deklaracji, jednak przechowuj je przez wymagany okres, by móc wyjaśnić rozliczenie. W razie wątpliwości sprawdź aktualne przepisy lub skonsultuj się ze specjalistą.
Jak poprawnie rozliczyć kryptowaluty w PIT-38 i ograniczyć ryzyko błędów
Rozliczenie kryptowalut obejmuje rozpoznanie zdarzeń podatkowych, zebranie danych, ustalenie przychodów i kosztów oraz złożenie PIT-38. Zwróć szczególną uwagę na kwalifikację transakcji, przeliczenia na złote i dokumentację, ponieważ błędy w tych obszarach mogą zniekształcić wynik.
- Ustal, które zdarzenia wykazać. Uwzględnij odpłatne zbycie kryptowaluty, czyli sprzedaż za walutę tradycyjną oraz zapłatę krypto za towar, usługę lub inne prawo majątkowe. Sam wzrost wartości portfela nie oznacza przychodu. Zwykła wymiana jednej waluty wirtualnej na inną jest co do zasady neutralna podatkowo — podobnie jak transfer między własnymi portfelami, wpłata na giełdę czy wypłata z niej. Odróżniaj jednak własne transfery od sprzedaży i pamiętaj, że płatność kryptowalutą może stanowić odpłatne zbycie.
- Zbierz i uzgodnij historię operacji. Pobierz z każdej giełdy raporty transakcji, opłat i prowizji, najlepiej w formacie CSV lub XLSX. Uzupełnij je potwierdzeniami przelewów, wpłat i wypłat, historią portfeli oraz dokumentami kantorów. Dzięki temu prześledzisz przepływ środków od zakupu do zbycia i odróżnisz handel od transferów technicznych. Przy wielu platformach porównaj raporty i usuń duplikaty. Oddziel też handel spot od kontraktów futures, perpetualnych i CFD, które mogą wymagać osobnej analizy podatkowej.
- Uporządkuj dane przed obliczeniami. W arkuszu lub narzędziu do rozliczeń zapisuj datę, rodzaj i ilość aktywa, wartość transakcji, walutę rozliczenia, kurs oraz opłaty. Oznacz osobno zakupy za waluty tradycyjne, odpłatne zbycia, płatności kryptowalutą i neutralne wymiany krypto–krypto. Korzystaj z eksportów giełdowych lub importu danych, zamiast ręcznie przepisywać wiele operacji. Niejasne pozycje sprawdzaj w historii platformy, by nie uznać depozytu, wypłaty ani przesunięcia między własnymi portfelami za przychód.
- Przelicz wartości na złote i ustal przychody. Kwoty w walutach obcych przelicz na PLN według właściwego średniego kursu NBP z ostatniego dnia roboczego przed uzyskaniem przychodu albo poniesieniem kosztu. Stosuj tę metodę konsekwentnie i zachowuj dane potrzebne do odtworzenia obliczeń. Transakcje rozliczone bezpośrednio w złotych wykazuj według ich wartości. Przy płatności kryptowalutą ustal wartość świadczenia w PLN na dzień transakcji — nie ograniczaj analizy do chwili wypłaty środków z giełdy na konto bankowe.
- Wykazuj koszty również bez sprzedaży. Koszty mogą obejmować udokumentowane wydatki na nabycie walut wirtualnych oraz bezpośrednio związane z transakcjami prowizje i opłaty giełdowe. Zsumuj wydatki z bieżącego roku i niewykorzystane koszty z lat poprzednich, stosując zasady właściwe dla danego zeznania. Jeśli kupiłeś kryptowaluty, ale ich nie sprzedałeś, nie zakładaj, że możesz pominąć ten wydatek. Ujęcie kosztów zachowuje ich ciągłość i może obniżyć dochód w roku uzyskania przychodu. Nie wykazuj spreadu jako osobnej opłaty, jeśli dokumenty nie potwierdzają rzeczywistego wydatku.
- Oblicz wynik i wypełnij PIT-38. Zsumuj przychody i koszty, a następnie oblicz różnicę. W formularzu właściwym dla danego roku wpisz łączne kwoty w części dotyczącej odpłatnego zbycia walut wirtualnych — nie musisz podawać każdej transakcji osobno. Uwzględnij także koszty nieodliczone wcześniej, zgodnie z aktualnym wzorem. Jeśli koszty przewyższają przychody, wykazuj je zgodnie z konstrukcją zeznania i zachowaj możliwość rozliczenia w kolejnych latach. Nie wpisuj ujemnego dochodu, jeśli formularz wymaga wykazania nadwyżki kosztów.
- Sprawdź stawkę, termin i sposób złożenia. Dochód z odpłatnego zbycia walut wirtualnych podlega co do zasady stawce 19%. PIT-38 składaj osobno od rozliczenia wynagrodzenia z pracy, do 30 kwietnia roku następującego po roku podatkowym. Do tego dnia zapłać również należny podatek. Sprawdź aktualny formularz i instrukcję, bo numeracja pól może się zmieniać. Deklarację wyślesz elektronicznie lub złożysz papierowo; po wysyłce elektronicznej zachowaj urzędowe poświadczenie odbioru. Zeznanie może być wymagane także za rok, w którym poniosłeś koszty, ale nie osiągnąłeś przychodu ze sprzedaży.
- Zachowaj dowody i szybko popraw błędy. Przechowuj raporty giełdowe, potwierdzenia przelewów, historię portfeli, wyliczenia kursów i dokumenty dotyczące opłat. Choć zwykle nie dołączasz ich do zeznania, mogą być potrzebne podczas czynności sprawdzających lub kontroli. Jeśli po złożeniu PIT-38 zauważysz pominiętą transakcję albo błąd w obliczeniach, złóż korektę i ureguluj ewentualną zaległość. Przy niezłożonej deklaracji lub poważnym uchybieniu rozważ czynny żal, zanim urząd podejmie działania. Kwalifikację stablecoinów, NFT, instrumentów pochodnych, rezydencji podatkowej lub transakcji na duże kwoty skonsultuj ze specjalistą.
Jak wykazać koszty zakupu i przenieść ich nadwyżkę na kolejne lata
W PIT-38 wykazuj udokumentowane wydatki na zakup kryptowalut oraz prowizje i opłaty transakcyjne, nawet jeśli w danym roku niczego nie sprzedałeś. Nierozliczona nadwyżka kosztów przechodzi na kolejne lata i może obniżyć przychód ze sprzedaży kryptowaluty lub zapłaty nią za towar, usługę albo prawo majątkowe. Sam wzrost kursu nie oznacza przychodu, a wymiana jednej kryptowaluty na inną co do zasady nie wywołuje skutków podatkowych.
W zeznaniu PIT-38 podaj łączne przychody i koszty, bez rozpisywania każdej operacji w osobnym wierszu. Kwoty w walucie obcej przelicz na złote według średniego kursu NBP z ostatniego dnia roboczego przed transakcją. Gromadź raporty giełdowe, pliki CSV lub XLSX, potwierdzenia przelewów, historię prowizji i wyciągi bankowe. Dla porządku prowadź tabelę z datą, rodzajem operacji, kwotą, kursem i dokumentem potwierdzającym.
Nadwyżka kosztów nie przepada — rozliczysz ją z przyszłymi przychodami
Jeśli koszty przewyższają przychody lub nie uzyskasz przychodu, wykaż nadwyżkę w PIT-38 i przenoś ją na kolejne lata, aż ją rozliczysz. W następnych zeznaniach uwzględniaj zarówno koszty bieżące, jak i nierozliczoną kwotę z poprzednich lat. Przy kryptowalutach nie stosuje się tu ogólnych zasad rozliczania strat z innych źródeł — chodzi o koszty oczekujące na przychód z odpłatnego zbycia. Sprawdź, czy kwoty w kolejnych deklaracjach zgadzają się z wcześniejszymi rozliczeniami. Skoro już tu trafiłeś to sprawdź, ile realnie zarobisz na roznoszeniu ulotek.
Przechowuj dokumentację przez wymagany okres, a najlepiej archiwizuj ją cyfrowo w kilku kopiach. Regularnie pobieraj historię z giełd, ponieważ dostęp do starszych danych może być ograniczony. Przy transferze między własnymi portfelami zachowaj dokumenty potwierdzające, że nie doszło do sprzedaży. PIT-38 złóż do 30 kwietnia następnego roku — elektronicznie lub papierowo. Jeśli zauważysz pominięty koszt albo błąd w poprzednim zeznaniu, rozważ korektę i uporządkuj ewidencję przed ewentualnym wezwaniem urzędu skarbowego.
💡 Wskazówka: zapisuj, z którego roku pochodzi każda nierozliczona nadwyżka kosztów, i uzgadniaj jej saldo z kolejnymi PIT-38. Ułatwi to wykazanie ciągłości rozliczeń, zwłaszcza gdy korzystasz z kilku giełd lub portfeli.
Jak uporządkować historię transakcji z giełd i portfeli
Poniższe wskazówki pomogą uporządkować historię transakcji, odtworzyć przepływ środków oraz przygotować przychody i koszty do rozliczenia podatkowego.
- Pobierz pełną historię ze wszystkich źródeł. Zapisz raporty z każdej używanej giełdy, kantoru i aplikacji portfelowej. Uwzględnij zakupy, sprzedaż, wymiany, prowizje, wpłaty i wypłaty. Zachowaj pliki CSV lub XLSX, jeśli platforma je udostępnia, i archiwizuj je regularnie, a nie dopiero pod koniec roku.
- Ujednolić dane w jednym arkuszu lub narzędziu. Uporządkuj różne nazwy kolumn, formaty dat i oznaczenia walut według wspólnego schematu: data i godzina, rodzaj operacji, aktywo, ilość, wartość, waluta rozliczenia, prowizja, platforma i identyfikator transakcji. Przy większej liczbie operacji importuj dane z CSV lub przez API, a następnie sprawdź, czy nie brakuje wpisów i czy nic się nie zdublowało.
- Oznacz rodzaj każdej operacji. Rozdziel zakupy i sprzedaż za waluty tradycyjne, wymiany krypto na krypto, płatności za towary lub usługi oraz operacje techniczne. Osobno oznacz transakcje spot i aktywność na instrumentach pochodnych, takich jak futures, perpetual czy CFD, ponieważ mogą wymagać odrębnej analizy. Nie uznawaj każdego ruchu aktywów za sprzedaż.
- Oddziel transfery własne od transakcji handlowych. Przelew między własnymi portfelami lub z portfela na giełdę sam w sobie nie oznacza sprzedaży. Oznacz go jako transfer wewnętrzny i zapisz adresy portfeli, identyfikatory transakcji oraz daty. Dzięki temu nie pomylisz przesunięcia środków z odpłatnym zbyciem ani nie policzysz tej samej kwoty ponownie jako przychodu.
- Sprawdź kompletność przepływów i uzgodnij salda. Porównaj historię giełdy z zapisami portfeli, potwierdzeniami przelewów bankowych i własnymi notatkami. Ustal źródło każdego depozytu i miejsce docelowe każdej wypłaty. Jeśli saldo się nie zgadza, sprawdź brakujące okresy, opłaty, transfery i duplikaty. Pełna historia przepływów ułatwi wyjaśnienie rozbieżności.
- Zapisuj prowizje i inne udokumentowane opłaty. Przy ustalaniu kosztów uwzględnij prowizje giełdowe za zakup i sprzedaż oraz inne opłaty bezpośrednio związane z transakcją. Zapisuj kwotę, walutę, datę i dokument potwierdzający. Spread często stanowi część ceny, a nie osobną opłatę, dlatego nie przypisuj kosztów bez potwierdzenia w historii lub innym wiarygodnym dokumencie.
- Przeliczaj wartości na złote według spójnej metody. W zestawieniu podatkowym podaj wartość operacji w PLN i podstawę przeliczenia. Kwoty w walutach obcych przeliczaj według właściwego średniego kursu NBP z dnia roboczego poprzedzającego transakcję. Zachowaj datę operacji i użyty kurs, by móc odtworzyć obliczenia. Kwot rozliczonych bezpośrednio w złotówkach nie trzeba przeliczać.
- Nie pomijaj kosztów zakupów, gdy nie było sprzedaży. Ewidencjonuj wydatki na nabycie kryptowalut i wykazuj je zgodnie z zasadami rozliczenia, nawet jeśli inwestycja pozostaje otwarta. Niewykorzystane koszty mogą mieć znaczenie w kolejnych latach. Zapisuj datę zakupu, ilość aktywa, zapłaconą kwotę, prowizję i dowód płatności.
- Zachowuj dokumenty źródłowe i kopie zapasowe. Przechowuj raporty giełdowe, potwierdzenia przelewów, wyciągi bankowe, faktury, dane o prowizjach i dokumenty dotyczące transferów. Zrzuty ekranu mogą pomóc, gdy platforma nie udostępnia pełnego raportu, ale nie zastępują dostępnych dokumentów źródłowych. Zabezpiecz kopie i przechowuj je przez okres wymagany przepisami.
- Przygotuj roczne podsumowanie zamiast przepisywać każdą transakcję do zeznania. Zsumuj przychody i koszty za dany rok, a także sprawdź nierozliczone koszty przeniesione z lat poprzednich. W PIT-38 wykazuje się odpowiednie wartości łączne; dokumentacji transakcyjnej co do zasady nie dołącza się do deklaracji, lecz trzeba ją zachować na wypadek weryfikacji. Zeznanie złóż do 30 kwietnia następnego roku, także gdy wykazujesz koszty mimo braku przychodu.
Korekta PIT-38 i czynny żal: co zrobić po wykryciu błędu
Błąd w PIT-38 można naprawić. Ustal, którego roku dotyczy, zbierz dokumenty i sprawdź, czy trzeba skorygować przychód, koszty, podatek czy samą deklarację. Przy kryptowalutach uwzględnij sprzedaż za złotówki, płatność tokenami za usługę i prowizje giełdowe. Natomiast wymiana jednej kryptowaluty na inną oraz transfer między własnymi portfelami co do zasady nie stanowią odpłatnego zbycia. Zamiast polegać na pamięci, odtwórz pełną historię operacji.
Pobierz z giełd historie transakcji, wpłat, wypłat i opłat — najlepiej w plikach CSV lub XLSX — a potem porównaj je z wyciągami bankowymi i zapisami portfeli. Sprawdź datę, rodzaj i ilość kryptowaluty, wartość w złotych oraz prowizję. Kwoty w walucie obcej przelicz według właściwego średniego kursu NBP z ostatniego dnia roboczego przed transakcją. Dokumentów nie dołączasz do zeznania, ale przechowuj je przez wymagany okres na wypadek pytań urzędu. Oddziel też handel spot od kontraktów CFD i futures, których rozliczenie podatkowe może wyglądać inaczej.
Jeśli błąd dotyczy złożonego zeznania, skoryguj PIT-38 elektronicznie lub papierowo. Przy kryptowalutach wykazujesz w nim łączne przychody i koszty, a nie poszczególne transakcje. Uwzględnij udokumentowane wydatki na zakup aktywów i związane z nimi prowizje. Koszty mogą mieć znaczenie także w roku bez sprzedaży, ponieważ ich nadwyżka może przejść na kolejne lata. Jeśli korekta zwiększa podatek, dopłać różnicę wraz z odsetkami za okres opóźnienia. Gdy poprawiasz dane bez zmiany kwoty podatku, wskaż, co skorygowano.
Szybka reakcja i rzetelne dokumenty pomogą zamknąć sprawę bez stresu
Czynny żal to zawiadomienie urzędu o naruszeniu obowiązków podatkowych wraz z opisem okoliczności. Może pomóc, gdy nie złożono zeznania w terminie albo pominięto transakcje i powstała zaległość. Nie zastępuje jednak korekty ani zapłaty: zwykle trzeba złożyć poprawiony PIT-38 i uregulować podatek z odsetkami. Zawiadomienie przekaż, zanim organ udokumentuje wiadomość o wykroczeniu lub rozpocznie czynności zmierzające do jego ujawnienia; po rozpoczęciu kontroli jego skuteczność może być ograniczona. Nie obowiązuje jeden wzór pisma, ale podaj w nim dane podatnika, opisz błąd i jego przyczynę oraz wskaż podjęte działania naprawcze.
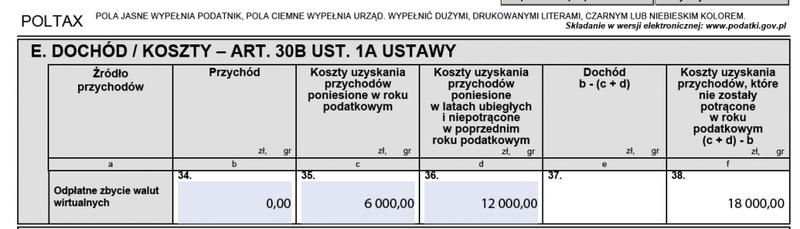
Przy błędach z kilku lat przeanalizuj każde zeznanie osobno. Ustal, czy w danym roku wystąpił przychód, koszt albo niewykorzystana nadwyżka kosztów z lat wcześniejszych. Brak wypłaty na konto nie oznacza automatycznie braku obowiązku rozliczenia: płatność kryptowalutą za towar lub usługę może stanowić odpłatne zbycie. Sam zakup kryptowalut nie tworzy przychodu, choć poniesione koszty mogą wymagać wykazania zgodnie z zasadami dla danego roku. Zachowaj potwierdzenie wysłania korekty, na przykład urzędowe poświadczenie odbioru deklaracji elektronicznej, oraz kopię czynnego żalu.
Przy prostej, pojedynczej pomyłce zwykle możesz działać samodzielnie. Setki operacji, kilka giełd, brakujące raporty lub różne typy aktywów zwiększają jednak ryzyko błędnych obliczeń, dlatego rozważ pomoc doradcy podatkowego. Najważniejsze są rzetelna dokumentacja, prawidłowa korekta i szybka zapłata ewentualnej zaległości. Im wcześniej odtworzysz transakcje i naprawisz błąd, tym łatwiej zamkniesz sprawę.
Wskazówka: przed wysłaniem korekty porównaj historię giełd z wyciągami bankowymi i zapisami portfeli — przelew między własnymi portfelami nie jest sprzedażą, ale płatność kryptowalutą za usługę może już wymagać wykazania w PIT-38.
Źródła:
- https://podatki-pit.pl/artykuly/kryptowaluty-pit-38
- https://www.pitprojekt.pl/bazawiedzy/pit-38-a-kryptowaluty-jak-prawidlowo-wypelnic-deklaracje/
- https://mentzen.pl/blog/inne/kryptowaluty/rozliczenie-kryptowalut-na-pit-38-jak-prawidlowo-rozliczyc-podatek/
- https://kurdynowski.com.pl/rozliczenie-kryptowaluty-w-pit-38-obowiazki-koszty-i-przychody/
- https://openprofit.pl/aktualnosci/podatek-od-kryptowalut-co-musi-znalezc-sie-w-pit-38/
- https://solidnaksiegowa.com/jak-wypelnic-pit-38-przy-rozliczaniu-kryptowalut/
- https://bttp.pl/aktualnosci/jak-rozliczyc-kryptowaluty-w-pit-za-2024-rok/
- https://bizky.ai/blog/podatek-od-kryptowalut-2025-jak-rozliczyc-sie-z-kryptowalut-i-uniknac-bledow-w-pit/
- https://ksiegowosc.infor.pl/podatki/pit/pit/rozliczenia/7530973,rozliczenie-kryptowalut-w-pit-jak-uniknac-sporow-ze-skarbowka.html
FAQ – Najczęstsze pytania
Kiedy sprzedaż kryptowaluty powoduje obowiązek wykazania przychodu w PIT-38?
Przychód powstaje przede wszystkim przy sprzedaży kryptowaluty za walutę tradycyjną, a także wtedy, gdy płacisz nią za towar, usługę lub inne prawo majątkowe. Sam wzrost wartości portfela nie jest przychodem.
Czy wymiana jednej kryptowaluty na inną albo transfer między własnymi portfelami podlega opodatkowaniu?
Co do zasady wymiana krypto na krypto oraz transfer między własnymi portfelami nie powodują przychodu z odpłatnego zbycia. Warto jednak zachować historię operacji i potwierdzenia transferów na wypadek weryfikacji.
Jakie wydatki można uwzględnić jako koszty w rozliczeniu kryptowalut?
Można uwzględnić udokumentowane wydatki na zakup kryptowalut oraz bezpośrednio związane z transakcjami prowizje i opłaty. Koszty wykazuje się także w roku bez sprzedaży, a ich nierozliczona nadwyżka może przejść na kolejne lata.
Jak przeliczyć przychody i koszty z transakcji w walucie obcej na złote?
Kwoty w walucie obcej przelicza się co do zasady według średniego kursu NBP z ostatniego dnia roboczego przed uzyskaniem przychodu albo poniesieniem kosztu. Należy zachować daty transakcji i użyte kursy, aby móc odtworzyć obliczenia.
Do kiedy złożyć PIT-38 i co zrobić, jeśli po jego wysłaniu znajdzie się błąd?
PIT-38 należy złożyć do 30 kwietnia roku następującego po roku podatkowym, również gdy wykazuje się koszty bez przychodu. W razie błędu należy przygotować korektę, a jeśli powstała zaległość podatkowa — uregulować ją wraz z należnymi odsetkami. W określonych sytuacjach warto również rozważyć złożenie czynnego żalu, zanim urząd rozpocznie działania zmierzające do ujawnienia uchybienia.