Bartosz Tomczyk
Giełdę najłatwiej wyobrazić sobie jako dobrze zorganizowany targ. Zamiast owoców inwestorzy kupują i sprzedają tam akcje, obligacje oraz inne instrumenty finansowe. Dziś handel odbywa się przede wszystkim elektronicznie: inwestorzy składają zlecenia przez rachunki maklerskie, a system giełdowy dopasowuje oferty kupna i sprzedaży. W Polsce głównym miejscem takiego obrotu jest Giełda Papierów Wartościowych w Warszawie, która działa w nowoczesnej formie od 16 kwietnia 1991 roku.
Akcja oznacza udział w spółce. Kupując ją, staję się jej współwłaścicielem w niewielkiej części, a zależnie od rodzaju akcji mogę zyskać prawo głosu na walnym zgromadzeniu i otrzymać dywidendę. Obligacja działa inaczej: pożyczam pieniądze emitentowi, który zobowiązuje się wypłacać odsetki i zwrócić kapitał na określonych warunkach. Na giełdzie można też znaleźć między innymi prawa poboru, prawa do akcji, opcje i kontrakty terminowe. Ich zasady oraz ryzyko są bardziej złożone.
Giełda pełni kilka ważnych ról. Na rynku pierwotnym spółka może po raz pierwszy sprzedać akcje, na przykład podczas IPO, i pozyskać kapitał na rozwój. Z kolei na rynku wtórnym inwestorzy handlują już wyemitowanymi papierami między sobą. Dzięki temu właściciel akcji może próbować sprzedać swój udział bez czekania, aż spółka zakończy działalność lub wypłaci dywidendę. Giełda pomaga również wyceniać przedsiębiorstwa i zapewnia płynność, choć nie gwarantuje, że w każdej chwili znajdzie się kupiec po oczekiwanej cenie.
Dlaczego kurs akcji potrafi zmienić się po jednej wiadomości?
Składając zlecenie, wskazuję, jaką akcję chcę kupić lub sprzedać, w jakiej liczbie i na jakich warunkach. Mogę na przykład zlecić zakup 100 akcji z limitem 25 zł za sztukę. Jeśli sprzedający zaakceptuje tę cenę, transakcja może dojść do skutku. System porządkuje zlecenia według reguł giełdy i dopasowuje te, które mogą się spotkać. W praktyce na kurs wpływają więc nie tylko opinie o spółce, lecz także liczba kupujących i sprzedających oraz ceny, po których chcą zawrzeć transakcję.
Gdy kupujących jest więcej niż sprzedających, a dostępnych akcji niewiele, nabywcy mogą podnosić oferowaną cenę, by zdobyć papiery. W efekcie kurs rośnie. Natomiast gdy przeważają zlecenia sprzedaży, a popyt pozostaje słaby, sprzedający mogą obniżać oczekiwania i cena zwykle spada. Znaczenie ma również różnica między najlepszą ofertą kupna a najlepszą ofertą sprzedaży, czyli spread. Przy płynnych akcjach bywa niewielka, ale w przypadku mało popularnych papierów może wyraźnie zwiększyć koszt szybkiej transakcji.
Na GPW stosuje się notowania ciągłe i jednolite. W pierwszym przypadku kurs może zmieniać się wraz z kolejnymi transakcjami, a system na bieżąco dopasowuje zlecenia. W drugim giełda zbiera zlecenia do określonego momentu sesji, a następnie wyznacza jeden kurs, po którym można zrealizować transakcje. Sesja obejmuje też różne fazy, między innymi przygotowanie do otwarcia, handel i ustalanie kursu zamknięcia. Ponadto giełda stosuje widełki ograniczające dopuszczalne wahania cen, które mogą powstrzymać wyjątkowo gwałtowne ruchy.
Na cenę wpływają informacje o samej spółce: jej przychody, zyski, zadłużenie, plany inwestycyjne, zmiany strategii, decyzje zarządu i pozycja wobec konkurencji. Liczą się również czynniki gospodarcze, takie jak tempo wzrostu PKB, popyt konsumpcyjny, inflacja, stopy procentowe, kursy walut i ceny surowców. Przykładowo, wyższe stopy procentowe mogą skłonić część inwestorów do wyboru obligacji lub lokat zamiast akcji, a droższa energia może zwiększyć koszty przedsiębiorstw. Znaczenie ma także technologia: innowacja może poprawić perspektywy jednej firmy, a jednocześnie osłabić pozycję jej konkurentów.
Liczy się nie tylko to, czy wiadomość brzmi dobrze, lecz także to, czy rynek już jej oczekiwał. Jeśli spółka pokaże wzrost zysku o 10%, choć inwestorzy spodziewali się 20%, kurs może spaść mimo poprawnych wyników. Z kolei rynek może spokojnie przyjąć pozornie niekorzystną informację, jeśli wcześniej obawiał się jeszcze gorszego scenariusza. Ceny akcji odzwierciedlają więc oczekiwania dotyczące przyszłości, a nie tylko ocenę tego, co wydarzyło się wczoraj.
Indeksy giełdowe pomagają obserwować zmiany wartości określonych zestawów akcji. WIG obejmuje szeroki rynek polskich spółek i jest indeksem dochodowym, czyli uwzględnia między innymi dywidendy i prawa poboru. Natomiast WIG20 skupia 20 największych i najbardziej płynnych spółek, a jego klasyczna wersja jest indeksem cenowym — nie dolicza wypłaconych dywidend. Dlatego dwa indeksy obejmujące podobny rynek mogą pokazywać różne wyniki: jeden uwzględnia dodatkowe dochody inwestora, a drugi śledzi wyłącznie ceny.
Notowania mogą rosnąć lub spadać, a żadna giełda nie obiecuje zysku. Nawet dobrze działająca spółka może przejść słabszy okres, a jej akcje mogą tanieć z powodu niepewności, zmian stóp procentowych lub gorszych perspektyw całej branży. Dlatego odróżniam wartość firmy od aktualnego kursu jej akcji. Wartość zależy od wielu założeń dotyczących przyszłych przepływów pieniężnych i ryzyka, natomiast kurs oznacza cenę, po której konkretni uczestnicy rynku zawierają transakcje w danym momencie.
Giełda porządkuje handel, a instytucje i infrastruktura rynku dbają o bezpieczeństwo obrotu. W Polsce nadzór nad rynkiem finansowym sprawuje KNF, natomiast KDPW prowadzi centralny depozyt papierów wartościowych i uczestniczy w rozrachunku transakcji. Dla wielu instrumentów standardowy cykl rozrachunku wynosi T+2, czyli co do zasady rozliczenie następuje dwa dni robocze po transakcji. Mechanizmy te ułatwiają przenoszenie papierów i pieniędzy między stronami, ale nie chronią przed spadkiem kursu ani stratą inwestycyjną.
Aby zacząć handlować, potrzebuję rachunku maklerskiego, z którego mogę korzystać przez internet, telefon lub w placówce. Planując inwestycję, uwzględniam nie tylko cenę akcji, lecz także prowizję, spread, ewentualne opłaty za rachunek i podatki. W Polsce dochody ze sprzedaży akcji rozlicza się co do zasady w PIT-38, a inwestor często otrzymuje potrzebne dane w informacji PIT-8C. Przed zakupem sprawdzam, czym zajmuje się spółka, jakie ma wyniki i zadłużenie oraz czy akceptuję możliwość spadku wartości inwestycji.
Akcje można kupować także pośrednio, na przykład za pomocą ETF-u, czyli funduszu notowanego na giełdzie. A skoro jesteśmy przy tym temacie, poznaj skuteczne czytanie świeczek i unikaj tradingowych pułapek. Taki fundusz może naśladować indeks, kupując wchodzące w jego skład akcje albo stosując inną metodę replikacji. Inwestorzy kupują i sprzedają jednostki ETF-u podczas sesji podobnie jak akcje, a ich cena może zmieniać się w ciągu dnia. Porównując fundusze, zwracam uwagę między innymi na opłaty, odwzorowywany indeks, sposób replikacji oraz to, czy indeks uwzględnia dywidendy. Niższe koszty mogą mieć znaczenie w długim okresie, ale sam napis „ETF” nie oznacza braku ryzyka.
Podsumowując, giełda łączy osoby i instytucje, które chcą kupować oraz sprzedawać instrumenty finansowe, a kurs akcji kształtuje się tam, gdzie spotykają się zlecenia. Wpływają na niego zarówno kondycja spółki, jak i sytuacja gospodarcza, stopy procentowe, nastroje oraz oczekiwania inwestorów. Gdy patrzę na notowania, widzę więc nie tylko liczbę, lecz także chwilowy wynik wielu decyzji i przewidywań, które mogą zmienić się już po kolejnej informacji lub transakcji.
| Obszar | Wskaźnik lub zasada | Wartość / szczegóły | Znaczenie dla budżetu i inwestora |
|---|---|---|---|
| Ryzyko inwestowania i wpływ wahań rynku na domowy budżet | |||
| Ryzyko rynkowe | Możliwa zmiana wartości inwestycji | Wartość akcji, obligacji i ETF-ów może zarówno rosnąć, jak i spadać; giełda nie gwarantuje zysku ani zwrotu kapitału przy sprzedaży przed terminem. | Na giełdę warto przeznaczać środki, których nie trzeba użyć na bieżące rachunki ani nieprzewidziane wydatki. |
| Przykład spadku | Portfel o wartości 10 000 zł traci 20% | Spadek wynosi 2 000 zł; pozostała wartość to 8 000 zł. | Aby wrócić z 8 000 zł do 10 000 zł, potrzebny jest wzrost o 25%, a nie 20%. |
| Przykład wzrostu | Portfel o wartości 10 000 zł zyskuje 10% | Zysk wynosi 1 000 zł; wartość portfela to 11 000 zł przed kosztami i podatkami. | Wynik inwestycji nie jest równoważny stałemu, gwarantowanemu dochodowi miesięcznemu. |
| Wpływ kolejności stóp zwrotu | Dwa kolejne okresy: −20%, następnie +25% | 10 000 zł × 0,80 × 1,25 = 10 000 zł — wynik wraca do kwoty początkowej przed kosztami i podatkami. | Wahania mają znaczenie zwłaszcza wtedy, gdy inwestor musi sprzedawać aktywa w trakcie spadków, by pokryć wydatki. |
| Poduszka finansowa | Orientacyjny zakres wydatków na rezerwę | Przykładowo 3–6 miesięcy niezbędnych kosztów życia; wysokość zależy od stabilności dochodów i sytuacji domowej. | Rezerwa ogranicza ryzyko sprzedaży inwestycji w niekorzystnym momencie. To wskazówka planistyczna, nie gwarancja bezpieczeństwa. |
| Horyzont inwestycyjny | Czas, przez który można pozostawić środki zainwestowane | Krótszy horyzont oznacza mniejszą możliwość przeczekania spadków; długi horyzont nie usuwa ryzyka straty. | Cel, termin i potrzebę dostępu do pieniędzy warto określić przed wyborem instrumentu. |
| Dywersyfikacja | Rozłożenie kapitału | Może obejmować różne spółki, branże, kraje i klasy aktywów. | Ogranicza zależność wyniku od pojedynczej spółki lub rynku, ale nie eliminuje ryzyka spadku wartości całego portfela. |
| Obligacje | Instrument dłużny | Emitent zobowiązuje się do spłaty długu na warunkach emisji; warunki odsetek i wykupu zależą od konkretnej obligacji. | Obligacje również niosą ryzyko, m.in. kredytowe, stopy procentowej i płynności; cena może się zmieniać przed wykupem. |
| Koszty transakcyjne | Prowizja i spread | Prowizja zależy od taryfy brokera; spread to różnica między ceną kupna a sprzedaży. | Przykład: prowizja 10 zł przy zakupie i 10 zł przy sprzedaży oznacza 20 zł kosztu, bez uwzględnienia spreadu i innych opłat. |
| Podatek na zwykłym rachunku | Podatek od dochodów kapitałowych | Co do zasady stawka wynosi 19%; szczegóły rozliczenia zależą od rodzaju dochodu i instrumentu. | Przykład: 1 000 zł zysku podlegającego opodatkowaniu oznacza 190 zł podatku i 810 zł zysku po podatku, przed innymi kosztami. |
| Rozrachunek | Cykl rozliczenia transakcji | Dla wielu transakcji na rynku akcji standardem jest T+2, czyli rozrachunek zasadniczo dwa dni robocze po transakcji. | Sprzedaż papierów nie zawsze oznacza natychmiastową dostępność rozliczonej gotówki. |
| ETF-y jako sposób na dywersyfikację inwestycji | |||
| ETF | Rozwinięcie skrótu | Exchange Traded Fund — fundusz notowany na giełdzie. | Jedna jednostka ETF może zapewniać ekspozycję na wiele instrumentów, zależnie od indeksu i zasad funduszu. |
| Indeks szerokiego rynku | Co odwzorowuje ETF | Może śledzić indeks obejmujący setki lub tysiące spółek, jeden kraj, branżę albo klasę aktywów. | Przed zakupem należy sprawdzić skład indeksu, koncentrację, walutę, metodę replikacji i dokumenty funduszu. |
| Dywersyfikacja w ETF-ie | Liczba składników | Może wynosić od kilku do kilku tysięcy; sama liczba nie przesądza o poziomie dywersyfikacji. | ETF skoncentrowany na jednej branży lub kraju może mieć większe ryzyko koncentracji niż ETF globalny. |
| Indeks cenowy i dochodowy | Uwzględnianie dywidend | Indeks cenowy śledzi zmiany cen; indeks dochodowy typu Total Return uwzględnia reinwestowane dywidendy zgodnie z metodologią indeksu. | Porównując wyniki, należy zestawiać indeksy o tej samej metodologii i uwzględniać koszty oraz podatki. |
| Replikacja fizyczna | Sposób odwzorowania indeksu | ETF posiada część lub całość aktywów indeksu; możliwe jest także próbkowanie reprezentatywnej części składników. | Warto sprawdzić, czy fundusz kupuje wszystkie składniki, czy stosuje próbkę. |
| Replikacja syntetyczna | Odwzorowanie przez instrumenty pochodne | Może wykorzystywać m.in. umowy swapowe. | Dochodzi ryzyko kontrahenta; szczegóły zabezpieczeń i struktury opisuje dokumentacja funduszu. |
| Koszty ETF-u | Roczne koszty bieżące | Różnią się między funduszami; mogą wynosić ułamki procenta lub więcej. Nie obejmują koniecznie wszystkich kosztów inwestora. | Przy 10 000 zł i koszcie 0,20% rocznie koszt wynosi orientacyjnie 20 zł za rok, przed zmianami wartości aktywów i innymi opłatami. |
| Różnica odwzorowania | Tracking difference | Różnica między wynikiem ETF-u a wynikiem śledzonego indeksu w danym okresie. | Poza opłatami wpływ mogą mieć podatki u źródła, koszty transakcyjne funduszu i sposób replikacji. |
| ETF akumulujący | Obsługa dochodów | Dochody z aktywów są reinwestowane w funduszu zgodnie z jego polityką. | Nie oznacza to automatycznie braku podatku — zasady zależą od rachunku, kraju funduszu i rodzaju dochodu. |
| ETF dystrybucyjny | Obsługa dochodów | Fundusz może wypłacać posiadaczom środki, np. dywidendy; częstotliwość i wysokość nie są gwarantowane. | Wypłaty mogą wymagać samodzielnej reinwestycji i mogą wiązać się z obowiązkami podatkowymi. |
| Handel ETF-em | Rachunek i zlecenia | Do zakupu ETF-u notowanego na giełdzie potrzebny jest rachunek maklerski; cena jednostki może zmieniać się w trakcie sesji. | Na wynik wpływają także prowizja, spread, waluta notowania i płynność konkretnego ETF-u. |
| Walutowe ryzyko | Aktywa zagraniczne | Wynik w złotych może zależeć zarówno od zmian cen aktywów, jak i od kursów walut, chyba że ekspozycja jest zabezpieczona. | Waluta notowania ETF-u nie musi być taka sama jak waluty aktywów, które fundusz posiada. |
| Przykład kosztów długoterminowych | 10 000 zł przez 10 lat, stała wartość przed opłatami | Przy koszcie 0,20% rocznie pozostałoby orientacyjnie około 9 802 zł; przy 1,00% około 9 044 zł. Założono coroczne potrącanie kosztu, bez zysków, podatków i pozostałych opłat. | Rzeczywisty wynik zależy od stóp zwrotu, kosztów, podatków i przepływów pieniężnych; przykład pokazuje wyłącznie wpływ opłat. |
| OKI i podatki: jak preferencyjne zasady mogą wspierać oszczędzanie | |||
| OKI | Charakter rachunku | Dobrowolne Osobiste Konto Inwestycyjne z preferencyjnymi zasadami podatkowymi. | Przed wpłatą warto sprawdzić aktualne przepisy, dostępne produkty, opłaty i zasady rozliczania rachunku. |
| Limit aktywów inwestycyjnych | Wartość objęta zwolnieniem z podatku od wartości aktywów | Do 100 000 zł, zgodnie z opisanymi zasadami OKI. | Limit dotyczy wartości aktywów, a nie kwoty zysku; przekroczenie może wiązać się z podatkiem od wartości aktywów. |
| Limit części oszczędnościowej | Lokaty i skarbowe obligacje oszczędnościowe | Maksymalnie 25 000 zł w ramach wskazanego limitu. | Nie należy utożsamiać limitu oszczędnościowego z limitem aktywów inwestycyjnych. |
| Próg podatku od wartości aktywów | Kwota ponad odpowiedni limit | Od wartości przekraczającej właściwy limit może być należny podatek; wskazana stawka na 2027 r. wynosi 0,85%. | Stawka i sposób naliczania mogą zależeć od przepisów obowiązujących w danym roku. |
| Przykład orientacyjny podatku od nadwyżki | Aktywa inwestycyjne 110 000 zł; nadwyżka 10 000 zł | Przy założeniu stawki 0,85% od całej nadwyżki: 10 000 zł × 0,0085 = 85 zł za rok. | To uproszczony przykład. Rzeczywista podstawa, moment wyceny i sposób naliczenia zależą od przepisów. |
| Podatek od zysków kapitałowych | Dochody w ramach OKI | Według opisanych zasad dochody z aktywów na OKI, w tym zyski kapitałowe, odsetki i dywidendy, nie są objęte podatkiem Belki. | Preferencja dotycząca dochodów nie oznacza automatycznie zwolnienia z podatku od wartości aktywów ponad właściwy limit. |
| Przykład korzyści podatkowej | 1 000 zł dochodu objętego standardowo stawką 19% | Na zwykłym rachunku podatek wyniósłby 190 zł; przy spełnieniu warunków zwolnienia w OKI podatek od tego dochodu wyniósłby 0 zł. | Porównanie nie uwzględnia podatku od wartości aktywów, opłat rachunku ani szczególnych zasad dotyczących instrumentu. |
| Dostęp do środków | Wpłaty i wypłaty | Według opisu OKI właściciel zachowuje dostęp do środków i może dokonywać wpłat oraz wypłat w dowolnym momencie. | Przed wypłatą należy sprawdzić skutki podatkowe i regulamin instytucji prowadzącej rachunek. |
| Możliwe aktywa | Przykładowe instrumenty | Akcje, jednostki funduszy inwestycyjnych, lokaty oraz skarbowe obligacje oszczędnościowe — zgodnie z ofertą i zasadami rachunku. | Zakres dostępnych produktów może zależeć od dostawcy OKI. |
| Dobór aktywów do limitu | Ryzyko i potencjalny zysk | Wyższy potencjalny zysk zwykle wiąże się z większą niepewnością i możliwością straty; przyszłych stóp zwrotu nie da się pewnie przewidzieć. | Korzyść podatkowa nie powinna zastępować oceny ryzyka, horyzontu, kosztów i potrzeb budżetowych. |
| Wypłacające dywidendy ETF-y | Dywidendy a limit wartości aktywów | Dywidenda nie przesądza o wyższej rentowności; wpływ na wartość portfela zależy m.in. od wyników aktywów i polityki wypłat. | Wybór ETF-u warto oprzeć na strategii, kosztach i składzie, a nie wyłącznie na wysokości wypłat. |
| Planowanie wpłat | Budżet miesięczny | Przykład: 200 zł miesięcznie to 2 400 zł wpłat w ciągu 12 miesięcy, bez uwzględnienia zysków, strat i kosztów. | Regularne wpłaty pomagają planować oszczędzanie, ale nie gwarantują zysku ani ochrony przed spadkiem rynku. |
| Ważne zastrzeżenie | Zmiany przepisów | Limity, stawki podatkowe, katalog aktywów i warunki korzystania z OKI mogą wynikać z aktualnych przepisów i ulegać zmianom. | Przed podjęciem decyzji należy sprawdzić obowiązujące regulacje oraz dokumenty instytucji prowadzącej rachunek. |
Ryzyko inwestowania i wpływ wahań rynku na domowy budżet
Inwestując, pamiętam, że giełda nie działa jak lokata z góry ustalonym wynikiem. Kursy akcji i obligacji zmieniają się pod wpływem stóp procentowych, inflacji, cen surowców i walut, sytuacji gospodarczej oraz wiadomości o konkretnych spółkach. Na GPW o cenie decydują popyt i podaż: przewaga kupujących może ją podnieść, a fala zleceń sprzedaży — obniżyć. Nawet szeroki ETF, który rozkłada środki między wiele spółek, nie chroni przed spadkami, choć ogranicza zależność od wyników jednej firmy.
Wahania odczuwam najmocniej, gdy inwestuję pieniądze, które mogą mi się przydać na codzienne wydatki. Jeśli rynek spadnie tuż przed terminem opłacenia rachunków lub naprawy samochodu, mogę być zmuszony sprzedać aktywa ze stratą. Dlatego oddzielam poduszkę finansową od portfela i nie inwestuję na giełdzie pieniędzy potrzebnych w najbliższych miesiącach. Przed zakupem akcji, obligacji czy ETF-u sprawdzam również prowizję maklerską, różnicę między ceną kupna a sprzedaży oraz to, czy instrument odpowiada mojemu horyzontowi inwestycyjnemu.
Giełdowe spadki nie muszą zachwiać twoim spokojem
Najpierw uwzględniam w budżecie stałe koszty: mieszkanie, jedzenie, transport, rachunki i raty. Dopiero potem ustalam, ile mogę przeznaczyć na inwestowanie. Osobno trzymam rezerwę na nieprzewidziane wydatki, a przyszłych opłat nie planuję pokrywać z giełdowych zysków. Rynek może bowiem w krótkim czasie spaść o kilkanaście procent, a odbudowa wartości portfela może potrwać lata. Pod tym odnośnikiem znajdziesz post, w którym o tym pisaliśmy. Regularne inwestowanie i podział środków między różne aktywa pomagają mi zachować spokój zamiast reagować na każdy nerwowy dzień sesji.
Nie próbuję przewidzieć każdego ruchu kursów, ponieważ nawet dobre informacje o spółce nie gwarantują wzrostu jej akcji. Zamiast tego oceniam, jakie ryzyko mogę zaakceptować bez naruszania domowego budżetu, i unikam złożonych instrumentów, których działania nie rozumiem. Pamiętam też, że giełdowe zabezpieczenia i nadzór porządkują obrót, ale nie zwracają pieniędzy utraconych wskutek spadku cen. Dlatego rozsądne inwestowanie zaczynam od planu wydatków, rezerwy i cierpliwości, a dopiero później wybieram aktywa.
Wskazówka: zanim zainwestujesz, sprawdź, czy poradzisz sobie z dużym spadkiem wartości portfela bez sięgania po pieniądze przeznaczone na rachunki i codzienne wydatki.
ETF-y jako sposób na dywersyfikację inwestycji
Lubię ETF-y, ponieważ jednym zakupem rozkładam inwestycję na wiele aktywów. Zamiast wybierać pojedyncze spółki, mogę kupić fundusz odwzorowujący indeks obejmujący setki firm z różnych branż i krajów. Wówczas problemy jednej spółki nie muszą zdominować całego portfela. Dywersyfikacja nie usuwa ryzyka — ceny nadal mogą spadać — ale ogranicza zależność mojego planu od losów jednej firmy lub rynku.
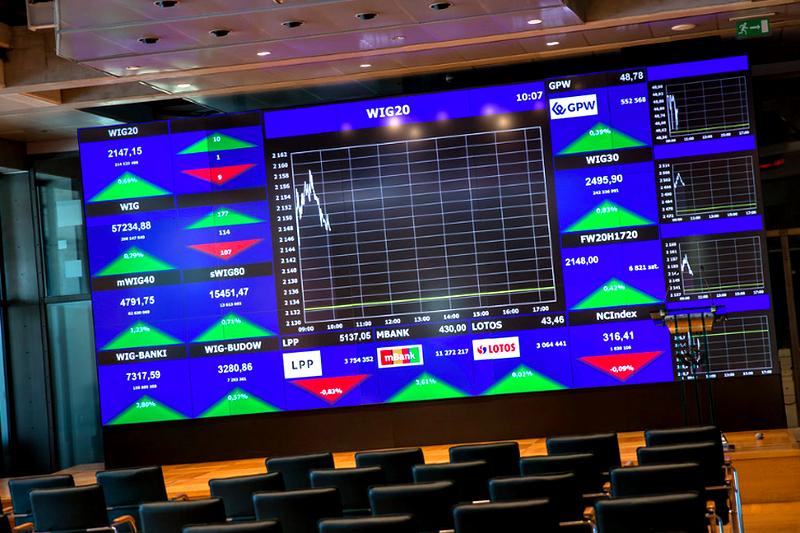
Ponieważ ETF-y są notowane na giełdzie, mogę kupować je i sprzedawać w trakcie sesji za pośrednictwem rachunku maklerskiego. Ich ceny zmieniają się na bieżąco, a koszty zarządzania bywają niskie. Przykładowo, dla jednego z funduszy odwzorowujących S&P 500 podawano roczną opłatę bieżącą w wysokości 0,07%. Do kosztów trzeba jednak doliczyć prowizję maklerską i różnicę między ceną kupna a sprzedaży, dlatego unikam wielu drobnych transakcji. Przed wyborem sprawdzam również, jaki indeks fundusz śledzi, ile spółek obejmuje i czy uwzględnia dywidendy, jak indeksy typu Total Return.
Przy wyborze ETF-u zwracam uwagę na kilka ważnych elementów:
- indeks odwzorowywany przez fundusz i liczbę spółek w jego składzie;
- opłaty, prowizję maklerską oraz różnicę między ceną kupna a sprzedaży;
- uwzględnianie dywidend, metodę replikacji i płynność funduszu.
Jeden portfel, wiele rynków i mniejsze uzależnienie od koniunktury
Poza spółkami dywersyfikuję portfel także między regiony, branże i rodzaje aktywów. Jak już tu jesteś, poznaj sposoby na zwiększenie rentowności aktywów. Mogę na przykład połączyć ETF na akcje z funduszem obligacyjnym, a część inwestycji ulokować na rynkach zagranicznych. Dzięki temu wynik portfela nie zależy wyłącznie od koniunktury na GPW ani od jednego sektora. Warto jednak pamiętać, że ETF indeksowy zwykle naśladuje rynek, zamiast próbować go pobić, i nie gwarantuje zysku. Ponadto ekspozycja na waluty, niska płynność czy replikacja syntetyczna mogą zwiększać ryzyko.
Przede wszystkim traktuję ETF-y jako wygodne narzędzie do realizacji długoterminowego planu, a nie sposób na szybkie przewidywanie ruchów giełdowych. Przed zakupem porównuję skład portfela, metodę odwzorowania indeksu, opłaty i płynność. Następnie pilnuję, by proporcje inwestycji odpowiadały mojemu celowi oraz horyzontowi. Regularne wpłaty i szeroki zakres aktywów mogą pomóc mi zachować dyscyplinę, choć wartość inwestycji nadal zależy od rynku i może zarówno rosnąć, jak i spadać.
Ciekawostka: dwa ETF-y śledzące ten sam indeks mogą osiągać nieco różne wyniki — wpływają na nie m.in. opłaty, sposób odwzorowania indeksu oraz to, jak fundusz obsługuje dywidendy.
OKI i podatki: jak preferencyjne zasady mogą wspierać oszczędzanie
Poniższe kroki pomogą Ci zrozumieć zasady podatkowe OKI, dobrać aktywa do konta oraz ocenić, jak preferencje podatkowe wpływają na oszczędzanie i inwestowanie.
- Ustal, jaka część limitu jest zwolniona z podatku od wartości aktywów. Zgodnie z przedstawionymi zasadami aktywa inwestycyjne o wartości do 100 tys. zł mają być zwolnione z tego podatku. W tej kwocie część oszczędnościowa, obejmująca na przykład lokaty i skarbowe obligacje oszczędnościowe, nie może przekroczyć 25 tys. zł. Dlatego sprawdzaj osobno wartość każdej grupy aktywów: przekroczenie odpowiedniego limitu może skutkować naliczeniem podatku od wartości aktywów, którego planowana stawka w 2027 r. wynosi 0,85 proc.
- Rozróżnij podatek od aktywów i podatek od zysków. Zyski kapitałowe, odsetki i dywidendy z aktywów na OKI mają być zwolnione z podatku Belki, nawet jeśli wartość aktywów przekroczy 100 tys. zł. Nadwyżka może natomiast podlegać podatkowi od wartości aktywów — nie oznacza to jednak automatycznie, że zyski zostaną opodatkowane stawką 19 proc. Aby rzetelnie ocenić opłacalność, oblicz oba obciążenia oddzielnie.
- Dobieraj instrumenty według potencjału zysku, a nie tylko wysokości dywidendy. Akcje, obligacje i jednostki funduszy inwestycyjnych różnią się ryzykiem oraz oczekiwanym wynikiem. Dlatego najpierw sprawdź, w co inwestuje dany instrument i jaki indeks lub aktywa odwzorowuje. W długim terminie większy potencjalny zysk może zwiększyć korzyść z braku podatku Belki, ale zwykle oznacza też większe ryzyko. Sama wysoka dywidenda nie przesądza o atrakcyjności — instrument wypłacający zysk może rosnąć wolniej niż jego odpowiednik o innej strategii.
- Porównaj OKI z innymi rachunkami i zwykłym kontem maklerskim. Jeśli nie wykorzystujesz limitów IKE lub IKZE, uwzględnij je w planie, zwłaszcza gdy aktywa na OKI przekraczają limit zwolnienia z podatku od aktywów. Na zwykłym rachunku maklerskim zyski kapitałowe, odsetki i dywidendy mogą z kolei podlegać 19-procentowemu podatkowi. Porównuj jednak wszystkie zasady, nie tylko stawki, ponieważ instrumenty różnią się ryzykiem, kosztami i sposobem opodatkowania.
- Uwzględnij koszty i mechanikę inwestycji giełdowych. Przed zakupem ETF-u lub innego instrumentu notowanego na giełdzie sprawdź prowizje, spread i opłaty bieżące. ETF może odwzorowywać indeks fizycznie albo syntetycznie, a jego wynik zależy między innymi od składu i metody obliczania indeksu. Indeks dochodowy uwzględnia reinwestowane dywidendy, natomiast cenowy — nie. Ponieważ częste transakcje zwiększają koszty i mogą osłabić korzyść podatkową, dostosuj ich liczbę do swojej strategii.
- Kontroluj wartość aktywów i zachowaj elastyczność. OKI ma umożliwiać wpłaty i wypłaty w dowolnym momencie. Regularnie sprawdzaj wartość rachunku oraz limity części inwestycyjnej i oszczędnościowej, aby wiedzieć, kiedy może pojawić się podatek od wartości aktywów. Nie sprzedawaj jednak dobrego instrumentu wyłącznie po to, by nie przekroczyć limitu. Najpierw porównaj możliwy podatek z kosztami transakcji, ryzykiem i utratą potencjalnych zysków.