Bartosz Tomczyk
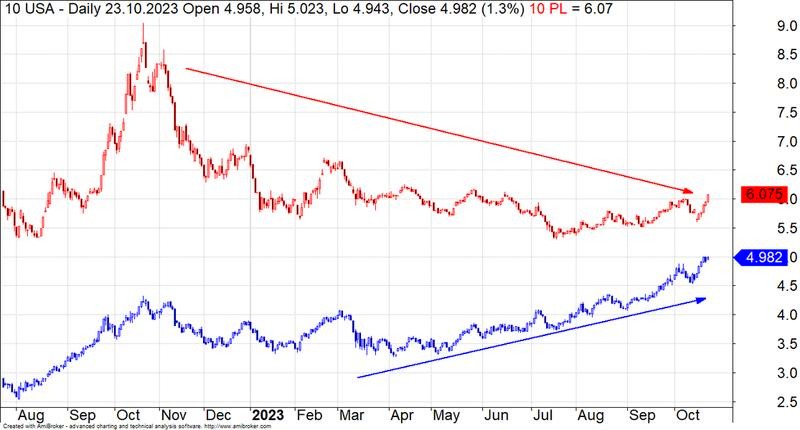
Realną rentowność japońskich obligacji oceniam nie tylko na podstawie kuponu, lecz także po uwzględnieniu inflacji i zmian kursu jena. Przy wzroście cen przekraczającym 3% rocznie i rentowności 10-letnich obligacji powyżej 1,6% inwestor osiąga dodatni dochód nominalny, ale jego siła nabywcza nadal może maleć. Dla porównania, w 2021 r. rentowność 10-latek oscylowała wokół 0–0,1%. Obecny poziom wyraźnie zatem odbiega od stawek z lat niemal zerowych odsetek.
- Rentowność nominalna nie pokazuje pełnego wyniku inwestycji: realny zysk zależy od inflacji, podatków, kosztów zabezpieczenia waluty i — w przypadku inwestorów zagranicznych — zmian kursu jena.
- W Japonii inflacja i wyższe stopy procentowe podniosły rentowności obligacji, ale ograniczanie zakupów przez Bank Japonii może obniżać ceny starszych papierów. Długoterminowe obligacje są szczególnie wrażliwe na zmiany stóp.
- Słabszy jen może podnosić ceny importowanych produktów i zmniejszać zysk inwestora zagranicznego; jego umocnienie może z kolei poprawić wynik po przeliczeniu na inną walutę.
- Obligacje indeksowane inflacją mogą ograniczać utratę siły nabywczej, lecz nie gwarantują dodatniego realnego zwrotu. Znaczenie mają oprocentowanie w pierwszym okresie, późniejsza marża, kapitalizacja, termin oszczędzania i 19-procentowy podatek.
- Wzrost rentowności w Japonii może skłonić część inwestorów do powrotu z zagranicznych rynków, co potencjalnie osłabi popyt na polskie obligacje i podniesie koszt finansowania długu.
- Wybierając obligacje stało- lub zmiennokuponowe, warto uwzględnić oczekiwany kierunek zmian stóp, termin wykupu, możliwe wahania ceny i to, czy papier może być potrzebny przed terminem.
Inflacja kształtuje również oczekiwania wobec Banku Japonii. Na początku 2026 r. stopa referencyjna wynosiła minus 0,1%, a następnie wzrosła do 0,5%; rynek rozważał też kolejne podwyżki po 0,25 pkt proc. Wyższe stopy zazwyczaj zwiększają rentowność nowych emisji, zarazem jednak obniżają ceny starszych obligacji z niższym kuponem. Im dłuższy termin zapadalności, tym większa wrażliwość ceny: rentowność 30-latek osiągnęła rekordowe 3,22%, a 10-latek — najwyższy poziom od 17 lat.
Droższy ryż i słabszy jen mogą zjeść zysk z obligacji
Jako inwestor zagraniczny uwzględniam także kurs jena. Gdy waluta umacnia się wobec mojej, zysk z obligacji rośnie po przeliczeniu; gdy słabnie, może pochłonąć część dochodu, a nawet zmienić go w stratę. Ma to szczególne znaczenie, ponieważ Japonia importuje duże ilości paliw, surowców i żywności. Słabszy jen podnosi więc ceny importu i może napędzać inflację. W maju ceny ryżu były około dwa razy wyższe niż rok wcześniej, a inflacja CPI wyniosła 4% w styczniu 2026 r., po czym spadła do około 3,1%.
Na rentowność wpływa również podaż obligacji. Bank Japonii zakończył kontrolę krzywej dochodowości, ograniczył skup długu i rozpoczął zacieśnianie ilościowe. Miesięczne zakupy miały spaść z 5,7 bln jenów w sierpniu 2026 r. do 2,9 bln w I kwartale 2026 r. Mimo to na koniec 2026 r. bank centralny nadal posiadał 46,3% japońskich obligacji rządowych. Dlatego nie zakładam, że wyższa rentowność oznacza wyższą realną stopę zwrotu. Najpierw odejmuję inflację, podatki i koszty zabezpieczenia waluty, a potem sprawdzam, czy umocnienie jena może poprawić wynik.
Czy obligacje indeksowane inflacją rzeczywiście chronią siłę nabywczą oszczędności?
Czy obligacje indeksowane inflacją rzeczywiście chronią siłę nabywczą oszczędności? Moim zdaniem mogą ją chronić, ale nie robią tego automatycznie ani w każdym okresie. Choć ich nazwa brzmi obiecująco, o wyniku decydują szczegóły: oprocentowanie w pierwszym roku, późniejsza marża, sposób naliczania odsetek, podatek oraz tempo wzrostu cen. Dlatego traktuję je jako narzędzie ograniczające ryzyko inflacji, a nie gwarancję zachowania wartości pieniędzy.
Kupując obligację skarbową, pożyczam pieniądze państwu, które zobowiązuje się zwrócić kapitał wraz z odsetkami w określonym terminie. W detalicznych emisjach jedna obligacja zwykle kosztuje 100 zł, a poszczególne warianty różnią się okresem oszczędzania: mogą trwać kilka miesięcy, rok, dwa, trzy, cztery albo dziesięć lat. Nie wszystkie papiery indeksują inflację. W Polsce do tej grupy należą przede wszystkim obligacje czteroletnie i dziesięcioletnie, a także rodzinne papiery sześcioletnie i dwunastoletnie, dostępne dla osób uprawnionych do świadczeń rodzinnych. Jeśli interesują cię takie tematy, sprawdź, jak rozliczyć obligacje skarbowe w PIT.
Najważniejszy haczyk kryje się w konstrukcji oprocentowania. Zazwyczaj w pierwszym rocznym okresie obowiązuje z góry ustalona stawka, niezależna od inflacji. Dopiero później oprocentowanie może opierać się na zasadzie „inflacja z poprzedniego roku plus stała marża”. W zależności od emisji marża wynosi na przykład od 0,75% do 2,50%. Przy inflacji rzędu 4% marża 1,50% daje około 5,50% nominalnego oprocentowania przed podatkiem. Nie oznacza to jednak, że mój majątek realnie rośnie o 1,50%: podatek od zysków kapitałowych wynosi 19%, a inflacja jest średnią, która może nie odzwierciedlać zmian cen w moim domowym koszyku.
Podatek i inflacja mogą zjeść zysk, zanim obligacje ochronią oszczędności
Podatek potrafi mocno zmienić wynik. Przy oprocentowaniu 5,50% po potrąceniu 19% podatku zostaje około 4,46% zysku nominalnego. Jeśli ceny w tym samym czasie wzrosną o 4%, siła nabywcza poprawi się nieznacznie. Natomiast przy inflacji przekraczającej około 4,46% oszczędności stracą realnie, mimo dodatnich odsetek. To uproszczony przykład, ponieważ wynik zależy od terminów naliczania odsetek, kapitalizacji i faktycznego przebiegu inflacji. Pokazuje jednak, dlaczego sama etykieta „indeksowane inflacją” nie wystarcza.
Szczególnie ważny jest pierwszy rok. Jeśli ceny szybko rosną, a obligacja płaci w tym czasie znacznie mniej niż inflacja, powstaje realna strata, którą późniejsze odsetki muszą odrobić. Przy krótszym terminie może zabraknąć na to czasu. Z kolei dłuższa obligacja daje więcej okresów, w których działa marża inflacyjna, a kapitalizacja może wzmacniać efekt procentu składanego. Nie traktuję jednak długiego terminu jako darmowej przewagi: środki pozostają zamrożone na dłużej, a wcześniejszy wykup zwykle wiąże się z opłatą określoną w warunkach emisji.
Liczy się także sposób wypłaty odsetek. Jeśli otrzymuję je co roku, mogę przeznaczyć je na bieżące wydatki albo ponownie ulokować. Jeśli tego nie zrobię, nie będą pracować w kolejnych latach. Przy kapitalizacji odsetki pozostają w inwestycji i same mogą przynosić następne zyski. Dlatego porównując papiery, sprawdzam nie tylko stawkę z pierwszego roku, lecz także marżę w kolejnych latach, częstotliwość wypłat, zasady wcześniejszego wykupu oraz to, czy oprocentowanie podano przed podatkiem, czy po jego uwzględnieniu.
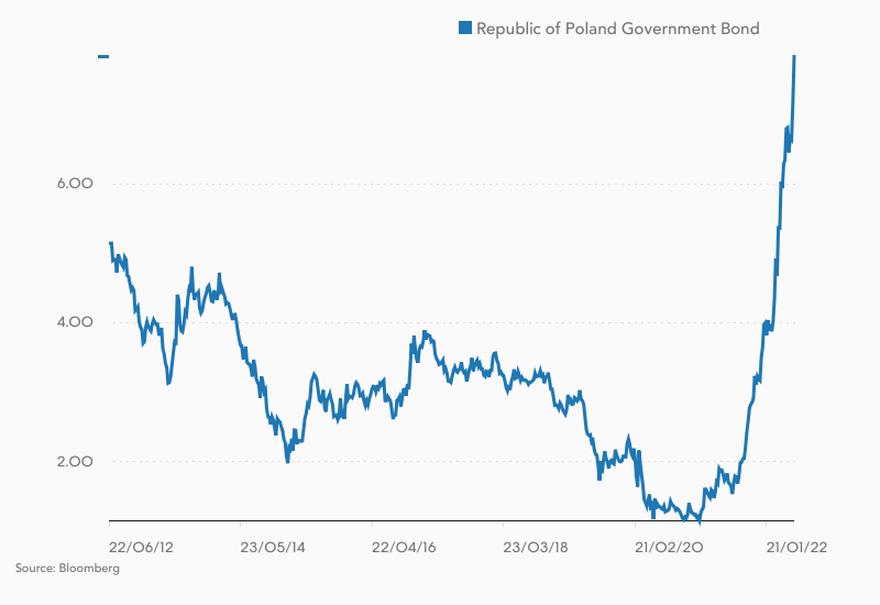
Obligacje skarbowe mają istotną zaletę: jeśli trzymam je do wykupu, nie muszę codziennie śledzić ich giełdowej ceny, jak w przypadku papierów notowanych na rynku. Nie oznacza to jednak braku ryzyka. Gwarancja Skarbu Państwa obejmuje zwrot zobowiązania nominalnego, a nie jego siłę nabywczą po latach. Nadal ponoszę ryzyko inflacji, a wcześniejsze wyjście może uszczuplić odsetki. Inaczej działają fundusze obligacji: ich jednostki mogą tracić na wartości, gdy rosną rynkowe rentowności, nawet jeśli obligacje w portfelu regularnie wypłacają kupony.
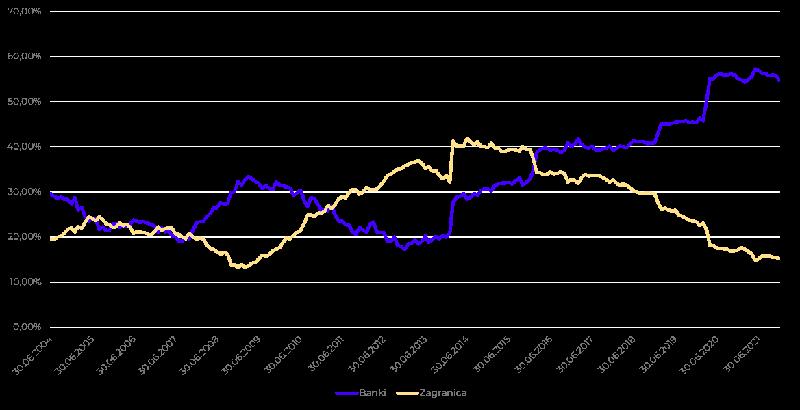
W praktyce porównuję więc obligacje z inflacją, którą rzeczywiście odczuwam, a nie tylko z jednym wskaźnikiem. Jeśli dużo wydaję na żywność, energię lub mieszkanie, ceny tych produktów mogą rosnąć szybciej niż średnia dla całej gospodarki. Uwzględniam też czas oszczędzania: pieniądze potrzebne za rok lokuję inaczej niż środki, których nie planuję ruszać przez dekadę. Przy dłuższym planie sprawdzam, czy obligacja kapitalizuje odsetki oraz czy konto emerytalne, takie jak IKE, pozwoli mi ograniczyć podatek po spełnieniu wymaganych warunków.
Moja odpowiedź jest zatem ostrożnie pozytywna: obligacje indeksowane inflacją mogą skutecznie ograniczać erozję oszczędności, zwłaszcza gdy trzymam je odpowiednio długo, a marża i kapitalizacja są korzystne. Nie zapewniają jednak pełnej ochrony w każdym roku. Wysoka inflacja w pierwszym okresie, niski kupon początkowy i 19-procentowy podatek mogą sprawić, że realny wynik będzie ujemny. Zanim kupię papier, obliczam więc, ile zostanie mi po podatku i jaką siłę nabywczą będą miały te pieniądze po uwzględnieniu wzrostu cen. Dopiero wtedy oceniam, czy obligacja rzeczywiście chroni moje oszczędności, czy tylko sprawia takie wrażenie.
Dlaczego wzrost rentowności w Japonii może podnieść koszty polskiego długu
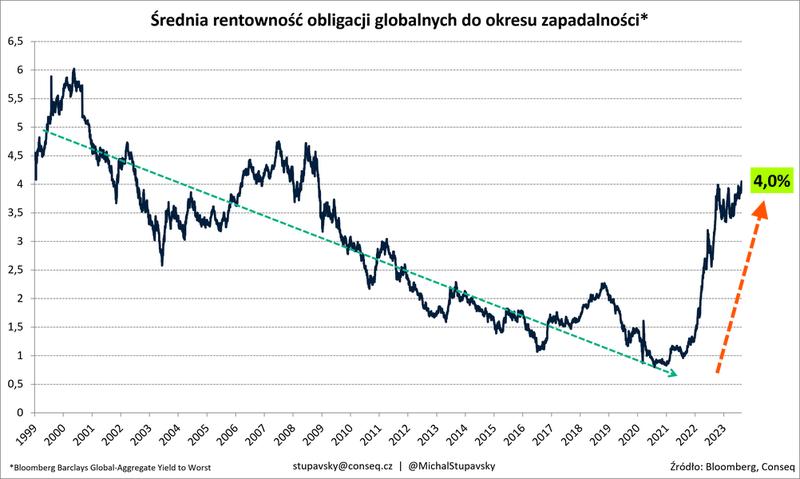
Kiedy obserwuję wzrost rentowności japońskich obligacji, nie traktuję go jako odległej ciekawostki. To sygnał, że Japonia odchodzi od lat niemal zerowych, a nawet ujemnych stóp procentowych. Stopa banku centralnego wzrosła do 0,5%, choć jeszcze na początku 2024 r. wynosiła minus 0,1%. Rentowność obligacji dziesięcioletnich przekroczyła 1,6%, a trzydziestoletnich sięgnęła 3,22%. To wyjątkowe poziomy w kraju, w którym inwestorzy przez dekady zadowalali się skromnym dochodem w zamian za poczucie bezpieczeństwa.
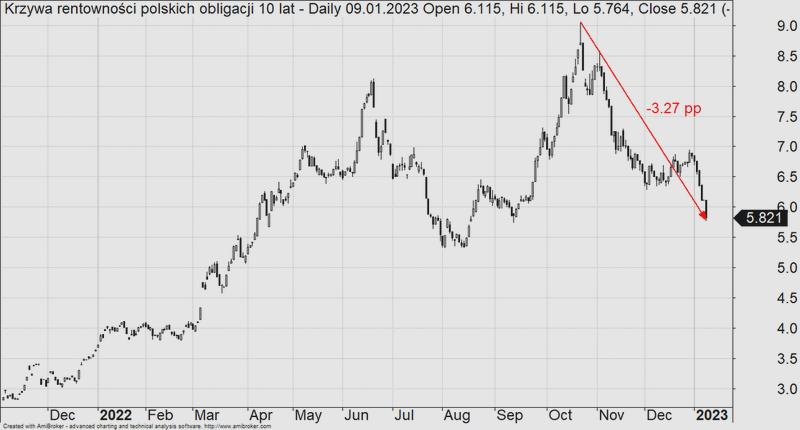
Wyższe rentowności sprawiają, że nowe japońskie obligacje stają się atrakcyjniejszą alternatywą. Dzieje się tak zwłaszcza wtedy, gdy inwestorzy spodziewają się kolejnych podwyżek stóp, a inflacja w Japonii przekracza 3%. Ponadto Bank Japonii ogranicza zakupy własnego długu: plan zakłada redukcję miesięcznych zakupów o 400 mld jenów kwartalnie — z 5,7 bln do 2,9 bln jenów. Gdy tak duży kupujący wycofuje się z rynku, popyt słabnie, ceny obligacji mogą spadać, a ich rentowność rośnie. Skoro już dotykamy tego tematu to Sprawdź, jak rentowność obligacji wpływa na inwestycje. Mimo tych zmian pod koniec 2024 r. bank centralny nadal posiadał 46,3% japońskich obligacji rządowych.
Na liście znajdują się czynniki, które mogą wpływać na atrakcyjność japońskich obligacji:
- wzrost rentowności nowych emisji,
- oczekiwania inwestorów dotyczące kolejnych podwyżek stóp procentowych,
- inflacja przekraczająca 3%,
- ograniczanie zakupów obligacji przez Bank Japonii.
Powrót kapitału do Japonii może podnieść cenę polskiego zadłużenia
Zmiany te mają znaczenie dla Polski, ponieważ japońscy inwestorzy od lat lokują kapitał za granicą — między innymi w europejskich obligacjach oraz amerykańskich papierach skarbowych o wartości około biliona dolarów. Jeśli japoński rynek zaoferuje wyższy dochód, zachowując opinię bezpiecznej przystani, część kapitału może wrócić do kraju. Wówczas mniejszy popyt na polskie obligacje mógłby obniżyć ich ceny i podnieść rentowności. Aby sfinansować potrzeby pożyczkowe, rząd musiałby zaoferować inwestorom atrakcyjniejsze warunki.
Nie oznacza to jednak automatycznego odpływu kapitału z Polski. Nasz dług nadal może przyciągać wyższym oprocentowaniem, a inwestorzy biorą pod uwagę także inflację, decyzje Rady Polityki Pieniężnej, kondycję budżetu i kurs złotego. Jeśli uznają, że ryzyko związane z Polską wzrosło, zażądają dodatkowej premii za zakup naszych papierów. To z kolei może zwiększyć koszt obsługi długu państwa, a pośrednio wywrzeć większą presję na finanse publiczne. Dlatego, śledząc rentowności w Tokio, sprawdzam również, ile Polska musi zapłacić za zaufanie rynków.
Ciekawostka: japoński inwestor porównuje zagraniczne obligacje nie tylko według rentowności, lecz także po uwzględnieniu kosztu zabezpieczenia ryzyka walutowego — dlatego nawet wyższe oprocentowanie polskiego długu nie zawsze wystarczy, by zatrzymać jego kapitał.
Stały czy zmienny kupon: jak stopy procentowe wpływają na ceny obligacji
Dowiedz się, jak odróżnić obligacje stało- i zmiennokuponowe, ocenić wpływ zmian stóp procentowych na ich ceny oraz dopasować rodzaj papierów do swoich oczekiwań i horyzontu inwestycyjnego.
- Najpierw ustal, jaki kupon wybierasz. W obligacji stałokuponowej z góry znasz wysokość odsetek, która nie zmienia się przez cały okres jej życia. Z kolei w obligacji zmiennokuponowej kupon jest okresowo aktualizowany na podstawie wskaźnika referencyjnego, na przykład WIBOR-u, zwykle powiększonego o stałą marżę. Oprocentowanie obligacji indeksowanych inflacją również się zmienia, ale zgodnie z warunkami emisji — często dopiero po pierwszym okresie odsetkowym.
- Rozróżnij kupon i rentowność. Kupon określa odsetki naliczane od wartości nominalnej, natomiast rentowność uwzględnia także cenę zakupu, terminy płatności i kwotę wykupu. Dlatego obligacja z kuponem 2,5% może zapewnić rentowność 7%, jeśli kupisz ją poniżej wartości nominalnej. Ponadto im wyższej rentowności oczekuje rynek, tym niższa zwykle musi być cena obligacji o ustalonych już przepływach.
- Następnie oceń kierunek zmian stóp i inflacji. Gdy stopy procentowe lub oczekiwania dotyczące ich wysokości rosną, nowe emisje zwykle oferują wyższe oprocentowanie. W efekcie starsze obligacje stałokuponowe stają się mniej atrakcyjne, a ich ceny spadają. Natomiast gdy rynek przewiduje obniżki stóp, może wzrosnąć cena istniejących papierów z wyższym kuponem. Nie opieraj jednak decyzji wyłącznie na aktualnej stopie banku centralnego — ceny obligacji reagują przede wszystkim na oczekiwania dotyczące przyszłych stóp, inflacji i podaży długu.
- Dopasuj kupon do przewidywanego scenariusza. Jeśli oczekujesz wzrostu stóp, rozważ obligacje zmiennokuponowe. Ich odsetki mogą rosnąć wraz z aktualizacją stawki referencyjnej, a ceny są zazwyczaj mniej wrażliwe na zmiany rentowności. Z kolei przy przewidywanym spadku stóp większy potencjał wzrostu ceny mogą mieć obligacje stałokuponowe, zwłaszcza o dłuższym terminie wykupu. Pamiętaj jednak, że żaden scenariusz nie jest pewny.
- Weź pod uwagę termin wykupu i ryzyko zmiany ceny. Im dłużej pozostaje do wykupu, tym mocniej cena obligacji stałokuponowej reaguje na zmianę rentowności. Przy spadku stóp może to zwiększyć zysk, ale przy ich wzroście — pogłębić stratę. Jeśli planujesz trzymać papier do wykupu, krótkoterminowe wahania ceny mogą mieć mniejsze znaczenie. Jeżeli jednak możesz potrzebować sprzedać go wcześniej, sprawdź możliwą cenę rynkową i koszty transakcji.
- Na koniec sprawdź warunki emisji i realny wynik. Przed zakupem przeczytaj list emisyjny i zweryfikuj częstotliwość wypłat, sposób aktualizacji kuponu, wysokość marży, zasady wcześniejszego wykupu lub sprzedaży oraz opłaty. W obligacjach indeksowanych inflacją pierwszy okres może mieć stałe oprocentowanie, a późniejsze odsetki mogą zależeć od inflacji z poprzedniego okresu. Uwzględnij również standardowy, 19-procentowy podatek od zysków kapitałowych oraz wpływ inflacji na siłę nabywczą otrzymanych pieniędzy.
Źródła:
- https://subiektywnieofinansach.pl/rentownosc-japonskich-obligacji/
- https://strefainwestorow.pl/artykuly/obligacje/20200427/obligacje-indeksowane-inflacja
- https://jakoszczedzacpieniadze.pl/obligacje-skarbowe-i-inflacja-kalkulator
- https://www.vigcq-tfi.pl/aktualnosci,kiedy-kupowac-obligacje-stalo-a-kiedy-zmiennokuponowe/cid/6.html
- https://www.kupfundusz.pl/blog/211/obligacje-skarbowe-praktyczny-poradnik-inwestora
- https://funduszowe.pl/fundusze-obligacji/
Najczęstsze pytania i odpowiedzi (FAQ)
Jak inflacja wpływa na realny zysk z obligacji japońskich?
Realny wynik zależy nie tylko od rentowności, lecz także od inflacji, podatków i — w przypadku inwestora zagranicznego — zmian kursu jena oraz kosztów zabezpieczenia waluty. Przy inflacji wyższej niż nominalna rentowność siła nabywcza zysku może maleć.
Dlaczego wzrost stóp procentowych może obniżyć ceny starszych obligacji?
Nowe emisje zwykle oferują wyższe oprocentowanie, więc starsze papiery z niższym kuponem stają się mniej atrakcyjne i mogą tracić na cenie. Wrażliwość jest zazwyczaj większa w przypadku obligacji o dłuższym terminie wykupu.
Czy obligacje indeksowane inflacją zawsze chronią oszczędności?
Nie. Mogą ograniczać skutki inflacji, ale wynik zależy między innymi od oprocentowania w pierwszym okresie, późniejszej marży, podatku i faktycznego wzrostu cen. Jeśli inflacja przewyższy zysk po opodatkowaniu, oszczędności mogą stracić realną wartość.
Jak powrót japońskiego kapitału do kraju może wpłynąć na polski dług?
Jeśli japońscy inwestorzy przeniosą część środków z zagranicznych obligacji na rynek krajowy, popyt na polskie papiery może osłabnąć. Niższy popyt może obniżyć ich ceny i podnieść rentowności, zwiększając koszt finansowania polskiego długu.
Czym różni się obligacja stałokuponowa od zmiennokuponowej?
W stałokuponowej oprocentowanie pozostaje niezmienne przez określony czas, a w zmiennokuponowej jest okresowo aktualizowane, na przykład na podstawie stopy referencyjnej powiększonej o marżę. Zmienny kupon może lepiej reagować na wzrost stóp, natomiast stały może zyskać na atrakcyjności, gdy stopy spadają.