Bartosz Tomczyk
Planując firmę lub nowy produkt, zaczynam od dwóch pytań: ile muszę sprzedać, by pokryć koszty, i jaka część przychodów zostaje w zysku? Na pierwsze odpowiada próg rentowności, a na drugie — wskaźnik ROS. Razem pokazują minimalny poziom sprzedaży oraz to, jak skutecznie firma zamienia przychody w zysk.
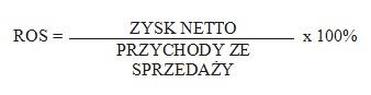
- Wskaźnik ROS oblicza się według wzoru: (zysk netto / przychody ze sprzedaży) × 100%. Pokazuje, jaka część przychodów pozostaje firmie jako zysk po uwzględnieniu kosztów, odsetek i podatków.
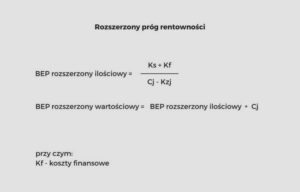
- Próg rentowności określa minimalną sprzedaż potrzebną do pokrycia kosztów. W sztukach oblicza się go, dzieląc koszty stałe przez różnicę między ceną jednostkową a jednostkowym kosztem zmiennym; wynik w sztukach należy zaokrąglić w górę.
- ROS i próg rentowności odpowiadają na różne pytania: pierwszy mierzy rentowność sprzedaży, a drugi wskazuje, jaki poziom sprzedaży pozwala uniknąć straty.
- Dokładne obliczenia wymagają uwzględnienia wszystkich kosztów, między innymi prowizji, dostaw, zwrotów, ubezpieczeń i licencji, a także rzeczywistych cen po rabatach i promocjach.
- Interpretuj wyniki w kontekście branży i modelu biznesowego. Usługi, produkcja i handel mają różne struktury kosztów, dlatego nie istnieje jeden uniwersalny poziom ROS właściwy dla każdej firmy.
- Regularnie aktualizuj dane i porównuj wyniki z poprzednimi okresami, uwzględniając sezonowość. Spadek ROS lub wzrost progu rentowności może sygnalizować rosnące koszty, słabszy popyt albo zbyt niskie ceny.
- Wykorzystuj wskaźniki jako wsparcie decyzji, a nie gwarancję przyszłych wyników. Testuj różne scenariusze i reaguj na odchylenia, rozważając optymalizację kosztów, zmianę cen lub negocjacje z dostawcami.
ROS, czyli Return on Sales, mierzy rentowność sprzedaży netto. Obliczam go według wzoru: ROS = (zysk netto / przychody ze sprzedaży) × 100%. Ponieważ zysk netto uwzględnia koszty działalności, odsetki i podatki, wskaźnik informuje, jaka część każdej złotówki przychodu zostaje firmie po ich pokryciu.
Przykład: sklep odzieżowy osiągnął 500 000 zł przychodów i 80 000 zł zysku netto. Obliczenie wygląda tak: (80 000 / 500 000) × 100% = 16%. Z każdej złotówki sprzedaży zostaje więc 16 groszy zysku netto. Z kolei biuro rachunkowe, które uzyskuje 150 000 zł przychodów i 95 000 zł zysku, osiąga ROS na poziomie około 63,3%. Tak wysoki wynik może wynikać z niewielkich kosztów zmiennych.
Ile bukietów musi sprzedać kwiaciarnia, by wyjść na zero?
Próg rentowności to poziom, przy którym przychody pokrywają koszty, a wynik finansowy wynosi zero. Poniżej firma ponosi stratę, natomiast sprzedaż ponad próg może zwiększać zysk. Do obliczeń potrzebuję kosztów stałych, ceny jednej sztuki i przypadającego na nią kosztu zmiennego.
Najpierw obliczam marżę jednostkową, odejmując koszt zmienny od ceny. Następnie stosuję wzór: próg rentowności w sztukach = koszty stałe / (cena jednostkowa – koszt zmienny jednostkowy). Koszty stałe, takie jak czynsz, ubezpieczenie czy opłaty za oprogramowanie, nie zależą bezpośrednio od liczby sprzedanych produktów. Z kolei koszty zmienne — na przykład wydatki na surowce, opakowania, wysyłkę lub prowizje — rosną wraz ze sprzedażą.
Sprawdźmy to na przykładzie kwiaciarni. Jej miesięczne koszty stałe wynoszą 6 000 zł, średnia cena bukietu to 50 zł, a koszt kwiatów i opakowania — 20 zł. Marża jednostkowa wynosi zatem 50 zł – 20 zł = 30 zł. Dzielę 6 000 zł przez 30 zł i otrzymuję 200 bukietów miesięcznie — tyle kwiaciarnia musi sprzedać, by pokryć koszty.
Próg rentowności mogę również wyrazić w złotówkach. Mnożę liczbę bukietów przez cenę: 200 × 50 zł = 10 000 zł przychodów. Kwota ta zakłada utrzymanie wskazanej ceny i kosztu jednostkowego. Każdy bukiet sprzedany ponad próg wnosi 30 zł marży, która pokrywa ewentualne dodatkowe koszty i pomaga wypracować zysk.
Oba wskaźniki odpowiadają na różne pytania, dlatego nie zastępuję jednego drugim. Próg rentowności wskazuje minimalną potrzebną sprzedaż, a ROS — ile zysku netto firma generuje w stosunku do przychodów. W biznesplanie wykorzystuję pierwszy wskaźnik do ustalania celów sprzedażowych, budżetu i potrzebnego finansowania, a drugi do oceny, czy ceny i koszty pozwalają prowadzić opłacalną działalność.
Interpretując ROS, porównuję firmę przede wszystkim z przedsiębiorstwami z tej samej branży. Usługi, takie jak księgowość czy marketing, mogą osiągać wyższe wartości, bo często wymagają mniej materiałów i ponoszą niższe koszty zmienne. Produkcja wydaje pieniądze na surowce, sprzęt i utrzymanie procesów, natomiast handel detaliczny zwykle mierzy się z silną presją cenową i kosztami dystrybucji. Dlatego ROS na poziomie 16% może być dobrym wynikiem w handlu, ale w firmie usługowej trzeba ocenić go w kontekście jej modelu działania.
Regularnie aktualizuję obliczenia, ponieważ ceny i koszty się zmieniają. Wyższy czynsz zwiększa koszty stałe, droższe surowce podnoszą koszt zmienny, a rabaty obniżają cenę produktu — każda z tych zmian może podnieść próg rentowności. Z kolei spadający ROS może sygnalizować, że koszty rosną szybciej niż przychody, popyt słabnie albo ceny są zbyt niskie. Rosnący wskaźnik może zaś wynikać z lepszej organizacji, automatyzacji, oszczędności lub trafniejszej polityki cenowej.
Przede wszystkim pilnuję, by uwzględnić wszystkie wydatki. Łatwo pominąć ubezpieczenia, licencje, prowizje czy dostawę, a wtedy próg okaże się zbyt niski, a rentowność — lepsza, niż jest w rzeczywistości. Sprawdzam też, czy cena uwzględnia rabaty i promocje oraz czy dane dotyczą tego samego okresu. Ponieważ pojedynczy wynik nie pokazuje trendu, porównuję miesiące, kwartały lub lata i biorę pod uwagę sezonowość działalności.
Traktuję próg rentowności i ROS jako narzędzia wspierające decyzje, a nie gwarancję przyszłego wyniku. Pomagają ocenić, czy planowana sprzedaż jest realistyczna, czy cena pokrywa koszty oraz jaki zapas bezpieczeństwa firma ma ponad próg. Przy bardziej złożonym biznesplanie warto skonsultować założenia ze specjalistą od analizy finansowej, który może wskazać pominięte koszty lub zbyt optymistyczne prognozy.
Jak poprawnie obliczyć rentowność i uniknąć błędów
Poniższa lista przedstawia kolejne etapy obliczania rentowności: najpierw uporządkuj dane i wyznacz próg rentowności, a następnie oblicz wskaźnik ROS. Na koniec oceń wyniki na tle branży i porównaj je z danymi z poprzednich okresów.
- Rozdziel koszty stałe i zmienne. Do kosztów stałych zalicz czynsz, wynagrodzenia, ubezpieczenia oraz opłaty za oprogramowanie — nie zależą one bezpośrednio od liczby sprzedanych produktów. Z kolei koszty zmienne przypisz do jednostki sprzedaży i uwzględnij materiały, opakowania, wysyłkę oraz prowizje. Jeśli pominiesz którąś z tych pozycji, możesz zaniżyć próg rentowności i zawyżyć ocenę zysku.
- Oblicz próg rentowności dla produktu lub usługi. Od ceny jednostkowej odejmij jednostkowy koszt zmienny, aby ustalić marżę pokrycia. Następnie podziel koszty stałe przez tę marżę: próg rentowności w sztukach = koszty stałe / (cena jednostkowa − koszt zmienny jednostkowy). Wynik wskazuje minimalną sprzedaż potrzebną do pokrycia kosztów. Aby obliczyć próg w złotych, pomnóż liczbę jednostek przez cenę. Jeśli cena nie pokrywa kosztu zmiennego, skoryguj założenia — taka sprzedaż nie pokryje nawet kosztów stałych.
- Wylicz ROS na podstawie zysku netto i przychodów ze sprzedaży. Zastosuj wzór: ROS = (zysk netto / przychody ze sprzedaży) × 100%. Zysk netto uwzględnia wszystkie koszty, w tym operacyjne, podatki i odsetki. Dlatego ROS pokazuje, jaki procent przychodów pozostaje firmie jako zysk. Nie zastępuj zysku netto marżą jednostkową ani samym wynikiem operacyjnym.
- Sprawdź, czy założenia odpowiadają rzeczywistości. Uwzględnij faktyczne ceny, rabaty i promocje oraz aktualne koszty surowców, pracy, logistyki i finansowania. Zbyt optymistyczna cena sprzedaży lub nieaktualne dane mogą stworzyć fałszywe poczucie bezpieczeństwa. Przygotuj też w biznesplanie warianty na wypadek spadku popytu lub wzrostu kosztów.
- Interpretuj wyniki w kontekście branży i obserwuj ich zmianę. Sprzedaż poniżej progu oznacza stratę, natomiast każda kolejna sprzedana jednostka po jego przekroczeniu zwiększa wynik. Wysoki ROS zwykle świadczy o dobrej kontroli kosztów, a niski może sygnalizować nadmierne wydatki lub zbyt niskie ceny. Porównuj jednak firmy z uwzględnieniem branży: usługi często generują niższe koszty zmienne niż produkcja, a handel detaliczny zwykle zmaga się z silną presją na marże. Regularnie zestawiaj wyniki z danymi z poprzednich okresów. Jeśli ROS spada lub próg rentowności rośnie, rozważ optymalizację kosztów, zmianę cen albo negocjacje z dostawcami.
| Obszar analizy | Dane lub założenia | Przykład obliczenia | Wynik | Typowy błąd i sposób ograniczenia ryzyka | Rekomendowana częstotliwość kontroli |
|---|---|---|---|---|---|
| ROS — rentowność sprzedaży netto | Zysk netto: 80 000 zł; przychody netto ze sprzedaży: 500 000 zł | (80 000 zł ÷ 500 000 zł) × 100% | 16%; z każdej 1 zł przychodu pozostaje 0,16 zł zysku netto | Użycie zysku operacyjnego zamiast netto; należy konsekwentnie uwzględnić podatki i odsetki | Co miesiąc; dodatkowo po zamknięciu kwartału |
| Próg rentowności w sztukach | Koszty stałe: 6 000 zł/mies.; cena: 50 zł/szt.; koszt zmienny: 20 zł/szt. | 6 000 zł ÷ (50 zł − 20 zł) | 200 szt./mies.; poniżej tej sprzedaży działalność nie pokrywa wszystkich kosztów | Pominięcie prowizji, opakowań lub wysyłki w koszcie zmiennym; sprawdź koszt każdej sprzedanej jednostki | Co miesiąc i po zmianie cen lub kosztów |
| Próg rentowności w złotych | Próg ilościowy: 200 szt.; cena jednostkowa: 50 zł | 200 × 50 zł | 10 000 zł przychodu netto/mies. | Liczenie od ceny brutto; porównuj wartości w tej samej konwencji, najlepiej netto | Co miesiąc |
| Marża pokrycia na jednostkę | Cena: 50 zł; koszt zmienny: 20 zł | 50 zł − 20 zł | 30 zł na sztukę; marża pokrycia: 60% ceny | Nieuwzględnienie rabatów i zwrotów; użyj średniej ceny faktycznie uzyskanej | Co miesiąc lub przy każdej zmianie cennika |
| Koszty stałe | Czynsz: 3 000 zł; pozostałe koszty stałe: 3 000 zł; razem: 6 000 zł/mies. | 3 000 zł + 3 000 zł | 6 000 zł/mies.; koszty te występują także przy zerowej sprzedaży | Pominięcie ubezpieczenia, licencji, amortyzacji lub wynagrodzeń; uzgodnij listę z księgowością | Co miesiąc; pełny przegląd co kwartał |
| Koszty zmienne | Surowce, opakowania, prowizje, transport; przykład: 20 zł/szt. | 20 zł × 250 szt. | 5 000 zł przy sprzedaży 250 szt. | Ujęcie kosztu transportu wyłącznie w kosztach stałych, mimo że zależy od liczby zamówień | Co miesiąc; przy zmianach cen dostawców |
| Wpływ pominiętego kosztu zmiennego | Rzeczywisty koszt: 23 zł/szt.; w kalkulacji błędnie przyjęto: 20 zł/szt.; koszty stałe: 6 000 zł | 6 000 zł ÷ (50 zł − 23 zł) ≈ 222,2 szt. | Próg wynosi 223 szt. po zaokrągleniu w górę, a nie 200 szt.; różnica: 23 szt. | Zaokrąglanie progu w dół zaniża wymagany poziom sprzedaży; dla sztuk zaokrąglaj w górę | Po każdej aktualizacji kosztów jednostkowych |
| Wpływ wzrostu kosztów stałych | Koszty stałe rosną z 6 000 zł do 7 200 zł; marża jednostkowa: 30 zł | 7 200 zł ÷ 30 zł | 240 szt.; wzrost progu o 40 szt., czyli 20% | Utrzymywanie poprzedniego celu sprzedaży po podwyżce czynszu lub wynagrodzeń | Niezwłocznie po zmianie kosztów; potem co miesiąc |
| Wpływ obniżki ceny | Cena spada z 50 zł do 45 zł; koszt zmienny: 20 zł; koszty stałe: 6 000 zł | 6 000 zł ÷ (45 zł − 20 zł) | 240 szt.; wzrost progu z 200 do 240 szt., czyli o 20% | Ocena promocji wyłącznie na podstawie wzrostu liczby zamówień; sprawdź marżę po rabacie | Przed promocją, w jej trakcie i po zakończeniu |
| ROS w handlu detalicznym — przykład | Przychody: 500 000 zł; zysk netto: 80 000 zł | (80 000 zł ÷ 500 000 zł) × 100% | 16% w tym przykładzie; wynik porównuj z firmami o podobnym asortymencie i modelu sprzedaży | Traktowanie jednej wartości jako uniwersalnego standardu dla całego handlu | Co miesiąc; porównanie z poprzednim rokiem co kwartał |
| ROS w usługach — przykład | Przychody: 150 000 zł; zysk netto: 95 000 zł | (95 000 zł ÷ 150 000 zł) × 100% | 63,3%; sprawdź, czy prawidłowo ujęto wynagrodzenia, podwykonawców i koszty pracy właściciela | Porównywanie firmy usługowej bezpośrednio z producentem lub detalistą | Co miesiąc; analizuj także obłożenie i stawki |
| Porównanie branż | Usługi: często niższy udział kosztów materiałowych; produkcja: materiały i amortyzacja; handel: zakup towaru i dystrybucja | Porównaj ROS, strukturę kosztów i okresy rozliczeniowe firm o podobnym modelu | Brak jednej wartości ROS właściwej dla wszystkich branż | Porównanie różnych okresów, zasad księgowych lub modeli biznesowych; ujednolić definicje i zakres danych | Co kwartał lub półrocze |
| Zmiana ROS w czasie | ROS w I kwartale: 12%; ROS w II kwartale: 9% | 9% − 12% | Spadek o 3 punkty procentowe; sprawdź ceny, rabaty, koszty i strukturę sprzedaży | Mylenie różnicy w punktach procentowych ze zmianą procentową; podawaj obie miary jasno | Co miesiąc; trend oceniaj w ujęciu kroczącym za 3–12 miesięcy |
| Aktualność danych | Data zamknięcia okresu, kompletność faktur, korekty, zwroty, rabaty i rozliczenia międzyokresowe | Porównaj raport sprzedaży z księgą przychodów i kosztów lub księgą rachunkową | Jeden zamknięty i uzgodniony zestaw danych na każdy miesiąc | Obliczenie wskaźnika z danych częściowych; oznaczaj okres, źródło i datę aktualizacji | Co miesiąc, po zamknięciu ksiąg |
| Minimalny zestaw danych do analizy | Przychody netto, zysk netto, koszty stałe, koszt zmienny na jednostkę, cena netto, wolumen sprzedaży | Uzupełnij wszystkie 6 pozycji dla tego samego okresu | Możliwość obliczenia ROS, marży jednostkowej i progu rentowności | Mieszanie danych miesięcznych z kwartalnymi lub rocznymi; stosuj jednakowe okresy i jednostki | Co miesiąc; kontrola kompletności przed każdą decyzją cenową |
| Test wrażliwości wyniku | Przelicz wariant bazowy oraz zmianę ceny, kosztu zmiennego i kosztów stałych o 5% i 10% | Wykonaj co najmniej 7 scenariuszy: bazowy oraz ±5% i ±10% dla 3 kluczowych zmiennych | Zakres możliwego progu rentowności i ROS zamiast jednej pozornie pewnej prognozy | Opieranie decyzji na jednym scenariuszu; dokumentuj założenia każdego wariantu | Co kwartał oraz przed większą zmianą cen lub inwestycją |
Koszty stałe i zmienne, które najczęściej zaburzają wyniki
Wyniki często obciążają koszty, które na pierwszy rzut oka wydają się niewielkie, lecz w skali miesiąca mocno uszczuplają marżę. Do stałych zaliczam czynsz, pensje, ubezpieczenia oraz opłaty za oprogramowanie i licencje — ponoszę je nawet wtedy, gdy sprzedaż spada. Z kolei koszty zmienne rosną wraz z liczbą zamówień i obejmują między innymi surowce, opakowania, wysyłkę, prowizje oraz rabaty. Dlatego uwzględniam także koszty zwrotów i prowizje od płatności; pominięcie ich sprawiłoby, że wynik wyglądałby lepiej, niż jest w rzeczywistości.
Błędne przypisywanie wydatków do kategorii również zniekształca obraz firmy. Wynagrodzenie pracownika może być stałe, natomiast premia zależna od sprzedaży — zmienna. Podobnie rachunek za energię składa się niekiedy z części stałej i części zależnej od produkcji. Gdy rosną jednostkowe koszty zmienne, marża na każdej sztuce maleje, a próg rentowności przesuwa się w górę. Obliczam go, dzieląc koszty stałe przez różnicę między ceną sprzedaży a jednostkowym kosztem zmiennym. Sprzedaż kolejnych produktów ponad ten próg zwiększa zysk, pod warunkiem że rzetelnie uwzględniam cenę i koszty.
Marża topnieje, a próg rentowności rośnie — liczby, które zmieniają decyzje
Co miesiąc sprawdzam koszty i porównuję je z przychodami oraz wynikami z poprzednich okresów. Przy stałych wydatkach wynoszących 7 200 zł, cenie usługi 48 zł i koszcie zmiennym 18 zł marża jednostkowa wynosi 30 zł, a próg rentowności — 240 usług. Jeśli cena materiałów wzrośnie o 4 zł, marża spadnie do 26 zł, a wymagany wolumen zwiększy się do około 277 usług. Takie obliczenie pomaga ustalić, czy problem wynika z cen dostawców, cennika, zbyt dużego zaplecza czy słabszej sprzedaży.
Na wynik wpływają także promocje, sezonowość i nieaktualne założenia. Gdy planuję sprzedaż po cenie regularnej, lecz wiele zamówień realizuję z rabatem, przychód z każdej sztuki spada, choć koszty pracy i logistyki często pozostają bez zmian. Ponadto śledzę ROS, czyli udział zysku netto w przychodach. Spadek tego wskaźnika może oznaczać, że wydatki rosną szybciej niż sprzedaż albo marże są zbyt niskie. Porównuję ROS z wynikami z poprzednich miesięcy oraz firmami z podobnej branży, ponieważ handel, produkcja i usługi mają różne struktury kosztów. Dzięki temu odróżniam chwilowy wzrost obrotów od trwałej poprawy rentowności.
Wskazówka: dzieląc koszty na stałe i zmienne, analizuj je przy różnych poziomach sprzedaży — wydatek stały, taki jak abonament za oprogramowanie, może stać się zmienny, jeśli jego wysokość zależy od liczby użytkowników lub transakcji.
Jak porównywać rentowność z uwzględnieniem specyfiki branży
Porównując rentowność firm, najpierw sprawdzam, czy działają w podobnej branży i stosują zbliżony model biznesowy. Ta sama marża może być świetnym wynikiem dla sklepu, a przeciętnym — dla firmy usługowej. Handel zwykle opiera się na dużej liczbie transakcji i niewielkim zysku z każdej sprzedaży. Z kolei usługi specjalistyczne mogą przynosić wyższą marżę, ponieważ wymagają mniej materiałów i miejsca do magazynowania. Bez tego kontekstu pojedyncza liczba łatwo prowadzi do błędnych wniosków.
Najpierw analizuję ROS, czyli rentowność sprzedaży netto. Obliczam go, dzieląc zysk netto przez przychody ze sprzedaży, a następnie mnożąc wynik przez 100%. Jeśli firma osiąga 72 000 zł zysku netto przy przychodach wynoszących 900 000 zł, jej ROS wynosi 8%. Oznacza to, że z każdej złotówki sprzedaży zostaje 8 groszy zysku po uwzględnieniu kosztów działalności, odsetek i podatków. Wynik porównuję przede wszystkim z rezultatami firm o podobnym profilu, a nie z przypadkową średnią rynkową.
Ważny jest również próg rentowności — poziom sprzedaży, przy którym przychody pokrywają koszty stałe i zmienne. Skoro już tu jesteś, Sprawdź, jak obliczyć próg rentowności krok po kroku. Dla produktu obliczam go, dzieląc koszty stałe przez różnicę między ceną jednostkową a zmiennym kosztem jednostkowym. Załóżmy, że miesięczne koszty stałe wynoszą 8 400 zł, produkt kosztuje 70 zł, a jego przygotowanie i dostawa — 42 zł. Marża na pokrycie kosztów wynosi wtedy 28 zł, więc firma musi sprzedać 300 sztuk, aby osiągnąć punkt równowagi. Następnie zestawiam ten wynik z rzeczywistym popytem i sezonowością, bo sam próg nie przesądza o tym, czy cel jest osiągalny.
Co naprawdę mówi marża o kondycji firmy?
W usługach, takich jak księgowość czy doradztwo, głównymi kosztami bywają czas pracy zespołu, wynagrodzenia i oprogramowanie. W produkcji większe znaczenie mają surowce, energia, maszyny, serwis oraz zapasy, natomiast handel detaliczny ponosi także koszty zakupu towaru, magazynu, transportu, zwrotów i promocji. Dlatego nie oczekuję takiego samego ROS od agencji projektowej, fabryki mebli i sklepu internetowego. Zamiast tego sprawdzam, czy marża odpowiada strukturze kosztów i sposobowi zarabiania firmy.
Uwzględniam również skalę działalności i tempo obrotu. Sklep może osiągać ROS na poziomie 5%, a mimo to generować solidny zysk dzięki szybkiej rotacji zapasów i dużej liczbie transakcji. Z kolei firma usługowa z ROS równym 18% może mieć ograniczone możliwości wzrostu, jeśli jej przychody zależą głównie od liczby godzin pracy zespołu. Dlatego uzupełniam analizę o marżę brutto, rotację zapasów, koszty pracy, zadłużenie i przepływy pieniężne. Zysk księgowy nie zawsze oznacza, że firma ma środki na bieżące rachunki.
Analizując kilka okresów, łatwiej dostrzegam, czy rentowność rośnie, czy spada. Niższy ROS może wynikać z droższych materiałów, wyższych płac, rabatów albo słabszego popytu. Natomiast wzrost może świadczyć o lepszej kontroli kosztów, automatyzacji lub korzystniejszej strukturze sprzedaży. Sprawdzam dane przynajmniej raz na kwartał i porównuję je z analogicznym okresem poprzedniego roku, zwłaszcza w branżach sezonowych. Ponadto aktualizuję założenia dotyczące cen oraz kosztów stałych i zmiennych, ponieważ nawet niewielka zmiana może przesunąć próg rentowności.
Przed porównaniem firm sprawdzam, czy podobnie ujmują koszty, amortyzację i zdarzenia jednorazowe. Wydatek na uruchomienie nowej linii produkcyjnej może obniżyć zysk w danym okresie, choć codzienna działalność nadal pozostaje efektywna. Z drugiej strony pominięcie prowizji, kosztów wysyłki, ubezpieczeń lub licencji może sztucznie zawyżyć rentowność. Uwzględniam też rabaty i zwroty, ponieważ przychód z cennika nie zawsze odpowiada kwocie, która faktycznie zostaje w firmie.
Na koniec odnoszę wskaźniki do realiów rynku, takich jak konkurencja, siła dostawców, typowa długość umów i sezonowość popytu. Nie szukam jednej uniwersalnej wartości, która oznaczałaby sukces w każdej branży. Zamiast tego sprawdzam, jak firma wypada na tle podobnych przedsiębiorstw, czy jej wynik poprawia się w czasie i jaki zapas sprzedaży ma ponad progiem rentowności. Dzięki temu oceniam nie tylko, ile biznes zarabia, lecz także jak dobrze znosi wzrost kosztów lub chwilowy spadek sprzedaży.
Wskazówka: porównując ROS firm sezonowych, zestawiaj te same okresy rok do roku — wynik sklepu w szczycie świątecznej sprzedaży może być mylący w porównaniu ze spokojnym kwartałem konkurenta.
Regularna aktualizacja danych jako sposób na trafniejsze decyzje finansowe
Regularnie aktualizuj dane finansowe, aby szybciej dostrzegać zmiany kosztów, sprzedaży i rentowności. Dzięki temu podejmiesz decyzje na podstawie aktualnej sytuacji firmy. Poniżej znajdziesz najważniejsze obszary, które warto systematycznie kontrolować.
- Aktualizuj koszty stałe i zmienne. Uwzględniaj między innymi czynsz, wynagrodzenia, ubezpieczenia, ceny surowców, opakowań, wysyłki i prowizji. Jeśli pominiesz wydatki, zaniżysz próg rentowności i błędnie ocenisz opłacalność.
- Weryfikuj ceny i przychody ze sprzedaży. Sprawdzaj, czy przyjęte ceny nadal odpowiadają warunkom rynkowym, a obliczając przychody, uwzględniaj rabaty i promocje. W przeciwnym razie zbyt optymistyczne założenia mogą zawyżyć oczekiwaną rentowność.
- Przeliczaj próg rentowności. Zmiana kosztów stałych, kosztu jednostkowego lub ceny produktu wpływa na minimalną sprzedaż potrzebną do pokrycia kosztów. Dlatego porównuj wyliczony próg z rzeczywistą sprzedażą, by ocenić ryzyko strat i wyznaczać realistyczne cele.
- Śledź wskaźnik ROS w czasie. ROS pokazuje, jaka część przychodów pozostaje firmie jako zysk netto po odjęciu kosztów, podatków i odsetek. Jeśli wskaźnik spada, może to sygnalizować rosnące wydatki lub słabszy popyt. Z kolei wzrost może oznaczać poprawę efektywności, na przykład dzięki optymalizacji kosztów lub zmianie cen.
- Uwzględniaj specyfikę branży. Porównuj wyniki z firmami o podobnym profilu, ponieważ typowe marże i koszty różnią się w usługach, produkcji i handlu. Na przykład wysoki ROS częściej występuje w usługach o niskich kosztach zmiennych, a niższy — w produkcji i handlu.
- Reaguj na wykryte odchylenia. Gdy rosną koszty lub spada sprzedaż, rozważ oszczędności, negocjacje z dostawcami, korektę cen albo zmianę oferty. Ponadto aktualne dane ułatwiają planowanie budżetu, promocji i potrzebnego finansowania.