Bartosz Tomczyk
Rentowność netto firmy pokazuje, jaka część przychodów pozostaje zyskiem po odliczeniu wszystkich kosztów i podatków. Aby ją obliczyć, wystarczy zastosować odpowiedni wzór i zestawić wynik z danymi z poprzednich okresów lub z rezultatami podobnych firm. W artykule wyjaśniam, jak krok po kroku obliczyć rentowność netto oraz jak ocenić, czy uzyskany wynik świadczy o dobrej kondycji przedsiębiorstwa.
- Rentowność netto = (zysk netto ÷ przychody ze sprzedaży) × 100%.
- Wskaźnik pokazuje, ile zysku zostaje z każdej złotówki przychodu.
- Wynik ujemny oznacza stratę; 0% — brak zysku.
- Porównuj te same okresy, uwzględniając sezonowość i jednorazowe wydatki.
- Oceniaj wynik na tle wcześniejszych danych, planu i firm z tej samej branży.
- Sprawdzaj przyczyny zmian w przychodach, kosztach i inwestycjach.
- Uzupełniaj analizę o ROA, ROE, ROI, płynność i zadłużenie.
Rentowność netto sprzedaży określa, jaka część przychodów zostaje firmie jako zysk po odjęciu kosztów, podatków i odsetek. Obliczysz ją ze wzoru: rentowność netto = (zysk netto ÷ przychody ze sprzedaży) × 100%. Zysk netto to kwota pozostała po odjęciu wszystkich kosztów od przychodów, a przychody ze sprzedaży obejmują wpływy ze sprzedaży produktów, towarów lub usług. Porównuj dane z tego samego okresu — na przykład miesiąca, kwartału lub roku — najlepiej na podstawie rachunku zysków i strat. Jak interesują cię takie tematy, poznaj ilościowy próg rentowności i unikaj strat.
Załóżmy, że firma uzyskała w kwartale 250 000 zł przychodów ze sprzedaży, a jej zysk netto wyniósł 20 000 zł. Obliczenie: (20 000 ÷ 250 000) × 100% = 8%. Firma zachowała więc 8 groszy czystego zysku z każdej złotówki przychodu. Wynik 0% oznacza, że przychody równoważą koszty, a wartość ujemna — stratę. Dlatego sam wysoki obrót nie świadczy o dobrej kondycji przedsiębiorstwa; liczy się zysk pozostały po rozliczeniu wydatków.
Co naprawdę kryje się za zmianą marży firmy?
Wskaźnik oceniaj na tle wcześniejszych wyników firmy, planu finansowego i średniej branżowej. Nie ma jednej wartości dobrej dla wszystkich, ponieważ marże różnią się między handlem, produkcją i usługami. Spadek może wynikać z droższych surowców, wyższych kosztów pracy, słabszej sprzedaży lub większych wydatków na marketing. Może też towarzyszyć inwestycji, która obniża bieżący wynik, ale ma przynieść przyszłe zyski. Najpierw sprawdź, czy zmieniły się przychody, koszty, czy oba te elementy.
Odróżniaj rentowność netto sprzedaży od rentowności brutto, którą oblicza się na podstawie zysku przed podatkiem i innymi obciążeniami. Porównując firmy, upewnij się więc, że analizujesz ten sam wariant. Pełniejszy obraz zapewnią dodatkowe miary: ROA odnosi zysk netto do aktywów, ROE — do kapitału własnego, a ROI pomaga ocenić zwrot z inwestycji. Analizuj wskaźniki regularnie, na przykład co miesiąc, i zestawiaj je z danymi o płynności, zadłużeniu oraz strukturze kosztów. Dzięki temu łatwiej zdecydować, czy skorygować ceny, ograniczyć wydatki lub zmienić strategię sprzedaży.
Jak ocenić rentowność netto przedsiębiorstwa?
Oblicz, jaka część przychodów zostaje firmie po odjęciu kosztów, podatków i odsetek, a następnie porównaj wynik z wcześniejszymi okresami i branżą.
- Wybierz okres i zbierz dane. Przygotuj rachunek zysków i strat za miesiąc, kwartał lub rok. Zbierz przychody ze sprzedaży i zysk netto z tego samego okresu. Zysk netto uwzględnia wszystkie koszty i obciążenia, w tym podatki oraz odsetki.
- Oblicz wskaźnik. Podziel zysk netto przez przychody ze sprzedaży, a następnie pomnóż wynik przez 100%: rentowność netto sprzedaży = (zysk netto / przychody ze sprzedaży) × 100%. Wynik 40% oznacza, że firma uzyskała 40 groszy zysku netto z każdej złotówki przychodu.
- Porównaj wyniki. Zestaw wskaźnik z poprzednimi okresami, planem finansowym, wynikami konkurentów i średnią branżową. Nie kieruj się samą wysokością obrotów: duże przychody nie gwarantują zysku, a oczekiwana rentowność zależy od branży i modelu działalności.
- Ustal przyczynę zmian. Gdy wskaźnik spada, sprawdź koszty, poziom sprzedaży i działania konkurencji. Weź też pod uwagę inwestycje w rozwój — mogą obniżyć rentowność w krótkim okresie, ale przynieść korzyści w przyszłości.
- Wprowadź zmiany i monitoruj efekty. W zależności od przyczyny zwiększ przychody, zmień ceny, ogranicz koszty lub skoryguj strategię. Obliczaj wskaźnik regularnie, aby ocenić skutki działań i szybko reagować na pogorszenie wyników.
| Miara | Wzór | Przykład / ocena |
|---|---|---|
| Przychód | Sprzedaż przed kosztami | 500 000 zł |
| Zysk brutto | Przychód − koszty przed podatkiem | 100 000 zł |
| Zysk netto | Przychód − wszystkie koszty − podatki | 60 000 zł |
| Rentowność brutto | (Zysk brutto ÷ przychód) × 100% | 20% |
| Rentowność netto | (Zysk netto ÷ przychód) × 100% | 12% · 12 zł zysku z 100 zł sprzedaży |
| Porównanie | Ten sam wzór i okres | Poprzedni okres: 10% → wzrost; branża: 15% → poniżej średniej |
Jak ocenić zysk firmy po uwzględnieniu wszystkich kosztów i podatków
Aby ustalić, ile firma zarobiła, uwzględnij nie tylko przychody, lecz także koszty działalności, odsetki i podatki. Do wydatków zalicz m.in. zakup towarów i surowców, wynagrodzenia, składki, czynsz, media, marketing, księgowość, amortyzację oraz wysyłkę.
Zysk netto obliczysz według wzoru: przychody – koszty stałe – koszty zmienne – odsetki – podatki. Jeśli miesięczne przychody wynoszą 240 000 zł, koszty stałe 42 000 zł, zmienne 126 000 zł, odsetki 3 000 zł, a podatek 13 800 zł, zysk netto wynosi 55 200 zł. Obliczaj go co miesiąc, a następnie porównuj wyniki kwartalne i roczne.
Marżę netto oblicz, dzieląc zysk netto przez przychody ze sprzedaży i mnożąc wynik przez 100%. W podanym przykładzie wynosi 23%, czyli z każdej złotówki przychodu firmie zostaje 23 grosze zysku. Sprawdź też rentowność brutto, która uwzględnia koszty bezpośrednie, oraz operacyjną, obejmującą dodatkowo wydatki związane z codziennym prowadzeniem firmy.
ROI na poziomie 150% — czy inwestycja naprawdę się opłaciła?
ROS pokazuje relację zysku do przychodów ze sprzedaży, ROA — zysku netto do aktywów ogółem, a ROE — zysku netto do kapitału własnego. ROI pozwala ocenić konkretną inwestycję, na przykład kampanię reklamową: przy nakładzie 12 000 zł i przypisanym jej zysku netto 18 000 zł wynosi 150%. W wybranych analizach wykorzystaj też NOPAT, czyli zysk operacyjny po podatku.
Porównuj wyniki z poprzednimi miesiącami, planem finansowym i średnią branżową, ponieważ typowa rentowność różni się między technologią, handlem a budownictwem. Skoro jesteśmy przy tym temacie to poznaj wpływ rentowności na sukces firmy. Spadek marży może sygnalizować wzrost cen surowców, słabszą sprzedaż lub droższy marketing; może też wynikać z inwestycji, które przyniosą korzyści później. Najpierw sprawdź strukturę kosztów i zmiany marży netto.
Oblicz także próg rentowności, czyli poziom sprzedaży, przy którym przychody pokrywają koszty, a wynik wynosi zero. W ujęciu ilościowym podziel koszty stałe przez różnicę między ceną produktu a jednostkowym kosztem zmiennym. Regularnie analizuj zysk i wskaźniki, by ocenić opłacalność cen, kontrolę kosztów oraz możliwości rozwoju; pełniejszy obraz zapewnią też dane o płynności, zadłużeniu i konkurencji.
Wskazówka: porównując zysk netto miesiąc do miesiąca, uwzględnij sezonowość i jednorazowe wydatki — inaczej możesz błędnie uznać chwilowy spadek za trwałe pogorszenie rentowności.
Czym różni się rentowność netto od przychodu i zysku brutto
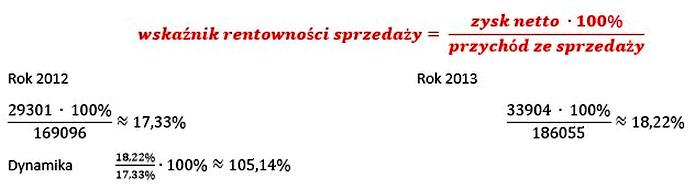
Przychód obejmuje sprzedaż i inne wpływy przed odjęciem kosztów — na przykład 500 000 zł ze sprzedaży usług. Zysk brutto uwzględnia określone koszty, ale nie podatek dochodowy; jego definicja zależy od tego, czy analizujemy rachunkowość firmy, czy rentowność sprzedaży brutto. Z kolei rentowność netto pokazuje, jaka część przychodu pozostaje jako zysk po odjęciu kosztów, odsetek i podatków.
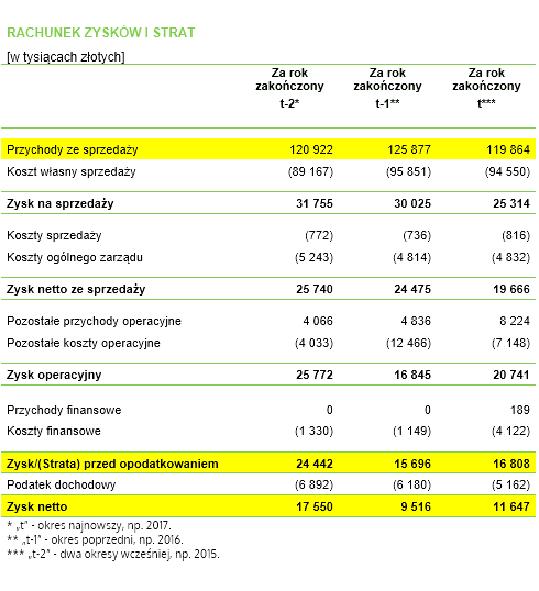
Rentowność netto = zysk netto ÷ przychody ze sprzedaży × 100%. Jeśli firma uzyskała 500 000 zł przychodu i 25 000 zł zysku netto, jej rentowność wynosi 5% — czyli z każdej złotówki przychodu zostaje 5 groszy zysku. Wysoki przychód nie gwarantuje więc dobrej kondycji: duże koszty mogą ograniczyć zysk albo doprowadzić do straty.
Co zostaje firmie po opłaceniu wszystkich kosztów?
Zysk brutto i netto uwzględniają różne obciążenia, dlatego nie należy mylić ich z przychodem ani rentownością. Rentowność brutto sprzedaży obliczamy, dzieląc zysk brutto przez przychody ze sprzedaży; rentowność netto — zysk netto przez te same przychody. Drugi wskaźnik pokazuje, ile firmie faktycznie zostało po rozliczeniu okresu. Warto sprawdzać go regularnie, na przykład co miesiąc, i porównywać z wcześniejszymi wynikami oraz średnią branżową.
Sam wysoki przychód nie wystarczy, by ocenić kondycję firmy. Kluczowe jest to, jaka część wpływów zostaje po pokryciu kosztów i podatków. Regularna analiza rentowności pomaga szybciej dostrzec niekorzystne zmiany.
Na spadek rentowności mogą wpływać droższe surowce, wyższe koszty administracyjne, słabsza sprzedaż lub nowe zobowiązania podatkowe. Czasem obniża ją także inwestycja, która pogarsza bieżący wynik, ale może przynieść późniejsze korzyści. Analiza rachunku zysków i strat pomaga ustalić przyczynę; z kolei zestawienie zysku netto z aktywami lub kapitałem własnym pozwala obliczyć wskaźniki ROA i ROE. Pod tym odnośnikiem znajdziesz wpis, w którym o tym pisaliśmy. Dzięki nim właściciele, menedżerowie, banki i inwestorzy oceniają, jak skutecznie firma zamienia obroty w zysk.
Wskazówka: porównując rentowność netto firmy z innymi przedsiębiorstwami, wybieraj podmioty z tej samej branży — typowe marże mogą się znacznie różnić między sektorami.
Jak porównywać rentowność firmy z wynikami z poprzednich okresów i branżą
Aby ocenić rentowność firmy, porównuj wyniki z poprzednich okresów i branżą. Sprawdź, jak przedsiębiorstwo zamienia przychody w zysk, wykorzystuje zasoby i zarządza finansami.
- Porównuj te same okresy i dane. Obliczaj wskaźniki co miesiąc, kwartał lub rok, uwzględniając sezonowość. Korzystaj ze sprawozdań finansowych, zwłaszcza rachunku zysków i strat oraz bilansu. Zestawiaj te same mierniki, np. rentowność sprzedaży netto z wynikami z poprzednich okresów.
- Analizuj trendy, nie tylko pojedyncze wyniki. Stabilny lub rosnący wskaźnik zwykle oznacza większą efektywność. Spadek może wskazywać na wzrost kosztów, słabszą sprzedaż lub niższą marżę. Wyjaśnij też nagłe zmiany, które mogą wynikać z działalności firmy albo jednorazowych zdarzeń.
- Uwzględniaj kilka wskaźników rentowności. ROS pokazuje relację zysku do przychodów ze sprzedaży, ROA — zdolność aktywów do generowania zysku, ROE — stopę zwrotu z kapitału własnego, a ROI — opłacalność inwestycji. Uzupełnij tę analizę o płynność finansową, zadłużenie i strukturę kosztów.
- Porównuj wyniki z branżą i konkurencją. Zestawiaj je ze średnią branżową oraz rezultatami konkurentów, jeśli dysponujesz porównywalnymi danymi. Nie istnieje jedna uniwersalna wartość wskaźnika — zależy ona m.in. od rodzaju działalności, cyklu produkcyjnego i sprzedawanych produktów lub usług.
- Uwzględniaj model i skalę działalności. Duże obroty nie gwarantują wysokiej rentowności, bo koszty mogą przewyższać przychody. Sprawdź, jaka część każdej złotówki przychodu pozostaje zyskiem, oraz czy obliczenia opierasz na zysku brutto czy netto. Porównując wyniki, stosuj tę samą metodę.
- Ustalaj przyczyny zmian przychodów i kosztów. Sprawdź ceny, koszty surowców i zakupu towarów, wynagrodzenia, wydatki na marketing i administrację oraz efektywność sprzedaży. Przyczyn szukaj zarówno wewnątrz firmy, np. w słabszym marketingu, jak i na rynku, np. w pojawieniu się konkurenta czy wzroście cen surowców.
- Odróżniaj słabsze wyniki od efektów planowanej inwestycji. Rozbudowa firmy może krótkoterminowo obniżyć rentowność, ale zwiększyć przyszłe zyski. Oceniaj takie wydatki na podstawie ROI, planu finansowego i przewidywanych efektów długoterminowych.
- Przekładaj analizę na decyzje. Jeśli wskaźniki spadają poniżej wcześniejszych wyników, planu lub poziomów branżowych, rozważ wzrost przychodów, zmianę cen, poprawę struktury sprzedaży albo redukcję kosztów. Regularne przeglądy ułatwiają szybką reakcję, planowanie rozwoju i ocenę możliwości inwestowania.