Bartosz Tomczyk
Zdolność kredytowa to jeden z najważniejszych czynników, które decydują o tym, czy bank udzieli Ci kredytu hipotecznego i na jaką kwotę możesz liczyć. Jej oszacowanie przed złożeniem wniosku pozwala lepiej zaplanować budżet, porównać oferty i uniknąć kosztownych pomyłek. W artykule wyjaśnię, jakie informacje wpływają na ocenę banku, jak samodzielnie wstępnie obliczyć swoje możliwości oraz na co zwrócić uwagę, by zwiększyć szanse na korzystną decyzję.
Bank sprawdza, czy po opłaceniu codziennych kosztów stać Cię na regularną spłatę kredytu. Analizuje dochód netto, jego źródło, wysokość i stabilność: inaczej oceni pensję z umowy o pracę, a inaczej wpływy z działalności gospodarczej lub umowy zlecenia. Uwzględnia też liczbę osób w gospodarstwie domowym, stałe wydatki i wkład własny. Dlatego nawet wysoka pensja nie gwarantuje pozytywnej decyzji, jeśli budżet mocno obciążają inne koszty.
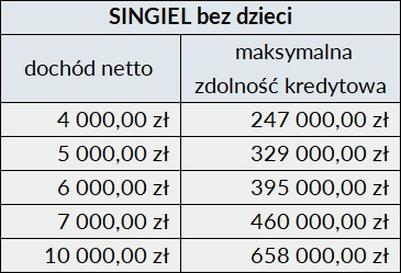
Bank uwzględnia aktualne raty, pożyczki, zakupy na raty, płatności odroczone oraz limity na kartach kredytowych i w koncie — także te niewykorzystane. Sprawdza również historię spłat w BIK: opóźnienia obniżają wiarygodność, a terminowe regulowanie zobowiązań działa na Twoją korzyść. Przed złożeniem wniosku sprawdź raport BIK i spisz miesięczne obciążenia, zamiast zakładać, że bank nie zauważy małego limitu czy raty 0%.
Uporządkuj finanse i zbuduj poduszkę bezpieczeństwa
Zacznij przygotowania 30–90 dni przed złożeniem wniosku. Spłać kartę, zamknij nieużywany limit lub ureguluj mniejsze raty, by poprawić obraz swoich finansów. Dochody z ostatnich 3–6 miesięcy pomogą bankowi ocenić ich stabilność. Przygotuj też wymagane dokumenty: zaświadczenie o zarobkach i wyciągi z konta z 3, 6 lub 12 miesięcy. Jeśli prowadzisz firmę, zwykle potrzebujesz PIT-u, bieżącego zestawienia przychodów i kosztów oraz potwierdzeń niezalegania z ZUS i urzędem skarbowym. Kompletne i zgodne dokumenty usprawnią analizę; bank ma do 21 dni na decyzję od otrzymania kompletnego wniosku.
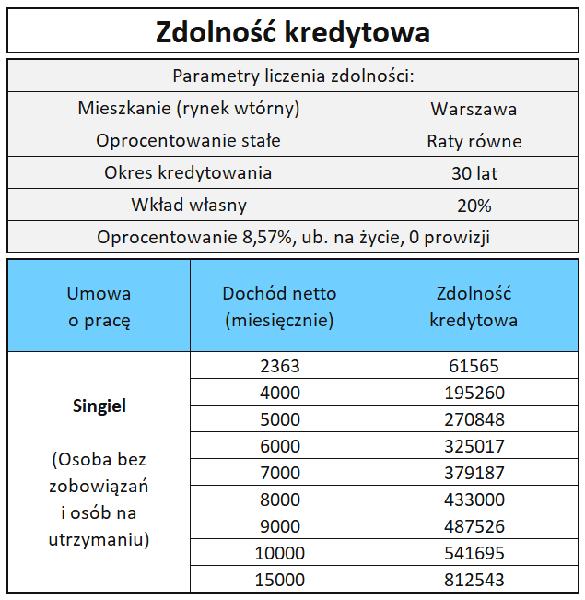
Do czasu decyzji nie zmieniaj pochopnie pracy, nie zaciągaj nowych zobowiązań ani nie składaj wielu wniosków bez planu. Porównaj oferty kilku banków, ponieważ różnie obliczają dochody i wydatki. Skoro zgłębiasz tę tematykę, Sprawdź, jak rozliczyć zagraniczne dochody bez problemów podatkowych. Przy kredycie hipotecznym uwzględnij też koszty poza ratą: prowizję, ubezpieczenie, opłaty notarialne i wykończenie. Zachowaj poduszkę finansową na 3–6 miesięcy życia, aby nie zaciągać zobowiązania „na styk”.
Jak ocenić zdolność kredytową przed kredytem hipotecznym
Oszacuj budżet, sprawdź finanse i przygotuj dokumenty, aby lepiej ocenić swoje możliwości oraz ograniczyć ryzyko kosztownych błędów.
- Oblicz realną zdolność, nie tylko orientacyjną ratę. Zsumuj dochody netto i oceń ich źródło oraz stabilność. Uwzględnij stałe wydatki, liczbę domowników, wkład własny i wszystkie zobowiązania. Bank analizuje cały budżet oraz historię kredytową, dlatego kalkulator traktuj jedynie jako punkt wyjścia.
- Sprawdź BIK i wszystkie obciążenia. Zweryfikuj terminowość spłat i poprawność danych. Następnie uwzględnij karty kredytowe, limity w rachunku, raty 0%, pożyczki i płatności odroczone, takie jak BNPL. Bank może uznać nawet niewykorzystany limit za potencjalne zadłużenie, więc ujawnij go we wniosku.
- Uporządkuj zobowiązania przed złożeniem wniosku. Spłać kartę, zamknij nieużywane limity i ogranicz drobne raty, najlepiej 30–60 dni wcześniej, aby zmiany zdążyły się odzwierciedlić. Przy wielu ratach rozważ konsolidację, ale porównaj jej całkowity koszt — niższa rata może oznaczać droższe finansowanie.
- Zadbaj o stabilne dochody i rezerwę. Przed złożeniem wniosku unikaj niepotrzebnej zmiany pracy, zawieszenia działalności i zakupów na raty. Bank ocenia ciągłość oraz przewidywalność wpływów, a dochody z działalności, umów cywilnoprawnych, kontraktów B2B czy zagranicy akceptuje zależnie od swoich zasad i dokumentów. Nie wydawaj całych oszczędności na wkład własny: odłóż środki na koszty notarialne, sądowe, prowizje, ubezpieczenia i wykończenie, a także na poduszkę pokrywającą 3–6 miesięcy wydatków.
- Porównaj banki i dopasuj kwotę do budżetu. Banki różnie oceniają dochody i zobowiązania, dlatego sprawdź kilka ofert. Porównaj ratę, całkowity koszt, RRSO, prowizje, ubezpieczenia oraz warunki wcześniejszej spłaty. Nie wybieraj maksymalnej kwoty „na styk” — zostaw zapas na wzrost kosztów życia lub raty.
- Przygotuj dokumenty i dokładnie sprawdź umowę. Zbierz zaświadczenia o dochodach i wyciągi z rachunku. Przy działalności bank może wymagać zeznania podatkowego, bieżących zestawień oraz potwierdzeń niezalegania z ZUS i urzędem skarbowym. Sprawdź również dokumenty nieruchomości. Przed podpisaniem umowy przeanalizuj oprocentowanie, wypłatę środków, ubezpieczenia i zasady wcześniejszej spłaty; wątpliwości skonsultuj z ekspertem lub prawnikiem.
Limity na kartach i historia w BIK — ukryte obciążenia zdolności
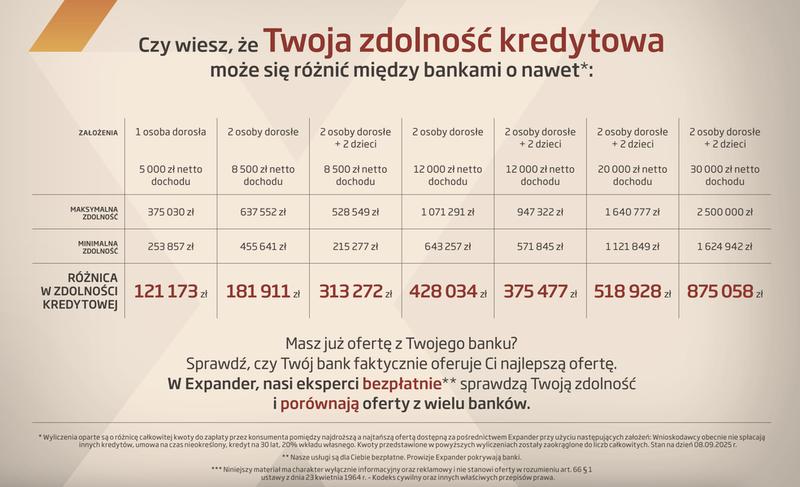
Limit na karcie kredytowej może obniżyć zdolność kredytową, nawet jeśli nie używasz karty. Bank traktuje przyznaną kwotę jako potencjalny dług; podobnie uwzględnia debet, zakupy ratalne i płatności odroczone, np. PayPo. Limit 10 000 zł może zmniejszyć dostępną kwotę kredytu hipotecznego nawet o kilkadziesiąt tysięcy złotych. Skala wpływu zależy jednak od zasad banku, dochodów i pozostałych zobowiązań.
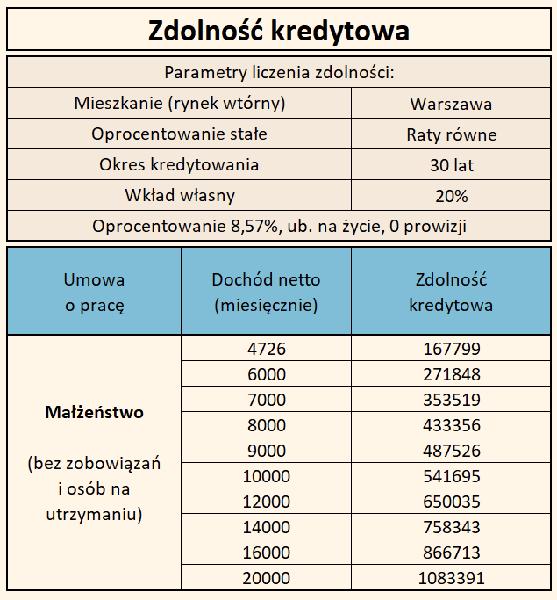
Bank sprawdza też historię w BIK: terminowe spłaty budują wiarygodność, a opóźnienia mogą wskazywać na wyższe ryzyko. Analizuje raport, zapytania kredytowe i aktywne zobowiązania, dlatego przed złożeniem wniosku sprawdź aktualność danych. Uwzględnij kartę, limit oraz raty „zero procent” — bank może je zweryfikować, a pełna lista obciążeń pozwoli rzetelnie ocenić sytuację.
Schowana karta nie wystarczy — bank wciąż widzi nieużywany limit
Nie korzystasz z karty lub debetu? Spłać zadłużenie i formalnie zamknij zbędny limit, bo samo schowanie karty nie wystarczy. Zacznij przed złożeniem wniosku, aby BIK zdążył zaktualizować dane — zwykle trwa to kilka tygodni. Przed analizą finansowania sprawdź raport BIK i spisz wszystkie zobowiązania, także drobne raty i płatności odroczone.
Ocenę banku kształtują również dochody i ich stabilność, wydatki gospodarstwa domowego, liczba osób na utrzymaniu oraz wkład własny. Dlatego przed zakupem mieszkania porównaj oferty kilku banków: różnie obliczają zobowiązania i zdolność kredytową. Uporządkowane limity i terminowe spłaty nie gwarantują pozytywnej decyzji, ale pomagają przedstawić pełniejszy obraz domowych finansów.
Wkład własny i poduszka finansowa: jak bezpiecznie ustalić budżet?
Bezpieczny budżet na nieruchomość obejmuje wkład własny, ratę, koszty transakcyjne i rezerwę na nieprzewidziane wydatki. Dzięki temu unikniesz zobowiązania „na styk”.
- Najpierw oceń realny budżet. Zanim zaczniesz szukać nieruchomości, sprawdź zdolność kredytową. Bank uwzględni dochody i ich stabilność, wydatki, liczbę domowników, obecne zobowiązania, historię w BIK oraz wkład własny. Kalkulator poda tylko szacunkowy wynik, ponieważ banki stosują różne kryteria.
- Ustal wkład własny i zachowaj oszczędności. Jego wymagana wysokość zależy od banku i warunków finansowania. Często wynosi 20%, choć czasem wystarczy 10% lub można skorzystać z programu gwarancji. Wyższy wkład może zmniejszyć kredyt i poprawić jego warunki, ale nie powinien pozbawić Cię rezerwy na codzienne potrzeby.
- Zbuduj poduszkę finansową. Odłóż równowartość co najmniej 3–6 miesięcy kosztów życia. Taka rezerwa pomoże pokryć wydatki po utracie dochodu, awarii lub innym nagłym zdarzeniu, także już po zakupie i rozpoczęciu spłaty kredytu.
- Uwzględnij koszty poza ceną nieruchomości. Dodaj opłaty notarialne i sądowe, wycenę, prowizje, ubezpieczenia, ewentualne wynagrodzenie pośrednika, wykończenie oraz przeprowadzkę. Zadatek przy umowie przedwstępnej zwykle wynosi 5–10% ceny, więc wcześniej zaplanuj źródło tych środków.
- Ogranicz zobowiązania przed złożeniem wniosku. Karty kredytowe, limity w koncie, raty 0% i płatności odroczone mogą obniżyć zdolność kredytową, nawet jeśli z nich nie korzystasz. Dlatego wcześniej spłać drobne długi i rozważ zamknięcie nieużywanych limitów. Unikaj też nowych zakupów na raty oraz wielu zapytań kredytowych.
- Zadbaj o dochody i historię kredytową. Terminowe płatności i uporządkowany raport BIK zwiększają wiarygodność. Bank oceni również źródło i regularność dochodów, dlatego przed złożeniem wniosku unikaj niepotrzebnych zmian pracy i przerw w działalności. Przygotuj też dokumenty potwierdzające zarobki.
- Porównuj całkowity koszt kredytu. Zestaw oferty kilku banków i sprawdź RRSO, oprocentowanie, prowizję, ubezpieczenia, opłaty dodatkowe oraz zasady wcześniejszej spłaty. Niższa rata może wynikać z dłuższego okresu kredytowania, a nie z tańszego finansowania.
- Zostaw margines w miesięcznym budżecie. Nie przeznaczaj całej obecnej nadwyżki na ratę. Uwzględnij codzienne wydatki, możliwy wzrost kosztów życia i zmianę oprocentowania, zwłaszcza przy stopie zmiennej. Przed podpisaniem umowy sprawdź warunki wypłaty kredytu i uważnie przeczytaj jej zapisy.
Kalkulator czy analiza eksperta: jak trafnie oszacować możliwości kredytowe?
Kalkulator zdolności kredytowej szybko szacuje budżet na podstawie dochodu netto, wydatków, rat i limitów. Nie przewiduje jednak decyzji banku: zwykle nie uwzględnia pełnej historii BIK, zasad oceny dochodów w poszczególnych instytucjach ani szczegółów zatrudnienia i liczby osób na utrzymaniu. Dlatego rodziny o tych samych dochodach mogą otrzymać różne oceny, a na dostępną kwotę wpływają także stopy procentowe.
Bank ocenia źródło i regularność dochodów, koszty gospodarstwa, raty, karty kredytowe, limity, zakupy odroczone oraz historię spłat. Sprawdza również wkład własny, formę zatrudnienia i dokumenty, takie jak zaświadczenia o dochodach, wyciągi bankowe i dane nieruchomości. Jak już zahaczyliśmy o ten temat to sprawdź, kiedy działka może być wkładem własnym do kredytu. Nawet nieużywany limit może wpłynąć na ocenę, dlatego przed rozmową z bankiem warto spisać wszystkie zobowiązania.
Uniknij kosztownej pomyłki: poznaj realny budżet przed wyborem mieszkania
Ekspert porówna wymagania banków, które odmiennie oceniają dochody z działalności, umów cywilnoprawnych i kontraktów B2B, a także wydatki oraz zobowiązania. Dzięki temu ustalisz realny przedział cenowy mieszkania, wysokość wkładu własnego i dodatkowe koszty: prowizję, ubezpieczenie, wycenę, opłaty notarialne oraz wykończenie. Poznaj te kwoty przed oglądaniem nieruchomości, aby nie wpłacać zadatku, zanim sprawdzisz możliwości finansowania.
Wstępna symulacja pomaga określić orientacyjny budżet, ale nie zastąpi analizy banku. Przed wyborem mieszkania sprawdź pełne koszty kredytu i zostaw rezerwę na nieprzewidziane wydatki.
Połącz symulację z dokładną weryfikacją: sprawdź raport BIK, przygotuj dokumenty i omów kilka ofert z ekspertem. Przed złożeniem wniosku ogranicz zakupy na raty, spłać drobne zobowiązania, a nieużywane karty i limity rozważ zamknąć, ponieważ bank może uznać je za potencjalne obciążenie. Zostaw rezerwę na nieprzewidziane wydatki oraz porównaj RRSO, prowizję, ubezpieczenia i całkowity koszt kredytu, nie tylko wysokość raty.
Wskazówka: przed skorzystaniem z kalkulatora sprawdź, czy uwzględnia limity na kartach i rachunkach — nawet niewykorzystany limit może obniżyć szacowaną zdolność kredytową.