Bartosz Tomczyk
Wybór między stałym a zmiennym oprocentowaniem kredytu hipotecznego może mieć duży wpływ na wysokość rat i całkowity koszt zobowiązania. W artykule wyjaśniam, jak działają oba rozwiązania, jakie wiążą się z nimi korzyści i ryzyka oraz na co zwrócić uwagę przed podpisaniem umowy. Sprawdzam też, w jakich sytuacjach każde z nich może się bardziej opłacać.
Zmiana stóp procentowych wpływa na część odsetkową raty kredytu hipotecznego, a więc także na domowy budżet. Oprocentowanie zwykle obejmuje stawkę referencyjną, np. WIBOR, oraz zapisaną w umowie marżę banku. Marża najczęściej pozostaje stała, natomiast wskaźnik bazowy zmienia się wraz z sytuacją gospodarczą, inflacją i decyzjami Rady Polityki Pieniężnej.
Przy zmiennym oprocentowaniu wzrost stóp zazwyczaj podnosi oprocentowanie i ratę, a ich obniżka może ją zmniejszyć. Termin zmiany zależy jednak od wskaźnika wskazanego w umowie: WIBOR 1M, 3M lub 6M oznacza zwykle aktualizację co miesiąc, 3 albo 6 miesięcy. Rata nie musi zmienić się zaraz po decyzji RPP — liczy się również termin przeliczenia oprocentowania.
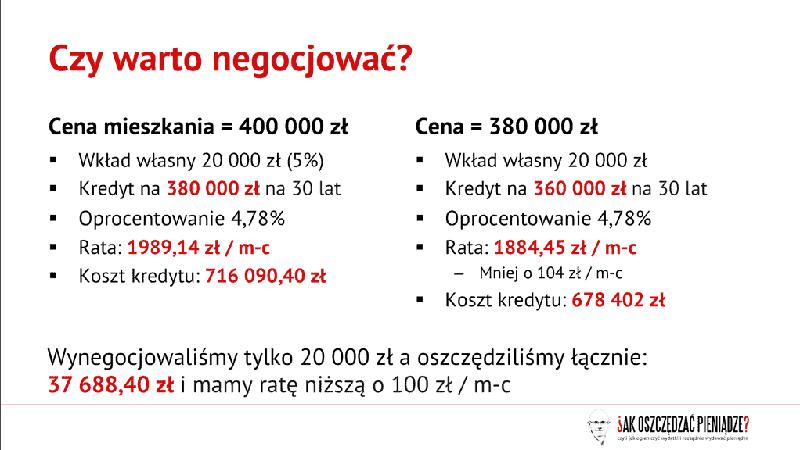
Przykład kredytu na 500 000 zł, zaciągniętego na 25 lat, pokazuje skalę różnicy. Przy oprocentowaniu 7% rata równa wynosi około 3 534 zł miesięcznie. Wzrost oprocentowania do 8% podnosi ją do około 3 859 zł, czyli o 325 zł, natomiast spadek do 6% obniża ją do około 3 221 zł. To szacunki bez dodatkowych opłat; dokładna rata zależy m.in. od salda zadłużenia i pozostałego okresu spłaty. Zmiana o 1 punkt procentowy może więc wyraźnie obciążyć budżet, a większa — podnieść ratę nawet o kilkaset złotych miesięcznie.
Rata bez niespodzianek przez 5 lat, ale z ważnym kompromisem
Przy okresowo stałym oprocentowaniu rata nie zmienia się przez czas określony w umowie — najczęściej przez 5 lat, choć niektóre banki oferują też 7 lub 10 lat. W tym okresie podwyżki stóp nie zwiększą raty, ale ich obniżki również jej nie zmniejszą. Po jego zakończeniu bank może zaproponować nową stałą stawkę albo, zgodnie z umową, oprocentowanie zmienne. Takie zabezpieczenie może początkowo kosztować więcej, choć oferty banków się różnią.
Wyższa rata obciąża budżet, a zarazem może ograniczyć zdolność kredytową. Banki uwzględniają ryzyko przyszłych podwyżek, dlatego przy zmiennej stopie mogą stosować dodatkowy margines bezpieczeństwa. Zmiana oprocentowania zmiennego na stałe bywa możliwa po uzgodnieniu z bankiem i podpisaniu aneksu. Z kolei przejście ze stałego na zmienne zwykle wymaga odczekania do końca okresu stałej stopy; alternatywą może być refinansowanie. Przed wyborem kredytu warto sprawdzić, czy budżet udźwignie ratę wyższą choćby o 300 zł.
Stała stopa zapewnia przewidywalność, dlatego może odpowiadać osobom bez dużej poduszki finansowej lub tym, które chcą uniezależnić miesięczne wydatki od decyzji RPP. Zmienna stopa może przynieść niższe raty, gdy spadnie wskaźnik referencyjny, ale przy jego wzroście działa na niekorzyść kredytobiorcy. Przed podpisaniem umowy warto porównać raty przy kilku poziomach oprocentowania — obecnym oraz wyższym o 1 i 2 punkty procentowe — i ocenić wpływ tych zmian na domowy budżet.
Zdolność kredytowa przy stałym i zmiennym oprocentowaniu
Bank oceniając zdolność kredytową, analizuje dochody, wydatki, historię spłat i możliwe zmiany raty. Oprocentowanie zwykle obejmuje wskaźnik referencyjny, taki jak WIBOR, oraz marżę banku. Przy zmiennej stopie bank aktualizuje wskaźnik co miesiąc, kwartał lub pół roku, dlatego wzrost stóp podnosi ratę, a ich spadek może ją obniżyć.
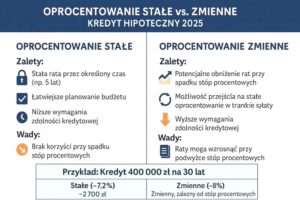
Stałe oprocentowanie najczęściej obowiązuje przez określony czas — co najmniej pięć lat, a niekiedy siedem lub dziesięć. Ułatwia planowanie budżetu, a jeśli początkowa rata jest niższa niż przy zmiennej stopie, może nieco zwiększyć zdolność kredytową. Nie przesądza o niej jednak samodzielnie: bank uwzględnia też wkład własny, stabilność dochodów, liczbę domowników, inne zobowiązania i własną politykę. Dlatego warto porównać nie tylko maksymalną kwotę kredytu, lecz także to, czy rata pozostanie komfortowa po zmianie warunków.
Nawet 270 zł różnicy w racie może zmienić plany kredytowe
Przy zmiennej stopie bank może uwzględnić w ocenie zdolności dodatkowy margines na wzrost stóp. Coś dla zainteresowanych tematem: Sprawdź, który bank oferuje najniższe oprocentowanie. Wyższa rata początkowa i ostrożniejsze założenia mogą wtedy obniżyć dostępną kwotę kredytu o kilka lub kilkanaście procent, zależnie od dochodów i wydatków. Na przykład przy kredycie na 400 tys. zł na 30 lat różnica między ratami przy oprocentowaniu 7% i 8% może wynieść około 270 zł miesięcznie. To przybliżenie — rzeczywisty wynik zależy m.in. od harmonogramu, marży, wkładu własnego i oferty banku.
Stała stopa chroni przed wzrostem raty w okresie określonym w umowie, ale nie obniży jej, gdy stopy spadną. Po tym okresie bank może zaproponować nową stawkę albo naliczać zmienne oprocentowanie zgodnie z umową. Zmienna stopa może z kolei obniżyć ratę, gdy spadnie wskaźnik, lecz wymaga oszczędności na wypadek wzrostu kosztów. Przed wyborem poproś banki o symulacje zdolności dla obu wariantów, porównaj całkowite koszty i sprawdź, czy budżet udźwignie wyższą ratę.
Wskazówka: poproś bank o symulację zdolności kredytowej przy obu rodzajach oprocentowania i sprawdź, jak zmieni się rata w scenariuszu wzrostu stóp — maksymalna dostępna kwota nie zawsze oznacza bezpieczny poziom zobowiązania.
Stała stopa na pięć lat: co dzieje się po zakończeniu umowy
Pięcioletnia stała stopa zapewnia przewidywalną ratę: przez cały okres nie zmieniają jej decyzje Rady Polityki Pieniężnej ani wahania WIBOR-u. Ułatwia to planowanie budżetu, zwłaszcza gdy rata pochłania jego dużą część. Oprocentowanie obejmuje zwykle stawkę bazową i marżę banku, ale przy stopie okresowo stałej zmiany rynkowe nie wpływają na ratę do końca ustalonego okresu.
Gdy ten okres dobiega końca, bank przedstawia nowe warunki — często proponuje kolejną, zwykle pięcioletnią, stałą stopę dostosowaną do sytuacji rynkowej. Możesz ją przyjąć albo, zależnie od umowy, wybrać oprocentowanie zmienne oparte na wskaźniku referencyjnym i zapisanej w umowie marży. Bank może aktualizować taką stopę co miesiąc, kwartał lub pół roku. Nowa rata nie musi być niższa: wzrost stóp może podnieść koszt kredytu, a ich spadek — poprawić warunki.
Nowa rata może zaskoczyć — przygotuj budżet na różne scenariusze
Przed końcem okresu stałego warto sprawdzić kilka kwestii:
- kiedy bank prześle propozycję nowych warunków i jak ją przyjąć;
- czy aneks wiąże się z opłatą;
- jak oferta wypada na tle warunków innych banków, z uwzględnieniem prowizji, ubezpieczeń i kosztów przeniesienia kredytu;
- czy refinansowanie jest możliwe, biorąc pod uwagę zdolność kredytową i formalności dotyczące nieruchomości;
- czy umowa i obowiązujące zasady pozwalają zmienić stałą stopę na zmienną przed końcem ustalonego okresu.
Refinansowanie może poprawić warunki, ale wymaga oceny zdolności kredytowej i dopełnienia formalności dotyczących nieruchomości. Zmiana stałej stopy na zmienną przed końcem ustalonego okresu zależy od umowy i obowiązujących zasad.
Stała stopa chroni przed podwyżkami, ale nie pozwala skorzystać ze spadku stóp w czasie jej obowiązywania. Dlatego przed końcem umowy odłóż rezerwę na kilka rat i sprawdź, jak różne scenariusze wpłyną na budżet. Zestaw nową ratę z dochodami, oszczędnościami i całkowitymi kosztami dostępnych opcji, zamiast kierować się wyłącznie atrakcyjną stawką z oferty. Porównaj całkowite koszty dostępnych opcji.
Wskazówka: zanim wygaśnie pięcioletni okres stałej stopy, poproś bank o nową ofertę z wyprzedzeniem i porównaj ją z propozycjami innych instytucji — unikniesz podejmowania decyzji pod presją czasu.
Zmiana oprocentowania i refinansowanie kredytu hipotecznego
Oceń oprocentowanie lub refinansowanie kredytu hipotecznego, porównując całkowite koszty i ryzyko. Dzięki temu sprawdzisz, czy zmiana rzeczywiście obniży koszt zobowiązania.
- Sprawdź, jak działa obecne oprocentowanie. W umowie znajdź marżę banku, wskaźnik referencyjny, np. WIBOR lub POLSTR, oraz częstotliwość aktualizacji. Przy zmiennej stopie zmiana wskaźnika może podnieść lub obniżyć ratę. Okresowo stałe oprocentowanie chroni przed wahaniami przez czas określony w umowie — najczęściej pięć lat.
- Wybierz możliwy kierunek zmiany. Zmienne oprocentowanie można zwykle zamienić na okresowo stałe: złóż w banku wniosek i podpisz aneks. Sprawdź proponowaną stawkę, czas jej obowiązywania oraz opłaty. Zmiana stałego oprocentowania na zmienne w trakcie uzgodnionego okresu jest ograniczona; po jego zakończeniu bank może zaproponować nową stałą stawkę albo zmianę przewidzianą w umowie.
- Porównaj oferty refinansowania. Przy refinansowaniu nowy bank spłaca dotychczasowy kredyt i udziela kolejnego na aktualnych warunkach. Porównaj raty i oprocentowanie, a także marżę, prowizję, ubezpieczenia, koszty formalne oraz opłatę za wcześniejszą spłatę. Niższa rata nie musi oznaczać niższego łącznego kosztu, szczególnie gdy wydłużysz okres spłaty.
- Sprawdź, czy kwalifikujesz się do nowego kredytu. Bank ponownie oceni dochody, wydatki, historię kredytową i zdolność kredytową, biorąc pod uwagę ryzyko wzrostu rat. Może również wymagać księgi wieczystej nieruchomości. Poproś o wyliczenie całkowitego kosztu, a następnie porównaj je z pozostałymi kosztami obecnego kredytu.
- Oceń ryzyko i moment zmiany. Stałe oprocentowanie zapewnia przewidywalną ratę przez określony czas, ale nie pozwala skorzystać ze spadku stóp w tym okresie. Zmienna stopa może obniżyć ratę, gdy spadnie wskaźnik, lecz podwyższyć ją przy jego wzroście. Uwzględnij udział raty w budżecie, oszczędności na wypadek podwyżek i własną tolerancję ryzyka. Nie podejmuj decyzji wyłącznie na podstawie prognoz stóp.
- Przed podpisaniem oblicz korzyść netto. Zestaw łączną kwotę pozostałych rat i kosztów zmiany z kosztem dalszej spłaty obecnego kredytu. Sprawdź też zasady wcześniejszej spłaty i nowy okres zobowiązania. Refinansowanie warto rozważyć, gdy oszczędności po odjęciu opłat są uzasadnione, a nowa rata nie zagraża domowemu budżetowi.
Źródła:
- https://notus.pl/blog-finansowy/kredyty-hipoteczne/oprocentowanie-stale-czy-zmienne-jaki-kredyt-wybrac/
- https://businessinsider.com.pl/poradnik-finansowy/kredyty/kredyt-hipoteczny-2026-oprocentowanie-stale-czy-zmienne-oto-wady-i-zalety/l2wy33d
- https://expander.pl/poradniki/oprocentowanie-stale-czy-zmienne-ktory-kredyt-hipoteczny-warto-wybrac/
- https://www.pekao.com.pl/poradnik/kredyty-mieszkaniowe/czy-warto-wybrac-stale-oprocentowanie-kredytu-hipotecznego.html
- https://www.bik.pl/poradnik-bik/oprocentowanie-stale-czy-zmienne
- https://hipoteczny.pl/blog/oprocentowanie-stale-czy-zmienne/
- https://mdyrda.pl/oprocentowanie-stale-czy-zmienne-co-wybrac-w-2025-roku-case-study/
- https://kredytowyporadnik.pl/blog/oprocentowanie-stale-czy-zmienne/
- https://www.knf.gov.pl/dla_konsumenta/kampanie_informacyjne/stala_czy_zmienna_stopa_oprocentowania