Bartosz Tomczyk
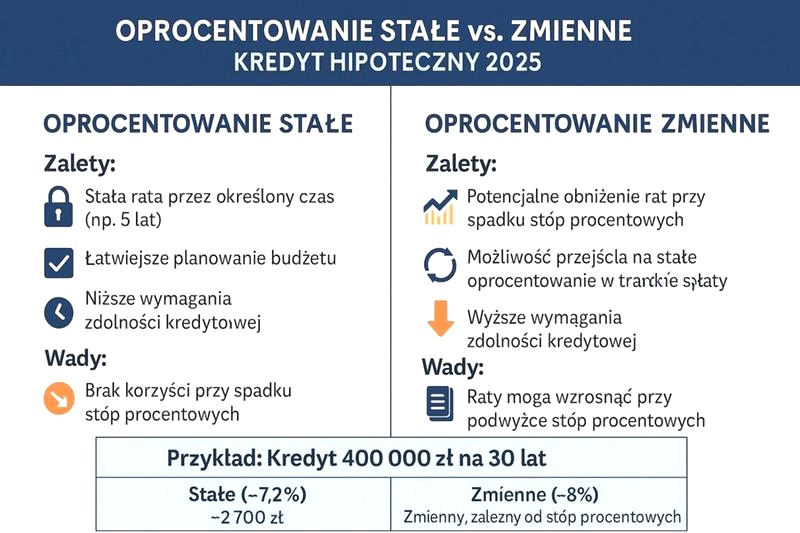
Stałe oprocentowanie kredytu daje poczucie stabilności, ale czy rzeczywiście pozostaje niezmienne przez cały okres spłaty? W artykule wyjaśniamy, kiedy rata może wzrosnąć mimo stałej stopy procentowej, jak długo obowiązują ustalone warunki i co dzieje się po zakończeniu okresu ich gwarancji. Podpowiadamy też, na które zapisy umowy warto zwrócić uwagę, aby świadomie ocenić ryzyko i przygotować się na możliwe zmiany.
- Stałe oprocentowanie chroni przed zmianą stóp tylko przez okres wskazany w umowie.
- Po jego zakończeniu nowa stopa i rata mogą wzrosnąć lub spaść.
- Sprawdź, jakie warunki zaczną obowiązywać, jeśli nie podpiszesz aneksu.
- Przed zmianą porównaj raty, marżę, całkowity koszt i opłaty.
- Zweryfikuj zasady nadpłaty oraz ewentualnej ponownej oceny zdolności kredytowej.
Stałe oprocentowanie kredytu hipotecznego zwykle obowiązuje przez 5 lat, a w niektórych ofertach przez 7 lub 10 lat. W tym okresie zmiany stóp NBP ani wskaźnika WIBOR same w sobie nie powinny podnieść ustalonej stopy. Najpóźniej 2 miesiące przed końcem tego okresu bank zazwyczaj proponuje nowe warunki: stałe lub zmienne.
Jeśli klient wybierze kolejne lata ze stałą stopą, zwykle podpisuje aneks, a bank ustala oprocentowanie według aktualnej oferty. W przeciwnym razie — gdy wybierze stopę zmienną lub nie zawrze aneksu — kredyt może przejść na oprocentowanie oparte na wskaźniku referencyjnym, np. WIBOR-ze, powiększonym o marżę z umowy. Przed podpisaniem aneksu warto sprawdzić nową ratę i zasady ewentualnego powrotu do zmiennej stopy.
Stałe oprocentowanie daje przewidywalność, ale tylko przez określony czas. Zanim zaakceptujesz nowe warunki, porównaj całkowity koszt kredytu i sprawdź, jak zmieni się rata.
Wyższa marża po okresie stałej raty może podnieść koszt kredytu
Bank nie powinien zmieniać stałej stopy w trakcie uzgodnionego okresu tylko dlatego, że rynkowe stopy wzrosły. Mogą jednak obowiązywać szczególne postanowienia umowy lub przepisy o maksymalnym oprocentowaniu, dlatego warto sprawdzić dokumenty kredytowe. Przy zmianie na stałą stopę bank może też ponownie ocenić zdolność kredytową, choć nie każda instytucja tego wymaga. Ponadto niektóre banki pobierają opłatę za wcześniejszą spłatę kredytu ze stałym oprocentowaniem — przed podpisaniem aneksu należy zweryfikować tę kwestię.
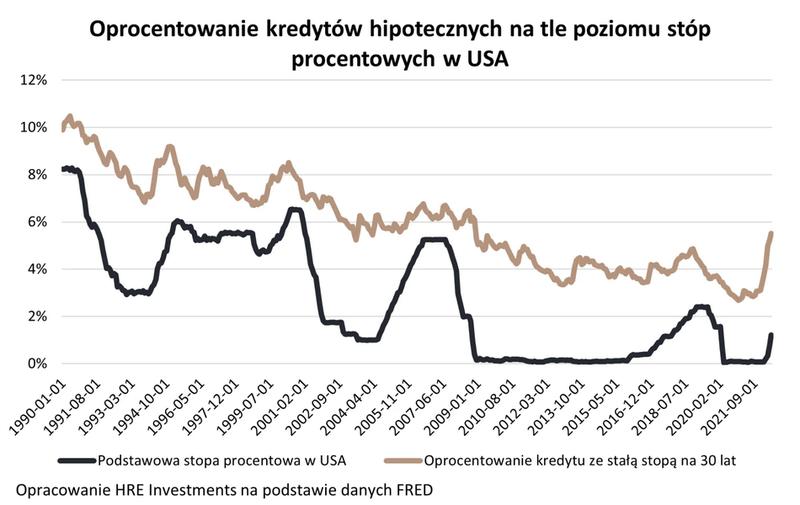
Po zakończeniu okresu stałej stopy może zmienić się także marża, jeśli umowa przewiduje inne jej zasady po przejściu na oprocentowanie zmienne. Przykładowo wzrost marży z 1,7% do 2,3% przy wysokim WIBOR-ze zwiększy koszt kredytu. Stała stopa zapewnia zatem przewidywalną ratę tylko przez określony czas, a nie przez cały okres spłaty. Przed podjęciem decyzji porównaj nową ofertę, marżę, czas obowiązywania stopy i dodatkowe koszty.
Czy stałe oprocentowanie kredytu może wzrosnąć? Najważniejsze zasady
Stała stopa chroni przed zmianami raty wynikającymi z wahań stóp procentowych, ale tylko przez ustalony czas. Dlatego sprawdź, kiedy bank może zmienić warunki, co nastąpi po tym okresie i jakie zapisy zawiera umowa.
- Sprawdź, jak długo obowiązuje stała stopa. W kredytach hipotecznych banki ustalają ją zwykle na 5 lub 7 lat. W tym czasie co do zasady nie podwyższają oprocentowania z powodu wzrostu stóp NBP ani wskaźnika referencyjnego, takiego jak WIBOR.
- Odróżnij oprocentowanie od wysokości raty. Stała stopa zapewnia przewidywalność odsetek, lecz rata nie zawsze pozostaje taka sama. Może się zmienić na przykład po nadpłacie kredytu lub w innych okolicznościach opisanych w umowie. Sprawdź również, czy obowiązują ustawowe limity oprocentowania.
- Przygotuj się na zmianę warunków po zakończeniu stałego okresu. Przed jego końcem bank zwykle proponuje kolejną stałą stopę. Możesz też wybrać oprocentowanie zmienne, zależne najczęściej od wskaźnika referencyjnego i marży. Jeśli nie podpiszesz aneksu, sprawdź, jaki wariant umowa wprowadza automatycznie.
- Oceń ryzyko wzrostu przyszłej raty. Przy odnowieniu oprocentowanie może wzrosnąć lub spaść, zależnie od sytuacji rynkowej i oferty banku. Nie zakładaj więc, że obecna rata utrzyma się przez cały okres spłaty.
- Przed zmianą stopy sprawdź umowę i taryfę opłat. Ustal, czy bank ponownie oceni Twoją zdolność kredytową, czy zmieni marżę po zakończeniu stałego okresu i czy za wcześniejszą spłatę pobierze prowizję. Ponieważ banki stosują różne zasady, poproś o warunki na piśmie.
- Dopasuj wybór do swojego budżetu. Stała stopa ułatwia planowanie wydatków i chroni przed podwyżkami rat, ale nie pozwala automatycznie skorzystać ze spadku stóp. Dlatego porównaj całkowite koszty, swoją sytuację finansową i możliwe scenariusze, zamiast kierować się wyłącznie prognozami.
Co dzieje się z ratą po zakończeniu okresu stałej stopy
Stałe oprocentowanie obowiązuje przez okres zapisany w umowie — zwykle pięć lat, a w niektórych bankach siedem lub dziesięć. Przed jego końcem bank, najpóźniej dwa miesiące wcześniej, przedstawia nowe warunki. Możesz wybrać kolejną stałą stopę albo zmienną, zależną od wskaźnika referencyjnego, np. WIBOR-u i marży banku.
Nowa rata zależy od warunków rynkowych, pozostałego zadłużenia i czasu spłaty. Kolejna stała stopa może być wyższa lub niższa od poprzedniej. Przy zmiennej oprocentowanie — a wraz z nim rata — aktualizuje się zgodnie z harmonogramem, np. co miesiąc, kwartał lub pół roku. Dopóki obowiązuje stała stopa, spadek stóp rynkowych nie obniży raty.
Zmiana oprocentowania może mocno obciążyć domowy budżet
Jeśli nie podpiszesz aneksu przed końcem okresu stałego oprocentowania, kredyt może przejść na stopę zmienną zgodnie z umową. Bank może zastosować pierwotną marżę, ale sprawdź jej wysokość w dokumentach — po zakończeniu stałego okresu umowa może przewidywać inną. Zweryfikuj też, czy bank ponownie oceni Twoją zdolność kredytową oraz jakie zasady dotyczą wcześniejszej spłaty i refinansowania.
Przed podjęciem decyzji porównaj nową ratę z obecną, sprawdź pozostały kapitał i oceń wpływ wyższych wydatków na budżet. Przy kredycie na 300 tys. zł zaciągniętym na 30 lat rata przy zmiennym oprocentowaniu może znacznie różnić się od tej z okresu niskich stóp. Jeśli różnica utrzyma się przez wiele miesięcy, zwiększy roczne wydatki. Najpierw sprawdzam zapisy umowy i całkowity koszt, a potem oceniam, czy przewidywalność stałej raty uzasadnia jej cenę.
Wskazówka: na kilka miesięcy przed końcem stałej stopy poproś bank o symulację raty dla obu opcji i porównaj nie tylko jej wysokość, lecz także całkowity koszt kredytu oraz zasady wcześniejszej spłaty.
Jak przejść na stałe oprocentowanie i czy bank zbada zdolność kredytową
Sprawdź warunki zmiany oprocentowania, porównaj raty i ustal, czy bank ponownie oceni Twoją zdolność kredytową.
- Ustal, czy możesz zmienić oprocentowanie. Zapytaj, czy w trakcie spłaty przejdziesz ze stopy zmiennej na stałą i czy wystarczy aneks do umowy. Stała stopa obowiązuje zwykle przez 5 lub 7 lat, a nie przez cały okres kredytowania.
- Porównaj ofertę z obecnymi warunkami. Poproś o wysokość stałej stopy i przewidywaną ratę. Sprawdź też, czy oferta zależy od LTV, czyli relacji kwoty kredytu do wartości nieruchomości, lub od korzystania z dodatkowych produktów banku. Ustal, jak często zmienia się obecna rata, oparta na wskaźniku referencyjnym i marży.
- Oceń koszt stabilności i ryzyko zmian stóp. Stała stopa ułatwia planowanie budżetu i chroni przed wzrostem raty w okresie umowy, ale nie pozwala skorzystać z obniżek. Porównaj raty w obu wariantach i oceń, czy przewidywalność jest warta ewentualnego kosztu. Nie opieraj decyzji wyłącznie na prognozach, ponieważ przyszłych stóp i wskaźników rynkowych nie da się pewnie przewidzieć.
- Zapytaj o ponowną ocenę zdolności kredytowej. Zasady zależą od banku: niektóre instytucje ponownie sprawdzają dochody, wydatki i zobowiązania, inne pozwalają podpisać aneks bez takiej oceny. Ustal to przed rozpoczęciem zmiany, zwłaszcza jeśli pogorszyły się Twoje dochody lub zmieniła się sytuacja finansowa.
- Sprawdź warunki po zakończeniu stałego okresu. Bank powinien przedstawić nowe warunki przed końcem okresu stałej stopy, zwykle najpóźniej dwa miesiące wcześniej. Ustal, czy wybierzesz kolejny okres stały, czy wrócisz do stopy zmiennej, oraz jaka marża będzie wtedy obowiązywać. Nie zakładaj, że marża pozostanie bez zmian — decydują o tym umowa i polityka banku.
- Sprawdź opłaty przed podpisaniem aneksu. Zapytaj o prowizję za wcześniejszą spłatę kredytu ze stałym oprocentowaniem. Bank może ją pobierać, więc uwzględnij ten koszt, jeśli planujesz nadpłatę, wcześniejszą spłatę lub refinansowanie.
Wcześniejsza spłata kredytu ze stałym oprocentowaniem — możliwe opłaty
Przed nadpłatą kredytu ze stałym oprocentowaniem sprawdź umowę, aneksy, opłaty i zasady rozliczenia. Te kwestie pomogą ocenić, czy wcześniejsza spłata się opłaca.
- Sprawdź prowizję za wcześniejszą spłatę. Bank może naliczać ją także po kilku latach. Ponieważ zasady różnią się między instytucjami, przed nadpłatą sprawdź umowę i tabelę opłat.
- Ustal, jak długo obowiązuje stałe oprocentowanie. W kredycie hipotecznym okres ten często wynosi pięć lub siedem lat. Po jego zakończeniu bank może zaproponować nową stałą stopę albo zmienną, zwykle opartą na wskaźniku referencyjnym i marży.
- Porównaj prowizję z oszczędnościami. Nadpłata zmniejsza zadłużenie i może ograniczyć odsetki, jednak wysoka opłata obniża korzyść. Jeśli stopy spadną, porównaj też dalszą spłatę z ewentualnym refinansowaniem.
- Dowiedz się, jak bank rozliczy nadpłatę. Może obniżyć raty albo skrócić okres spłaty. Poproś o wyliczenie obu wariantów i sprawdź, czy bank wymaga wniosku lub aneksu.
- Zostaw środki na nieprzewidziane wydatki. Poduszka finansowa może być ważniejsza niż szybsza spłata długu. Stałe oprocentowanie zapewnia przewidywalne raty w ustalonym okresie, ale nadpłata może zmienić ich wysokość lub czas spłaty zgodnie z umową.
- Poproś o wyliczenie całkowitego kosztu. Ustal, ile musisz zapłacić, aby zamknąć kredyt w konkretnym dniu, wraz z odsetkami i opłatami. Następnie porównaj tę kwotę z saldem zadłużenia oraz oszczędnościami, które przyniesie wcześniejsza spłata.
Źródła:
- https://businessinsider.com.pl/finanse/kredyty-ze-stala-stopa-procentowa-wszystko-co-musisz-wiedziec-co-z-ratami-gdy-umowa/45npqkq
- https://www.credit-agricole.pl/o-banku/aktualnosci/2025/stale-czy-zmienne-oprocentowanie-kredytu-hipotecznego-co-wybrac
- https://www.santanderconsumer.pl/edukacja-finansowa/kredyty/czym-jest-stale-oprocentowanie-kredytu-gotowkowego-i-jak-dziala