Bartosz Tomczyk
Nadpłata kredytu hipotecznego stanowi jeden z najprostszych sposobów na obniżenie całkowitych kosztów zobowiązania. W praktyce oznacza wpłacenie większej kwoty niż ustalono w harmonogramie, co zmniejsza saldo kapitału. Mniejszy kapitał przekłada się na niższe odsetki, więc na końcu okresu kredytowania spłacamy mniej. Statystyki jasno pokazują, że nawet niewielka nadpłata wniesiona do miesięcznej raty może przynieść ogromne oszczędności. Na przykład jednorazowa wpłata 10 000 zł w kredycie hipotecznym na 30 lat przy oprocentowaniu 7% rocznie pozwoli zaoszczędzić nawet 20 000 zł na odsetkach!
- Nadpłata kredytu hipotecznego obniża całkowite koszty zobowiązania poprzez zmniejszenie salda kapitału i odsetek.
- Regularne dokonywanie nadpłat może prowadzić do spłaty kredytu nawet kilka lat wcześniej.
- Decyzja o nadpłacie powinna być przemyślana, uwzględniając indywidualne potrzeby i sytuację finansową.
- Kluczowe kroki w obliczaniu odsetek to sprawdzenie warunków umowy, obliczenie salda kapitału oraz skorzystanie z kalkulatora nadpłaty.
- Skrócenie okresu spłaty zazwyczaj przynosi większe oszczędności na odsetkach niż zmniejszenie raty.
- Kalkulator nadpłaty kredytu hipotecznego pomaga zrozumieć, jak różne kwoty nadpłat wpływają na harmonogram spłat.
- Warto przeanalizować korzyści obu strategii nadpłaty i dostosować wybór do własnej sytuacji finansowej.
Decyzja o nadpłacie kredytu przynosi korzyści nie tylko finansowe, ale także psychologiczne. Zmniejszenie salda kredytu daje komfort, a uczucia ulgi i bezpieczeństwa stają się często zauważalne. Z każdym miesiącem widzimy, jak nasz dług maleje, co prowadzi do większej stabilności finansowej. Możemy to porównać do inwestycji: szybciej realizowane cele dają większą satysfakcję i pozwalają planować przyszłe kroki. Mniej zaległości oznacza więcej swobody w podejmowaniu decyzji dotyczących wydatków.
Zyskaj pełną własność szybciej: Jak mądre decyzje o nadpłatach mogą odmienić Twoje życie finansowe
Skrócenie okresu spłaty to jedno z najkorzystniejszych rozwiązań podczas nadpłacania kredytu. Wybierając tę opcję, możemy szybko pozbyć się zadłużenia. Dzięki skróceniu okresu oszczędzamy na odsetkach i niemal natychmiast zyskujemy pełne właścicielstwo nieruchomości. Z danych wynika, że osoby regularnie dokonujące nadpłat mogą zakończyć spłatę kredytu nawet kilka lat wcześniej, co w przypadku dużego długu ma ogromne znaczenie.
Jednak decyzję o nadpłacie należy dobrze przemyśleć. Wybór między zmniejszeniem raty a skróceniem okresu kredytowania powinien zależeć od indywidualnych potrzeb i sytuacji finansowej. Gdy dysponujemy wolnymi środkami, które nie obciążają domowego budżetu, nadpłata kredytu hipotecznego staje się jednym z lepszych rozwiązań. Daje poczucie stabilności i bezpieczeństwa, a także przyspiesza realizację marzeń o pełnej własności naszego lokum.
Jak obliczyć odsetki od kredytu hipotecznego i uniknąć nadpłaty
W poniższej liście znajdziesz konkretne kroki, które pomogą Ci obliczyć odsetki od kredytu hipotecznego oraz zdecydować o ewentualnej nadpłacie. Zrozumienie tych kroków pozwoli maksymalizować oszczędności przy spłacie kredytu.
- Sprawdź warunki umowy kredytowej – Przed podjęciem decyzji o nadpłacie dokładnie zapoznaj się z umową kredytową. Zwróć uwagę na prowizje związane z nadpłatą oraz zasady skracania okresu spłaty lub obniżania raty.
- Oblicz saldo kapitału – Dowiedz się, ile pozostało do spłaty, ustalając aktualne saldo zadłużenia. Nie zapomnij uwzględnić wszystkich dotychczasowych spłat.
- Zidentyfikuj oprocentowanie i okres spłaty – Sprawdź oprocentowanie nominalne oraz pozostały czas do końca umowy. Te informacje są kluczowe do obliczenia odsetek.
- Skorzystaj z kalkulatora nadpłaty – Użyj kalkulatora nadpłaty kredytu hipotecznego, aby policzyć potencjalne oszczędności. Wprowadź dane o saldzie, oprocentowaniu oraz planowanej kwocie nadpłaty.
- Rozważ strategię nadpłaty – Zdecyduj, czy skrócić okres kredytowania, czy zmniejszyć wysokość raty. Skrócenie okresu spłaty zwykle wiąże się z większymi oszczędnościami na odsetkach.
- Skontaktuj się z bankiem – Po podjęciu decyzji o nadpłacie, skonsultuj się z bankiem, aby złożyć odpowiednią dyspozycję i upewnić się, że rozumiesz wszystkie procedury oraz związane z tym koszty.
- Zainwestuj w swoją przyszłość – Po dokonaniu nadpłaty, oblicz wpływ nowego harmonogramu na Twoją sytuację finansową. Ustal, jak dalej zarządzać finansami, aby osiągnąć stabilność.
Jak efektywnie korzystać z kalkulatora nadpłaty kredytu?
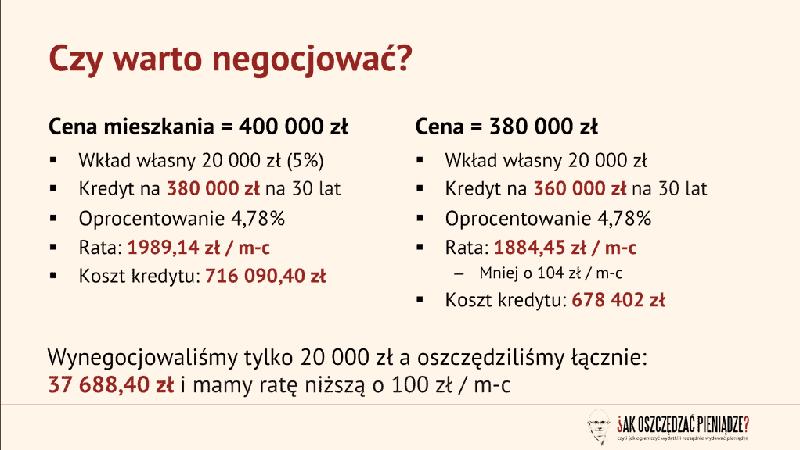
Efektywne korzystanie z kalkulatora nadpłaty kredytu hipotecznego stanowi klucz do wyważenia finansów. Pierwszym krokiem jest zebranie potrzebnych informacji: kwota kredytu, oprocentowanie oraz długość pozostałego okresu spłaty. Porównując różne scenariusze, dostrzegasz, że nawet niewielkie nadpłaty mogą znacząco wpłynąć na całkowity koszt kredytu. Pamiętaj, że im wyższa kwota nadpłaty oraz im wcześniej ją dokonasz, tym większe oszczędności osiągniesz w przyszłości. Na przykład, w przypadku kredytu na 500 tys. zł na 25 lat przy oprocentowaniu 6%, jednorazowa nadpłata 10 tys. zł skraca czas spłaty nawet o 2 lata i pozwala zaoszczędzić kilka dziesiątek tysięcy złotych w odsetkach.
Twoje oszczędności mogą osiągnąć nawet setki tysięcy złotych dzięki przemyślanym nadpłatom!
Po obliczeniu oszczędności z nadpłat, każdy z potencjalnych scenariuszy – wybór między zmniejszeniem raty a skróceniem okresu kredytowania – wymaga dokładnego przemyślenia. Skrócenie okresu kredytowania zazwyczaj jest bardziej opłacalne, ponieważ pozwala na szybszą spłatę kapitału i zmniejsza przyszłe odsetki. Z kolei obniżenie raty może poprawić płynność finansową w budżecie domowym. Warto wprowadzić dane do kalkulatora, aby sprawdzić, która opcja będzie najkorzystniejsza w Twoim przypadku.
Podczas korzystania z kalkulatora zyskujesz nie tylko pełny obraz możliwości finansowych, ale również możliwość dostosowania strategii nadpłaty. Symulacje pokazują, jak różne kwoty nadpłat wpływają na harmonogram spłat. Możesz ustalić, czy lepiej jest nadpłacać jednorazowo większą kwotę, czy może regularnie mniejsze kwoty. Analizując różne scenariusze, zyskujesz kontrolę nad swoją sytuacją finansową.
Kalkulator nadpłaty kredytu hipotecznego to narzędzie, które daje szansę na oszczędności sięgające kilku setek tysięcy złotych w skali całego kredytu. Kluczem do sukcesu jest regularna aktualizacja danych oraz przemyślane decyzje. Na przykład, planując większe nadpłaty w roku, w którym otrzymujesz premię lub bonus podatkowy, możesz znacząco skrócić czas spłaty i zredukować koszty kredytu. Regularne korzystanie z kalkulatora nadpłaty kredytu staje się więc istotnym elementem mądrego zarządzania finansami osobistymi.
Ciekawostka: W niektórych bankach możliwe jest ustalenie elastycznych warunków nadpłaty, które pozwalają na wcześniejszą spłatę części kredytu bez dodatkowych opłat, co może być świetną okazją do zaoszczędzenia na odsetkach. Warto sprawdzić regulamin swojego kredytu, aby nie przegapić tej opcji!
Skrócenie okresu czy zmniejszenie raty – co wybrać?
Decyzja o nadpłacie kredytu hipotecznego w postaci skrócenia okresu spłaty lub zmniejszenia wysokości raty to dylemat, z którym zmaga się wielu kredytobiorców. Kiedy sam rozważałem tę kwestię, zrozumiałem, jak ważne są korzyści każdej z opcji. Skrócenie okresu kredytowania często skutkuje niższymi całkowitymi kosztami, ponieważ szybciej spłacamy kapitał, a to przekłada się na mniejsze odsetki do zapłaty. W dłuższej perspektywie może przynieść oszczędności sięgające nawet kilkudziesięciu tysięcy złotych, w zależności od umowy i poziomu zadłużenia.
Zmniejszenie raty daje z kolei większą swobodę w zarządzaniu domowym budżetem. Dla osób pragnących zainwestować wolne środki w inne cele lub potrzebujących elastyczności w codziennych wydatkach, ta opcja staje się realną ulgą. Na przykład, gdy moja rata wynosiła kilka tysięcy złotych miesięcznie, jej obniżenie ułatwiłoby mi życie w sytuacjach takich jak remont czy codzienne wydatki.
Jak oszczędzić na kredycie hipotecznym i zyskać wolność finansową w krótszym czasie?
Z perspektywy finansowej skrócenie okresu kredytowania wydaje się korzystniejsze. Każdy dodatkowy miesiąc zmniejsza saldo kredytu, co przynosi znaczne oszczędności. Warto każdą nadpłatę w pierwszych latach spłaty traktować jako sposób na redukcję zobowiązań i przyszłych odsetek. Szybsza spłata kredytu wiąże się także z szybkim uzyskaniem wolności finansowej oraz pełnym korzystaniem z posiadanej nieruchomości.
Ostatecznie, decyzję o nadpłacie kredytu hipotecznego należy uzależnić od osobistej sytuacji finansowej, przyszłych planów oraz podejścia do oszczędzania. Nie istnieje jednoznaczna odpowiedź na to pytanie. Uważam, że warto dokładnie przeanalizować różnice w kosztach oraz korzyści płynące z obu strategii. Tylko w ten sposób można podjąć decyzję, która zapewni największy komfort i spokój finansowy w dłuższej perspektywie.
Ciekawostką jest, że według badań, kredytobiorcy, którzy decydują się na skrócenie okresu spłaty kredytu hipotecznego, mogą zaoszczędzić nawet do 50% całkowitych odsetek zamiast zmniejszenia raty, co potwierdza, jak istotne jest świadome podejście do wyboru strategii nadpłaty.
Jak planować nadpłatę kredytu hipotecznego w kontekście finansowym?
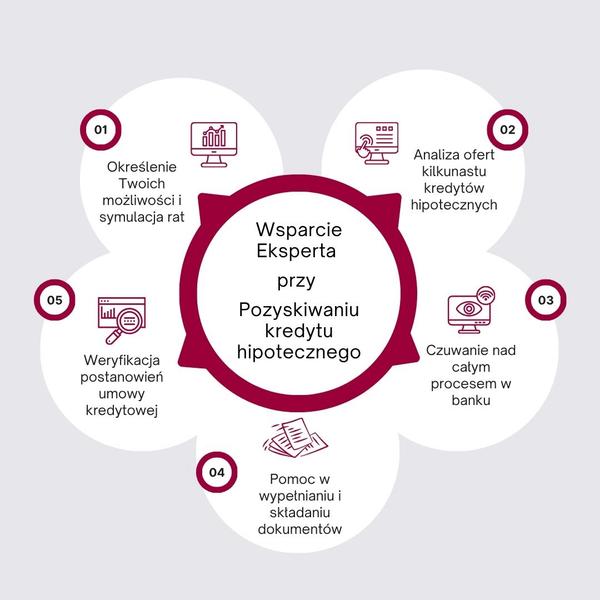
Planując nadpłatę kredytu hipotecznego, warto uwzględnić kilka kluczowych aspektów, które wpłyną na Twoje decyzje finansowe. Oto najważniejsze wskazówki dotyczące mądrego podejścia do nadpłacania kredytu.
- Analiza umowy kredytowej – Przed podjęciem decyzji o nadpłacie, zwróć uwagę na warunki swojej umowy. Sprawdź, czy nadpłata wiąże się z dodatkowymi opłatami albo prowizjami. Ustal też zasady dotyczące obniżenia rat lub skrócenia okresu kredytowania.
- Wybór strategii nadpłaty – Możesz zdecydować się na skrócenie okresu kredytowania lub zmniejszenie wysokości raty. Skrócenie okresu zazwyczaj prowadzi do większych oszczędności na odsetkach, a zmniejszenie raty daje większą elastyczność finansową.
- Zidentyfikowanie dostępnych środków – Przed podjęciem decyzji o nadpłacie, upewnij się, ile dodatkowych środków możesz przeznaczyć. Ważne jest, aby mieć rezerwę na nieprzewidziane wydatki.
- Korzystanie z kalkulatorów nadpłaty – Wykorzystaj internetowe narzędzia, takie jak kalkulatory nadpłaty kredytu hipotecznego. Umożliwiają one dokładne oszacowanie, jak nadpłata wpłynie na Twoje zobowiązanie oraz jakie oszczędności można uzyskać poprzez wcześniejszą spłatę.
- Planowanie dalszych inwestycji – Zastanów się, czy nadpłata nie ograniczy Twoich możliwości inwestycyjnych w obszary bardziej rentowne. Pamiętaj, aby nie rezygnować z możliwości pomnażania kapitału na inwestycje, które mogą przynieść lepszy zwrot niż oszczędności z nadpłaty.