Bartosz Tomczyk
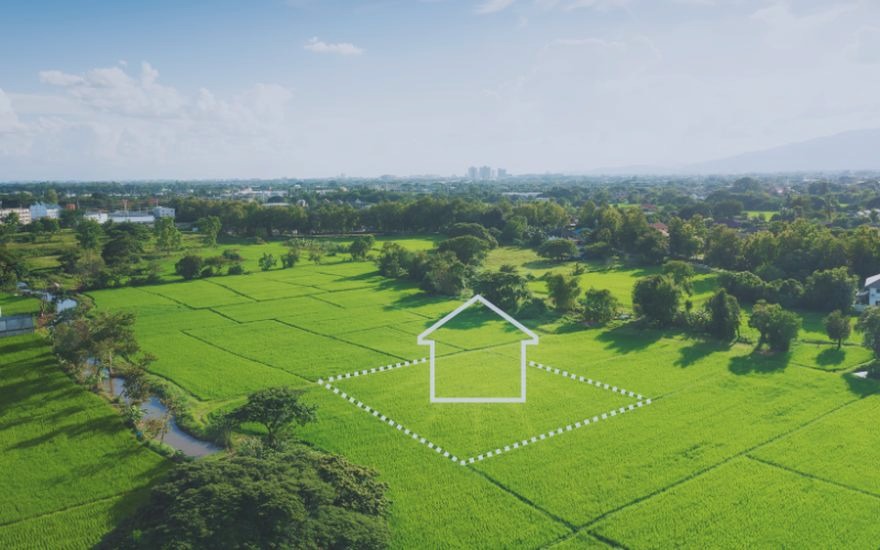
Obecnie coraz więcej osób myśli o zaciągnięciu kredytu na budowę wymarzonego domu. Wiele z nas często boryka się z brakiem gotówki na wkład własny, co stanowi spore wyzwanie. Działka, którą posiadamy, może być ciekawą alternatywą dla gotówki. Warto jednak zastanowić się, czy bank zaakceptuje ją jako wkład własny. Jak już krążymy wokół tego tematu to poznaj, jak mieszkanie może być wkładem własnym przy kredycie hipotecznym. Dla wielu osób działka to nie tylko marzenie, ale także poważny kapitał – niejednokrotnie mówimy o kwotach rzędu 100 tysięcy złotych. Co zatem decyduje o tym, czy bank uzna naszą nieruchomość za adekwatną gwarancję?
Każdy bank stosuje odrębne zasady dotyczące wartości działek i ich akceptacji jako wkładu własnego. Ważne są lokalizacja, dostępność mediów oraz aktualny stan prawny nieruchomości. W wielu przypadkach istnieją wytyczne, które wymagają, aby działka miała minimum 500 m² i była przeznaczona pod zabudowę. Oprócz wartości działki, kluczowe okazuje się także dostarczenie odpowiednich dokumentów, takich jak akt własności czy wypis z rejestru gruntów. Przyjrzyjmy się, jak nasze doświadczenia mogą wpływać na decyzje finansowe, co pomoże w realizacji marzeń o własnym domu.
Porównanie poszczególnych propozycji dotyczących wkładu własnego w kredytach hipotecznych
| Propozycja | Wymagania | Dokumentacja | Alternatywy | Rekomendacje | Ocena |
|---|---|---|---|---|---|
| Wymagania dotyczące działki | Działka musi być wolna od obciążeń hipotecznych i mieć odpowiednie przeznaczenie w MPZP | Brak specyficznych dokumentów | Brak alternatyw | Brak rekomendacji | 8.5 |
| Wycena działki | Właściwa wycena przez rzeczoznawcę, status budowlany działki | Operat szacunkowy, wypis z rejestru gruntów | Brak alternatyw | Status prawny ma kluczowe znaczenie | 9.0 |
| Procedura bankowa | Dokumentacja weryfikująca własność i przeznaczenie działki | Akt notarialny, wypis z księgi wieczystej | Brak alternatyw | Oczekiwany wkład własny 10%-20% | 8.7 |
| Alternatywne formy wkładu własnego | Nieruchomości, oszczędności, pożyczki czy kredyty | Dokumenty związane z innymi aktywami | Możliwość użycia mieszkania lub środków zgromadzonych na rachunkach | Upewnienie się, że aktywa są wolne od obciążeń | 9.2 |
| Rekomendacje dla kredytobiorców | Obliczenie wskaźnika LTV, wyższy wkład zwiększa szanse na akceptację | Dokumenty potwierdzające wartość działki i dochody | Użycie działki budowlanej lub darowizny jako wkład | Współpraca z doradcą kredytowym | 9.1 |
Wymagania dotyczące działki – jakie kryteria musi spełnić nieruchomość?
Decydując się na zaciągnięcie kredytu hipotecznego, warto rozważyć działkę jako wkład własny. Aby bank zaakceptował jej wartość, musi ona spełniać kilka kluczowych wymogów. Przede wszystkim, działka powinna być wolna od obciążeń hipotecznych oraz długów. To oznacza, że musisz być jedynym właścicielem gruntu, bez współwłaścicieli mogących zablokować obciążenie hipoteką. Dodatkowo, działka musi mieć odpowiednie przeznaczenie w Miejscowym Planie Zagospodarowania Przestrzennego (MPZP) lub powinny być wydane na nią warunki zabudowy, co pozwoli bankowi potwierdzić możliwość zrealizowania planowanej inwestycji.
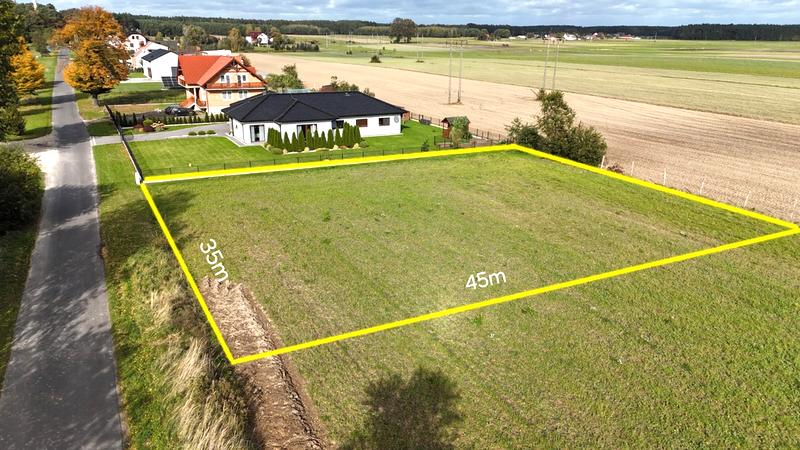
Warto także zwrócić uwagę na konkretne wymagania banków dotyczące wartości działki oraz jej powierzchni. Zazwyczaj nie akceptują oni gruntów o dużej powierzchni, np. powyżej 3 000 m², z uwagi na trudności w ich sprzedaży. Wycena działki przez rzeczoznawcę również okaże się konieczna, aby potwierdzić jej wartość oraz stan prawny. Pamiętaj, że działka musi mieć dostęp do drogi publicznej oraz możliwości przyłączenia mediów. Te czynniki sprawiają, że działka staje się bardziej atrakcyjna dla banków i może znacząco zwiększyć Twoje szanse na uzyskanie korzystnych warunków kredytowych. Tutaj macie odnośnik do strony, w którym była mowa o podobnym zagadnieniu.
Wycena działki – jak bank ocenia jej wartość jako wkład własny?
Wycena działki, która ma stanowić wkład własny do kredytu hipotecznego, stanowi kluczowy element decydujący o przyznaniu finansowania przez bank. Działka budowlana, na której zamierzasz postawić wymarzony dom, może posłużyć jako część wkładu własnego, zgodnie z rekomendacją Komisji Nadzoru Finansowego. W praktyce bank przeprowadza szczegółową ocenę wartości nieruchomości, by stwierdzić, czy spełnia ona jego wymogi. Rzeczoznawca majątkowy powinien określić wartość działki w formie operatu szacunkowego. Dokument ten ujawnia lokalizację gruntów, dostęp do infrastruktury oraz potencjał zabudowy. Bez odpowiedniej wyceny bank nie rozważy działki jako wkładu własnego, co często zmusza kredytobiorców do uzupełnienia finansowania dodatkową gotówką.
Status prawny działki ma kluczowe znaczenie dla jej akceptacji przez bank. Działka musi być wolna od obciążeń hipotecznych i posiadać odpowiednie przeznaczenie w miejscowym planie zagospodarowania przestrzennego. Gdy grunt ma status działki budowlanej, jego uznanie za wkład własny staje się znacznie łatwiejsze niż w przypadku działki rolnej czy rekreacyjnej. Jeśli lubisz tę tematykę, zapoznaj się z kluczowymi informacjami o kredytach hipotecznych i wkładzie własnym. Warto również wiedzieć, że banki mają wewnętrzne regulacje dotyczące maksymalnej powierzchni działki, którą mogą uwzględnić jako wkład własny.
Poniżej przedstawiamy istotne informacje dotyczące statusu prawnego działki oraz wymagań banków:
- Działka musi być wolna od obciążeń hipotecznych.
- Powinna mieć odpowiednie przeznaczenie w miejscowym planie zagospodarowania przestrzennego.
- Uzyskanie statusu działki budowlanej ułatwia proces akceptacji przez bank.
- Banki mogą mieć regulacje dotyczące maksymalnej powierzchni działki jako wkładu własnego.
Zrozumienie tego procesu oraz właściwe przygotowanie dokumentacji zwiększy szanse na efektywne ubieganie się o kredyt hipoteczny i szybszą realizację marzenia o własnym domu.
Procedura bankowa – jakie dokumenty trzeba przygotować?
Przygotowanie się do ubiegania o kredyt hipoteczny z wykorzystaniem działki jako wkładu własnego to kluczowy krok, który ułatwia cały proces. Aby bank zaakceptował Twoją działkę, musisz zgromadzić odpowiednie dokumenty. Najważniejsze z nich to akt notarialny potwierdzający Twoje prawo własności, wypis z księgi wieczystej zawierający informacje o obciążeniach oraz operat szacunkowy przygotowany przez rzeczoznawcę majątkowego, który określi wartość działki. Bank może również wymagać dokumentacji planu zagospodarowania przestrzennego, aby upewnić się, że działka ma przeznaczenie budowlane. Dodatkowo pamiętaj, że Twoje prawa do działki muszą być niekwestionowane, a ona powinna być wolna od obciążeń hipotecznych.
Warto zaznaczyć, że banki przy ocenie działek jako wkładu własnego kierują się określonymi kryteriami. Na przykład działki budowlane w atrakcyjnych lokalizacjach z dostępem do mediów i bez konfliktów prawnych mają większe szanse na akceptację. Banki zazwyczaj oczekują, że wkład własny wyniesie od 10% do 20% wartości kredytowanej nieruchomości, a wartość działki uwzględnia się w tym procencie. Dlatego dobrze jest nie tylko przygotować dokumenty, ale również zainwestować w odpowiednią wycenę działki. To zwiększy Twoje szanse na uzyskanie korzystniejszych warunków kredytowych i pomoże upewnić się, że Twoje plany budowlane są realne.
Ciekawostką jest to, że różne banki mogą mieć odmienne wymagania dotyczące wartości działki jako wkładu własnego, a niektóre z nich mogą akceptować także działki z przeznaczeniem rolnym, pod warunkiem, że ich odrolnienie jest możliwe w przewidywalnym czasie.
Alternatywne formy wkładu własnego – co jeszcze może wchodzić w grę?
Alternatywne formy wkładu własnego stanowią kluczowy temat w kontekście starań o kredyt hipoteczny. Warto otworzyć się na opcje inne niż gotówka! Z danych Biura Informacji Kredytowej wynika, że średnia wartość wnioskowanego kredytu hipotecznego wynosi 440,18 tys. zł, co oznacza, iż wkład własny powinien plasować się w przedziale od 44 tys. zł do nawet 88 tys. zł. Niektóre banki, na przykład Santander Bank Polska S.A., akceptują inne nieruchomości jako wkład własny, co przynosi istotne korzyści. Możesz zatem użyć mieszkania zamiast gotówki, a nawet działać jako kredytobiorca mimo braku osobistej własności. Pamiętaj jednak, że to rozwiązanie wiąże się z dodatkowymi wymaganiami, takimi jak obciążenie hipoteką obu nieruchomości.
Możesz również skorzystać z różnych środków zgromadzonych na rachunkach IKE, IKZE czy w Pracowniczych Planach Kapitałowych. Zamiast wydawać oszczędności na wkład własny, warto rozważyć pożyczki z zakładu pracy lub przyjęcie zadatku na nową nieruchomość. Jeśli masz dzieci, Rodzinny kredyt mieszkaniowy umożliwi nabycie mieszkania bez wkładu własnego, pod warunkiem spełnienia określonych kryteriów. Zrozumienie różnorodności form wkładu własnego pomoże Ci znaleźć najlepsze rozwiązanie dla siebie!
Rekomendacje dla kredytobiorców – jak zwiększyć szanse na akceptację działki?
Planowanie zakupu nieruchomości to istotny krok w życiu. Aby skutecznie podejść do zakupu działki jako wkładu własnego do kredytu hipotecznego, należy dobrze się przygotować. Na początku oblicz wskaźnik LTV (Loan to Value), który pokazuje, jaka część wartości działki jest finansowana kredytem. Na przykład, przy zakupie działki za 500 000 zł i kredycie na 400 000 zł, wskaźnik LTV wyniesie 80%. Banki zazwyczaj preferują, aby ten wskaźnik był poniżej 80%, co oznacza, że większy wkład własny poprawia Twoje szanse na akceptację kredytu. Warto także współpracować z doradcą kredytowym oraz skompletować dokumentację potwierdzającą wartość działki i dochody.
Oprócz wskaźnika LTV, ważny jest również Twój wkład własny. Standardowo banki oczekują wkładu na poziomie 20%. Im wyższy wkład, tym lepsze warunki kredytu i niższe oprocentowanie, co znacząco obniży miesięczne raty. Rozważ zwiększenie wkładu własnego, aby zmniejszyć koszty kredytu i pokazać bankowi swoją stabilność finansową. Możesz także wliczyć działkę budowlaną lub pieniądze z darowizny jako wkład własny, co może być atutem w procesie zdobywania kredytu. Starannie przygotowanie się do tego procesu zwiększy Twoje szanse na szybką akceptację i korzystne warunki kredytowe.
Poniżej znajdują się kluczowe elementy, które warto rozważyć przy planowaniu wkładu własnego:
- Wysokość wkładu własnego – standardowe 20% wartości nieruchomości.
- Źródła wkładu własnego – oszczędności, darowizny lub działka budowlana.
- Współpraca z doradcą kredytowym – pomoc w skompletowaniu dokumentacji.
- Wpływ wysokości wkładu własnego na oprocentowanie kredytu.
Źródła:
- https://www.bankier.pl/smart/dzialka-jako-wklad-wlasny-do-kredytu-hipotecznego
- https://espiroinvestment.pl/czy-dzialka-moze-byc-traktowana-jako-wklad-wlasny-przy-kredycie-hipotecznym
- https://ekspert-bankowy.pl/dzialka-jako-wklad-wlasny/
- https://www.bankier.pl/wiadomosc/Czy-dzialka-moze-zastapic-wklad-wlasny-Sprawdzamy-7744816.html
- https://www.bosbank.pl/Porady/artykuly/mieszkanie-jako-wklad-wlasny-do-kredytu-hipotecznego
- https://rankomat.pl/finanse/poradniki/dzialka-jako-wklad-wlasny-do-kredytu-hipotecznego/
- https://www.archon.pl/dzialka-budowlana-jako-wklad-wlasny-art-10625
- https://www.otodom.pl/wiadomosci/dzialka-jako-wklad-wlasny-do-kredytu-hipotecznego-w-2025-roku/
- https://wood-home.eu/dzialka-jako-wklad-wlasny/
- https://www.kontomaniak.pl/poradniki/dzialka-jako-wklad-wlasny