Bartosz Tomczyk
Zwrot podatku często stanowіcі oczekiwaną pomoc finansową po długim roku pracy. Niestety, w przypadku zadłużenia komornik może zająć ten zwrot, co przynosi zaskoczenie i stres. Istnieją jednak sposoby, aby uniknąć takiej sytuacji i skutecznie chronić swoje finanse. Ważne jest, aby znać swoje prawa i działania, które możemy podjąć w celu zabezpieczenia się przed egzekucją komorniczą.
- Komornik może zająć zwrot podatku, jeśli wierzyciel posiada prawomocne orzeczenie sądu.
- Regularne monitorowanie zadłużenia oraz terminowe regulowanie zobowiązań są kluczowe w zapobieganiu egzekucji komorniczej.
- Osobne rozliczenie podatkowe z małżonkiem może pomóc w ochronie części zwrotu przed zajęciem przez komornika.
- Zawarcie ugody z wierzycielem, np. w postaci odroczenia płatności, zwiększa szanse na uniknięcie egzekucji.
- Regularne sprawdzanie zadłużenia w Biurze Informacji Kredytowej (BIK) i Biurze Informacji Gospodarczej (BIG) pozwala na wczesne wykrywanie problemów finansowych.
- Kontakt z kancelarią komorniczą pozwala potwierdzić status zajęcia środków i podejmować odpowiednie kroki.
- Osobne rachunki bankowe oraz transparentność finansowa mogą pomóc w ochronie wspólnych finansów przed egzekucją.
- Unikanie spłaty długu prowadzi do narastania odsetek oraz wpisania do rejestru dłużników, co ma daleko idące konsekwencje.
- Egzekucja komornicza może prowadzić do utraty majątku i nadmiernych kosztów postępowania sądowego.
- Odpowiedzialne zarządzanie finansami jest kluczowe dla uniknięcia spiralnego zadłużenia i problemów życiowych.
Najpierw należy zrozumieć, że komornik ma prawo zająć zwrot podatku w sytuacji, gdy wierzyciel dysponuje prawomocnym orzeczeniem sądu. Dlatego regularne monitorowanie zadłużenia oraz terminowe regulowanie zobowiązań ma kluczowe znaczenie. Według danych, w 2026 roku w Polsce ponad 1,5 miliona dłużników zmaga się z egzekucją komorniczą. Terminowe płatności to skuteczna metoda minimalizacji stresu.
Osobne rozliczenie z małżonkiem to skuteczny sposób na zminimalizowanie ryzyka zajęcia zwrotu. Zgadza się, że komornik może zająć wspólny zwrot podatku, nawet gdy egzekucja dotyczy tylko jednego z małżonków. Na marginesie, poznaj swoje prawa dotyczące mieszkania z hipoteką. Rozważenie osobnego rozliczenia pozwala chronić przynajmniej część zwrotu, zwłaszcza jeśli jedna osoba jest dłużnikiem.
Statystyczny Sukces: Jak 60% Dłużników Uniknęło Egzekucji Komorniczej dzięki Ugodom
Aby uniknąć zajęcia zwrotu podatku, warto zawrzeć ugodę z wierzycielem. Taka ugoda może obejmować odroczenie terminu płatności lub rozłożenie długu na raty. Statystyki pokazują, że osoby, które podejmują aktywne kroki w celu uregulowania zobowiązań, mają większe szanse na uniknięcie egzekucji komorniczej. W 2026 roku aż 60% dłużników, którzy zawarli ugodę, uniknęło postępowania egzekucyjnego.
Nie można pozostawiać niczego przypadkowi! Reagowanie na pisma i korespondencję z sądu jest kluczowe w zapobieganiu problemom z komornikiem. Ignorowanie wezwań do zapłaty lub decyzji sądowych może prowadzić do zajęcia zwrotu podatku czy konta bankowego. Dlatego warto poświęcić czas na zapoznanie się z korespondencją, aby być na bieżąco ze zobowiązaniami.
Podsumowując, aby uniknąć zajęcia zwrotu podatku przez komornika, kluczowe jest świadome zarządzanie finansami oraz wczesne podejmowanie działań w celu uregulowania długów. Każda zaległość może prowadzić do nieprzyjemnych niespodzianek, dlatego warto być proaktywnym i dbać o zobowiązania. Stosowanie powyższych kroków pozwoli cieszyć się zwrotem podatku, a nie obawami o egzekucję komorniczą.
Zadłużenie u komornika – jak skutecznie je sprawdzić i uniknąć konsekwencji
W obliczu problemu zadłużenia u komornika zrozumienie sposobów na sprawdzenie swoich zobowiązań oraz unikanie konsekwencji finansowych staje się kluczowe. Oto kroki, które pomogą Ci skutecznie działać w takiej sytuacji.
- Regularne sprawdzanie zadłużenia w BIK
Zarejestruj się w Biurze Informacji Kredytowej (BIK) i regularnie sprawdzaj swój raport kredytowy. To działanie umożliwia szybkie zauważenie ewentualnych zaległości oraz informacji o postępowaniach komorniczych, co pozwala na bieżąco monitorować swoje długi. - Kontakt z Biurem Informacji Gospodarczej (BIG)
Skorzystaj z usług BIG, aby uzyskać informacje o swoich zadłużeniach. Te biura zbierają dane o dłużnikach, co pozwoli Ci szybko zorientować się w sytuacji. - Złożenie wniosku o sprawdzenie statusu zajęcia
Skontaktuj się z kancelarią komorniczą, by złożyć wniosek o potwierdzenie zajęcia twoich środków. Komornik ma obowiązek Cię o tym poinformować, ale warto także samodzielnie to zweryfikować. - Negocjowanie warunków spłaty z wierzycielem
Jeśli jesteś zadłużony, skontaktuj się z wierzycielem w celu ustalenia planu spłaty. Zawarcie ugody pomoże uniknąć dalszych konsekwencji, takich jak egzekucja komornicza. - Ustalanie osobnej deklaracji PIT
Jeżeli jesteś w związku małżeńskim, a jeden z małżonków ma długi, rozważ osobne rozliczenie PIT. Taki krok zabezpieczy część zwrotu podatku przed zajęciem przez komornika.
| Kategoria | Informacja | Wartość |
|---|---|---|
| Definicja długu | Dług to zobowiązanie finansowe dłużnika wobec wierzyciela. | – |
| Wysokość długów Polaków (2023) | Łączna wartości zadłużeń | 380 miliardów zł |
| Średnie zadłużenie na osobę | Wartość przeciętnego zadłużenia w Polsce | 12 500 zł |
| Czas reakcji na pismo komornicze | Zalecany czas na podjęcie działań | 7 dni |
| Odsetki od długu | Wysokość ustawowych odsetek za opóźnienie | 7% rocznie |
| Wysokość minimalnego wynagrodzenia (2023) | Wynagrodzenie brutto | 3 490 zł |
| Procent Polaków zadłużonych | Osoby z jakimś rodzajem zadłużenia | 20% |
| Czas, w jakim dług staje się wymagalny | Termin po którym dług może być egzekwowany | 14 dni |
| Najczęstsze powody zadłużenia | Lista przyczyn, dla których osoby naruszają terminy płatności | 27% – bezrobocie, 32% – nieprzewidziane wydatki |
| Czas przedawnienia zobowiązań cywilnych | Okres po którym dług nie może być ściągany | 6 lat |
| Wysokość kosztów postępowania sądowego | Średnie koszty w przypadku braku ugody | 500-1500 zł |
| Częstość zajęć komorniczych w 2023 roku | Przykładowa liczba zajętych kont bankowych | 200 000 |
| Czas trwania egzekucji komorniczej | Średni czas, w jakim komornik realizuje egzekucję | 6-12 miesięcy |
| Ochrona przed egzekucją | Kwota wolna od zajęcia na rachunku osobistym | 2 900 zł |
| Wzrost zadłużenia z tytułu nieuregulowanych długów | Procentowy wzrost roczny | Przechodzi 10% rocznie |
Co to jest zadłużenie i jak je sprawdzić?
Zadłużenie oznacza, że dłużnik musi spłacić określoną kwotę pieniędzy dla wierzyciela. Długi mogą pochodzić z różnych źródeł, takich jak kredyty, pożyczki, niezapłacone rachunki czy inne zobowiązania finansowe. W dzisiejszym społeczeństwie łatwo wpaść w pułapkę kredytów, dlatego kontrola nad zadłużeniem odgrywa kluczową rolę w zachowaniu stabilności finansowej. Niespłacanie długów prowadzi do poważnych konsekwencji, w tym do windykacji i wpisu do rejestru dłużników.
Regularne sprawdzanie zadłużenia chroni przed nieprzyjemnymi niespodziankami. Warto skorzystać z Biura Informacji Kredytowej (BIK), które gromadzi dane na temat historii kredytowej. Znajdziesz tam informacje o zaciągniętych kredytach, pożyczkach oraz terminowości spłat. Ciekawostką jest to, że raport BIK można pobrać bezpłatnie raz na pół roku, co pozwala na stałe monitorowanie sytuacji finansowej.
Jak skutecznie kontrolować swoje finanse i unikać pułapek długów
Oprócz BIK, warto zwrócić uwagę na Biura Informacji Gospodarczej (BIG). Te instytucje zbierają dane o zadłużeniach osób i firm, co umożliwia szybki dostęp do informacji o niezapłaconych rachunkach czy kredytach. Krajowy Rejestr Długów (KRD) również dostarcza istotnych informacji, stanowiąc jeden z najpopularniejszych rejestrów dłużników. Znajomość tych danych pozwala ocenić naszą sytuację oraz podjąć działania naprawcze.
Wczesne sprawdzanie swoich zobowiązań przynosi korzyści. Wczesna identyfikacja długów pozwala podjąć działania zapobiegające egzekucji czy windykacji. Nie ignoruj komunikatów z BIK, BIG ani KRD. Regularne monitorowanie zadłużenia to klucz do utrzymania zdrowej sytuacji finansowej oraz uniknięcia nieprzyjemnych konsekwencji.
Czy komornik może zająć rachunek wspólny?
Temat zajmowania rachunku wspólnego przez komornika wydaje się skomplikowany, ale ciekawi wiele osób, które mogą stanąć przed taką sytuacją. W Polsce zasady egzekucji komorniczej opierają się na osobistej odpowiedzialności finansowej. To oznacza, że dłużnik odpowiada za swoje zobowiązania. W przypadku wspólnego rachunku z drugą osobą, na przykład małżonkiem, sytuacja zmienia się. Komornik może zająć wspólny rachunek, ale tylko do wysokości udziału dłużnika. Jeśli interesują cię takie tematy to poznaj swoje prawa dotyczące zajęcia zwrotu podatku przez firmę windykacyjną. Mimo to, w praktyce często blokują się całe środki zgromadzone na takim koncie.
Warto zauważyć, że zasady działania komornika stale się zmieniają, a błędne zajęcia często powstają w wyniku pomyłek, takich jak zbieżność nazwisk czy nieaktualne dane w bazach. Instytucje, jak Krajowa Rada Komornicza, starają się regulować te kwestie. Niemniej jednak, dłużnik musi wykazać, że jego udział w koncie nie powinien być brany pod uwagę w egzekucji. Wiąże się to z koniecznością zbierania dowodów i angażowaniem w nieprzyjemne procesy prawne.
Jak chronić wspólne finanse przed niespodziewanym zajęciem przez komornika?
Ciekawostką jest, że do momentu ogłoszenia stanu niewypłacalności lub innych kroków prawnych, komornik nie ma władzy nad środkami osoby, która nie jest dłużnikiem. Jeżeli małżonek nie zgodził się na zaciągnięcie zobowiązania, jego finanse pozostają chronione. W przypadku mniejszych długów komornik zwykle zajmuje jedynie część środków, co stwarza możliwości ochrony przed całkowitą utratą funduszy. Dlatego warto zadbać o osobne rozliczenia podatkowe, co zminimalizuje ryzyko zajęcia wspólnego majątku.
Poniżej przedstawiamy kluczowe kroki, które można podjąć, aby zabezpieczyć wspólne finanse:
- Utrzymanie oddzielnych rachunków bankowych dla osobistych finansów.
- Regularne kontrolowanie swoich zobowiązań i unikanie nadmiernego zadłużania się.
- Zgłaszanie się do doradców finansowych w celu uzyskania pomocy w trudnych sytuacjach.
- Uwalnianie środków na wspólnym rachunku od długów osoby, która może zostać objęta egzekucją.
Podsumowując, zajmowanie wspólnego rachunku to temat wielowymiarowy, który wymaga indywidualnej analizy. Kluczem do ochrony finansów jest odpowiednie przygotowanie na ewentualne problemy. Monitorowanie zobowiązań, dbałość o transparentność finansową oraz zgłoszenie się do specjalistów w trudnych okolicznościach mogą znacznie pomóc. Pamiętajmy, że świadome zarządzanie wydatkami i unikanie sytuacji prowadzących do interwencji komornika to podstawowe elementy skutecznej ochrony finansowej.
Jakie konsekwencje niesie unikanie spłaty długu?
Unikanie spłaty długu wpływa na każdą sferę życia dłużnika. Brak regularnych płatności prowadzi do narastania odsetek, co pogłębia problemy finansowe. W Polsce odsetki mogą wynosić kilkanaście procent rocznie, a w przypadku większych kwot pierwotne zobowiązanie szybko staje się nieosiągalne. Każdy miesiąc zwłoki zwiększa ryzyko, że dług znacznie wzrośnie, co prowadzi do spirali zadłużenia trudnej do spłacenia. Dlatego ważne jest szybkie i odpowiedzialne działanie w sytuacji, gdy zbliżamy się do opóźnienia w płatności.
Dłużnicy muszą także obawiać się wpisania do rejestru dłużników, co rodzi daleko idące konsekwencje. Taki status utrudnia dostęp do kredytów, pożyczek oraz wynajmu mieszkań. Na przykład, przedsiębiorcy sprawdzają potencjalnych kontrahentów w bazach dłużników. Osoba z rejestru może stracić nie tylko możliwość uzyskania środków na rozwój biznesu, ale także wiarygodność w oczach partnerów handlowych. Nawet niewielkie opóźnienia w spłacie długów mogą negatywnie wpłynąć na przyszłe relacje zawodowe.
Egzekucja komornicza: Jak uniknąć finansowej katastrofy na własnej skórze?
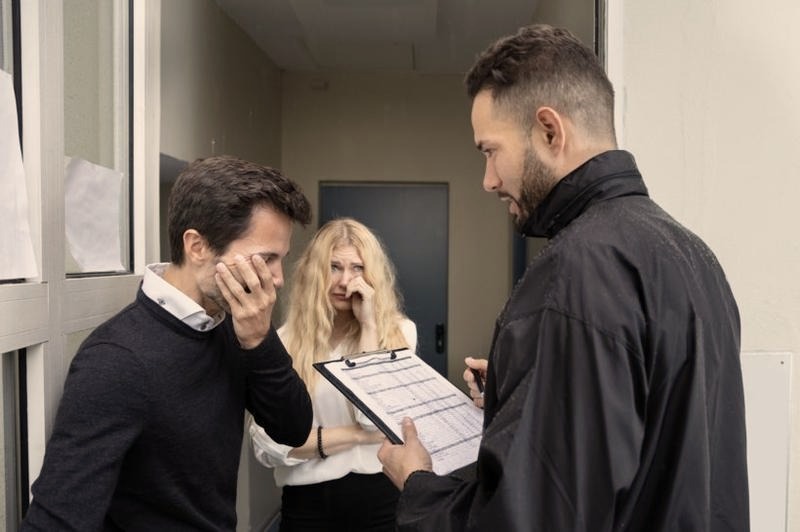
Najgorszym scenariuszem związanym z unikaniem spłaty długu jest egzekucja komornicza. Komornik ma prawo zająć ruchomości, nieruchomości, wynagrodzenie, a nawet środki z konta bankowego. Dla wielu osób to szokujący i stresujący moment. Strata majątku, często przeprowadzana w brutalny sposób, staje się traumatycznym przeżyciem. Dodatkowo, egzekucja wiąże się z kosztami postępowania, które obciążają dłużnika. W przypadku egzekucji komorniczej opłaty sądowe oraz wynagrodzenia dla komornika sumują się, co przyspiesza finansowy upadek osoby zadłużonej.
Na zakończenie, unikanie spłaty długu prowadzi do długotrwałych negatywnych konsekwencji. Regularne regulowanie zobowiązań jest kluczowe dla utrzymania płynności finansowej oraz dobrego imienia. Ignorowanie problemów ze spłatą długu prowadzi do narastających odsetek i ostatecznie do egzekucji, wpędzając dłużnika w spiralę problemów. Odpowiedzialność finansowa oraz przewidywalność stanowią klucz do sukcesu – warto o tym pamiętać.
Ciekawostka: W Polsce średni czas trwania procedury egzekucyjnej może wynosić od kilku miesięcy do nawet kilku lat, co oznacza, że im dłużej unikasz spłaty długu, tym dłużej będziesz pod presją komornika, a to może poważnie wpłynąć na Twoje zdrowie psychiczne i jakość życia.
Najczęstsze pytania (FAQ)
Jak sprawdzić swoje zadłużenie u komornika?
Aby sprawdzić swoje zadłużenie, warto zarejestrować się w Biurze Informacji Kredytowej (BIK) oraz korzystać z usług Biur Informacji Gospodarczej (BIG), które zbierają dane o dłużnikach. Możesz także złożyć wniosek do kancelarii komorniczej o potwierdzenie zajęcia twoich środków.
Czy komornik może zająć wspólny rachunek bankowy?
Tak, komornik ma prawo zająć wspólny rachunek bankowy do wysokości udziału dłużnika, jednak w praktyce mogą być blokowane całe środki zgromadzone na takim koncie.
Jakie kroki można podjąć, aby zabezpieczyć swoje finanse przed komornikiem?
Aby zabezpieczyć swoje finanse, warto prowadzić oddzielne rachunki bankowe, regularnie kontrolować swoje zobowiązania oraz zgłaszać się do doradców finansowych, aby uzyskać pomoc w trudnych sytuacjach.
Jak unikanie spłaty długów wpływa na sytuację finansową dłużnika?
Unikanie spłaty długów prowadzi do narastania odsetek, co pogłębia problemy finansowe, a dłużnik może również zostać wpisany do rejestru dłużników, co utrudnia uzyskanie kredytów i wpływa negatywnie na przyszłe relacje zawodowe.
Co robić, aby uniknąć egzekucji komorniczej?
Aby uniknąć egzekucji komorniczej, ważne jest terminowe regulowanie zobowiązań, zawieranie ugód z wierzycielami oraz monitorowanie swoich długów, aby szybko reagować na problemy finansowe.