Bartosz Tomczyk
Kiedy decyduję się na wcześniejszą spłatę chwilówki, zwykle świadczy to o lepszym zarządzaniu finansami, niż się spodziewałem. Warto wiedzieć, że mam do tego pełne prawo i mogę korzystać z ochrony prawnej. Zgodnie z artykułem 49 ustawy o kredycie konsumenckim, każda instytucja finansowa, która udziela pożyczek, musi zwrócić mi proporcjonalną część prowizji lub innych opłat w przypadku szybszej spłaty. To nie tylko korzystne dla mnie, ale także zgodne z regulacjami potwierdzonymi przez Trybunał Sprawiedliwości UE. Szybka spłata przynosi mi więc satysfakcję i oszczędności.
- Wczesna spłata chwilówki daje prawo do zwrotu części prowizji i opłat, zgodnie z ustawą o kredycie konsumenckim.
- Rolowanie pożyczek może prowadzić do spirali zadłużenia, generując wysokie koszty pozaodsetkowe.
- Firmy pożyczkowe są zobowiązane informować konsumentów o wszystkich dodatkowych kosztach związanych z pożyczką.
- Warto sprawdzać, czy firma pożyczkowa jest zarejestrowana w rejestrze KNF, aby uniknąć oszustw.
- Limit kosztów pozaodsetkowych zmienia się, obecnie wynosi maksymalnie 45% wartości udzielonego kredytu.
- Zmiany w przepisach mają na celu lepszą ochronę konsumentów i większą transparentność w branży pożyczkowej.
Na przykład, spłacając pożyczkę o wartości 5000 zł, mam prawo do zwrotu części kosztów, takich jak prowizja czy ubezpieczenie. Oznacza to, że instytucje finansowe muszą proporcjonalnie zmniejszać te opłaty. Poznanie swoich praw jest niezwykle istotne, ponieważ niektóre firmy, np. LoanMe, w przeszłości próbowały unikać zwrotów, wprowadzając klientów w błąd co do zasadności wcześniejszej spłaty.
Walka o swoje pieniądze: jak uniknąć pułapek chwilówek i dochodzić swoich praw
Kiedy dochodzi do tzw. rolowania pożyczek, wiele firm oferuje kolejne pożyczki, aby spłacić wcześniejsze zobowiązania. Taki mechanizm prowadzi do narastających długów, a koszty pozaodsetkowe znacznie przekraczają ustawowe limity. UOKiK ujawniał te praktyki, co dowodzi ich niezgodności z prawem. Dlatego istotne jest, aby natychmiast reagować, gdy firma nie zwraca mi należnych pieniędzy.
Prawo do wcześniejszej spłaty pożyczki nie tylko stanowi mój przywilej, ale również zobowiązanie instytucji finansowych do rozliczenia się z pobranych opłat. Jak już śledzisz takie zagadnienia, sprawdź, jak chronić swoje dane przed windykacją. Staram się być świadomym konsumentem i korzystać z narzędzi ułatwiających odzyskiwanie pieniędzy. Dzięki temu wiem, że w przypadku wcześniejszej spłaty mogę domagać się swoich praw oraz poprawić swoją sytuację finansową, redukując wydatki.
Rolowanie pożyczek – jak unikać spiralnego zadłużenia?
Zadłużenie dotyka wielu z nas. Rolowanie pożyczek, czyli ich refinansowanie, wydaje się prostym rozwiązaniem, jednak często pociąga za sobą poważne konsekwencje. W przeszłości zgubiłem się w gąszczu pożyczkowych umów i przedłużałem spłatę, co wprowadziło mnie w spiralę zadłużenia. W 2023 roku sporo osób z tej praktyki korzystało, co kończyło się dużymi dodatkowymi kosztami. Zanim zdecydujesz się na rolowanie pożyczek, dobrze zrozum, co to oznacza i jakie mogą być tego skutki.
Zwróć uwagę, że rolowanie pożyczek często wiąże się z dużymi kosztami pozaodsetkowymi. Przykład spółki LoanMe pokazuje, że klienci, którzy zaciągnęli pożyczki, kończyli ze zobowiązaniami przekraczającymi nawet 100% pierwotnej sumy kredytu. UOKiK ukarał LoanMe za niezgodne z prawem praktyki rolowania, które generowały dodatkowe koszty dla konsumentów. Zanim podpiszesz nową umowę, upewnij się, że refinansowanie nie wiąże się z ukrytymi opłatami.
Wolność finansowa dzięki mądrym decyzjom o pożyczkach
Warto wiedzieć, że masz prawo do zwrotu części opłat, jeśli zdecydujesz się spłacić pożyczkę przed terminem, co wynika z art. 49 ustawy o kredycie konsumenckim. Jeśli ciekawi cię ta tematyka to poznaj opinie klientów o kredycie konsolidacyjnym w Credit Agricole. To oznacza, że nie musisz płacić za coś, czego nie wykorzystałeś. Jeśli masz pożyczkę i możesz ją wcześniej spłacić, skorzystaj z tej opcji. Życie potrafi zaskakiwać, a dodatkowe wydatki mogą się pojawić, jednak świadome zarządzanie długiem to klucz do wolności finansowej.
Dokładne zapoznanie się z warunkami umowy pożyczkowej może uchronić cię przed nieprzewidzianymi kosztami. Pamiętaj, że każda mądra decyzja finansowa przybliża cię do stabilności. Warto inwestować czas w edukację finansową.
Najważniejsze to podejść do pożyczek z rozwagą i odpowiedzialnością. Skoro zgłębiasz tę tematykę, Poznaj najlepsze oferty pożyczek w Poznaniu na 2026 rok. Używanie kalkulatorów kredytowych oraz korzystanie z porad zaufanych źródeł pomoże ci lepiej zrozumieć koszty kredytu. Unikaj pożyczek z dodatkowym usługami, które na początku mogą wyglądać atrakcyjnie, ale w rzeczywistości zwiększają twoje zadłużenie. Pamiętaj, że lepiej wziąć jedną, dobrze przemyślaną pożyczkę niż wiele krótkoterminowych, które jedynie pogłębią twoje problemy finansowe.
Oto kilka aspektów, które warto rozważyć przed podjęciem decyzji o pożyczce:
- Analiza całkowitych kosztów pożyczki, w tym odsetek oraz ewentualnych opłat dodatkowych.
- Ocena zdolności kredytowej i możliwości spłat w przyszłości.
- Uwzględnienie sytuacji finansowej i wszelkich nadchodzących wydatków.
- Porównanie ofert różnych instytucji finansowych.
- Znajomość praw konsumenta dotyczących pożyczek i kredytów.
Czy wiesz, że wiele osób, które decydują się na rolowanie pożyczek, nie zdaje sobie sprawy, że w Polsce działają organizacje non-profit, które oferują bezpłatne porady finansowe i pomagają w restrukturyzacji zadłużenia? To może być świetna alternativa, by uniknąć spirali zadłużenia!
Praktyki niezgodne z prawem w branży pożyczkowej – co powinieneś wiedzieć?
W poniższej liście znajdziesz kluczowe informacje o niezgodnych z prawem praktykach w branży pożyczkowej. Omówimy najważniejsze kwestie, które pomogą ci uniknąć niekorzystnych sytuacji oraz zrozumieć swoje prawa jako konsument.
- Prawa konsumenta przy wcześniejszej spłacie pożyczki
Spłacając pożyczkę przed terminem, masz prawo do zwrotu części prowizji i kosztów. Ustawa o kredycie konsumenckim gwarantuje, że instytucje finansowe powinny proporcjonalnie obniżyć wszelkie opłaty. Na przykład, obliczenia sugerują stosowanie metody liniowej, która uwzględnia dni kredytowania, które zostały skrócone.
- Rolowanie pożyczek
Unikaj firm stosujących metodę rolowania pożyczek, która polega na udzielaniu nowych pożyczek w celu spłaty starych zobowiązań. Taka praktyka generuje wysokie koszty pozaodsetkowe i prowadzi do spirali zadłużenia, w której sytuacja konsumentów wymyka się spod kontroli.
- Informowanie o dodatkowych kosztach
Firmy pożyczkowe muszą jasno informować o wszystkich dodatkowych kosztach i usługach związanych z pożyczką. Często instytucje wprowadzają w błąd, oferując usługi takie jak pakiety edukacyjne w ramach pożyczki, co zwiększa całkowity koszt do spłaty.
- Kontrola nad firmami pożyczkowymi
Zawsze sprawdzaj, czy dana firma pożyczkowa jest zarejestrowana w rejestrze KNF. Tylko zatwierdzone przez Komisję Nadzoru Finansowego podmioty mogą legalnie prowadzić działalność pożyczkową, co pozwala uniknąć nieuczciwych praktyk i oszustw.
Limit kosztów pozaodsetkowych – jakie zmiany w przepisach wpływają na twoje zobowiązania?
Limit kosztów pozaodsetkowych zyskał na znaczeniu w ostatnich latach, szczególnie w kontekście wielu zmian legislacyjnych. Sam korzystałem z kredytów i pożyczek, więc rozumiem, jak kluczowe jest to zagadnienie dla konsumentów. Nowelizacja ustawy antylichwiarskiej wprowadziła ważne zmiany – obecnie całkowite koszty pozaodsetkowe nie mogą przekroczyć 45% wartości udzielonego kredytu. To znacząca różnica w porównaniu do poprzednich limitów, które mogły sięgać nawet 100%. Takie zmiany zapewniają pożyczkobiorcom lepszą ochronę przed nadmiernym zadłużeniem.
Jako konsument warto również wiedzieć, że przy wcześniejszej spłacie pożyczki przysługuje nam zwrot proporcjonalnej części pobranych kosztów. Prawo to opiera się na przepisach ustawy o kredycie konsumenckim. Oznacza to, że instytucja finansowa musi zwrócić część naliczonych opłat w przypadku przedterminowej spłaty, co może przynieść znaczną ulgę finansową.
Ochrona konsumentów w erze reform: Jak nowe przepisy zmieniają zasady gry na rynku pożyczek
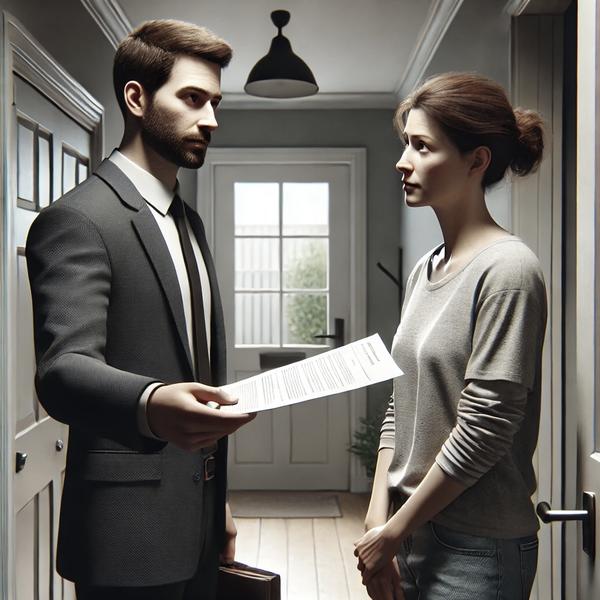
Przyjrzyjmy się również praktyce tzw. rolowania pożyczek, która była powszechna wśród niektórych firm pożyczkowych. Pożyczkobiorcy często zmuszani byli do zaciągania kolejnych kredytów, co prowadziło do kumulowania wysokich kosztów pozaodsetkowych i spirali zadłużenia. Zreformowane przepisy skutecznie ograniczają takie praktyki, oferując lepsze zabezpieczenie dla kredytobiorców. Obecnie każda firma musi przestrzegać limitów nałożonych przez ustawodawcę.
Podsumowując, zmiany w przepisach dotyczących limitów kosztów pozaodsetkowych mają na celu głównie ochronę konsumentów przed nieuczciwymi praktykami. Jako osoba korzystająca z kredytów i pożyczek, mam nadzieję, że te zmiany przyczynią się do większej transparentności i uczciwości w branży finansowej. Ważne, aby być świadomym swoich praw i regulacji chroniących nas jako konsumentów. Każda osoba zaciągająca pożyczkę powinna uważnie zapoznać się z umową oraz kosztami, aby uniknąć niekorzystnych finansowych pułapek.
Najczęściej zadawane pytania (FAQ)
Jakie prawo przysługuje konsumentowi przy wcześniejszej spłacie chwilówki?
Konsument ma prawo do zwrotu części prowizji i innych kosztów, zgodnie z artykułem 49 ustawy o kredycie konsumenckim, co oznacza, że instytucje finansowe muszą proporcjonalnie obniżyć swoje opłaty w przypadku wcześniejszej spłaty pożyczki.
Co to jest rolowanie pożyczek i jakie niesie ryzyko?
Rolowanie pożyczek to praktyka polegająca na zaciąganiu nowych pożyczek w celu spłaty wcześniejszych zobowiązań. Może to prowadzić do narastających długów i wysokich kosztów pozaodsetkowych, co w efekcie wprowadza konsumentów w spiralę zadłużenia.
Jakie są zmiany w przepisach dotyczące kosztów pozaodsetkowych?
Nowelizacja ustawy antylichwiarskiej wprowadziła ograniczenie, które mówi, że całkowite koszty pozaodsetkowe nie mogą przekroczyć 45% wartości udzielonego kredytu, co znacznie poprawia ochronę konsumentów przed nadmiernym zadłużeniem.
W jaki sposób konsument może walczyć o swoje prawa w przypadku niezgodnych praktyk firm pożyczkowych?
Konsument powinien być świadomy swoich praw dotyczących wcześniejszej spłaty i domagać się zwrotu kosztów. Może również zgłaszać niezgodne z prawem praktyki firm do UOKiK lub innych odpowiednich instytucji kontrolnych.
Dlaczego warto być świadomym konsumentem w kwestii pożyczek?
Świadomość praw konsumenta pozwala unikać niekorzystnych praktyk i lepiej zarządzać finansami. Wiedza na temat zasadności wcześniejszej spłaty, ograniczeń kosztów oraz czytania umów może uchronić przed nieprzewidzianymi kosztami i spirala zadłużenia.