Bartosz Tomczyk
Przyjęcie spadku może wiązać się nie tylko z przejęciem majątku, lecz także z odpowiedzialnością za długi zmarłego. Skoro już poruszamy się w tym temacie to sprawdź, jak uniknąć długów spadkowych. W tym artykule wyjaśniam, jak sprawdzić, czy spadkodawca pozostawił zobowiązania, gdzie szukać informacji o jego sytuacji finansowej i jakie kroki podjąć, aby uniknąć niechcianych konsekwencji. Dowiesz się również, jakie terminy obowiązują i czym różnią się dostępne sposoby przyjęcia lub odrzucenia spadku.
Aby ustalić, kto dziedziczy, sprawdź, czy zmarły zostawił ważny testament — może on wskazywać jednego lub kilku spadkobierców. Jeśli testamentu nie ma, jest nieważny albo wskazane osoby odrzuciły spadek, obowiązują zasady dziedziczenia ustawowego. Jeżeli zgłębiasz tę tematykę, Sprawdź, jak spadek oprocentowania wpływa na Twoje finanse. Najpierw dziedziczą małżonek i dzieci, zasadniczo w równych częściach, przy czym udział małżonka nie może być mniejszy niż 1/4. Gdy dziecko zmarło wcześniej lub odrzuciło spadek, jego udział mogą odziedziczyć jego dzieci, czyli wnuki spadkodawcy. Następnie do dziedziczenia mogą dojść rodzice, rodzeństwo i ich zstępni, a ostatecznie — gmina ostatniego miejsca zamieszkania zmarłego albo Skarb Państwa.
Spadek obejmuje zarówno pieniądze, nieruchomości i inne prawa majątkowe, jak i długi, na przykład kredyty, pożyczki czy niezapłacone rachunki. Możesz przyjąć go wprost i odpowiadać za długi bez ograniczenia, przyjąć z dobrodziejstwem inwentarza albo odrzucić w całości. Na decyzję masz 6 miesięcy od dnia, w którym dowiesz się, że jesteś powołany do spadku. Jeśli w tym terminie nie złożysz oświadczenia, przyjmiesz spadek z dobrodziejstwem inwentarza, a nie wprost. Zanim zdecydujesz, sprawdź testament, dokumenty dotyczące majątku oraz informacje o wierzycielach.
Spadek bez przykrych niespodzianek: majątek i długi pod kontrolą
Przyjęcie spadku z dobrodziejstwem inwentarza ogranicza odpowiedzialność za długi do wartości aktywów ustalonych w wykazie lub spisie inwentarza. Na przykład przy majątku wartym 300 tys. zł i zobowiązaniach w wysokości 150 tys. zł po ich spłacie może pozostać 150 tys. zł. Jeśli długi przewyższają wartość majątku, nadwyżka co do zasady nie obciąża prywatnego majątku spadkobiercy. Kliknij w ten odnośnik i poczytaj więcej. Dlatego rzetelnie ustal skład spadku i uwzględnij szczególne przypadki, takie jak nieruchomość obciążona hipoteką. Odrzucając spadek, rezygnujesz zarówno z majątku, jak i długów, ale udział może przejść na kolejne osoby, w tym na twoje dzieci.
Oświadczenie o przyjęciu lub odrzuceniu spadku złóż przed sądem albo notariuszem. Jeśli spadkobiercą jest małoletnie dziecko, sprawdź zasady jego reprezentacji oraz to, czy potrzebna jest zgoda sądu opiekuńczego. Każdy spadkobierca ma własny sześciomiesięczny termin, dlatego szybko ustal krąg uprawnionych, przejrzyj dokumenty finansowe zmarłego i sporządź wykaz aktywów oraz zobowiązań. Jeśli testament budzi wątpliwości, wysokość długów pozostaje niejasna albo w grę wchodzą małoletni, skonsultuj się z prawnikiem, by uniknąć kosztownego błędu.
Jak sprawdzić zadłużenie spadku i ograniczyć ryzyko
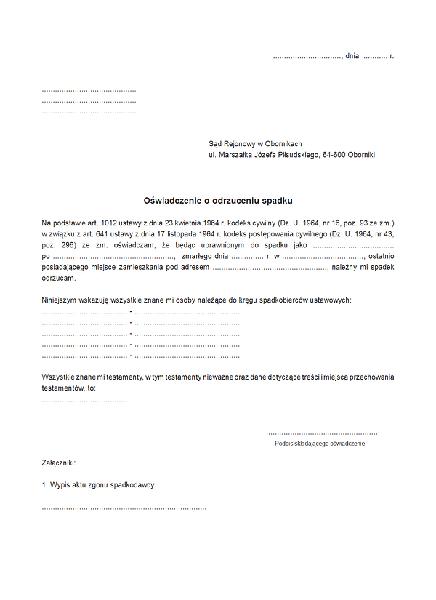
Ustal skład spadku i możliwe zobowiązania, a następnie wybierz sposób postępowania przed upływem terminu na złożenie oświadczenia.
- Sprawdź, czy dziedziczysz. Przejrzyj testament, a jeśli go nie ma lub wskazane osoby odrzuciły spadek, ustal kolejność dziedziczenia ustawowego. Ponieważ odrzucenie spadku może przenieść udział na dzieci spadkobiercy, sprawdź też, kto dziedziczy po nim.
- Ustal aktywa i zobowiązania. Przejrzyj dokumenty dotyczące kredytów, pożyczek, kart, podatków, niezapłaconych rachunków i hipotek. Poproś banki oraz innych wierzycieli o informacje o zadłużeniu, a równocześnie sprawdź nieruchomości i środki na rachunkach. Brak pism nie dowodzi, że zmarły nie miał długów.
- Oblicz sześciomiesięczny termin. Termin biegnie od chwili, gdy dowiesz się o tytule powołania do spadku, niekoniecznie od śmierci spadkodawcy. W ciągu sześciu miesięcy możesz spadek odrzucić albo przyjąć wprost lub z dobrodziejstwem inwentarza. Jeśli nie złożysz oświadczenia, przyjmiesz go z dobrodziejstwem inwentarza.
- Wybierz sposób przyjęcia odpowiedni do ryzyka. Odrzucając spadek, rezygnujesz z majątku i nie odpowiadasz za długi. Przyjęcie wprost oznacza, że odpowiadasz za zobowiązania także własnym majątkiem, jeśli przewyższają wartość spadku. Natomiast przyjęcie z dobrodziejstwem inwentarza ogranicza odpowiedzialność do wartości aktywów spadku, dlatego dokładnie ustal jego skład.
- Sporządź wykaz lub spis inwentarza. Udokumentuj majątek i zobowiązania, aby ustalić granicę odpowiedzialności i prawidłowo rozliczyć wierzycieli. Nie pomijaj długów ani nie spłacaj ich przypadkowo przed ustaleniem sytuacji; w razie wątpliwości skonsultuj kolejność i sposób regulowania roszczeń.
- Uwzględnij dzieci i dalszych spadkobierców. Gdy odrzucisz spadek, mogą dziedziczyć twoje dzieci, a po nich kolejni zstępni. Pełnoletni decydują samodzielnie, natomiast przy małoletnich sprawdź, czy potrzebna jest zgoda sądu opiekuńczego. Każda osoba ma własny termin, liczony od uzyskania informacji o swoim powołaniu.
Odrzucenie spadku czy przyjęcie z dobrodziejstwem inwentarza — co wybrać
Spadek obejmuje zarówno mieszkanie, oszczędności i pamiątki, jak i kredyty, pożyczki czy niezapłacone rachunki. Możesz go odrzucić albo przyjąć z dobrodziejstwem inwentarza. Odrzucając spadek, rezygnujesz z majątku i zobowiązań; przy drugim rozwiązaniu zachowujesz ewentualne aktywa, a za długi odpowiadasz do wartości odziedziczonego majątku.
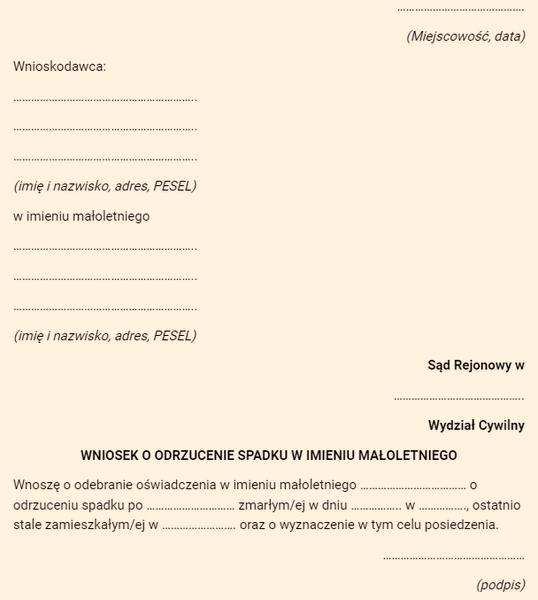
Masz 6 miesięcy na decyzję od chwili, gdy dowiesz się o powołaniu do spadku. Oświadczenie złóż w sądzie lub u notariusza. Jeśli nie zrobisz tego w terminie, przyjmiesz spadek z dobrodziejstwem inwentarza. Wcześniej ustal, co wchodzi w jego skład, i sporządź wykaz albo spis inwentarza — rzetelne określenie aktywów ułatwi rozliczenie z wierzycielami. Gdy sytuacja finansowa jest niejasna, najpierw sprawdź dokumenty, zamiast działać pod presją.
Przed podjęciem decyzji dokładnie sprawdź, co obejmuje spadek. Znajomość wartości majątku i wysokości zobowiązań pomoże ograniczyć ryzyko.
Spadek pełen długów? Twoje dzieci mogą odziedziczyć go po tobie
Jeśli długi wyraźnie przewyższają wartość majątku lub spadkodawca nie zostawił aktywów, rozważ odrzucenie spadku. Pamiętaj jednak, że nie wskażesz w ten sposób kolejnego spadkobiercy: do dziedziczenia mogą dojść dalsi krewni, w tym twoje dzieci. Każda z tych osób podejmuje własną decyzję i ma osobny termin. W przypadku małoletnich sprawdź zasady reprezentacji oraz to, czy potrzebna jest zgoda sądu opiekuńczego.
Przyjęcie spadku z dobrodziejstwem inwentarza może być korzystne, jeśli obejmuje on wartościowe składniki, takie jak nieruchomość lub oszczędności, a wysokość długów pozostaje nieznana. Gdy aktywa wynoszą 80 000 zł, a długi — 120 000 zł, odpowiadasz co do zasady za zobowiązania do wartości aktywów; pozostała część zadłużenia nie powinna obciążyć twojego prywatnego majątku. Dlatego uwzględnij bilans spadku, sytuację rodzinną i dostępne informacje. W razie wątpliwości skonsultuj dokumenty z prawnikiem lub notariuszem.
Warto wiedzieć: odrzucenie spadku nie oznacza, że przechodzi on automatycznie na wskazaną przez Ciebie osobę — do dziedziczenia mogą zostać powołani kolejni krewni, a każdy z nich musi samodzielnie pilnować terminu na złożenie oświadczenia.
Jak sprawdzić majątek i zobowiązania zmarłego przed podjęciem decyzji
Sprawdź testament i dokumenty zmarłego, a także porozmawiaj z rodziną. Zbierz umowy kredytowe i pożyczkowe, wyciągi bankowe, rachunki, wezwania do zapłaty oraz pisma od komornika. Ustal, czy zmarły miał nieruchomość, samochód, udziały w firmie, oszczędności lub cenne przedmioty. Zajrzyj też do księgi wieczystej — hipoteka może wskazywać, że nieruchomość zabezpiecza kredyt. Spadek obejmuje majątek i zobowiązania, jednak samo pokrewieństwo nie oznacza odpowiedzialności za długi zmarłego za jego życia.
Nie polegaj wyłącznie na znalezionych dokumentach. Skontaktuj się z bankami i innymi możliwymi wierzycielami, przedstaw akt zgonu i wykaż swój interes prawny. Sprawdź również zaległości podatkowe, rachunki, pożyczki, karty kredytowe oraz długi zabezpieczone hipoteką. Zapisuj kwoty, daty, salda i dane wierzycieli, a przy każdej pozycji poproś o dokumenty. Osobne listy majątku i długów ułatwią porównanie ich wartości oraz pilnowanie terminów.
Nieznane długi nie muszą przekreślać spadku
Jeśli nadal nie znasz pełnej sytuacji, sporządź wykaz inwentarza albo zawnioskuj o jego spis. Zestawienie obejmuje składniki majątku, ich szacunkową wartość i znane długi, a także pomaga uporządkować spłatę wierzycieli. Przyjęcie spadku z dobrodziejstwem inwentarza ogranicza odpowiedzialność za długi do wartości stanu czynnego spadku. Szczólnej uwagi wymaga jednak nieruchomość obciążona hipoteką, ponieważ wierzyciel może dochodzić należności z tego składnika.
Na przyjęcie lub odrzucenie spadku masz co do zasady sześć miesięcy od chwili, gdy dowiesz się o powołaniu do dziedziczenia. Złóż oświadczenie przed sądem albo notariuszem; jeśli nie zrobisz tego w terminie, przyjmiesz spadek z dobrodziejstwem inwentarza. Odrzucając spadek, rezygnujesz zarówno z majątku, jak i długów, ale do dziedziczenia mogą dojść kolejne osoby, w tym twoje dzieci. Jeśli spadkobiercą jest małoletni, sprawdź aktualne wymogi dotyczące oświadczenia w jego imieniu i działaj odpowiednio wcześnie.
Sześć miesięcy na oświadczenie spadkowe: jak nie przeoczyć terminu
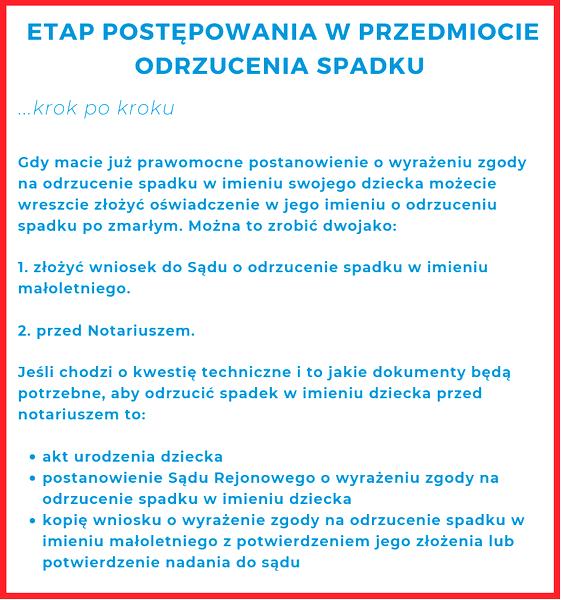
Pilnuj sześciomiesięcznego terminu, ustal jego początek i sprawdź, jak ograniczyć ryzyko związane z długami spadkowymi.
- Ustal początek terminu. Sześć miesięcy biegnie od dnia, w którym dowiesz się, że dziedziczysz z ustawy lub testamentu. Termin liczy się osobno dla każdego spadkobiercy, dlatego nie czekaj na pismo z sądu.
- Sprawdź skład spadku. Dziedziczysz zarówno majątek, jak i zobowiązania, takie jak kredyty, pożyczki czy niezapłacone rachunki. Zbierz informacje o aktywach i długach, a w razie potrzeby sporządź wykaz lub spis inwentarza.
- Wybierz sposób przyjęcia spadku. Możesz przyjąć go wprost, z dobrodziejstwem inwentarza albo odrzucić. Przyjęcie wprost oznacza pełną odpowiedzialność za długi, również przekraczające wartość spadku. Natomiast przy dobrodziejstwie inwentarza odpowiedzialność co do zasady ogranicza się do wartości stanu czynnego spadku.
- Złóż oświadczenie w terminie. Przed upływem sześciu miesięcy złóż oświadczenie o przyjęciu lub odrzuceniu spadku przed sądem albo notariuszem. Jeśli tego nie zrobisz, przyjmiesz spadek z dobrodziejstwem inwentarza. Nadal jednak pilnuj formalności i korespondencji od wierzycieli.
- Po odrzuceniu ustal, kto dziedziczy dalej. Prawo traktuje osobę, która odrzuciła spadek, tak, jakby nie dożyła jego otwarcia. Jej udział może przypaść dzieciom, a następnie dalszym zstępnym, dlatego każda kolejna osoba powinna pilnować własnego terminu.
- Weź pod uwagę małoletnie dzieci. Jeśli po Twoim odrzuceniu mogą dziedziczyć dzieci, sprawdź, czy trzeba złożyć oświadczenie także w ich imieniu. W zależności od sytuacji może być potrzebna zgoda sądu opiekuńczego, choć przepisy przewidują wyjątki.
- Odróżnij odrzucenie spadku od zrzeczenia się dziedziczenia. Odrzucenie dotyczy spadku po śmierci spadkodawcy. Zrzeczenie się dziedziczenia wymaga natomiast umowy z przyszłym spadkodawcą, zawartej za jego życia w formie aktu notarialnego i za zgodą obu stron.
Źródła:
- https://www.big.pl/baza-wiedzy/dziedziczenie-dlugow-jak-uniknac-odpowiedzialnosci-za-dlugi
- https://katarzynazdasiukpiaseczna.com/co-zrobic-kiedy-odziedziczymy-dlugi-czy-mozna-sie-zrzec-dlugow/
- https://www.intrum.pl/konsumenci/wskazowki-i-rady/dziedziczenie-dlugow/
- https://www.legalsalutaris.pl/ochrona-przez-zadluzeniem/
- https://pirozek.pl/blog/dziedziczenie-dlugow/
- https://jb-kancelaria.pl/poradnik/dziedziczenie-dlugow-ktore-pokolenie-zobowiazania/
- https://www.spadek.info/zabezpieczenie-sie-przed-roszczeniami-finansowymi-po-ojcu,1441,p.html
- https://owo-adwokaci.pl/zrzeczenie-sie-spadku-wszystko-co-musisz-wiedziec-o-tym-jak-zrzec-sie-dziedziczenia/
- https://zachowek.biz.pl/rodzenstwo-odrzuca-spadek/
Najczęstsze pytania i odpowiedzi (FAQ)
Jak sprawdzić, czy zmarły pozostawił długi?
Przejrzyj jego umowy kredytowe i pożyczkowe, wyciągi bankowe, rachunki, wezwania do zapłaty oraz pisma od komornika. Skontaktuj się też z bankami i innymi możliwymi wierzycielami, a informacje o nieruchomościach i hipotekach sprawdź w księgach wieczystych. Brak odnalezionych pism nie oznacza, że zmarły nie miał zobowiązań.
Ile czasu mam na decyzję o przyjęciu lub odrzuceniu spadku?
Co do zasady masz sześć miesięcy od chwili, gdy dowiesz się, że jesteś powołany do spadku. Termin liczy się osobno dla każdego spadkobiercy. Oświadczenie możesz złożyć przed sądem albo notariuszem.
Co się stanie, jeśli nie złożę oświadczenia w ciągu sześciu miesięcy?
Przyjmiesz spadek z dobrodziejstwem inwentarza. Oznacza to, że odpowiedzialność za długi jest co do zasady ograniczona do wartości stanu czynnego spadku ustalonej w wykazie lub spisie inwentarza.
Czym różni się odrzucenie spadku od przyjęcia go z dobrodziejstwem inwentarza?
Odrzucając spadek, rezygnujesz zarówno z majątku, jak i zobowiązań, a do dziedziczenia mogą zostać powołani kolejni krewni, w tym twoje dzieci. Przyjęcie z dobrodziejstwem inwentarza pozwala zachować ewentualny majątek, a odpowiedzialność za długi ogranicza do wartości aktywów spadku.
Co zrobić, jeśli po odrzuceniu spadku mogą dziedziczyć moje małoletnie dzieci?
Ustal, czy dzieci zostały powołane do spadku, i sprawdź aktualne wymogi dotyczące złożenia oświadczenia w ich imieniu. W niektórych sytuacjach potrzebna jest zgoda sądu opiekuńczego, dlatego warto zająć się formalnościami odpowiednio wcześnie. Każdy spadkobierca ma własny termin na decyzję.