Bartosz Tomczyk
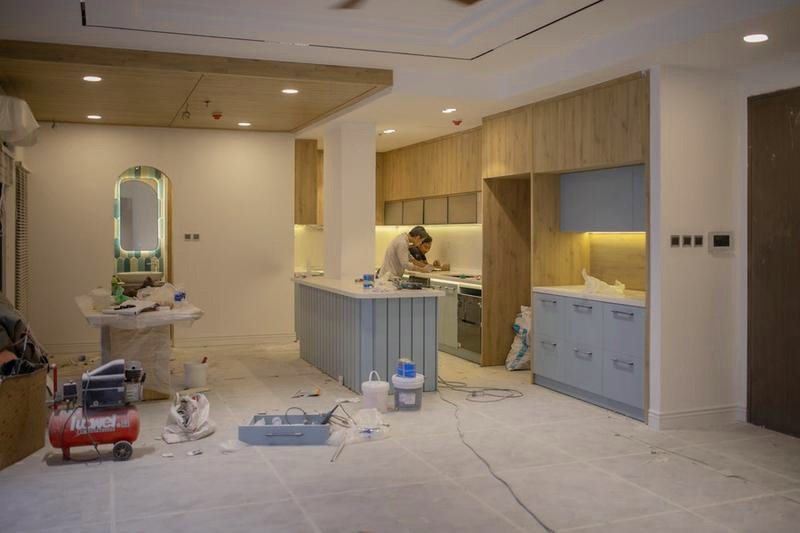
Wykończenie mieszkania to ważny etap, który pozwala dopasować wnętrze do własnych potrzeb, ale może wiązać się ze sporym wydatkiem. Jeśli nie chcesz pokrywać wszystkich kosztów z oszczędności, możesz rozważyć różne formy finansowania remontu. W artykule przyglądam się dostępnym opcjom, ich zaletom i ograniczeniom oraz podpowiadam, na co zwrócić uwagę przed zaciągnięciem zobowiązania.
- Kredyt gotówkowy zapewnia szybki dostęp do środków i większą swobodę, ale zwykle kosztuje więcej.
- Kredyt hipoteczny może być korzystniejszy przy dużym remoncie, lecz wymaga zabezpieczenia i dodatkowych formalności.
- Pożyczka hipoteczna pozwala finansować różne wydatki, ale również obciąża nieruchomość.
- Oszczędności i raty sklepowe mogą uzupełnić budżet; zachowaj rezerwę na nieprzewidziane koszty.
- Porównaj RRSO, prowizje, ratę, całkowity koszt i warunki wcześniejszej spłaty.
- Przygotuj kosztorys, sprawdź zdolność kredytową i wymagane dokumenty.
- Przy termomodernizacji sprawdź aktualne dotacje i ulgi oraz ich warunki.
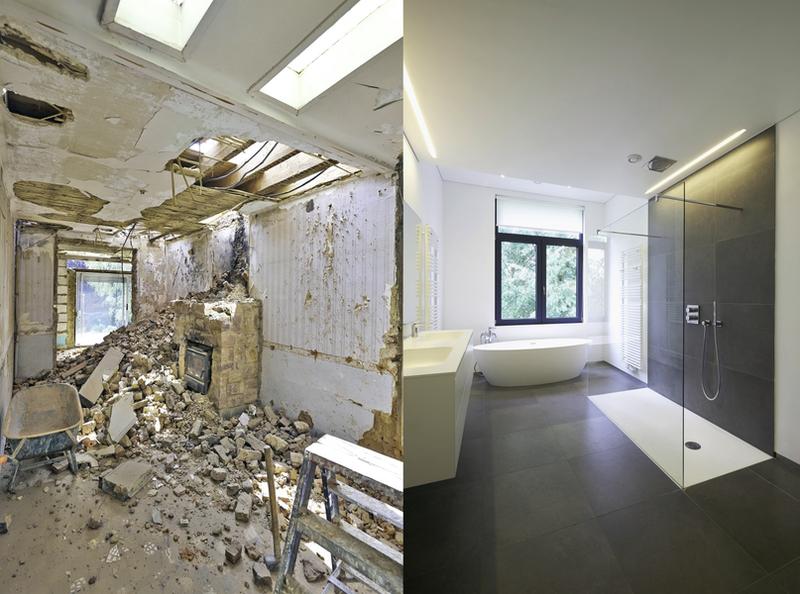
Wykończenie mieszkania może kosztować znacznie więcej, niż początkowo zakładałem. Do cen podłóg, farb, drzwi i oświetlenia dochodzą robocizna, transport oraz sprzęty. Nawet lokal o powierzchni 40–50 m² może wymagać budżetu liczonego w dziesiątkach tysięcy złotych, dlatego przed zakupem materiałów sprawdziłem dostępne źródła finansowania.
Przed rozpoczęciem prac warto dokładnie oszacować wszystkie wydatki i uwzględnić rezerwę na nieprzewidziane koszty. Dobrze dobrane finansowanie może ułatwić realizację planu bez nadmiernego obciążania domowego budżetu.
Mogę wybrać kredyt gotówkowy lub hipoteczny na remont, pożyczkę albo własne oszczędności. Każde rozwiązanie oznacza inne koszty, formalności i czas oczekiwania na pieniądze. W artykule omawiam te możliwości, wskazuję wydatki, na które warto przygotować rezerwę, oraz wyjaśniam, jak przed podpisaniem umowy porównać oprocentowanie, RRSO, prowizję, okres spłaty i miesięczną ratę.
Porównanie sposobów finansowania wykończenia i remontu mieszkania
| Propozycja | Kiedy może się sprawdzić | Koszty i okres spłaty | Wymagania i ograniczenia |
|---|---|---|---|
| Kredyt gotówkowy na remont mieszkania | Przy mniejszym remoncie, potrzebie szybkiego finansowania i swobodzie wydawania środków. | Zwykle droższy od kredytu hipotecznego; spłata najczęściej do 10 lat. Kwoty mogą sięgać około 150–250 tys. zł. | Nie wymaga hipoteki ani kosztorysu. Bank ocenia zdolność kredytową i historię w BIK. |
| Kredyt hipoteczny na zakup i wykończenie mieszkania | Gdy zakup lokalu i jego wykończenie mają być sfinansowane jedną umową. | Zwykle tańszy od kredytu gotówkowego; spłata może trwać 30–35 lat. | Wymaga wkładu własnego, wyceny nieruchomości i kosztorysu. Bank może wypłacać środki w transzach i kontrolować postęp prac. Meble wolnostojące i dekoracje zwykle nie są objęte finansowaniem celowym. |
| Kredyt hipoteczny na remont posiadanego mieszkania | Przy większym remoncie, zwłaszcza gdy potrzebne jest około 100–200 tys. zł lub więcej. | Rata może być niższa niż przy kredycie gotówkowym, ale długi okres spłaty zwiększa łączny koszt odsetek. Spłata zwykle trwa 20–35 lat. | Zabezpieczeniem jest nieruchomość. Bank sprawdza dochody, stan prawny i wartość lokalu oraz może wymagać kosztorysu, harmonogramu i dokumentów potwierdzających postęp prac. |
| Pożyczka hipoteczna na wykończenie mieszkania | Gdy potrzebna jest większa kwota na różne wydatki, w tym meble i sprzęt, bez rozliczania ich z bankiem. | Oprocentowanie zazwyczaj wyższe niż przy celowym kredycie hipotecznym, ale niższe niż przy gotówkowym. Spłata zwykle trwa 5–25 lat. | Wymaga zabezpieczenia na nieruchomości oraz oceny zdolności kredytowej i wartości lokalu. Mogą dojść koszty wyceny, ustanowienia hipoteki i ubezpieczenia. |
| Oszczędności i raty sklepowe | Oszczędności sprawdzają się, gdy można pokryć wydatki bez nadmiernego naruszania poduszki finansowej. Raty sklepowe mogą sfinansować konkretne materiały, wyposażenie lub sprzęt. | Przy oszczędnościach brak kosztu kredytu, ale należy zachować rezerwę na codzienne wydatki i nieprzewidziane sytuacje. Przy ratach trzeba sprawdzić RRSO i całkowitą kwotę do zapłaty. | Raty sklepowe są związane z zakupem określonych produktów. Niska rata nie musi oznaczać taniego finansowania. |
| Finansowanie konsumenckie na remont – najważniejsze przepisy | Przy umowach kredytu lub pożyczki konsumenckiej zawieranych na prywatny remont. | Przed zawarciem umowy kredytodawca powinien podać m.in. RRSO, opłaty, całkowity koszt i harmonogram spłat. Ustawa ogranicza pozaodsetkowe koszty kredytu. | W określonych przypadkach przysługuje 14 dni na odstąpienie od umowy oraz możliwość wcześniejszej spłaty. Kredyty hipoteczne regulują odrębne przepisy. |
| Zdolność kredytowa i dokumenty potrzebne do uzyskania finansowania | To element przygotowania do wniosku o kredyt lub pożyczkę. | Bank ocenia, czy dochody pozwalają spłacać ratę po uwzględnieniu wydatków i innych zobowiązań. | Mogą być wymagane dokumenty tożsamości, potwierdzenia dochodów, wyciągi z konta, informacje o zobowiązaniach, a przy hipotece także dokumenty nieruchomości, wycena, kosztorys i harmonogram. |
| Finansowanie gotówkowe czy hipoteczne – jak wybrać? | Kredyt gotówkowy może pasować do mniejszej, pilnej potrzeby; finansowanie hipoteczne warto porównać przy większym budżecie i dłuższym okresie spłaty. | Kredyt gotówkowy jest zwykle szybszy, lecz droższy i krócej spłacany. Hipoteka może być tańsza, ale wiąże się z dodatkowymi formalnościami i zabezpieczeniem. | Warto porównać RRSO, prowizje, ubezpieczenia, całkowitą kwotę do spłaty, wysokość raty, wymagany wkład własny i zasady wypłaty środków. |
| Dotacje i ulgi na termomodernizację | Przy pracach poprawiających efektywność energetyczną, takich jak ocieplenie, wymiana okien lub modernizacja ogrzewania. | Wysokość wsparcia zależy od programu, dochodu, zakresu prac i spełnienia warunków. Ulgę termomodernizacyjną można odliczyć w określonym limicie i czasie. | Przed zakupem urządzeń i rozpoczęciem prac należy sprawdzić aktualne zasady, wymagane dokumenty i kolejność działań. Wydatki pokryte dotacją nie podlegają ponownemu odliczeniu w ramach ulgi. |
| Jak przygotować się do zaciągnięcia kredytu na wykończenie mieszkania | Przed wyborem oferty i złożeniem wniosku o finansowanie. | Warto uwzględnić pełny koszt prac i rezerwę oraz porównać całkowity koszt kredytu dla tej samej kwoty i okresu spłaty. | Należy przygotować kosztorys, sprawdzić zdolność kredytową, skompletować dokumenty i ustalić, czy środki będą wypłacone jednorazowo, czy w transzach. |
Kredyt gotówkowy na remont mieszkania
Gdy brakuje mi pieniędzy na remont, mogę sfinansować go kredytem gotówkowym. Bank nie wymaga hipoteki ani kosztorysu — ocenia głównie moją zdolność kredytową i historię w BIK. Po pozytywnej decyzji może przelać środki nawet tego samego dnia. Wydam je na prace remontowe, ekipę, meble, sprzęt AGD lub dekoracje. Kredyt sprawdzi się zwłaszcza przy mniejszym remoncie, jednak zwykle kosztuje więcej niż hipoteczny, a spłata — najczęściej rozłożona na maksymalnie 10 lat — może oznaczać wyższą ratę. Banki oferują kwoty sięgające około 150–250 tys. zł, ale mój limit zależy od dochodów i pozostałych zobowiązań.
Przed złożeniem wniosku planuję wydatki i zostawiam rezerwę: 51% ankietowanych przekroczyło zakładany koszt wykończenia w badaniu z lutego 2024 roku. Jedno z zestawień podawało około 3500 zł za m² przy podstawowym standardzie oraz 4000–4500 zł za m² przy lepszych materiałach; inne szacunki na 2025 rok wynosiły 1500–4000 zł za m², zależnie od zakresu i standardu prac. Przy dużym remoncie porównuję też kredyt hipoteczny. Może być tańszy i oferować spłatę przez 30–35 lat, ale wymaga zabezpieczenia na nieruchomości, kosztorysu i zwykle kontroli postępu prac. Z kolei kredyt gotówkowy daje większą swobodę i wiąże się z mniejszą liczbą formalności. Dlatego porównuję w kilku bankach RRSO, prowizję, całkowity koszt i wysokość raty, a następnie sprawdzam, czy bezpiecznie mieści się ona w moim budżecie.
Wskazówka: przed podpisaniem umowy sprawdź, czy kredyt pozwala na wcześniejszą spłatę bez dodatkowych opłat — jeśli po remoncie zostaną Ci środki, możesz dzięki temu ograniczyć odsetki.
Kredyt hipoteczny na zakup i wykończenie mieszkania
Kupując mieszkanie, planuję budżet zarówno na lokal, jak i na jego wykończenie: podłogi, łazienkę, kuchnię, instalacje oraz drzwi. Oba wydatki mogę sfinansować jednym kredytem hipotecznym, zwykle tańszym od gotówkowego i spłacanym nawet przez 30–35 lat. Bank uwzględnia jednak wartość nieruchomości po remoncie, ustaloną przez rzeczoznawcę, a finansowanie zazwyczaj ogranicza do 80–90% tej wyceny. Dlatego przy zakupie potrzebuję zwykle 10–20% wkładu własnego. Kosztorys warto powiększyć o 10–15% rezerwy — w badaniu z lutego 2024 roku 51% ankietowanych przekroczyło pierwotny budżet na wykończenie.
W kosztorysie można uwzględnić następujące wydatki:
- materiały i robociznę,
- instalacje, podłogi i armaturę,
- zabudowę kuchenną i meble na wymiar.
Do kosztorysu mogę wpisać materiały, robociznę, instalacje, podłogi, armaturę, zabudowę kuchenną i meble na wymiar. Z kolei sofę wolnostojącą, stół, dekoracje oraz część sprzętów RTV i AGD zwykle trzeba opłacić z oszczędności lub dodatkowego kredytu. Bank może wypłacać pieniądze w transzach i kontrolować postęp prac, sprawdzając zdjęcia, faktury albo przeprowadzając inspekcję; na zakończenie remontu często daje około roku. Operat szacunkowy, kosztorys i harmonogram mogą wydłużyć decyzję kredytową do 21 dni. Jeśli potrzebuję tylko 30–50 tys. zł albo zależy mi na szybkiej wypłacie i swobodnym wydaniu środków, rozważam kredyt gotówkowy. Zwykle wiąże się on jednak z wyższym oprocentowaniem, krótszym okresem spłaty i większą ratą.
Kredyt hipoteczny na remont posiadanego mieszkania
Przy większym remoncie własnego mieszkania mogę skorzystać z kredytu hipotecznego zabezpieczonego na nieruchomości. To rozwiązanie warto rozważyć przy wydatkach rzędu 100–200 tys. zł lub wyższych: spłatę można zwykle rozłożyć na 20–35 lat, a miesięczna rata bywa niższa niż przy kredycie gotówkowym. Przykładowo, rata 180 tys. zł na 20 lat przy oprocentowaniu 6,5% wynosi około 1342 zł, a kredytu gotówkowego na 10 lat przy oprocentowaniu 10,5% — około 2429 zł. Dłuższy okres spłaty zwiększa jednak koszt odsetek: w tym przykładzie wyniósłby on odpowiednio około 142 088 zł i 111 460 zł. Z kolei przy mniejszym remoncie za 25–50 tys. zł kredyt gotówkowy może być prostszy i szybszy, ponieważ nie wymaga hipoteki ani wyceny nieruchomości.
Przed złożeniem wniosku przygotowałbym kosztorys i harmonogram. Bank może sfinansować między innymi wymianę instalacji, podłóg i drzwi, remont łazienki lub kuchni, robociznę oraz termomodernizację; finansowanie sprzętów i mebli zależy natomiast od jego regulaminu. Przy ocenie wniosku bank sprawdzi dochody, stałe wydatki, inne raty, historię w BIK, stan prawny lokalu i jego wartość. Wkład własny wynosi zwykle około 20%, choć niektóre banki akceptują 10% pod warunkiem dodatkowego zabezpieczenia. Przy remoncie własnego mieszkania jego wartość może pomóc zabezpieczyć kredyt. Zgodnie z rekomendacją KNF standardowy wskaźnik kredytu do wartości nieruchomości nie powinien przekraczać 80%; poziom 90% wymaga dodatkowego zabezpieczenia. Warto też zaplanować rezerwę w wysokości 10–15% kosztów — przy remoncie za 110 tys. zł oznacza to dodatkowe 11–16,5 tys. zł. Bank wypłaci środki jednorazowo lub w transzach, a postęp prac może sprawdzić na podstawie zdjęć, inspekcji albo dokumentów. Procedura trwa zwykle kilka tygodni, a czasem 2–3 miesiące, dlatego przed podpisaniem umowy porównałbym RRSO, prowizje, ubezpieczenia, zasady wypłaty transz i koszt wcześniejszej spłaty.
Pożyczka hipoteczna na wykończenie mieszkania
Pożyczka hipoteczna może sfinansować wykończenie, jeśli mam mieszkanie lub dom, który mogę zabezpieczyć. Pieniądze przeznaczę na dowolny cel: podłogi, instalacje, łazienkę, kuchnię, a także sofę, stół czy sprzęt AGD i RTV — bez rozliczania wydatków z bankiem. Zwykle pożyczę kilkaset tysięcy złotych, maksymalnie około 55–80% wartości nieruchomości, i spłacę zadłużenie w ciągu 5–25 lat. Oprocentowanie jest zazwyczaj wyższe niż przy kredycie celowym, ale niższe niż przy gotówkowym. Dla przykładu, wykończenie mieszkania o powierzchni 50 m² w średnim standardzie może kosztować 75–125 tys. zł; warto też zaplanować rezerwę w wysokości 10–15%.
Swoboda wydawania środków nie zwalnia mnie z formalności. Bank sprawdzi dochody, stałe wydatki, historię spłat, zdolność kredytową oraz stan prawny i wartość nieruchomości, a decyzja może zająć kilka tygodni. Do kosztów doliczę wycenę, ustanowienie hipoteki, ubezpieczenie i ewentualne prowizje, dlatego porównam RRSO oraz całkowitą kwotę do spłaty, nie tylko ratę. Pożyczka hipoteczna sprawdzi się, gdy potrzebuję dużej sumy i nie chcę dokumentować faktur ani postępów prac. Przy mniejszym remoncie, na przykład za 25 tys. zł, prostszym rozwiązaniem może być kredyt gotówkowy; jeśli zaś chcę sfinansować zakup i wykończenie jedną umową, rozważę celowy kredyt hipoteczny. Przed złożeniem wniosku sprawdzę również, czy nieruchomość nie ma już hipoteki, ponieważ wiele banków wymaga zabezpieczenia bez takiego wpisu.
Oszczędności i raty sklepowe jako źródła finansowania
Przed remontem policzyłbym koszt materiałów, robocizny, transportu i wywozu gruzu, a następnie dodał rezerwę na poprawki i niespodziewane wydatki. Generalny remont mieszkania z rynku wtórnego może kosztować około 2–3 tys. zł za m², czyli około 150 tys. zł za 50 m². Z kolei oszczędne wykończenie lokalu deweloperskiego to około 40–50 tys. zł; standard „Ikea minus” szacuje się na 3,5 tys. zł za m², a „Ikea plus” — na 4–4,5 tys. zł za m². Część oszczędności przeznaczyłbym na prace, ale zachowałbym poduszkę na codzienne rachunki i nagłe awarie. Dlatego porównałbym płatność gotówką z częściowym finansowaniem, uwzględniając pełny koszt remontu, a nie tylko ceny płytek, sprzętu czy pojedynczej usługi.
Przy planowaniu budżetu uwzględniłbym następujące wydatki:
- materiały i wyposażenie,
- robociznę, transport oraz wywóz gruzu,
- rezerwę na poprawki i nieprzewidziane wydatki,
- koszt finansowania i wysokość miesięcznej raty.
Raty sklepowe mogą ułatwić zakup konkretnych materiałów, sprzętu AGD lub wyposażenia, bo rozkładają wydatek na kilka miesięcy. Przed podpisaniem umowy sprawdziłbym jednak wysokość raty, okres spłaty, RRSO i całkowitą kwotę do oddania — niska rata nie oznacza taniego finansowania. Przy większym, zaplanowanym wykończeniu rozważyłbym kredyt hipoteczny: często oferuje korzystniejsze oprocentowanie, ale wymaga więcej formalności, kosztorysu i zabezpieczenia na nieruchomości. Kredyt gotówkowy lub ratalny można uzyskać szybciej i wykorzystać swobodniej, lecz zwykle trzeba spłacić go w krótszym czasie, a jego koszt może być wyższy. Niezależnie od wyboru upewniłbym się, że dodatkowa rata bezpiecznie mieści się w miesięcznym budżecie.
Finansowanie konsumenckie na remont – najważniejsze przepisy
Finansując prywatny remont kredytem lub pożyczką, najpierw sprawdzam, czy umowę obejmuje Ustawa z 12 maja 2011 r. o kredycie konsumenckim. Zasadniczo dotyczy ona zobowiązań udzielanych konsumentom przez przedsiębiorców do 255 550 zł lub równowartości tej kwoty w innej walucie. Kredyt na remont bez zabezpieczenia hipotecznego może podlegać ustawie niezależnie od kwoty, natomiast kredyt hipoteczny regulują odrębne przepisy. Przed zawarciem umowy bank, SKOK lub uprawniona instytucja pożyczkowa musi ocenić moją zdolność kredytową i podać m.in. RRSO, oprocentowanie, prowizje, pozostałe opłaty, całkowity koszt oraz wysokość i terminy rat. Umowa powinna też określać zasady spłaty, koszty opóźnienia i warunki wcześniejszej spłaty. Ustawa ogranicza pozaodsetkowe koszty kredytu do 45% jego całkowitej kwoty, a przy umowie trwającej ponad 30 dni — do 10% kwoty kredytu plus 10% za każdy rok jej obowiązywania.
Przed podjęciem decyzji porównuję całkowitą kwotę do zapłaty, nie tylko wysokość raty, i proszę o bezpłatny projekt umowy. Po jej zawarciu mam 14 dni na odstąpienie bez podawania przyczyny. Wówczas zwracam kapitał i odsetki za faktyczny okres korzystania z pieniędzy — najpóźniej w ciągu 30 dni od złożenia oświadczenia. Mogę również w dowolnym momencie spłacić kredyt wcześniej, w całości lub częściowo; wtedy całkowity koszt powinien proporcjonalnie się obniżyć. Bezpłatnie mogę też poprosić o harmonogram spłat. Jeśli zalegam ze spłatą, kredytodawca, wzywając mnie do zapłaty, powinien wyznaczyć co najmniej 14 dni na uregulowanie należności i poinformować o możliwości złożenia wniosku o restrukturyzację. Jeżeli instytucja nie przekaże wymaganych informacji, w przypadkach określonych ustawą mogę skorzystać z sankcji kredytu darmowego i spłacić sam kapitał — bez odsetek i innych kosztów.
Zdolność kredytowa i dokumenty potrzebne do uzyskania finansowania
Bank sprawdzi, czy po opłaceniu codziennych wydatków i obecnych zobowiązań będę regularnie spłacać ratę. Oceni wysokość i stabilność dochodów, liczbę domowników, alimenty, raty kredytów, limity na kartach i koncie oraz historię spłat w BIK. Dlatego przed złożeniem wniosku pobiorę raport kredytowy, spłacę — jeśli to możliwe — drobne zobowiązania i ograniczę niewykorzystane limity. Banki ostrożniej podchodzą do rat przekraczających około 40% dochodu przy zarobkach nie wyższych niż przeciętne wynagrodzenie w regionie lub 50% przy wyższych dochodach, ale wartości te nie oznaczają automatycznej odmowy. Przy kredycie na zakup i wykończenie bank oceni łączną kwotę oraz ratę. Zdolność kredytową poprawię, zwiększając wkład własny, zmniejszając inne obciążenia lub dobierając współkredytobiorcę. Dłuższy okres spłaty obniży ratę, lecz zwykle zwiększy łączny koszt odsetek.
Do wniosku dołączę dokument tożsamości, formularz kredytowy i potwierdzenia dochodów, na przykład zaświadczenie od pracodawcy oraz wyciągi z konta z ostatnich 3–6 miesięcy. Przy działalności gospodarczej bank może wymagać m.in. PIT-u za ostatni rok i dokumentów księgowych. Poprosi też o informacje o innych zobowiązaniach, akt własności lub umowę zakupu, numer księgi wieczystej oraz operat szacunkowy z obecną i prognozowaną wartością mieszkania. W przypadku kredytu hipotecznego przygotuję również kosztorys z zakresem robót, cenami materiałów i robocizny oraz harmonogramem. Uwzględnię w nim 10–15% rezerwy, ponieważ 51% badanych przekroczyło pierwotny budżet wykończenia. Jeśli planuję prace ingerujące w konstrukcję, bank może zażądać projektu lub zgody. Ponieważ dokumenty i zasady rozliczeń różnią się między instytucjami, sprawdzę, czy bank wypłaci środki jednorazowo, czy w transzach oraz czy postęp prac mam potwierdzać zdjęciami, inspekcją lub fakturami. Przed podpisaniem umowy ustalę także, które wydatki bank uznaje za cel mieszkaniowy i jakich dowodów ich poniesienia wymaga.
Finansowanie gotówkowe czy hipoteczne – jak wybrać?
Najpierw określiłbym zakres prac, potrzebną kwotę i termin rozpoczęcia remontu. Przy wydatku rzędu 30–50 tys. zł rozważyłbym kredyt gotówkowy: pieniądze mogą trafić na konto w ciągu 24–48 godzin, nie trzeba przedstawiać kosztorysu ani rozliczać faktur, a środki można przeznaczyć także na sofę, stół czy sprzęt AGD. Trzeba jednak liczyć się z wyższym oprocentowaniem i krótszym okresem spłaty — zwykle do 8–10 lat. Z kolei przy budżecie 100–200 tys. zł porównałbym kredyt i pożyczkę hipoteczną. Hipoteka zazwyczaj obniża koszt finansowania i pozwala spłacać zobowiązanie przez 30–35 lat, ale wymaga wyceny nieruchomości, kosztorysu i dodatkowych formalności; bank może też wypłacać środki w transzach. Kredyt celowy najczęściej pokrywa prace, materiały, robociznę oraz stałe elementy, takie jak podłogi, instalacje, łazienka i zabudowa kuchenna. Meble wolnostojące i dekoracje zwykle trzeba sfinansować samodzielnie. Pożyczka hipoteczna również wymaga zabezpieczenia nieruchomością, ale daje większą swobodę w wydawaniu środków.
Przed wyborem oferty warto porównać najważniejsze kwestie związane z finansowaniem remontu:
- kwotę potrzebną na remont i przewidywany termin rozpoczęcia prac;
- rodzaj finansowania: kredyt gotówkowy, kredyt hipoteczny lub pożyczkę hipoteczną;
- zakres wydatków, które można pokryć z wybranego produktu;
- koszt finansowania, w tym RRSO, prowizje, ubezpieczenia i całkowitą kwotę do spłaty;
- wymagane dokumenty, wkład własny oraz zasady wypłaty środków;
- wysokość raty i możliwość wcześniejszej spłaty lub nadpłaty.
Przed wyborem oferty przygotowałbym kosztorys i doliczył 10–15% rezerwy — według przytaczanych danych 51% osób przekroczyło pierwotny budżet wykończenia. Przykładowo, wykończenie mieszkania o powierzchni 50 m² w średnim standardzie może kosztować około 75–125 tys. zł, a robocizna pochłania nawet 40–50% tej kwoty. Porównałbym nie tylko oprocentowanie, lecz także RRSO, prowizje, ubezpieczenia, całkowitą kwotę do spłaty i zasady wcześniejszej nadpłaty. Przy hipotece sprawdziłbym również wymagany wkład własny — zwykle 20%, choć niektóre oferty dopuszczają 10% z dodatkowym zabezpieczeniem — swoją zdolność kredytową oraz wartość mieszkania po remoncie. Jeśli kupowałbym lokal i od razu planował jego wykończenie, sprawdziłbym możliwość sfinansowania obu celów jednym kredytem hipotecznym, co oznaczałoby jedną umowę i jedną ratę. Natomiast przy niewielkiej kwocie i pilnej potrzebie prostszym rozwiązaniem może być kredyt gotówkowy. Niezależnie od wyboru upewniłbym się, że rata bezpiecznie mieści się w domowym budżecie.
Dotacje i ulgi na termomodernizację
Przed termomodernizacją sprawdzam dotacje, które mogą ograniczyć kwotę finansowaną z oszczędności lub kredytu. Właściciele istniejących domów jednorodzinnych mogą uzyskać z programu „Czyste Powietrze” wsparcie na ocieplenie ścian i dachu, wymianę okien i drzwi, modernizację ogrzewania oraz montaż rekuperacji. Kwota zależy od dochodu i zakresu prac; przy kompleksowej modernizacji może sięgnąć 170 000 zł. Na rekuperację można otrzymać od 6 680 zł do 16 700 zł, jeśli audyt energetyczny uwzględnia ją jako część szerszego przedsięwzięcia. Audyt można rozliczyć do 1 200 zł, pod warunkiem wykonania wszystkich wskazanych prac. Zanim kupię urządzenia lub rozpocznę roboty, sprawdzam warunki programu, dokumenty i kolejność działań, ponieważ błędy w audycie, fakturach lub realizacji mogą pozbawić mnie dotacji.
Oprócz dotacji mogę skorzystać z ulgi termomodernizacyjnej. Jako właściciel lub współwłaściciel domu jednorodzinnego odliczę do 53 000 zł; małżonkowie z osobnymi limitami mogą odliczyć łącznie do 106 000 zł. Uwzględniam tylko wydatki niepokryte dotacją, udokumentowane fakturami VAT, a odliczenie rozkładam na maksymalnie 6 lat. Od 2025 roku ulga nie obejmuje kotłów gazowych ani olejowych. Jeśli planuję fotowoltaikę lub magazyn energii, sprawdzam aktualny nabór programu „Mój Prąd”. Zapowiadana edycja 7.0 skupia się na magazynowaniu energii; przewiduje do 16 000 zł na magazyn elektryczny i orientacyjnie 26–28 tys. zł łącznego wsparcia. Z kolei Fundusz Termomodernizacji i Remontów BGK wspiera m.in. wspólnoty i właścicieli budynków: premia termomodernizacyjna może pokryć do 31% kosztów, remontowa do 25%, a grant OZE — do 50% kosztów instalacji. Ponieważ dotacje nie zawsze pokrywają wydatki z góry, przygotowuję kosztorys i rezerwę finansową. Brakującą kwotę mogę sfinansować kredytem, zwłaszcza w banku współpracującym z BGK, gdzie premia może spłacić część zobowiązania.
Jak przygotować się do zaciągnięcia kredytu na wykończenie mieszkania
Zanim złożę wniosek o kredyt na wykończenie mieszkania, przygotowuję szczegółowy kosztorys, zamiast polegać wyłącznie na cenie za metr. Koszt zależy od powierzchni, lokalizacji, standardu, materiałów, zakresu prac i stawek ekipy. Orientacyjnie wykończenie kosztuje 900–1200 zł za m²: przy 60 m² to około 54–72 tys. zł, a przy 105 m² — 94,5–126 tys. zł. W kosztorysie uwzględniam etapy, materiały, robociznę, terminy i rezerwę na nieprzewidziane wydatki. To ważne, ponieważ w badaniu z lutego 2024 r. 51% ankietowanych przekroczyło pierwotny budżet. Sprawdzam też zasady finansowania: kredyt gotówkowy zwykle daje większą swobodę i nie wymaga rozliczania każdej faktury, natomiast bank udzielający kredytu hipotecznego może zażądać kosztorysu, harmonogramu, zdjęć, rachunków, a czasem kontroli postępu prac. Z hipoteki finansuję zazwyczaj elementy trwale związane z mieszkaniem, takie jak instalacje, podłogi, tynki, sanitariaty czy montaż grzejników; meble wolnostojące, dekoracje i sprzęt RTV często opłacam z innych środków.
Przed wyborem oferty oceniam zdolność kredytową, dochody, obecne zobowiązania i historię w BIK. Następnie sprawdzam, czy rata zmieści się w domowym budżecie także w razie pogorszenia sytuacji finansowej. Przygotowuję wymagane dokumenty: zwykle dowód osobisty, zaświadczenie o zatrudnieniu i dochodach, wyciągi z konta z 3, 6 lub 12 miesięcy oraz PIT-37 za ostatni rok. Przy kredycie hipotecznym bank może dodatkowo wymagać aktu własności, numeru księgi wieczystej, wyceny nieruchomości i dokumentów dotyczących zabezpieczenia. Porównuję kilka ofert dla tej samej kwoty i okresu spłaty, uwzględniając RRSO, prowizję, ubezpieczenie, dodatkowe opłaty, wysokość raty i całkowity koszt, a nie samo oprocentowanie. Kredyt gotówkowy można zwykle uzyskać szybciej; okres spłaty wynosi do 10 lat, a kwota często sięga około 200–250 tys. zł, choć taki kredyt może być droższy. Hipoteka pozwala rozłożyć spłatę nawet na 30–35 lat, ale wymaga więcej formalności i zabezpieczenia na nieruchomości. Jeśli finansuję zarówno zakup, jak i wykończenie mieszkania, uwzględniam oba cele we wniosku, ponieważ bank ocenia łączną kwotę i ratę. Przed podpisaniem umowy sprawdzam harmonogram, zasady wcześniejszej spłaty oraz sposób wypłaty środków — jednorazowo lub w transzach — i upewniam się, że remont wraz z odsetkami i opłatami nie przekroczy mojego budżetu.
Źródła:
- https://www.ing.pl/indywidualni/kredyty-i-pozyczki/kredyt-hipoteczny/robie-remont
- https://www.knf.gov.pl/knf/pl/komponenty/img/Nowelizacja_Rekomendacja_S_23-07-2020_70340.pdf
- https://eli.gov.pl/api/acts/DU/2024/1497/text.html
- https://eli.gov.pl/api/acts/DU/2025/1362/text.pdf
- https://bip.knf.gov.pl/knf/pl/komponenty/img/Rekomendacja_S_nowelizacja_czerwiec_2023_82872.pdf
- https://czystepowietrze.gov.pl/wez-dofinansowanie/pytania-i-odpowiedzi/nowy-program-czyste-powietrze-nabor-od-20-lipca-2026-r
- https://podatki.gov.pl/ulgi-i-odliczenia/ulga-termomodernizacyjna-pit-kto-i-ile-moze-odliczyc?trk=article-ssr-frontend-pulse_little-text-block
- https://mfinanse.pl/blog/jak-sfinansowac-remont-mieszkania/
- https://kredytowyporadnik.pl/blog/kredyt-na-remont-i-wykonczenie/
- https://www.domd.pl/blog/jak-wziac-kredyt-na-wykonczenie-mieszkania
Najczęstsze pytania i odpowiedzi (FAQ)
Jakie są najpopularniejsze sposoby finansowania wykończenia mieszkania?
Można skorzystać z kredytu gotówkowego, kredytu lub pożyczki hipotecznej, własnych oszczędności albo rat sklepowych. Wybór zależy przede wszystkim od potrzebnej kwoty, zakresu prac, czasu oczekiwania i możliwości spłaty.
Czym różni się kredyt gotówkowy od hipotecznego na remont?
Kredyt gotówkowy zwykle można uzyskać szybciej i wydać na różne cele, ale często ma wyższe oprocentowanie i krótszy okres spłaty. Kredyt hipoteczny może być tańszy, lecz wymaga zabezpieczenia na nieruchomości, a bank może oczekiwać kosztorysu i kontrolować postęp prac.
Kiedy warto rozważyć pożyczkę hipoteczną na wykończenie mieszkania?
Może się sprawdzić, gdy potrzebna jest większa kwota, a właściciel ma nieruchomość, którą może zabezpieczyć. Środki można przeznaczyć na różne wydatki, w tym meble i sprzęt, ale trzeba uwzględnić koszty wyceny, ustanowienia hipoteki i ubezpieczenia.
Na co zwrócić uwagę, porównując oferty finansowania remontu?
Warto porównać RRSO, prowizje, ubezpieczenia, całkowitą kwotę do spłaty, wysokość raty i warunki wcześniejszej spłaty. Przy kredycie hipotecznym trzeba też sprawdzić wymagany wkład własny, dokumenty oraz zasady wypłaty środków.
Jak przygotować się do zaciągnięcia kredytu na wykończenie mieszkania?
Należy sporządzić szczegółowy kosztorys i uwzględnić rezerwę na nieprzewidziane wydatki, a także sprawdzić swoją zdolność kredytową i historię spłat. W zależności od rodzaju finansowania bank może wymagać potwierdzeń dochodów, dokumentów nieruchomości, harmonogramu prac lub wyceny.