Bartosz Tomczyk
Porównując raty stałe i malejące, najpierw zadaję sobie pytanie: wolę niższe obciążenie na początku czy mniejszy łączny koszt kredytu? Przy ratach stałych co miesiąc płacę podobną kwotę, dlatego łatwiej planuję budżet. Z kolei przy ratach malejących część kapitałowa pozostaje taka sama, a odsetki stopniowo spadają, ponieważ bank nalicza je od coraz mniejszego salda zadłużenia.
- Porównuj oferty przy tej samej kwocie kredytu, okresie spłaty, wkładzie własnym i rodzaju rat. Sprawdź nie tylko oprocentowanie nominalne, ale też RRSO, prowizje, ubezpieczenia i inne opłaty.
- Ustal, czy oprocentowanie jest zmienne, czy okresowo stałe. Przy zmiennym sprawdź, jak aktualizuje się stawka i jak jej wzrost może wpłynąć na ratę; przy stałym — jak długo obowiązuje i co stanie się po zakończeniu tego okresu.
- Raty równe ułatwiają planowanie budżetu, natomiast malejące zwykle oznaczają mniej odsetek, ale wymagają udźwignięcia wyższej pierwszej raty. Wybierz wariant odpowiedni do swoich dochodów i oszczędności.
- Użyj kalkulatora, by porównać wysokość rat i łączny koszt odsetek. Sprawdź także wpływ krótszego okresu spłaty oraz nadpłat, pamiętając, że symulacja może nie obejmować wszystkich kosztów oferty.
- Przelicz koszt produktów wymaganych do uzyskania promocyjnej stawki, takich jak konto, karta czy ubezpieczenie. Niższa marża nie musi oznaczać tańszego kredytu, jeśli dodatki są kosztowne.
- Przed podpisaniem umowy sprawdź zasady nadpłat i wcześniejszej spłaty, ewentualne opłaty oraz możliwość obniżenia raty lub skrócenia okresu kredytowania. Przeczytaj formularz informacyjny, projekt umowy i taryfę opłat.
- Oceń swoją zdolność kredytową, uwzględniając dochody, wydatki, inne zobowiązania, historię kredytową i wkład własny. Porównuj całkowity koszt oraz warunki oferty, a nie tylko wysokość pierwszej raty.
Raty malejące zwykle kosztują mniej w całym okresie spłaty: szybciej spłacam kapitał, a więc płacę mniej odsetek. Taka oszczędność oznacza jednak wysoką pierwszą ratę, która może znacznie przewyższać ratę stałą i wymagać większej zdolności kredytowej. Natomiast raty stałe łagodniej obciążają budżet na początku, choć w pierwszych miesiącach większą część płatności stanowią odsetki, a kapitał spłacam wolniej.
Mniej odsetek czy większy spokój w domowym budżecie?
Aby rzetelnie porównać oferty, sprawdzam tę samą kwotę kredytu, oprocentowanie i okres spłaty — na przykład 400 000 zł na 25 lat. Kalkulator kredytowy pokaże pierwszą i ostatnią ratę oraz łączną sumę odsetek. Bez niego trzeba zsumować odsetki naliczane w każdym miesiącu przez 300 rat. Bank oblicza je od pozostałego kapitału, zwykle dzień po dniu, i pobiera przy miesięcznej spłacie. Dlatego szybsze zmniejszanie salda przemawia na korzyść rat malejących.
Raty malejące wybrałbym, gdybym miał stabilne dochody, oszczędności na zapas i mógł bez problemu udźwignąć wysoką pierwszą ratę. Jeśli jednak bardziej zależy mi na przewidywalności lub większym luzie w budżecie, skłaniam się ku ratom stałym. Przed podjęciem decyzji porównałbym także całkowity koszt, prowizje i warunki oprocentowania, a nie tylko pierwszą ratę — jej wysokość sama nie przesądza, która oferta okaże się tańsza. Pod tym linkiem znajdziesz post, w którym o tym pisaliśmy.
Wybór rodzaju rat zależy od Twoich możliwości i priorytetów. Porównaj całkowity koszt kredytu oraz wysokość pierwszej raty, zanim podejmiesz decyzję.
Jak porównać oprocentowanie kredytu hipotecznego i ograniczyć koszty?
Najpierw sprawdź, z czego składa się oprocentowanie i jak wpływa na wysokość rat oraz całkowity koszt kredytu. Zwróć też uwagę na zapisy oferty, które mogą wiązać się z dodatkowymi wydatkami. Dzięki poniższym krokom porównasz propozycje banków na tych samych zasadach.
- Rozłóż oprocentowanie na składniki. Ustal, jaka część stawki wynika z marży banku, a jaka ze zmiennej stawki bazowej. Jeśli wybierasz oprocentowanie zmienne, sprawdź, jak często bank aktualizuje stawkę i jak jej wzrost wpłynie na ratę. Z kolei przy oprocentowaniu okresowo stałym ustal, jak długo obowiązuje oraz na jakich zasadach bank wyznaczy stawkę po tym czasie.
- Porównuj oferty przy identycznych parametrach. Zestawiaj kredyty o tej samej kwocie, okresie spłaty, wkładzie własnym i rodzaju rat. Poproś o symulacje, które osobno pokazują ratę, całkowite odsetki i kwotę do zapłaty. Uwzględnij również prowizję, ubezpieczenia i opłaty za dodatkowe produkty. Dzięki temu nie uznasz automatycznie, że najniższe nominalne oprocentowanie oznacza najtańszą ofertę.
- Oceń raty stałe i malejące. Przy ratach stałych płacisz co miesiąc taką samą kwotę. Na początku większą jej część stanowią odsetki, a z czasem rośnie udział spłacanego kapitału. Natomiast przy ratach malejących co miesiąc spłacasz podobną część kapitału, więc pierwsza rata jest wyższa, a kolejne stopniowo spadają. Ten wariant zwykle oznacza niższą sumę odsetek, ponieważ kapitał szybciej maleje. Wybierz rozwiązanie, którego początkowa rata mieści się w twoim budżecie.
- Sprawdź, jak bank nalicza odsetki. Bank oblicza je od pozostałego kapitału, zwykle za każdy dzień, a następnie pobiera w miesięcznej racie. Dlatego liczy się nie tylko oprocentowanie, lecz także tempo spłaty kapitału. Ustal też, czy nadpłata obniży ratę, skróci okres kredytowania czy pozwoli wybrać jeden z tych wariantów. Sprawdź przy tym, czy bank pobiera za nią opłatę.
- Policz koszt całego kredytu, nie tylko wysokość raty. Dłuższy okres spłaty może zmniejszyć miesięczne obciążenie, ale jednocześnie zwiększyć sumę odsetek. Wpisz kwotę kredytu, okres i rodzaj rat do kalkulatora, a następnie porównaj całkowite odsetki w kilku ofertach. Traktuj wynik jako symulację i sprawdź, czy obejmuje wszystkie opłaty oraz warunki banku.
- Zweryfikuj warunki obniżonej stawki. Bank może zaoferować niższe oprocentowanie w zamian za konto, kartę, ubezpieczenie lub określone wpływy. Policz koszt tych produktów przez cały wymagany okres, a także sprawdź, czy rezygnacja z nich podniesie marżę lub spowoduje inne opłaty. Wybierz pakiet tylko wtedy, gdy jego łączny koszt faktycznie poprawia warunki oferty.
| Obszar | Co sprawdzić | Przykład lub sposób obliczenia | Na co uważać |
|---|---|---|---|
| Kwota kredytu | Cena nieruchomości pomniejszona o wkład własny | Nieruchomość: 600 000 zł; wkład własny: 120 000 zł; kredyt: 480 000 zł | Porównuj oferty dla tej samej kwoty, okresu spłaty i rodzaju rat |
| Wkład własny i LTV | Udział wkładu własnego w cenie oraz relację kredytu do wartości nieruchomości (LTV) | 120 000 zł ÷ 600 000 zł = 20%; LTV: 80% | Niższy wkład może oznaczać wyższe koszty lub dodatkowe warunki; uwzględnij też opłaty okołotransakcyjne |
| Oprocentowanie nominalne | Czy jest stałe przez określony czas, czy zmienne; z czego się składa | Przykładowo: wskaźnik referencyjny 4,00% + marża banku 1,80% = 5,80% rocznie | To przykład obliczeniowy, nie aktualna oferta; przy oprocentowaniu zmiennym rata może wzrosnąć lub spaść |
| Oprocentowanie stałe | Okres obowiązywania stałej stopy i warunki po jego zakończeniu | Przykładowa symulacja może zakładać stałą stopę przez 5 lat | „Stałe” zwykle nie oznacza niezmiennego oprocentowania przez cały okres kredytu; sprawdź zasady kolejnego okresu |
| Marża banku | Wysokość marży oraz warunki jej utrzymania | Marża 1,80% może zależeć od wpływu wynagrodzenia lub zakupu dodatkowego produktu | Sprawdź, czy marża wzrośnie po rezygnacji z ubezpieczenia, karty lub konta |
| Okres kredytowania | Liczbę rat i całkowity koszt odsetek | 25 lat = 300 rat miesięcznych; 30 lat = 360 rat | Dłuższy okres zwykle obniża ratę, ale może znacznie zwiększyć sumę odsetek |
| Raty równe | Wysokość raty oraz zmieniający się udział kapitału i odsetek | Przy 480 000 zł, 25 latach i przykładowym oprocentowaniu 5,80% rata równa wynosi około 3 030 zł miesięcznie | To orientacyjne wyliczenie: nie obejmuje prowizji, ubezpieczeń ani zmian oprocentowania; początkowo większą część raty stanowią odsetki |
| Raty malejące | Stałą część kapitałową i malejące odsetki | 480 000 zł ÷ 300 rat = 1 600 zł kapitału miesięcznie; pierwsza rata przy 5,80% wyniosłaby orientacyjnie około 3 920 zł | Pierwsze raty są wyższe niż przy ratach równych; sprawdź, czy dochody pozwalają je bezpiecznie spłacać |
| Całkowite odsetki | Sumę odsetek za cały okres, a nie tylko wysokość pierwszej raty | W kalkulatorze porównaj łączną kwotę rat z pożyczonym kapitałem: suma rat − 480 000 zł = przybliżone odsetki | Wynik zależy m.in. od rodzaju rat, harmonogramu, zmian stopy i dat wypłaty; traktuj symulację jako szacunek |
| RRSO | Rzeczywistą roczną stopę oprocentowania uwzględniającą wskazane koszty kredytu | Porównaj RRSO dla identycznej kwoty, okresu i założeń | Sprawdź, jakie opłaty uwzględniono w reprezentatywnym przykładzie i czy warunki dotyczą także Twojej oferty |
| Prowizja | Procent i kwotę prowizji oraz sposób jej pobrania | 2% × 480 000 zł = 9 600 zł | Ustal, czy prowizję płacisz z góry, czy bank dolicza ją do kredytu |
| Ubezpieczenia i produkty dodatkowe | Koszt, czas trwania i dobrowolność każdego produktu | Policz miesięczną składkę × liczbę miesięcy; przykładowo 100 zł × 60 miesięcy = 6 000 zł | Promocyjna marża może wymagać konta, karty, ubezpieczenia lub określonych wpływów; porównaj koszt całego pakietu |
| Zdolność kredytowa | Dochody netto, źródło i stabilność dochodów, liczbę osób w gospodarstwie oraz bieżące zobowiązania | Przy dochodzie 10 000 zł netto rata 3 030 zł stanowi 30,3% dochodu | To tylko prosty wskaźnik, nie bankowa ocena zdolności; bank uwzględnia też koszty utrzymania, limity i testy odporności na wzrost rat |
| Historia i zobowiązania | Spłacane kredyty, limity kart, debety i terminowość płatności | Limit karty 10 000 zł może być uwzględniany w ocenie, nawet gdy nie jest wykorzystany | Przed złożeniem wniosków sprawdź poprawność danych i rozważ zamknięcie nieużywanych limitów |
| Wcześniejsza spłata | Możliwość nadpłaty, sposób skrócenia okresu lub obniżenia raty oraz ewentualne opłaty | Nadpłata 10 000 zł zmniejsza saldo kapitału; efekt zależy od harmonogramu i warunków umowy | Poproś bank o symulację obu wariantów i sprawdź zasady obowiązujące w danym okresie |
| Koszty i warunki poza oprocentowaniem | Wycena nieruchomości, opłaty sądowe, koszty konta, warunki wypłaty transz i wymagane dokumenty | Dodaj jednorazowe opłaty oraz miesięczne koszty produktów do porównania ofert | Niższa marża nie zawsze oznacza tańszy kredyt, jeśli towarzyszą jej wysokie opłaty lub kosztowne dodatki |
| Porównanie ofert | Całkowitą kwotę do zapłaty, ratę początkową, RRSO, odsetki i warunki promocyjne | Zestaw oferty dla tej samej kwoty, np. 480 000 zł, okresu 25 lat i rodzaju rat | Sprawdź formularz informacyjny, projekt umowy i harmonogram; porównuj nie tylko reklamowaną stopę procentową |
Kalkulator kredytu hipotecznego: sprawdź łączne odsetki przed podpisaniem umowy
Przed podpisaniem umowy chcę wiedzieć nie tylko, ile wyniesie miesięczna rata, lecz także ile odsetek zapłacę bankowi przez cały okres spłaty. Dlatego korzystam z kalkulatora kredytu hipotecznego: wpisuję kwotę zobowiązania, oprocentowanie, liczbę lat i rodzaj rat, a narzędzie oblicza orientacyjną ratę oraz łączny koszt odsetek. Przy kredycie na 30 lat trzeba przeanalizować nawet 360 rat, więc kalkulator oszczędza mi liczenia każdej z osobna.
Porównuję różne warianty, ponieważ nawet niewielka zmiana oprocentowania, okresu spłaty lub wysokości wkładu własnego może wyraźnie wpłynąć na wynik. Przy ratach równych co miesiąc płacę podobną kwotę, ale początkowo większą jej część stanowią odsetki; z czasem rośnie udział spłacanego kapitału. Z kolei przy ratach malejących spłacam kapitał równymi częściami, a odsetki stopniowo się zmniejszają. Dzięki temu łączna suma odsetek bywa niższa, choć pierwsze raty są wyższe.
Krótsza spłata może wyraźnie zmniejszyć koszt kredytu
Bank nalicza odsetki od kapitału, który pozostaje do spłaty, dlatego wraz ze spadkiem zadłużenia maleje również podstawa ich obliczania. Zwykle pobiera je razem z miesięczną ratą, a ich wysokość zależy między innymi od aktualnego salda i oprocentowania. Kalkulator szybko pokazuje, jak zmieni się łączny koszt, gdy skrócę spłatę z 30 do 20 lat albo wybiorę inny rodzaj rat.
Wynik traktuję jako punkt wyjścia, a nie gotową ofertę, ponieważ rzeczywiste warunki mogą obejmować prowizję, ubezpieczenia i dodatkowe opłaty. Mimo to porównanie kilku symulacji pomaga mi ocenić, czy rata mieści się w domowym budżecie i ile może kosztować finansowanie nieruchomości. Dlatego przed podpisaniem umowy sprawdzam zarówno wysokość miesięcznej płatności, jak i łączną sumę odsetek za cały okres kredytowania.
Wskazówka: sprawdź w kalkulatorze także nadpłaty — nawet regularne, niewielkie wpłaty mogą skrócić okres spłaty i obniżyć łączną kwotę odsetek.
Zdolność kredytowa i wkład własny – od czego zależy szansa na kredyt?
Na szansę uzyskania kredytu hipotecznego wpływa kilka powiązanych czynników. Dlatego przed wyborem nieruchomości i złożeniem wniosku warto sprawdzić przede wszystkim:
- Dochody i forma zatrudnienia – bank oceni wysokość, regularność i stabilność dochodów, a także ich źródło. Stałe zatrudnienie może ułatwić rozpatrzenie wniosku, jednak bank uwzględni też inne udokumentowane źródła dochodu.
- Wydatki i istniejące zobowiązania – raty innych kredytów, limity na kartach i bieżące koszty utrzymania ograniczają kwotę, którą możesz przeznaczyć na nową ratę. Zatem im mniejsze obciążenia, tym większa może być Twoja zdolność kredytowa.
- Historia kredytowa – terminowe spłaty zwiększają wiarygodność w oczach banku, natomiast opóźnienia mogą ją obniżyć. Przed złożeniem wniosku sprawdź więc, czy dane o wcześniejszych kredytach są prawidłowe.
- Wkład własny – oszczędności przeznaczone na zakup nieruchomości zmniejszają potrzebną kwotę kredytu i wpływają na warunki finansowania. Ponadto bank wymaga zabezpieczenia hipotecznego na kupowanej lub budowanej nieruchomości. W niektórych sytuacjach możesz zabezpieczyć kredyt inną nieruchomością.
- Kwota kredytu, okres spłaty i rodzaj rat – bank uwzględni wysokość zobowiązania oraz planowany czas spłaty. Dłuższy okres może obniżyć miesięczną ratę, ale zwykle zwiększa łączną kwotę odsetek. Przy ratach stałych ich wysokość pozostaje podobna, choć początkowo większą część stanowią odsetki. Z kolei przy ratach malejących spłacasz stałą część kapitału, a odsetki i raty stopniowo się zmniejszają.
- Parametry nieruchomości i oferta banku – kredyt hipoteczny finansuje konkretny cel, np. zakup mieszkania lub działki, budowę, remont albo wykończenie. Ponieważ banki różnią się wymaganiami i sposobem oceny wniosku, porównaj oferty, biorąc pod uwagę rodzaj nieruchomości, wkład własny oraz źródło dochodów.
Porównanie ofert banków – na jakie warunki zwrócić uwagę poza oprocentowaniem?
Porównując oferty banków, sprawdzam nie tylko oprocentowanie, lecz także RRSO, prowizję i dodatkowe opłaty za wycenę nieruchomości, prowadzenie rachunku oraz ubezpieczenia. Niska stawka może wymagać skorzystania z dodatkowych produktów, takich jak karta czy wpływ wynagrodzenia na konto. Dlatego proszę o zestawienie wszystkich wydatków w złotych — zarówno jednorazowych, jak i miesięcznych.
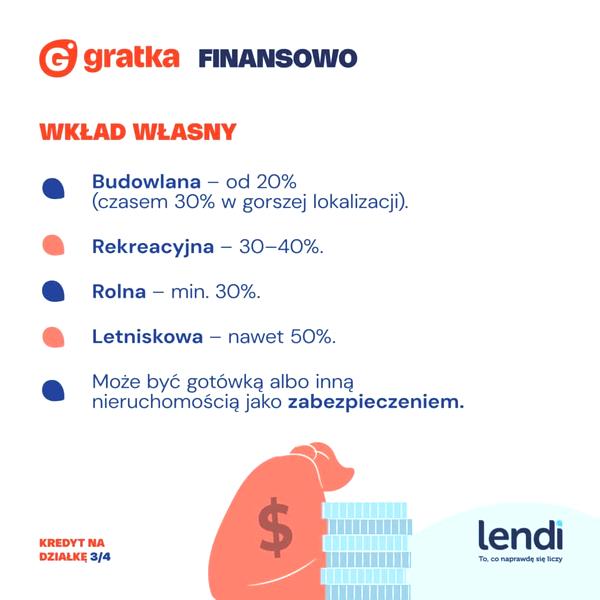
W przypadku kredytu hipotecznego porównuję również wymagany wkład własny, zabezpieczenia i sposób oceny zdolności kredytowej. Skoro jesteśmy w temacie, Sprawdź, jak przygotować wkład własny do kredytu hipotecznego. Ustalam, czy oprocentowanie będzie stałe przez określony czas, czy zmienne, a także jak zmieni się rata po zakończeniu okresu stałej stawki. Sprawdzam ponadto rodzaj rat: przy równych na początku płacę więcej odsetek, natomiast przy malejących co miesiąc spłacam tę samą część kapitału, więc rata zwykle stopniowo spada. Ponieważ bank nalicza odsetki od pozostałego salda, proszę o symulację całkowitego kosztu dla kilku wariantów.
Niższa rata to nie wszystko — liczą się też swoboda i całkowity koszt
Przed podjęciem decyzji czytam zasady wcześniejszej spłaty i nadpłat. Pytam, czy bank pobiera prowizję, jak szybko aktualizuje harmonogram oraz czy mogę wybrać obniżenie raty albo skrócenie okresu kredytowania. Sprawdzam także opłaty za aneks i zmianę zabezpieczenia oraz warunki zwolnienia hipoteki po spłacie. Przy zobowiązaniu rozłożonym na kilkadziesiąt lat szczegóły te mogą istotnie wpłynąć na moje wydatki i swobodę działania.
Na koniec zestawiam nie tylko ratę z pierwszej symulacji, ale też łączną kwotę do spłaty i możliwe scenariusze zmian oprocentowania. Kalkulator pozwala porównać raty oraz sumę odsetek dla różnych banków, kwot i okresów. Przed podpisaniem umowy sprawdzam jednak wszystkie warunki w dokumentach i taryfie opłat. Zwracam też uwagę na czas wydania decyzji, wymagane dokumenty i obsługę po uruchomieniu kredytu, ponieważ dobra oferta powinna być korzystna zarówno na papierze, jak i w codziennym życiu.
Źródła:
- https://www.totalmoney.pl/artykuly/odsetki-od-kredytu-hipotecznego
- https://open.pl/artykuly/co-warto-wiedziec-o-kredycie-hipotecznym/
FAQ – Najczęstsze pytania
Od czego składa się oprocentowanie kredytu hipotecznego?
Oprocentowanie może składać się ze zmiennej stawki bazowej i marży banku. Przy ofercie zmiennej sprawdź, jak często aktualizowana jest stawka i jak jej zmiana może wpłynąć na ratę. Przy oprocentowaniu okresowo stałym ustal, jak długo obowiązuje stała stopa i na jakich zasadach zostanie wyznaczona kolejna.
Jak rzetelnie porównać oferty kredytów hipotecznych?
Porównuj oferty dla tej samej kwoty, okresu spłaty, wkładu własnego i rodzaju rat. Sprawdź nie tylko nominalne oprocentowanie, ale też RRSO, prowizję, ubezpieczenia, opłaty za dodatkowe produkty oraz całkowitą kwotę do zapłaty. Poproś bank o symulacje obejmujące te koszty.
Czym różnią się raty równe od malejących?
Przy ratach równych miesięczna płatność jest podobna, choć początkowo większą jej część stanowią odsetki. Przy ratach malejących spłacasz co miesiąc podobną część kapitału, a odsetki i wysokość rat stopniowo spadają. Raty malejące zwykle oznaczają niższą sumę odsetek, ale wymagają udźwignięcia wyższej pierwszej raty.
Jak sprawdzić, ile odsetek zapłacę przez cały okres kredytowania?
W kalkulatorze kredytowym wpisz kwotę, oprocentowanie, okres spłaty i rodzaj rat, a następnie porównaj łączną sumę odsetek. Wynik traktuj jako szacunek: rzeczywisty koszt zależy także od prowizji, ubezpieczeń, innych opłat, harmonogramu i ewentualnych zmian oprocentowania.
Na co zwrócić uwagę przy oprocentowaniu okresowo stałym?
Sprawdź, przez jaki czas stopa pozostanie stała oraz jakie warunki będą obowiązywać po zakończeniu tego okresu. „Stałe” oprocentowanie zwykle nie oznacza niezmiennej stawki przez cały okres kredytu. Uwzględnij też koszty produktów wymaganych do uzyskania lub utrzymania promocyjnej marży.