Bartosz Tomczyk
Raport BIK pomaga sprawdzić historię kredytową i lepiej przygotować się do rozmowy z bankiem, ale jego zamówienie może rodzić pytania o koszty i formalności. W tym artykule wyjaśniam, jak uzyskać raport bez niepotrzebnych opłat, na co zwrócić uwagę podczas składania wniosku i jak uniknąć typowych problemów. Podpowiadam też, jak odróżnić płatny raport od bezpłatnej kopii danych.
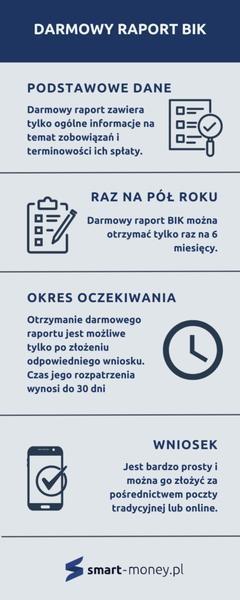
Możesz bezpłatnie uzyskać kopię danych zgromadzonych w Biurze Informacji Kredytowej na podstawie prawa dostępu do danych osobowych — co do zasady raz na 6 miesięcy. Kopia zawiera informacje o Tobie, ale nie obejmuje punktowej oceny wiarygodności kredytowej ani wszystkich funkcji płatnego Raportu BIK. Dlatego jeśli chcesz sprawdzić także scoring, sama kopia nie wystarczy.
Aby złożyć wniosek, zaloguj się na konto w serwisie BIK i wybierz opcję dotyczącą kopii danych albo skontaktuj się z BIK przez dostępny kanał obsługi. Jak już poruszamy ten temat, sprawdź, gdzie znaleźć pożyczki bez BIK z jasnymi kosztami. Możesz również wysłać wniosek pisemnie, podając dane potrzebne do potwierdzenia tożsamości, takie jak imię, nazwisko, PESEL i adres do korespondencji. BIK udostępnia kopię bezpłatnie, zwykle w ciągu miesiąca. Jeśli sprawa okaże się bardziej złożona, instytucja może przedłużyć termin o kolejne 2 miesiące, ale powinna Cię o tym poinformować. Po otrzymaniu zestawienia sprawdź je uważnie — nawet drobna niezgodność może utrudnić późniejsze starania o kredyt.
Co kryje się w historii kredytowej i jak wyłapać błędy?
Zestawienie może zawierać informacje o kredytach i pożyczkach, ich aktualnym saldzie, terminowości spłat oraz zamkniętych zobowiązaniach. BIK gromadzi dane przekazywane przez banki i firmy pożyczkowe; mogą one obejmować także wybrane formy finansowania pozabankowego, w tym płatności odroczone. Kopia nie przesądza jednak o przyznaniu finansowania, ponieważ każda instytucja samodzielnie ocenia ryzyko. Również scoring z płatnego Raportu BIK nie gwarantuje takiej samej oceny u każdego pożyczkodawcy.
O kopię danych może wystąpić każda osoba, której informacje przetwarza BIK — także ta, która nie ma aktywnego kredytu. Sam wniosek nie poprawia danych, dlatego jeśli zauważysz nieaktualne saldo, nieznane zobowiązanie lub błędną informację o opóźnieniu, zgłoś sprawę zarówno do BIK, jak i do podmiotu, który przekazał dane, na przykład banku. Kontroluj historię co pół roku. Pamiętaj też, że liczba i wysokość zobowiązań mogą wpływać na ocenę punktową, a terminowe spłaty pozostają ważnym elementem historii kredytowej.
Jak sprawdzić raport BIK bez zbędnych kosztów
Najpierw ustal, jakich informacji potrzebujesz. Dzięki temu wybierzesz odpowiedni dokument, ograniczysz wydatki i łatwiej sprawdzisz historię kredytową oraz ocenę punktową.
- Określ, czego potrzebujesz. Jeśli chcesz sprawdzić tylko swoje dane, zacznij od bezpłatnej kopii, którą możesz pobrać raz na sześć miesięcy. Pamiętaj jednak, że może nie zawierać oceny punktowej i trudniej ją odczytać niż płatny raport.
- Wybierz raport zamiast automatycznie kupować pakiet. Zanim zapłacisz, zdecyduj, czy wystarczy Ci jednorazowy raport, czy potrzebujesz także dodatkowych funkcji, na przykład regularnego monitorowania oceny. Porównaj zakres i cenę, a przy zakupie sprawdź, czy pakiet obejmuje cykliczne opłaty lub automatyczne odnowienie.
- Po pobraniu dokumentu sprawdź dane. Porównaj wykazane zobowiązania z umowami i zweryfikuj status spłat. Jeśli panel zgłasza opóźnienia, choć szczegóły raportu wskazują terminowe płatności, zgłoś rozbieżność do BIK i zachowaj odpowiedź.
- Sprawdź, co wpływa na ocenę punktową. Scoring może się zmieniać wraz z historią kredytową i zastosowanym modelem. Zwróć uwagę na wskazane w raporcie czynniki, w tym liczbę nowych i spłacanych zobowiązań oraz wykorzystanie limitów. Od 2026 r. model uwzględnia również pożyczki pozabankowe i płatności odroczone, a nie opiera oceny na bankowych zapytaniach kredytowych.
- Nie utożsamiaj punktacji z decyzją kredytową. Wynik BIK stanowi wskazówkę, ale banki i firmy pożyczkowe podejmują decyzje według własnych zasad i mogą korzystać z własnych modeli. Jeśli znajdziesz błędne informacje, złóż reklamację — kolejny raport nie wyjaśni problemu.
| Etap | Dane i szczegóły |
|---|---|
| Zamówienie online | konto BIK · weryfikacja tożsamości · sprawdź cenę przed płatnością · pomiń pakiety i dodatki |
| Bezpłatny dostęp | 1 kopia danych co 6 mies. · bez oceny punktowej · wniosek o kopię danych |
| Raport płatny | cena zależna od aktualnej oferty BIK · sprawdź łączny koszt przed zakupem |
| Co sprawdzić | zobowiązania · salda · terminy spłat · opóźnienia · zapytania · ocena punktowa i jej czynniki |
| Błąd w danych | zidentyfikuj wpis · zgłoś reklamację do BIK i instytucji, która przekazała dane · zachowaj potwierdzenie |
| Termin odpowiedzi | do 30 dni · w sprawach skomplikowanych do 60 dni |
Jak zamówić raport BIK online i uniknąć płatnych dodatków
Raport BIK zamówisz online: załóż konto na stronie Biura Informacji Kredytowej i potwierdź tożsamość, na przykład przelewem weryfikacyjnym. Następnie zaloguj się, wybierz raport, sprawdź cenę i zakres oraz przejdź do płatności. Przed zakupem upewnij się, że koszyk zawiera tylko potrzebny dokument.
Podczas zamówienia BIK może zaproponować dodatkowe pakiety, alerty, monitoring lub subskrypcje. Jeśli chcesz kupić wyłącznie jednorazowy raport, nie wybieraj tych usług. Przeczytaj opisy przycisków, sprawdź zaznaczone pola i łączną kwotę, a także upewnij się, czy płatność jest jednorazowa, czy cykliczna. Przed zatwierdzeniem przejrzyj podsumowanie i odznacz zbędne opcje.
Przed zakupem poświęć chwilę na sprawdzenie wszystkich opcji i kosztów. Dzięki temu zamówisz dokładnie ten raport, którego potrzebujesz, bez nieplanowanych usług.
Nieoczekiwany dodatek do raportu? Jak uniknąć zbędnych kosztów
Po opłaceniu raport zwykle znajdziesz na swoim koncie w formie elektronicznej. Pobierz go i sprawdź historię zobowiązań, terminowość spłat, aktualne kredyty i pożyczki oraz ewentualne rozbieżności. Pamiętaj, że sam wynik nie przesądza o decyzji kredytowej banku. Ocena punktowa może się zmieniać pod wpływem nowych zobowiązań, wykorzystania limitów lub zmiany modelu scoringowego.
Jeśli po zakupie zauważysz niezamówiony dodatek lub niejasną opłatę, sprawdź potwierdzenie transakcji, warunki usługi i ustawienia konta. W razie potrzeby skontaktuj się z BIK. Zachowaj potwierdzenie oraz datę zakupu — pomogą ustalić, czy aktywowano płatny pakiet i jak go wyłączyć. Dzięki temu przy kolejnym zamówieniu łatwiej unikniesz nieplanowanych kosztów.
Wskazówka: po pobraniu raportu sprawdź, czy zakup nie uruchomił automatycznego odnawiania usługi — wyłączenie subskrypcji może wymagać osobnej czynności w ustawieniach konta.
Co zawiera raport BIK i jak sprawdzić, skąd wzięła się ocena punktowa
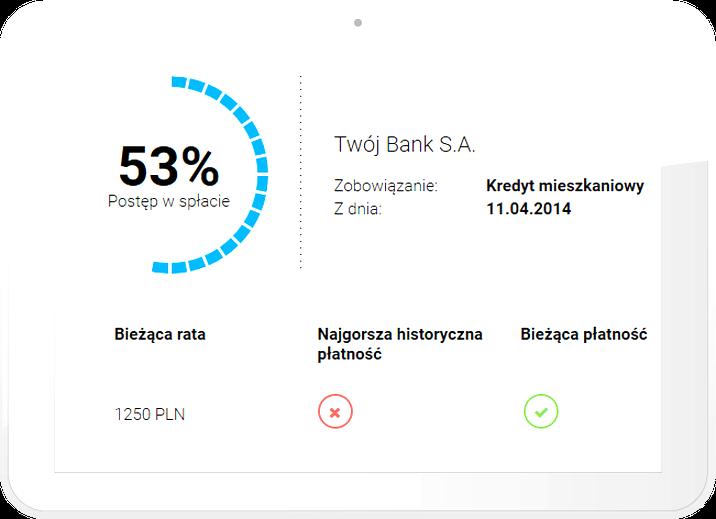
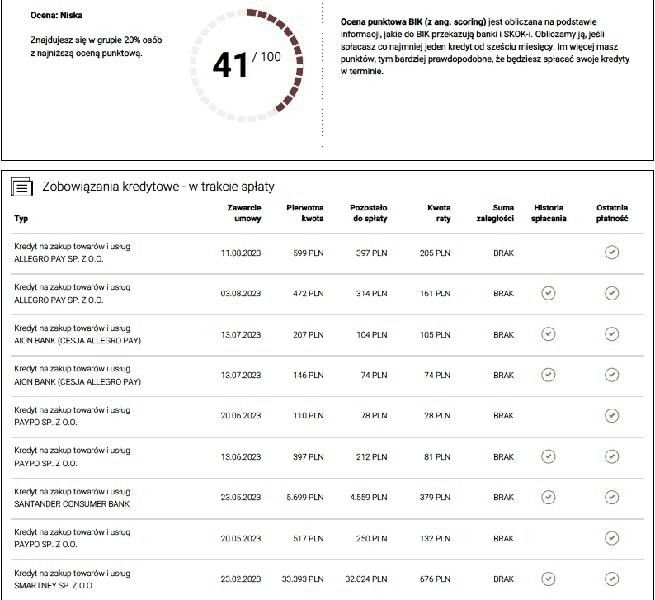
Raport BIK zawiera informacje o aktywnych i zamkniętych kredytach, pożyczkach oraz innych zobowiązaniach. Znajdziesz w nim m.in. kwoty zadłużenia, wysokość rat, limity na kartach i rachunkach, historię spłat oraz dane o nowych zobowiązaniach. Może też zawierać scoring, który zmienia się wraz z aktualizacją historii i nie stanowi stałej miary wiarygodności.
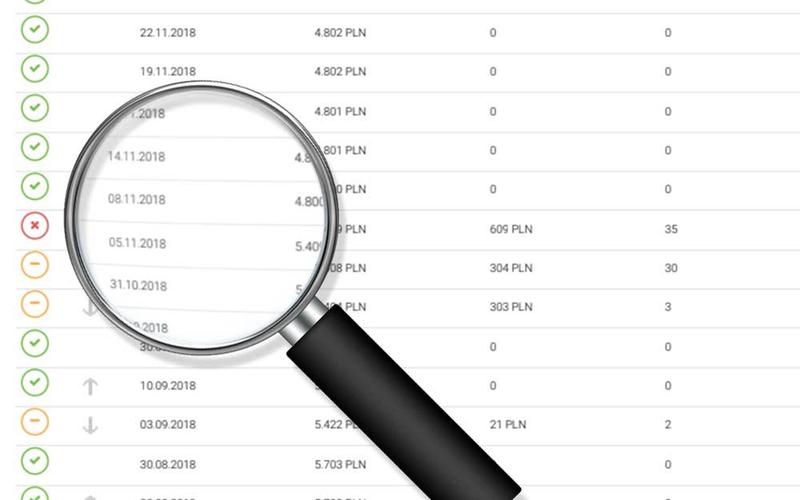
Na ocenę punktową wpływają m.in. terminowość spłat, liczba aktywnych zobowiązań, niedawno zaciągnięte kredyty i pożyczki oraz wykorzystanie dostępnych limitów. Od 28 czerwca 2026 r. nowy model uwzględnia także pożyczki pozabankowe i płatności odroczone, ale pomija bankowe zapytania kredytowe. Scoring nie przesądza jednak o przyznaniu finansowania — bank lub firma pożyczkowa podejmuje decyzję według własnych kryteriów.
Co może obniżyć twoją ocenę i jak wychwycić błąd w danych
Aby ustalić przyczynę konkretnej oceny, otwórz szczegóły raportu i sprawdź opis czynników wpływających na wynik. Zwróć uwagę na nowe zobowiązania, ich liczbę, aktualne zadłużenie oraz wykorzystanie limitów na kartach i debetach. Gdy wynik spadnie, porównaj dane z wcześniejszym raportem i poszukaj błędów lub nieaktualnych wpisów. Zacznij od historii spłat — łatwo wtedy wykryjesz niezgodności.
Terminowe spłaty nie gwarantują niezmiennego scoringu: kilka nowych pożyczek w krótkim czasie lub wysokie wykorzystanie limitów może obniżyć ocenę. Jeśli raport zawiera błędne dane, skontaktuj się z BIK i poproś o wyjaśnienie lub korektę. Jeżeli szukasz podobnych treści to Sprawdź, jak BIK wpływa na szanse na kredyt. Płatne usługi mogą wygodniej udostępniać raport i scoring, ale dane osobowe z BIK możesz uzyskać bezpłatnie raz na 4 miesiące.
Wskazówka: porównując kolejne raporty, sprawdź nie tylko scoring, lecz także datę aktualizacji danych — zmiana wyniku może wynikać z nowo zaraportowanego zobowiązania, nawet jeśli wszystkie raty płacisz terminowo.
Jak reagować na błędy w raporcie BIK i złożyć reklamację
Porównaj dane w panelu i raporcie BIK, a następnie ustal, czy spadek punktacji wynika z błędu, czy ze zmiany modelu scoringowego. Jeśli znajdziesz niezgodność, zgłoś ją i sprawdź, czy BIK ją skorygował.
- Porównaj panel z pełnym raportem. Sprawdź szczegóły zobowiązań i historię spłat. Jeśli panel pokazuje opóźnienia, a raport — terminowe płatności, zachowaj oba widoki i daty ich pobrania. Taka rozbieżność może wskazywać na błąd systemu.
- Zweryfikuj dane u źródła. Skontaktuj się z bankiem lub firmą pożyczkową, której dotyczy wpis, i poproś o sprawdzenie przekazanych informacji. Ponieważ BIK otrzymuje dane od instytucji finansowych, wyjaśnij sprawę zarówno z BIK, jak i z podmiotem, który zgłosił zobowiązanie.
- Złóż reklamację do BIK. Wskaż błędny wpis lub niezgodność, podaj numer zobowiązania i daty, a także dołącz raport oraz potwierdzenia, np. historię spłat. Poproś o wyjaśnienie, korektę danych i termin jej wprowadzenia. Zachowaj kopię zgłoszenia oraz odpowiedzi.
- Ustal, czy zmienił się scoring, a nie historia spłat. Od 28 czerwca 2026 r. nowy model uwzględnia szerszy zakres danych, m.in. pożyczki pozabankowe, płatności odroczone, nowe otwarcia i posiadane zobowiązania. Pomija natomiast bankowe zapytania kredytowe. Dlatego sama zmiana punktacji nie musi oznaczać błędnego wpisu ani opóźnienia w spłacie.
- Przeanalizuj czynniki wpływające na ocenę. Raport wskazuje sześć głównych czynników. Wynik mogą obniżyć m.in. kilka nowych zobowiązań zaciągniętych w krótkim czasie, duża liczba aktywnych kredytów i pożyczek oraz wysokie wykorzystanie limitów na kartach i rachunkach. Scoring zmienia się także wraz z aktualizacją danych.
- Poproś o wyjaśnienie nagłego lub nieuzasadnionego spadku. Jeśli dokumenty potwierdzają terminowe spłaty, zaznacz to w reklamacji i zapytaj, które dane wpłynęły na wynik. BIK oblicza scoring statystycznie, jednak decyzje o finansowaniu podejmują banki i firmy pożyczkowe według własnych kryteriów.
- Sprawdź, czy BIK poprawił dane. Po otrzymaniu odpowiedzi ponownie przejrzyj lub pobierz raport i upewnij się, że niezgodność zniknęła. Jeśli nadal występuje, złóż kolejną reklamację, dołącz wcześniejszą korespondencję i poproś o jasne wskazówki dotyczące dalszych kroków.
FAQ – Najczęstsze pytania
Jak uzyskać bezpłatną kopię danych z BIK?
Zaloguj się na konto w serwisie BIK i wybierz wniosek o kopię danych albo skorzystaj z dostępnego kanału obsługi lub złóż wniosek pisemnie. Kopia jest bezpłatna i co do zasady przysługuje raz na 6 miesięcy. Zwykle otrzymasz ją w ciągu miesiąca, a w bardziej złożonych sprawach termin może zostać przedłużony o kolejne 2 miesiące.
Czym bezpłatna kopia danych różni się od płatnego Raportu BIK?
Kopia zawiera informacje o danych zgromadzonych na Twój temat, ale może nie obejmować oceny punktowej ani wszystkich funkcji płatnego raportu. Jeśli chcesz sprawdzić scoring, wybierz płatny raport i przed zakupem porównaj jego zakres oraz cenę z aktualną ofertą BIK.
Jak zamówić raport BIK online bez niepotrzebnych opłat?
Załóż konto na stronie BIK, potwierdź tożsamość, zaloguj się i wybierz potrzebny raport. Przed płatnością sprawdź cenę, zawartość koszyka i zaznaczone opcje. Jeśli potrzebujesz tylko jednorazowego raportu, odznacz zbędne pakiety, alerty, monitoring i subskrypcje, a także upewnij się, czy płatność nie będzie cykliczna.
Co zrobić, gdy raport BIK zawiera błędne lub nieaktualne dane?
Ustal, którego zobowiązania dotyczy niezgodność, i zgłoś ją zarówno do BIK, jak i do banku lub firmy pożyczkowej, która przekazała dane. Dołącz dokumenty potwierdzające prawidłowe informacje, zachowaj kopię zgłoszenia i odpowiedzi, a po rozpatrzeniu reklamacji ponownie sprawdź raport.
Czy ocena punktowa BIK gwarantuje otrzymanie kredytu?
Nie. Scoring jest wskazówką opartą na danych i zastosowanym modelu, ale nie przesądza o decyzji kredytowej. Banki i firmy pożyczkowe samodzielnie oceniają wnioski według własnych kryteriów. Od 28 czerwca 2026 r. nowy model BIK uwzględnia także pożyczki pozabankowe i płatności odroczone, a pomija bankowe zapytania kredytowe.