Bartosz Tomczyk
Obligacje państwowe często uchodzą za bezpieczniejszą alternatywę dla bardziej ryzykownych inwestycji, ale czy rzeczywiście warto je kupić? Jeżeli masz czas i chęci, Sprawdź, czy warto inwestować w czteroletnie obligacje. W tym artykule wyjaśniam, jak działają, jakie korzyści mogą przynieść i z jakimi ryzykami trzeba się liczyć. Podpowiadam również, na co zwrócić uwagę przed zakupem, aby ocenić, czy obligacje państwowe pasują do Twoich celów i sytuacji finansowej.
- Obligacje skarbowe pożyczają państwu pieniądze w zamian za zwrot kapitału i odsetki.
- W listopadzie 2026 r. oferta obejmuje serie o różnym terminie i oprocentowaniu.
- Obligacje indeksowane inflacją mogą ograniczać utratę siły nabywczej, ale nie gwarantują zysku realnego.
- Uwzględnij 19-procentowy podatek Belki i opłatę za wcześniejszy wykup.
- Dopasuj serię do celu, terminu oszczędzania i potrzebnej płynności.
- IKE może zwolnić z podatku po spełnieniu warunków; ROS i ROD są dla uprawnionych odbiorców 800+.
Obligacje państwowe pozwalają pożyczyć pieniądze państwu, które zobowiązuje się zwrócić je w określonym terminie wraz z odsetkami. Zysk zależy jednak od rodzaju obligacji, okresu oszczędzania, oprocentowania i inflacji. Dlatego przed zakupem sprawdzam nie tylko stawkę, lecz także sposób naliczania odsetek i warunki wcześniejszego wykupu — inne zasady obowiązują przy papierach trzymiesięcznych, a inne przy cztero- czy dziesięcioletnich.
Czy taka inwestycja się opłaca? Może pomóc uporządkować finanse i zdywersyfikować oszczędności, ale nie gwarantuje wysokiego realnego zysku. Porównuję więc odsetki po opodatkowaniu z inflacją i uwzględniam opłatę za wcześniejsze wycofanie pieniędzy. W artykule omawiam korzyści i ryzyka obligacji państwowych oraz wyjaśniam, jak przed zakupem ocenić termin zapadalności i dopasować inwestycję do własnych planów.
Porównanie rodzajów obligacji skarbowych dostępnych w listopadzie 2026 roku
| Seria | Okres oszczędzania | Oprocentowanie | Wypłata lub kapitalizacja odsetek | Opłata za wcześniejszy wykup | Najważniejsze cechy |
|---|---|---|---|---|---|
| OTS | 3 miesiące | Nie podano w tekście | Nie podano w tekście | Nie podano w tekście | Krótki termin; może pasować do krótkoterminowego celu oszczędnościowego. |
| ROR | 1 rok | 4,00% w pierwszym okresie, później powiązane ze stopą referencyjną NBP | Co miesiąc | 0,50 zł za obligację | Oprocentowanie może zmieniać się wraz ze stopą NBP. |
| DOR | 2 lata | 4,15% na początku, później stopa NBP powiększona o 0,15% | Nie podano w tekście | 0,70 zł za obligację | Oprocentowanie zmienne, zależne od stopy NBP. |
| TOS | 3 lata | Stałe 4,40% | Nie podano w tekście | 1 zł za obligację | Zapewniają przewidywalne oprocentowanie przez cały okres; mogą sprawdzić się przy niskiej inflacji. |
| COI | 4 lata | 4,75% w pierwszym roku, później inflacja plus marża 1,50% | Co roku | 2 zł za obligację | Oprocentowanie po pierwszym roku jest indeksowane inflacją. |
| ROS | 6 lat | 5,00% w pierwszym roku, później inflacja plus marża 2,00% | Nie podano w tekście | 2 zł za obligację | Obligacje rodzinne dostępne osobom pobierającym świadczenie 800+, do wysokości otrzymanego świadczenia. |
| EDO | 10 lat | 5,35% w pierwszym roku, później inflacja plus marża 2,00% | Odsetki zwiększają kapitał | 3 zł za obligację | Długi termin i oprocentowanie indeksowane inflacją po pierwszym roku. |
| ROD | 12 lat | 5,60% w pierwszym roku, później inflacja plus marża 2,50% | Nie podano w tekście | 3 zł za obligację | Obligacje rodzinne dostępne osobom pobierającym świadczenie 800+, do wysokości otrzymanego świadczenia; najwyższa marża spośród opisanych serii. |
Jak działają obligacje skarbowe i kto je emituje?
Obligacja skarbowa działa jak pożyczka dla państwa: wpłacam określoną kwotę, a Skarb Państwa zwraca kapitał w terminie wykupu i wypłaca odsetki. Minister Finansów emituje obligacje w imieniu Skarbu Państwa, by finansować między innymi wydatki publiczne, deficyt budżetowy i obsługę długu. Warunki każdej emisji określają oprocentowanie, okres oszczędzania, terminy wypłat oraz zasady wcześniejszego wykupu. Detaliczna obligacja ma zazwyczaj wartość nominalną 100 zł, choć jej cena zakupu może się różnić; na rynku wtórnym zmienia się także cena papieru i wysokość narosłych odsetek. Obligacje oferują oprocentowanie stałe, zmienne — na przykład powiązane ze stopą referencyjną — lub indeksowane inflacją. Z kolei obligacje zerokuponowe nie wypłacają odsetek w trakcie trwania inwestycji: zysk wynika z różnicy między ceną zakupu a kwotą otrzymaną przy wykupie.
Jako inwestor indywidualny kupuję obligacje detaliczne bez rachunku maklerskiego, za pośrednictwem agenta emisji — online lub w wybranych oddziałach banków. Zazwyczaj nabywam je w wielokrotnościach 100 zł. Nie są notowane na giełdzie, mogę jednak zlecić ich wcześniejszy wykup, zwykle za opłatą określoną w warunkach emisji. Obligacje hurtowe trafiają głównie do banków i funduszy: inwestorzy kupują je na rynku pierwotnym, a następnie mogą nimi handlować między innymi na BondSpot Poland. Ich ceny zmieniają się wraz z rynkowymi stopami procentowymi — gdy stopy rosną, ceny starszych obligacji z niższym kuponem zwykle spadają, i odwrotnie. Jeśli trzymam obligację do wykupu, zwrot kapitału zależy od wypłacalności państwa; wcześniejsza sprzedaż może natomiast przynieść zysk albo stratę. Od odsetek co do zasady płacę 19-procentowy podatek od zysków kapitałowych. Dlatego przed zakupem sprawdzam oprocentowanie, termin wykupu, warunki wcześniejszego wyjścia i inflację, a w przypadku obligacji zagranicznych także ryzyko kursowe.
Jakie obligacje skarbowe są dostępne w listopadzie 2026 roku?
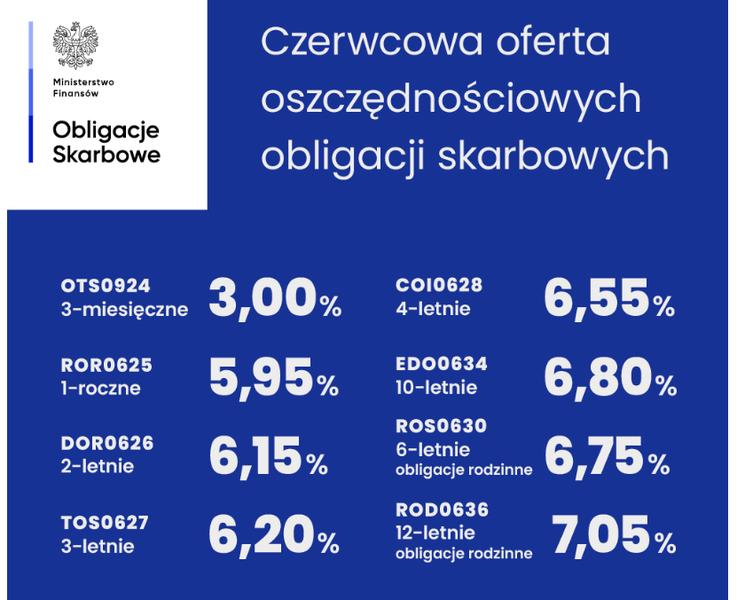
W listopadzie 2026 r. detaliczna oferta obligacji skarbowych nie zmienia się względem października: obejmuje siedem serii o nominale 100 zł. Roczne ROR dają 4,00% w pierwszym okresie odsetkowym, a potem oprocentowanie powiązane ze stopą referencyjną NBP. Dwuletnie DOR zaczynają od 4,15%, a następnie oferują stopę NBP powiększoną o 0,15%. Trzyletnie TOS mają stałe oprocentowanie 4,40%. Z kolei czteroletnie COI oferują 4,75% w pierwszym roku, a później inflację plus marżę 1,50%; odsetki wypłacają co roku. Dziesięcioletnie EDO zaczynają od 5,35%, a od drugiego roku ich oprocentowanie wynosi inflacja plus marża 2,00%; odsetki zwiększają kapitał.
Najważniejsze parametry obligacji w ofercie przedstawiają się następująco:
- ROR: 4,00% w pierwszym okresie, potem oprocentowanie powiązane ze stopą referencyjną NBP.
- DOR: 4,15% na początku, a następnie stopa NBP powiększona o 0,15%.
- TOS: stałe oprocentowanie 4,40%.
- COI: 4,75% w pierwszym roku, później inflacja plus marża 1,50%.
- EDO: 5,35% w pierwszym roku, później inflacja plus marża 2,00%.
Osoby pobierające świadczenie 800+ mogą też kupić obligacje rodzinne: sześcioletnie ROS, oprocentowane na 5,00% w pierwszym roku, a następnie na poziomie inflacji plus 2,00%, oraz dwunastoletnie ROD, które zaczynają od 5,60%, po czym oferują inflację plus marżę 2,50%. Zakup tych obligacji ogranicza wysokość otrzymanego świadczenia, a wspólny limit obejmuje obie serie. Opłaty za wcześniejszy wykup wynoszą: 0,50 zł za ROR, 0,70 zł za DOR, 1 zł za TOS, 2 zł za COI i ROS oraz 3 zł za EDO i ROD. Przy zamianie pozostałych serii cena wynosi 99,90 zł. Wybór warto dopasować do okresu oszczędzania i potrzebnej płynności: TOS mogą sprawdzić się przy niskiej inflacji, natomiast COI, EDO, ROS i ROD dostosowują oprocentowanie do jej zmian. Od zysków pobiera się co do zasady 19-procentowy podatek Belki, jednak zakup kwalifikujących się obligacji w ramach IKE może pozwolić uniknąć podatku po spełnieniu warunków wypłaty.
Stałe, zmienne czy indeksowane inflacją — jak wybrać oprocentowanie?
Oprocentowanie dobieram do celu i czasu inwestycji, bo żaden rodzaj obligacji nie sprawdza się najlepiej w każdych warunkach. Trzyletnie TOS oferują stałe 4,40% przez cały okres, co zapewnia przewidywalność, jeśli zakładam niską inflację. Z kolei oprocentowanie ROR i DOR zależy od stopy referencyjnej NBP: w pierwszym okresie wynosi odpowiednio 4,00% i 4,15%, a później odpowiada stopie NBP; DOR doliczają marżę 0,15%. Mogą więc pasować, gdy przewiduję zmiany stóp, choć przyszłego oprocentowania nie znam z góry.
Wybór obligacji warto dopasować do przewidywanego poziomu inflacji i długości inwestycji. Przed zakupem sprawdź także zasady wcześniejszego wykupu oraz opodatkowanie zysków.
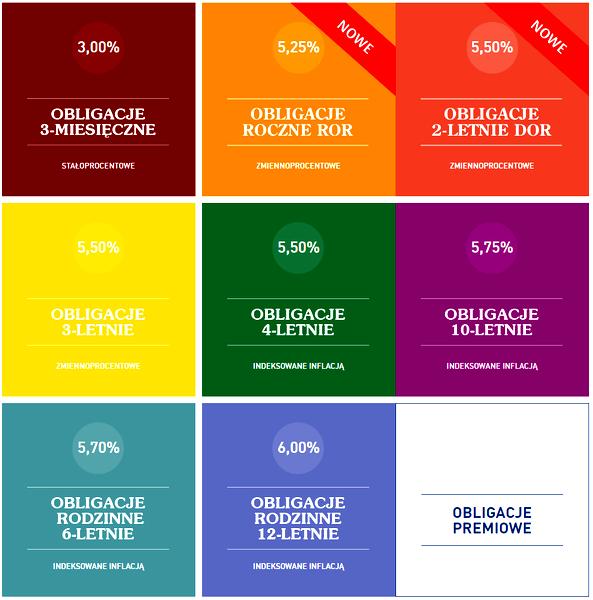
Przy dłuższym horyzoncie i obawie przed wzrostem cen rozważam obligacje indeksowane inflacją. Czteroletnie COI zaczynają od 4,75%, a od drugiego roku oferują inflację plus 1,50% marży; dziesięcioletnie EDO — odpowiednio 5,35% oraz inflację plus 2,00%. Osoby pobierające świadczenie 800+ mogą też kupić ROS na 6 lat (5,00% w pierwszym roku, potem inflacja plus 2,00%) i ROD na 12 lat (5,60%, potem inflacja plus 2,50%) — do wysokości otrzymanego świadczenia. Indeksacja nie uwzględnia od razu bieżącego odczytu inflacji, a wcześniejszy wykup kosztuje od 0,50 zł za ROR do 3 zł za EDO lub ROD za obligację. Dlatego porównuję scenariusze inflacji i stóp, a także uwzględniam 19-procentowy podatek Belki oraz ewentualne IKE, by oszacować kwotę, która zostanie mi na rękę.
Czy obligacje skarbowe chronią oszczędności przed inflacją?
Detaliczne obligacje skarbowe mogą chronić oszczędności przed inflacją, ale nie gwarantują tego w każdych warunkach. Najważniejsze serie indeksowane inflacją to 4-letnie COI, 10-letnie EDO oraz rodzinne ROS i ROD. W listopadzie 2026 r. EDO oferują 5,35% w pierwszym roku, a w kolejnych latach oprocentowanie równe inflacji powiększonej o 2% marży. Marża wynosi 1,5% dla COI, 2% dla ROS i 2,5% dla 12-letnich ROD. Indeksacja zaczyna działać dopiero od drugiego roku, ponieważ w pierwszym oprocentowanie ustala się z góry. Od odsetek pobiera się też 19-procentowy podatek Belki, chyba że inwestor korzysta z odpowiedniego konta IKE i spełnia warunki zwolnienia. Przy inflacji 3% inwestycja 10 000 zł na 5 lat może wzrosnąć do około 12 029 zł netto, choć wynik zależy od serii, podatku, opłat i przyszłej inflacji.
Wybór najlepszej obligacji zależy od scenariusza. Przy inflacji na poziomie 1,5% trzyletnie TOS mogą przynieść lepszy wynik niż papiery indeksowane, natomiast w symulacji ze średnią inflacją 4,58% przez 10 lat najlepiej wypadały ROD, EDO i ROS. Znaczenie ma również krótki skok cen: przy dwóch latach z inflacją 12% i 14% tylko ROD i EDO pokonały skumulowany wzrost cen poza IKE. Z kolei na IKE brak podatku poprawił wyniki, a próg inflacji przekroczyły także COI i DOR. Dlatego warto traktować obligacje jako stabilną część portfela, porównywać scenariusze i uwzględniać okres oszczędzania oraz opłatę za wcześniejszy wykup — od 0,50 zł do 3 zł za obligację, zależnie od serii. Przy wysokiej inflacji obligacje mogą ograniczyć utratę siły nabywczej, ale nie zapewniają pełnej ochrony podczas każdego kryzysu, hiperinflacji czy gwałtownych zmian gospodarczych.
Jakie korzyści dają obligacje skarbowe?
Cenię obligacje skarbowe za przewidywalne zasady: pożyczam pieniądze państwu, a ono zwraca kapitał i wypłaca odsetki. Jedna obligacja detaliczna kosztuje zwykle 100 zł, więc mogę zacząć od niewielkiej kwoty i wybrać termin od 3 miesięcy (OTS) do 12 lat. W ofercie z listopada 2026 r. oprocentowanie w pierwszym okresie wynosi m.in. 4,00% dla ROR, 4,40% dla trzyletnich TOS, 4,75% dla czteroletnich COI i 5,35% dla dziesięcioletnich EDO. Interesują mnie zwłaszcza obligacje indeksowane inflacją: po pierwszym roku COI oferują inflację plus 1,50% marży, EDO — plus 2,00%, a rodzinne ROD — plus 2,50%. Dzięki temu odsetki mogą rosnąć wraz z cenami, choć przyszły zysk zależy od inflacji i nie gwarantuje jej pobicia.
Najważniejsze cechy wybranych obligacji indeksowanych inflacją to:
- COI: inflacja plus 1,50% marży po pierwszym roku.
- EDO: inflacja plus 2,00% marży po pierwszym roku.
- ROD: inflacja plus 2,50% marży po pierwszym roku.
Obligacje skarbowe są proste w obsłudze, a ich emitentem jest Skarb Państwa, dlatego wiele osób zalicza je do bezpieczniejszych sposobów lokowania oszczędności. Mogą uzupełniać akcje, ograniczać wahania portfela i pomagać oszczędzać na konkretny cel, taki jak edukacja dziecka czy emerytura. W zależności od serii otrzymuję odsetki co miesiąc lub co rok albo dopisuję je do kapitału i odbieram przy wykupie. Mogę też wcześniej wykupić obligacje detaliczne, ale zapłacę opłatę zależną od serii: w podanej ofercie wynosi ona od 0,50 zł za ROR do 3 zł za EDO lub ROD za każdą obligację. Ponadto zakup przez IKE lub IKZE może pozwolić uniknąć 19-procentowego podatku Belki, jeśli spełnię warunki danego konta. Osoby pobierające świadczenie 800+ mogą rozważyć rodzinne obligacje ROS na 6 lat lub ROD na 12 lat — do wysokości otrzymanych świadczeń.
Wskazówka: Przed zakupem porównaj nie tylko oprocentowanie, lecz także sposób wypłaty odsetek i opłatę za wcześniejszy wykup — mogą one istotnie wpłynąć na zysk, jeśli zechcesz odzyskać pieniądze przed terminem.
Jakie ryzyka wiążą się z inwestowaniem w te papiery?
Obligacje państwowe nie są pozbawione ryzyka. Przede wszystkim inflacja może obniżyć realną wartość kapitału, jeśli ceny wzrosną szybciej niż odsetki. Przy papierach o stałym oprocentowaniu trzeba też uwzględnić ryzyko stopy procentowej: gdy rynkowe stopy rosną, ceny wcześniej wyemitowanych obligacji zwykle spadają, więc sprzedaż przed wykupem może przynieść stratę. Ponadto wcześniejsze wyjście z inwestycji może wiązać się z opłatą lub utratą części odsetek. Dlatego przed zakupem sprawdzam termin zapadalności, sposób naliczania kuponu i zasady indeksacji, a nie tylko reklamowaną stopę zwrotu. Coś dla zainteresowanych tematem: sprawdź zadłużenie księgi wieczystej przed zakupem.
Inwestując w obligacje zagraniczne, uwzględniam także ryzyko walutowe: mój wynik w złotych zależy od ceny papieru i kursu walutowego. Zysk z obligacji w euro lub dolarach może zmaleć albo zamienić się w stratę, jeśli dana waluta osłabi się wobec złotego; jej umocnienie może natomiast poprawić wynik. Ponieważ obligacje zwykle wahają się mniej niż akcje, zmiany kursów mogą silnie wpływać na ich wartość w złotych. Ograniczam to ryzyko, dobierając walutę i termin inwestycji do swoich potrzeb oraz dywersyfikując portfel. Pamiętam też, że historyczne stopy zwrotu, zmienność i korelacje nie gwarantują podobnych wyników w przyszłości.
Ile kosztuje wcześniejszy wykup tych papierów?
Przed wcześniejszym wykupem sprawdzam list emisyjny, bo opłata zależy od serii i dotyczy każdej obligacji, zwykle o nominale 100 zł. W ofercie z listopada 2026 r. wynosi 0,50 zł dla rocznych ROR, 0,70 zł dla dwuletnich DOR, 1 zł dla trzyletnich TOS, 2 zł dla czteroletnich COI i sześcioletnich ROS oraz 3 zł dla dziesięcioletnich EDO i dwunastoletnich ROD. Za wykup 100 sztuk zapłacę więc odpowiednio 50, 70, 100, 200 albo 300 zł. Opłata nie przekroczy jednak narosłych odsetek, a zatem może wyzerować zysk, lecz nie powinna naruszyć wpłaconego kapitału. Od pozostałego zysku zapłacę jeszcze 19-procentowy podatek Belki.
Ostateczny koszt zależy także od czasu inwestycji i naliczonych odsetek. Na przykład za wcześniejszy wykup 10 000 zł w EDO, czyli 100 obligacji, zapłacę do 300 zł, a za taką samą kwotę w COI — do 200 zł. Nie sprzedaję obligacji detalicznych na giełdzie: zlecam ich wykup zgodnie z warunkami emisji, a środki otrzymuję po rozliczeniu. Z kolei przy zamianie na obligacje nowej emisji cena wynosi, zgodnie z podanymi warunkami, 99,90 zł za sztukę, co może ograniczyć koszt przerwy między inwestycjami. Przed decyzją uwzględniam opłatę, podatek i należne odsetki, ponieważ sama stawka za sztukę nie pokazuje kwoty, którą faktycznie otrzymam.
Jak podatek wpływa na zysk z inwestycji?
Podatek Belki pomniejsza zysk z obligacji o 19% odsetek i zysków kapitałowych. Z 1 000 zł odsetek zostaje więc 810 zł, jeszcze przed opłatą za wcześniejszy wykup. Przy obligacjach detalicznych podatek pobiera się zwykle automatycznie. Wcześniejszy wykup również może kosztować: według warunków z listopada 2026 r. opłata wynosi od 0,50 zł za ROR do 3 zł za EDO lub ROD za każdą obligację o nominale 100 zł. Dlatego warto sprawdzić, ile faktycznie zostanie po odliczeniach.
Przy porównywaniu opłacalności obligacji warto uwzględnić następujące elementy:
- podatek Belki i zysk netto po jego odliczeniu;
- opłatę za wcześniejszy wykup;
- wpływ inflacji na wartość inwestycji;
- możliwość skorzystania ze zwolnienia podatkowego w ramach IKE.
W jednej z symulacji 10 000 zł ulokowane na 5 lat przy inflacji 3% przyniosło 12 029 zł po podatku, czyli 2 029 zł zysku netto. Można ograniczyć wpływ podatku, kupując obligacje w ramach IKE i spełniając warunki zwolnienia przy wypłacie. W scenariuszu z krótkim szokiem inflacyjnym 1 000 zł zainwestowane na 10 lat w EDO urosło do 1 846 zł poza IKE i do 2 034 zł w IKE — różnica wyniosła 188 zł. Przed zakupem porównaj więc oprocentowanie, okres inwestycji, inflację, opłatę za wcześniejszy wykup i podatek, a nie tylko nominalną stopę procentową.
Jak dopasować je do terminu i celu oszczędzania?
Najpierw określam, kiedy i na co potrzebuję pieniędzy. Poduszka bezpieczeństwa wymaga łatwego dostępu do gotówki, natomiast na wkład własny za 2–3 lata mogę oszczędzać dłużej. Przy krótkim celu rozważam 3-miesięczne obligacje OTS lub roczne ROR. W przypadku ROR odsetki otrzymuję co miesiąc, a po pierwszym okresie oprocentowanie zależy od stopy referencyjnej NBP. Jeśli mogę ulokować środki na 2–3 lata, porównuję DOR, których oprocentowanie zmienia się wraz ze stopą NBP, z 3-letnimi TOS o stałym oprocentowaniu. Stały kupon ułatwia planowanie, ale wzrost stóp lub inflacji może sprawić, że nowe emisje będą atrakcyjniejsze. Dlatego sprawdzam nie tylko oprocentowanie w pierwszym roku, lecz także warunki na cały okres, sposób wypłaty odsetek, 19-procentowy podatek Belki i opłatę za wcześniejszy wykup.
Jeśli oszczędzam na co najmniej 4 lata, rozważam COI lub EDO, a przy przysługującym mi limicie związanym ze świadczeniem 800+ — także rodzinne ROS i ROD. COI trwają 4 lata, a EDO 10 lat; po pierwszym roku ich oprocentowanie zależy od inflacji i marży wynoszącej odpowiednio 1,50% i 2,00%. ROS trwają 6 lat i oferują marżę 2,00%, natomiast 12-letnie ROD — 2,50%. Powiązanie oprocentowania z inflacją może pomóc chronić siłę nabywczą, ale nie gwarantuje jej zachowania w każdym scenariuszu. Gdy nie znam dokładnego terminu wydatku, dzielę oszczędności między różne serie, zamiast lokować całość na 10 lub 12 lat. Przed zakupem obliczam kwotę po podatku i opłacie za wcześniejszy wykup, która może wynosić od 0,50 zł za ROR do 3 zł za EDO lub ROD. Następnie dopasowuję termin wykupu do planowanego wydatku.
Na co zwrócić uwagę przed zakupem tych papierów?
Najpierw rozróżniam obligacje detaliczne kupowane bezpośrednio od Skarbu Państwa, papiery notowane na rynku i fundusze obligacji — różnią się ceną oraz ryzykiem. Potem dobieram termin do celu: oferta obejmuje obligacje od 1 do 12 lat, ze stałym oprocentowaniem, zależnym od stopy referencyjnej NBP lub indeksowanym inflacją. W listopadzie 2026 r. ROR na rok oferują 4,00%, TOS na 3 lata — 4,40%, COI na 4 lata — 4,75% w pierwszym roku, a EDO na 10 lat — 5,35%. W kolejnych latach COI i EDO przynoszą odpowiednio inflację powiększoną o marżę 1,50% i 2,00%. Nie zakładam jednak, że obecny odczyt inflacji przesądza o przyszłym zysku: oprocentowanie może się zmienić, a przy stałej stopie wzrost cen obniża realną wartość kapitału.
Wybór obligacji warto dopasować do planowanego terminu wykorzystania pieniędzy. Porównanie różnych scenariuszy pomaga ocenić, czy potencjalny zysk uzasadnia zamrożenie środków.
Przed wpłatą obliczam zysk po 19-procentowym podatku Belki i sprawdzam koszt wcześniejszego wykupu. W podanej ofercie wynosi on od 0,50 zł za ROR do 3 zł za EDO lub ROD za każdą obligację o nominale 100 zł. Dlatego oceniam, czy mogę zamrozić środki na cały okres, i porównuję scenariusze inflacji oraz stóp procentowych z lokatami, zamiast kierować się wyłącznie początkowym oprocentowaniem. Sprawdzam też IKE Obligacje, które po spełnieniu warunków może zwolnić z podatku od zysków kapitałowych, oraz obligacje rodzinne ROS i ROD. Te ostatnie kupują wyłącznie osoby pobierające 800+, do wysokości otrzymanego świadczenia. Przy jednym dziecku limit wynosi 800 zł miesięcznie, czyli 9 600 zł rocznie. W listopadzie 2026 r. ROD na 12 lat oferują marżę inflacja + 2,50%, ale uwzględniam zarówno długi termin, jak i koszt wcześniejszego wykupu. Zakup mogę podzielić na kilka transz, by nie uzależniać całej inwestycji od warunków jednej emisji.
Źródła:
- https://www.gov.pl/web/finanse/podaz-skarbowych-papierow-wartosciowych-w-listopadzie-2026
- https://www.obligacjeskarbowe.pl/komunikaty/z-dniem-1-listopada-2026-r-rozpoczyna-sie-sprzedaz-obligacji/
- https://www.gov.pl/attachment/75c543c1-bd50-4c0f-a2ff-9ff7d57403de
- https://stat.gov.pl/obszary-tematyczne/ceny-handel/wskazniki-cen/szybki-szacunek-wskaznika-cen-towarow-i-uslug-konsumpcyjnych-w-pazdzierniku-2026-r-%2C21%2C46.html
- https://dzu.nbp.pl/GetActPdf.ashx?book=0&position=4&year=2026
- https://rf.gov.pl/wp-content/uploads/2024/04/Poradnik-Rzecznika-Finansowego.-Inwestycje-w-obligacje-nie-zawsze-bezpieczne.pdf
- https://www.obligacjeskarbowe.pl/faq/
- https://podatki.gov.pl/podatki-osobiste/pit/stawki-i-limity
- https://www.kupfundusz.pl/blog/211/obligacje-skarbowe-praktyczny-poradnik-inwestora
- https://rekinfinansow.pl/obligacje-skarbowe-jak-inwestowac/
FAQ – Najczęstsze pytania i odpowiedzi
Czym są obligacje skarbowe i kto je emituje?
Obligacje skarbowe są pożyczką udzielaną państwu: inwestor wpłaca pieniądze, a Skarb Państwa zobowiązuje się zwrócić kapitał wraz z odsetkami na określonych warunkach. Emituje je Minister Finansów w imieniu Skarbu Państwa.
Jakie rodzaje obligacji detalicznych są dostępne w listopadzie 2026 roku?
Oferta obejmuje obligacje o różnych terminach i sposobach oprocentowania, między innymi roczne ROR, trzyletnie TOS, czteroletnie COI i dziesięcioletnie EDO. Osoby pobierające świadczenie 800+ mogą dodatkowo kupować rodzinne ROS i ROD, do wysokości otrzymanego świadczenia.
Czy obligacje skarbowe chronią oszczędności przed inflacją?
Obligacje indeksowane inflacją, takie jak COI, EDO, ROS i ROD, mogą pomóc ograniczyć utratę siły nabywczej, ponieważ po pierwszym roku ich oprocentowanie zależy od inflacji i marży. Nie gwarantują jednak, że zysk po podatku i opłatach zawsze przewyższy wzrost cen.
Jakie koszty i ryzyka warto uwzględnić przed zakupem?
Od zysków pobiera się co do zasady 19-procentowy podatek Belki, a wcześniejszy wykup może wiązać się z opłatą zależną od serii — w ofercie z listopada 2026 roku wynosi ona od 0,50 zł do 3 zł za obligację. Ryzykiem jest także inflacja, zmiana stóp procentowych oraz, w przypadku obligacji zagranicznych, wahania kursów walut.
Jak dobrać obligacje do celu oszczędzania?
Wybór warto dopasować do terminu, w którym pieniądze będą potrzebne: krótsze serie mogą odpowiadać krótkoterminowym celom, a COI lub EDO — dłuższemu oszczędzaniu. Przed zakupem należy porównać oprocentowanie, zasady wypłaty odsetek, podatek i koszt wcześniejszego wykupu; zakup przez IKE może pozwolić uniknąć podatku po spełnieniu warunków wypłaty.