Bartosz Tomczyk
Przed złożeniem wniosku o kredyt, przyjrzyj się swojej zdolności kredytowej, która wskazuje, jaką kwotę możesz uzyskać. Na wynik wpływają twoje dochody, wydatki oraz historia kredytowa. Korzystając z bezpłatnych kalkulatorów dostępnych w internecie, oszacujesz, ile pieniędzy możesz otrzymać. Choć nie są one w 100% wiarygodne, to stanowią dobry punkt wyjścia do dalszej analizy.
- Oceń swoją zdolność kredytową, uwzględniając dochody, wydatki i historię kredytową.
- Dochód z umowy o pracę na czas nieokreślony zwiększa szanse na uzyskanie kredytu.
- Regularne spłacanie zobowiązań wpływa pozytywnie na historię kredytową.
- Przeanalizuj wydatki i oszczędzaj, aby zwiększyć dostępne środki na raty kredytu.
- Zbieraj wyższy wkład własny (minimum 20% wartości mieszkania) dla lepszych warunków kredytowych.
- Rozważ współpracę z ekspertem kredytowym, aby wybrać najlepsze oferty banków.
- Złożenie wniosku z współkredytobiorcą może znacząco zwiększyć łączną zdolność kredytową.
- Stabilność zatrudnienia i pozytywna historia kredytowa są kluczowe dla pozytywnej decyzji banku.
- Świadome zarządzanie wydatkami i oszczędności mogą znacząco podnieść wiarygodność finansową.
Weryfikacja dochód z umowy o pracę na czas nieokreślony stanowi kluczowy element analizy. Banki wysoko oceniają dochód z umowy o pracę na czas nieokreślony, co znacząco podnosi zdolność kredytową. Zastanów się nad dodatkowymi źródłami dochodów, takimi jak najem czy zlecenia. Jeśli wykazujesz stabilność i regularność w zarobkach, zyskujesz większe szanse na pozytywną decyzję banku.
Twoja historia kredytowa może zadecydować o milionowej decyzji
Historia kredytowa odgrywa istotną rolę. Banki sprawdzają, jak regularnie spłacasz zobowiązania oraz czy masz zadłużenia w Biurze Informacji Kredytowej. Negatywne wpisy, na przykład opóźnienia w spłacie, obniżają twoją wiarygodność. Jeśli znajdziesz nieprawidłowości w raporcie BIK, jak najszybciej je napraw. Dłuższa i pozytywna historia kredytowa korzystnie wpływa na zdolność kredytową – nawet drobne zobowiązania spłacane regularnie mają znaczenie.
Na koniec przeanalizuj swoje wydatki. Zastanów się, gdzie możesz zaoszczędzić, aby zwiększyć zdolność kredytową. Każde zaoszczędzone 100 zł miesięcznie poprawia komfort podczas podejmowania decyzji o kredycie hipotecznym. Przemyśl swój budżet, oszczędzając na mniej istotnych rzeczach, co zostawi więcej gotówki na spłatę rat. Porównaj różne oferty banków, ponieważ mogą mieć różne wymagania dotyczące zdolności kredytowej.
Jak zwiększyć zdolność kredytową na mieszkanie krok po kroku
W poniższej liście znajdziesz kluczowe kroki, które pomogą Ci poprawić zdolność kredytową przed ubieganiem się o kredyt hipoteczny. Każdy z punktów zwiększa szanse na uzyskanie korzystnych warunków finansowania na zakup mieszkania.
- Sprawdzenie zdolności kredytowej – Użyj online’owego kalkulatora zdolności kredytowej dostępnego w bankach oraz na portalach finansowych, aby oszacować swoje szanse na uzyskanie kredytu. Upewnij się, że informacje są aktualne oraz przygotowane na ewentualne pytania banku.
- Zwiększenie wkładu własnego – Staraj się zgromadzić wyższy wkład własny (minimum 10-20% wartości nieruchomości). Wyższy wkład zmniejsza ryzyko dla banku, co może poprawić Twoje warunki kredytowe.
- Poprawa historii kredytowej – Dbaj o terminowe spłacanie bieżących zobowiązań. Rozważ zaciągnięcie małej pożyczki lub zakupu na raty, aby zbudować pozytywną historię kredytową w BIK.
- Zmiana zatrudnienia – Zbieraj dokumenty potwierdzające stabilność zatrudnienia. Banki preferują umowy o pracę na czas nieokreślony, ale akceptują również umowy na czas określony oraz dochody z działalności gospodarczej, pod warunkiem ich udokumentowania.
- Optymalizacja wydatków – Przeanalizuj swoje miesięczne wydatki i znajdź obszary, gdzie można oszczędzić. Im mniejsze wydatki, tym większa kwota dostępna na ratę kredytu.
- Współpraca z ekspertem kredytowym – Rozważ konsultację z ekspertem finansowym, który pomoże w analizie ofert banków oraz skompletowaniu wymaganych dokumentów. Mając dostęp do wielu ofert, zwiększasz szanse na znalezienie najlepszych warunków.
- Wniosek o kredyt z współkredytobiorcą – Warto złożyć wniosek o kredyt razem z współkredytobiorcą. Połączenie wpływów finansowych może znacząco zwiększyć łączną zdolność kredytową.
| Temat | Wartość | Informacje |
|---|---|---|
| Wkład własny (minimum) | 10-20% | Rekomendacja S KNF |
| Średni wkład własny w 2026 roku | 20% | Średnia rekomendowana wartość w bankach |
| Przykładowy kredyt hipoteczny | 300,000 zł | Kwota pozwalająca na zakup mieszkania |
| Wysokość oprocentowania | 5-8% | Typowe marże bankowe w 2026 roku |
| Okres spłaty kredytu | 15-30 lat | Standardowy okres kredytowania |
| Dochody z umowy o pracę | Wysokość 5,000-15,000 zł netto | Doświadczenia z rynku pracy |
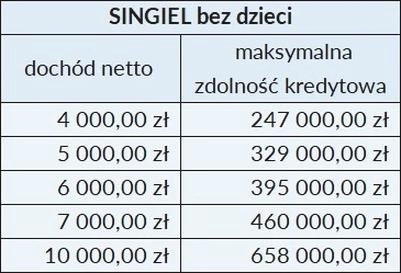
| Potencjalne kwoty kredytu hipotecznego |
|
W zależności od dochodu i liczby dzieci |
| Wpływ współkredytobiorcy na zdolność | +20-50% | Zwiększa łączną zdolność kredytową |
| Wpływ dziecka na zdolność kredytową | -15-250% | W zależności od poziomu dochodu |
| Oprocentowanie a wkład własny | 1,5-3% niższa marża | Przy wyższym wkładzie własnym |
| Koszty utrzymania gospodarstwa domowego | 2-3,000 zł miesięcznie | Przykładowe wydatki na życie |
| Rekomendowana relacja DSTI | 40-50% | Relacja zobowiązań do dochodu |
| Wysokość prowizji bankowych | 0-3% | Opłaty dodatkowe związane z kredytem |
| Możliwe oszczędności z tytułu renegocjacji | 1-2% rocznie | Przy zmianie warunków kredytowych |
| Portfel kredytów a ocena zdolności | -10-30% | Obciążenie z obecnych zobowiązań |
| Dodatkowe źródła dochodu | 500-3,000 zł | Potencjalne przychody z dodatkowych prac |
| Wiek kredytobiorcy | 18-65 lat | Optymalny wiek przy staraniu się o kredyt |
Wkład własny i jego wpływ na zdolność kredytową
Wkład własny stanowi kluczowy element wpływający na naszą zdolność kredytową. Jako programista, który planuje zakup mieszkania, wiem, jak istotne jest zabezpieczenie odpowiedniej sumy przed wizytą w banku. W 2026 roku minimalny wkład własny wynosi zazwyczaj 20% wartości mieszkania, ale niektóre programy rządowe umożliwiają zaciągnięcie kredytu przy niższym wkładzie. Wyższy wkład własny w oczach banków zmniejsza ryzyko, co często prowadzi do korzystniejszych warunków kredytowych.
Dysponując wkładem własnym w wysokości 30-40%, zyskuję na wiarygodności oraz na wysokości udzielonego kredytu. Wyższa kwota kredytu pozwala na zakup wymarzonej nieruchomości w dobrej lokalizacji. Na przykład, przy wkładzie własnym wynoszącym 100 000 zł mogę starać się o kredyt na 400 000 zł. Zbierając większe oszczędności, mogę celować w droższe lokale. Warto pamiętać, że wkład własny to nie tylko gotówka, ale również działka czy inne aktywa.
Stabilna przyszłość dzięki solidnemu przygotowaniu finansowemu
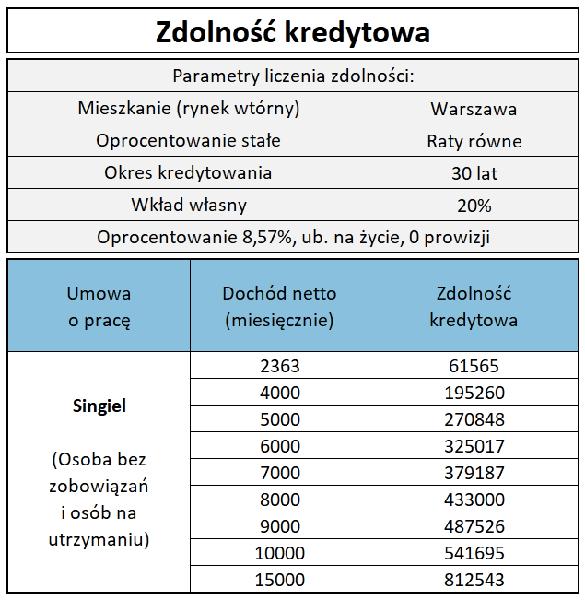
Qkwestia stabilności zatrudnienia również ma znaczenie. Banki zwracają uwagę na historię dochodów oraz rodzaj umowy – dłuższy staż i umowa na czas nieokreślony zwiększają komfort w ocenie zdolności kredytowej. Spotkałem się z przypadkami, gdzie osoby z niższym dochodem, ale odpowiednim wkładem własnym uzyskiwały atrakcyjne warunki kredytowe. Rata hipoteczna nie powinna przekraczać 40% miesięcznego dochodu. Zła historia wydatków i niespłacane zobowiązania mogą znacznie obniżyć zdolność kredytową, co należy uwzględnić, planując kredyt.
Na koniec warto dobrze zaplanować etapy związane z zakupem mieszkania. Zbieranie wkładu własnego to proces, który wymaga czasu, ale posiadanie jasnego planu finansowego pomoże w realizacji celu. Zrozumienie i odpowiednie zarządzanie budżetem stanowią klucz do sukcesu. Im wcześniej rozpocznę działania, tym lepiej przygotuję się do wniosku kredytowego, co otworzy przed mną szersze możliwości w poszukiwaniu nowego mieszkania.
Oto najważniejsze aspekty związane z przygotowaniem do zakupu mieszkania:
- Ustalenie wysokości wkładu własnego
- Analiza historii dochodów i stabilności zatrudnienia
- Oszacowanie wysokości raty hipotecznej w stosunku do dochodów
- Przygotowanie planu finansowego i budżetu
- Zrozumienie dodatkowych kosztów związanych z zakupem
Jak współkredytobiorca może zwiększyć Twoje szanse na kredyt?
Współkredytobiorca to jedno z najskuteczniejszych narzędzi, które zwiększa nasze szanse na uzyskanie kredytu. Gdy składam wniosek o kredyt hipoteczny, bank ocenia moje dochody oraz inne zobowiązania. Decydując się na współkredytobiorcę, bank uwzględnia dochody tej osoby, co podnosi moją zdolność kredytową. Kluczowe jest zbadanie sytuacji finansowej wspólnika oraz jego pozytywnej historii kredytowej, aby nie zredukować moich szans.
Zdolność kredytowa polega na sumie dochodów kredytobiorców pomniejszonej o stałe wydatki. Dzięki współkredytobiorcy bank dysponuje większym budżetem, co często umożliwia uzyskanie wyższej kwoty kredytu. Na przykład, jeśli ja zarabiam 8 000 zł miesięcznie, a mój współkredytobiorca 5 000 zł, bank przyjmuje nasze łączne dochody na poziomie 13 000 zł. Taka sytuacja otwiera drzwi do uzyskania znacznie większego kredytu niż w przypadku aplikacji samodzielnej.
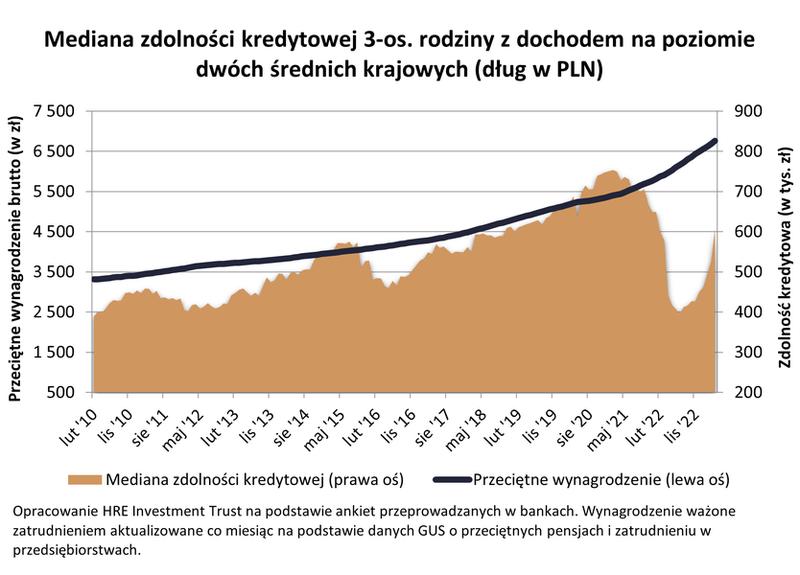
Pamiętajmy, że banki stosują różne zasady przy ocenie zdolności kredytowej. Istotne czynniki mogą wpłynąć na decyzję. Na przykład, jeśli współkredytobiorca ma wysoką zdolność kredytową i pozytywną historię w Biurze Informacji Kredytowej (BIK), znacząco zwiększa to szanse na sukces naszej aplikacji. Stabilne źródło dochodu obu stron podnosi naszą wiarygodność w oczach banku.
Jak stabilny współkredytobiorca zmienia grę kredytową i zwiększa szanse na akceptację?
Czasami współkredytobiorca może obniżyć naszą zdolność kredytową. Jeśli jego sytuacja finansowa jest niestabilna, na przykład ma niski dochód lub wysokie zadłużenie, zaszkodzi to naszej aplikacji. Dlatego przed podjęciem decyzji o wspólnym kredycie warto sprawdzić sytuację partnera finansowego. Jeżeli jego poziom zadłużenia wynosi 60% dochodów, może to przekreślić nasze szanse na pozytywną decyzję banku.
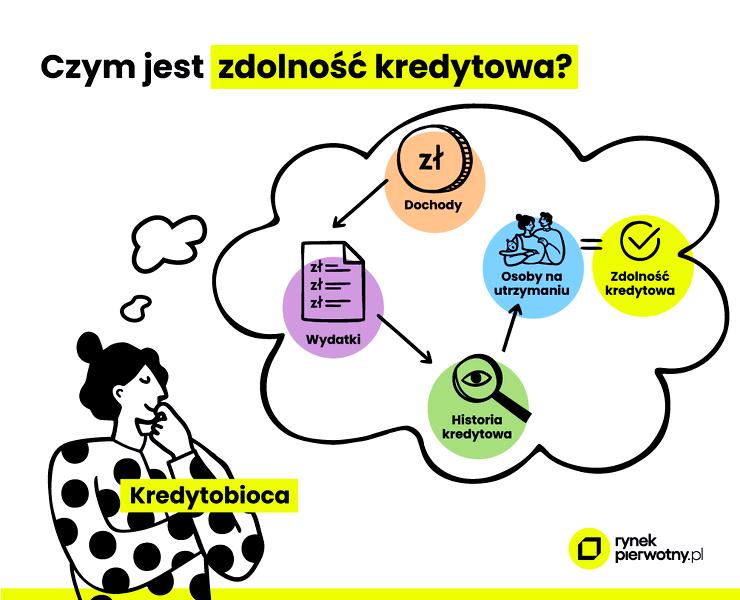
Właściwy dobór współkredytobiorcy ma dużą wagę. Idealnym kandydatem będzie osoba zatrudniona na umowę o pracę na czas nieokreślony, co wskazuje na stabilność zawodową. Gdy zdecydujemy się na wspólne finansowanie mieszkania z bliską osobą, również na to wpływa pozytywnie.
Analizując zaciągnięcie kredytu z współkredytobiorcą, warto rozważyć oferty różnych banków i skorzystać z usług eksperta kredytowego. Specjalista pomoże zrozumieć dostępne opcje oraz wybrać najlepsze warunki. Satysfakcjonująca decyzja kredytowa będzie łatwiejsza, gdy dobrze przygotujemy się i będziemy świadomi alternatyw.
Ciekawostką jest, że wybierając współkredytobiorcę, warto rozważyć kogoś z odmiennego profilu zawodowego i dochodowego, co może pozytywnie wpłynąć na różnorodność oferowanych produktów kredytowych oraz zwiększyć ogólną zdolność kredytową.
Zarządzanie wydatkami jako sposób na poprawę zdolności kredytowej
Zarządzanie wydatkami odgrywa kluczową rolę w naszej zdolności kredytowej. Wszystko zaczyna się od zrozumienia, na co właściwie wydajemy pieniądze. Statystyki wskazują, że przeciętny Polak przeznacza około 50% swojego dochodu na stałe wydatki, takie jak czynsz, rachunki i jedzenie. Gdy nie mamy pełnego wglądu w finanse, łatwo wpadamy w pułapkę przeładowania budżetu. Dlatego dobrze jest opracować budżet domowy, który ułatwi identyfikację obszarów, w których możemy oszczędzać, na przykład rezygnując z niepotrzebnych subskrypcji czy ograniczając miesięczne wydatki na jedzenie.
Dalszym krokiem jest świadome podejście do zobowiązań finansowych. Regularne spłacanie kredytów konsumenckich lub rat poprawia historię kredytową, co zwiększa szanse na uzyskanie kredytu hipotecznego. Co nieco w tym temacie napisaliśmy tutaj. Warto przed złożeniem wniosku upewnić się, że wszystkie zobowiązania są na czas spłacane. Opóźnienia prowadzą do negatywnych wpisów w Biurze Informacji Kredytowej, co wpływa na naszą zdolność kredytową.
Oszczędności na jedzeniu mogą zbliżyć cię do wymarzonego mieszkania
Oszczędzając, poprawiamy naszą zdolność kredytową. Im więcej pieniędzy zostaje po opłaceniu rachunków, tym większa szansa na zrealizowanie wymagań banku. Nawet drobne oszczędności, na przykład unikanie jedzenia na mieście czy ograniczenie zakupów impulsywnych, mogą przynieść znaczące rezultaty. Jeśli zaoszczędzisz 300 zł miesięcznie na jedzeniu na mieście, przez rok uzbierasz wystarczająco na wkład własny, co znacząco zwiększy twoją wiarygodność finansową.
Zarządzanie wydatkami stanowi jeden z najprostszych sposobów na poprawę zdolności kredytowej. Aby utrzymać budżet w ryzach i polepszyć sytuację finansową, warto korzystać z aplikacji do zarządzania budżetem. Takie narzędzia pozwalają na bieżąco monitorować wydatki. Kiedy zdecydujemy się na wniosek kredytowy, przemyślane działania w sferze finansowej będą jednym krokiem bliżej do realizacji marzeń o własnym kącie oraz lepszej przyszłości finansowej.
Najczęstsze pytania (FAQ)
Jakie czynniki wpływają na zdolność kredytową przed złożeniem wniosku o kredyt?
Na zdolność kredytową wpływają dochody, wydatki oraz historia kredytowa. Ważne jest, aby zrozumieć, jakie kwoty można uzyskać, korzystając z bezpłatnych kalkulatorów dostępnych w internecie.
Dlaczego umowa o pracę na czas nieokreślony jest korzystna dla zdolności kredytowej?
Banki wysoko oceniają dochód z umowy o pracę na czas nieokreślony, ponieważ świadczy to o stabilności finansowej. Osoby z taką umową mają większe szanse na pozytywną decyzję kredytową.
Jak poprawić swoją historię kredytową przed wnioskiem o kredyt hipoteczny?
Aby poprawić historię kredytową, należy terminowo spłacać wszystkie bieżące zobowiązania oraz rozważyć zaciągnięcie małej pożyczki lub zakupu na raty, co pozwoli zbudować pozytywną historię w Biurze Informacji Kredytowej.
Jaką rolę odgrywa współkredytobiorca w podnoszeniu zdolności kredytowej?
Współkredytobiorca znacząco zwiększa łączną zdolność kredytową, ponieważ bank uwzględnia dochody obu osób, co może prowadzić do uzyskania wyższej kwoty kredytu.
Jakie są skutki lepszego zarządzania wydatkami na zdolność kredytową?
Lepsze zarządzanie wydatkami pozwala na oszczędzanie większej ilości pieniędzy, co zwiększa środki dostępne na spłatę kredytu. Im niższe miesięczne wydatki, tym większa szansa na pozytywne rozpatrzenie wniosku kredytowego.