Bartosz Tomczyk
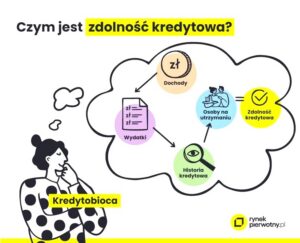
Zdolność kredytowa decyduje o tym, czy bank udzieli kredytu hipotecznego i na jaką kwotę możesz liczyć. Jej obliczanie zależy nie tylko od wysokości dochodów, lecz także od wydatków, zobowiązań i indywidualnych kryteriów banku. W artykule wyjaśniam, jak samodzielnie oszacować swoje możliwości, przygotować się do wniosku i uniknąć błędów, które mogą kosztować Cię czas lub pieniądze.
- Zdolność zależy od dochodów, wydatków, zobowiązań i kryteriów banku.
- Uwzględnij raty, alimenty oraz niewykorzystane limity kart i rachunków.
- Sprawdź raport BIK i skoryguj ewentualne błędy przed wnioskiem.
- Porównaj oferty i warianty spłaty; kalkulatory dają tylko przybliżone wyniki.
- Niższa rata przy dłuższym okresie zwykle oznacza wyższy łączny koszt.
- Przygotuj dokumenty i zostaw w budżecie zapas na nieprzewidziane wydatki.
Bank najpierw sumuje regularne dochody netto, czyli kwoty, które po podatkach i składkach trafiają do domowego budżetu. Ocenia ich wysokość, źródło i stabilność: inaczej może potraktować umowę o pracę na czas nieokreślony, a inaczej działalność gospodarczą lub umowę zlecenie, które często wymagają dłuższej historii wpływów. Weryfikuje m.in. zaświadczenia od pracodawcy, wyciągi bankowe i deklaracje podatkowe, czasem z kilku ostatnich lat. Przed rozmową z bankiem warto przygotować zestawienie wpływów z ostatnich 6–12 miesięcy, by pokazać pełny obraz dochodów.
Następnie bank szacuje miesięczne wydatki, takie jak czynsz lub rata za obecne mieszkanie, rachunki, żywność i transport. Bierze też pod uwagę liczbę domowników, w tym dzieci i inne osoby na utrzymaniu. Poszczególne instytucje stosują różne metody: mogą przyjmować stały koszt na osobę albo uwzględniać lokalizację czy metraż nieruchomości. Przykładowo, stawka 500 zł na osobę oznacza 2500 zł wydatków dla pięcioosobowej rodziny. Inny model — 1000 zł dla dwóch osób i po 200 zł za każdą kolejną — daje 1600 zł. Różnica wpływa na kwotę, którą bank uzna za dostępną na nową ratę.
Limity na kartach mogą odebrać ci szansę na kredyt
Bank uwzględnia raty kredytów i pożyczek, leasing, alimenty, limity kart kredytowych oraz debet na koncie. Nawet nieużywana karta może obniżyć zdolność, ponieważ bank traktuje dostępny limit jako potencjalne obciążenie. Następnie porównuje łączne raty z dochodem netto, m.in. za pomocą wskaźnika DStI, który pokazuje, jaka część wpływów przypada na obsługę długu. Sprawdza również historię spłat w BIK: terminowe płatności pomagają potwierdzić wiarygodność, a opóźnienia mogą wzbudzić wątpliwości. Dlatego przed złożeniem wniosku warto spisać zobowiązania, sprawdzić raport BIK i rozważyć zamknięcie zbędnych limitów.
Na koniec bank zestawia dochody, wydatki i zobowiązania, aby sprawdzić, czy po pokryciu codziennych kosztów wystarczy pieniędzy na ratę, odsetki i pozostałe opłaty. Uwzględnia też okres kredytowania: dłuższy zwykle obniża miesięczną ratę, ale zwiększa całkowity koszt finansowania. Ponieważ każda instytucja stosuje własne kryteria, ta sama osoba może otrzymać różne wyliczenia w kilku bankach. Maksymalna kwota z kalkulacji nie zawsze będzie bezpiecznym wyborem, dlatego warto zostawić w budżecie zapas na nieprzewidziane wydatki i zmianę sytuacji życiowej.
Jak oszacować zdolność kredytową i ograniczyć ryzyko błędów
Oceń dochody, wydatki i zobowiązania, a następnie porównaj oferty kilku banków. Dzięki temu sprawdzisz, na jaką ratę możesz sobie pozwolić i ograniczysz ryzyko wyboru zbyt drogiego finansowania.
- Policz dochód, który bank może uznać. Zsumuj regularne dochody netto wszystkich wnioskodawców i sprawdź, jak bank ocenia każde źródło. Etat na czas nieokreślony często świadczy o większej stabilności niż umowa cywilnoprawna lub działalność gospodarcza, które mogą wymagać dłuższej historii wpływów. Weź też pod uwagę staż pracy i planowane zmiany zatrudnienia.
- Ustal realne koszty gospodarstwa domowego. Od dochodu odejmij wydatki na życie, rachunki, mieszkanie i utrzymanie osób na utrzymaniu. Banki różnie wyliczają minimum socjalne, dlatego uwzględnij też stałe obciążenia, takie jak alimenty czy koszty samochodu.
- Uwzględnij wszystkie zobowiązania, nie tylko raty. Zbierz dane o kredytach, pożyczkach, leasingach, poręczeniach oraz limitach na kartach i rachunkach. Bank może uwzględnić także nieużywany limit jako potencjalne zobowiązanie. Następnie porówna łączne miesięczne obciążenia z dochodem, między innymi za pomocą wskaźnika DStI.
- Sprawdź historię w BIK i poprawność danych. Zweryfikuj, czy informacje o aktywnych i spłaconych zobowiązaniach są aktualne oraz czy prawidłowo odnotowano raty. Terminowe spłaty budują wiarygodność kredytową, ale nie przesądzają o zdolności kredytowej, która określa, jaką kwotę możesz spłacać przy obecnych dochodach i wydatkach. Błędy wyjaśnij przed złożeniem wniosku.
- Porównaj kilka wariantów kwoty i okresu spłaty. Sprawdź raty dla różnych okresów kredytowania i zestaw je z bezpiecznym budżetem, zamiast kierować się maksymalną kwotą oferowaną przez bank. Dłuższy okres zwykle obniża ratę, ale zwiększa łączny koszt odsetek. Dlatego przed wyborem sprawdź zasady nadpłaty i ewentualne opłaty.
- Popraw sytuację finansową przed wnioskiem. Jeśli możesz, spłać część zobowiązań i zamknij nieużywane limity. W okresie przygotowań unikaj nowych kredytów, zakupów na raty i składania wielu wniosków. Nie zmieniaj też pochopnie pracy tuż przed ubieganiem się o finansowanie, jeśli mogłoby to osłabić ocenę stabilności dochodu.
- Nie opieraj decyzji na jednym kalkulatorze ani jednej odmowie. Kalkulator internetowy podaje jedynie przybliżony wynik, a banki stosują różne kryteria i modele oceny ilościowej oraz jakościowej. Porównaj wstępne wyliczenia w kilku instytucjach lub skonsultuj je z pośrednikiem, podając pełne informacje o dochodach i zobowiązaniach. Odmowa jednego banku nie przesądza o decyzjach pozostałych.
- Zostaw margines bezpieczeństwa na czas spłaty. Nie pożyczaj maksymalnej kwoty tylko dlatego, że bank ją dopuszcza. Oprócz raty uwzględnij ubezpieczenia, produkty dodatkowe, koszty nieruchomości oraz ryzyko spadku dochodów lub wzrostu wydatków. W umowie przedwstępnej przewidź też realistyczny czas na zebranie dokumentów i uzyskanie decyzji kredytowej.
DStI i historia w BIK: dwa czynniki, które mogą zmienić decyzję
DStI i historia w BIK to odrębne elementy oceny kredytowej. DStI pokazuje, jaka część dochodu netto gospodarstwa domowego przypada na raty. Przy dochodzie 8 400 zł i zobowiązaniach wynoszących 2 520 zł wskaźnik wynosi 30%. Bank porównuje go z kosztami życia, liczbą osób na utrzymaniu i planowaną ratą, by ocenić, ile pieniędzy pozostanie po opłatach. Ponieważ każda instytucja stosuje własny model, banki mogą odmiennie liczyć dochody, wydatki i dostępne limity.
Na zdolność kredytową wpływają także niewykorzystane limity na kartach kredytowych i liniach w rachunku — bank bierze pod uwagę możliwość skorzystania z tych środków. Aby obniżyć DStI, można spłacić część zobowiązań lub zamknąć nieużywane limity. Warto zrobić to wcześniej i sprawdzić, czy bank odnotował zmianę. Z kolei dłuższy okres kredytowania zmniejsza miesięczną ratę, ale zwykle zwiększa całkowity koszt finansowania.
Przed złożeniem wniosku warto sprawdzić kilka elementów, które mogą mieć wpływ na ocenę kredytową:
- wysokość rat w stosunku do dochodu netto,
- niewykorzystane limity na kartach kredytowych i w rachunku,
- terminowość spłat oraz poprawność danych w raporcie BIK,
- stabilność źródła dochodu i kompletność informacji o zobowiązaniach.
Terminowe spłaty budują zaufanie, ale błędne wpisy mogą zaszkodzić
Raport BIK pokazuje terminowość spłat, aktywne kredyty i wcześniejsze zobowiązania. Regularne wpłaty wzmacniają wiarygodność, natomiast opóźnienia mogą budzić wątpliwości — zależnie od ich skali, długości i polityki banku. Scoring BIK ocenia rzetelność spłat, a zdolność kredytowa określa, czy dochody pozwalają obsłużyć nowe zadłużenie. Przed złożeniem wniosku warto pobrać raport i sprawdzić dane; błędne wpisy można zgłosić do korekty.
Przed złożeniem wniosku warto jednocześnie obliczyć raty w stosunku do dochodu netto i sprawdzić historię w BIK, zamiast polegać wyłącznie na kalkulatorze. Skoro już dotykamy tego tematu, sprawdź, jak zdobyć kredyt mimo zadłużenia i złej historii w BIK. Odmowa jednego banku nie przekreśla starań, ponieważ inne instytucje mogą inaczej ocenić te same dochody, koszty i wpisy. Pełna lista zobowiązań, stabilne źródło dochodu oraz poprawny raport pomagają jasno przedstawić sytuację, choć ostateczną decyzję podejmuje bank.
Wskazówka: przed złożeniem wniosku sprawdź, czy zamknięcie nieużywanej karty lub limitu zostało już odnotowane w BIK — sama dyspozycja zamknięcia nie zawsze od razu zmienia dane widoczne dla banku.
Jak okres kredytowania wpływa na ratę i maksymalną kwotę kredytu
Okres kredytowania bezpośrednio wpływa na miesięczną ratę. Przy tej samej kwocie i oprocentowaniu dłuższy termin zwykle obniża ratę, ponieważ spłatę kapitału rozkłada na więcej płatności. Krótszy okres oznacza wyższą ratę, ale pozwala szybciej spłacić kapitał i zazwyczaj zmniejsza łączny koszt odsetek. Przykładowo kredyt na 400 000 zł z oprocentowaniem 7% może wiązać się z ratą około 3 100 zł przy spłacie przez 20 lat lub około 2 660 zł przez 25 lat. Dokładne kwoty zależą od rodzaju rat i warunków oferty.
Dłuższy okres może zwiększyć maksymalną kwotę kredytu, na którą pozwoli bank, bo niższa rata stanowi mniejszą część miesięcznego dochodu. Bank ocenia jednak także koszty utrzymania gospodarstwa, liczbę osób na utrzymaniu, inne raty oraz limity kart i rachunków. Sprawdza również stabilność dochodu i historię spłat w BIK. Ponieważ każda instytucja stosuje własny model, ta sama osoba może otrzymać różne wyliczenia. Dlatego warto porównać kilka wariantów, zamiast opierać decyzję na jednej symulacji.
Niższa rata dziś, nawet 54 000 zł więcej do spłaty
Niższa rata nie oznacza tańszego kredytu: im dłużej spłacasz kapitał, tym dłużej bank nalicza odsetki. Przy kredycie na 400 000 zł z oprocentowaniem 7% suma rat wyniosłaby orientacyjnie około 744 000 zł przy okresie 20 lat i około 798 000 zł przy 25 latach, zakładając stałe oprocentowanie i równe raty. W praktyce oprocentowanie może się zmieniać, a na koszt wpływają również prowizje, ubezpieczenia i dodatkowe produkty wymagane przez bank.
Dobierz okres do domowego budżetu, a nie tylko do maksymalnej zdolności kredytowej. Krótszy termin sprawdzi się, jeśli wyższa rata nie ogranicza pieniędzy na codzienne wydatki i poduszkę bezpieczeństwa. A skoro jesteśmy przy tym temacie to sprawdź, jakie koszty wiążą się z wejściem na giełdę. Z kolei dłuższy okres zapewnia większy miesięczny margines, przydatny przy zmianie pracy, przerwie w dochodach lub nieplanowanych wydatkach. Możesz też wybrać dłuższy okres umowy i regularnie nadpłacać kredyt, jeśli pozwalają na to warunki. Przed decyzją sprawdź zasady wcześniejszej spłaty i to, czy nadpłata obniży ratę, czy skróci okres kredytowania.
Wskazówka: porównując okresy kredytowania, sprawdź nie tylko wysokość raty, lecz także całkowitą kwotę do spłaty i warunki nadpłat — dłuższy termin może dać większy margines w budżecie, a późniejsze nadpłaty skrócić czas spłaty.
Najczęstsze błędy przed złożeniem wniosku i sposoby, by ich uniknąć
Przed złożeniem wniosku dokładnie opisz swoją sytuację finansową. Uwzględnij raty, pożyczki zakładowe, alimenty i limity na kartach — nawet nieużywany limit może obniżyć zdolność kredytową. Bank ocenia też dochód netto, stabilność zatrudnienia, koszty utrzymania oraz liczbę osób na utrzymaniu. Dlatego przygotuj listę wpływów i wydatków, a następnie porównaj ją z wyciągami i umowami.
Przed złożeniem wniosku sprawdź poniższe elementy swojej sytuacji finansowej:
- raty, pożyczki zakładowe i alimenty,
- limity na kartach kredytowych i innych produktach,
- dochód netto oraz stabilność zatrudnienia,
- koszty utrzymania i liczbę osób na utrzymaniu.
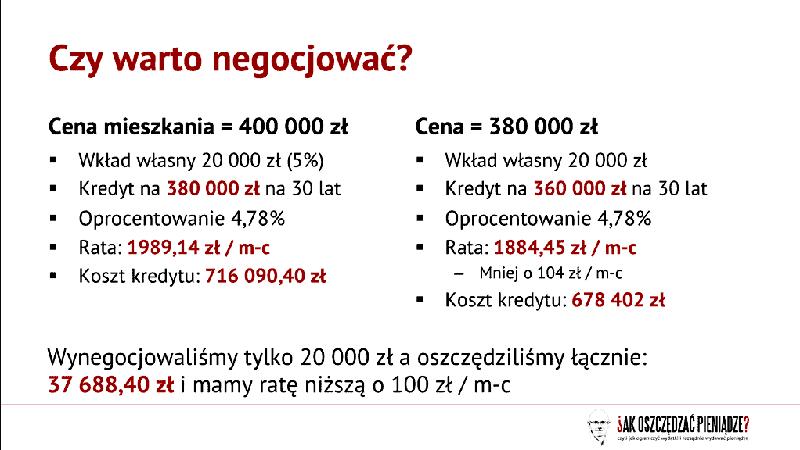
Dobra pensja ani wynik z kalkulatora internetowego nie gwarantują pozytywnej decyzji, ponieważ banki stosują różne kryteria. Przed złożeniem wniosku pobierz raport BIK, sprawdź terminowość spłat i poprawność danych. Jeśli zauważysz błąd, zgłoś go do korekty. Ponadto zamknij nieużywane karty i limity, które bank może uznać za potencjalne obciążenie.
Nie daj się zaskoczyć kosztom ani brakującym dokumentom
Nie wybieraj pierwszej oferty ani nie kieruj się wyłącznie reklamowaną ratą lub całkowitym kosztem. Porównaj oprocentowanie, prowizję, ubezpieczenia, produkty dodatkowe, warunki promocji oraz zasady wcześniejszej spłaty i nadpłat. Sprawdź raty dla różnych okresów kredytowania: dłuższy okres zwykle obniża ratę, ale zwiększa łączny koszt. Zostaw też rezerwę w budżecie na rachunki, spadek dochodów i nieprzewidziane wydatki.
Brak zaświadczenia, nieaktualny dokument lub zbyt krótki termin w umowie przedwstępnej mogą opóźnić wniosek. Dlatego wcześniej ustal z bankiem lub doradcą, jakich dokumentów wymaga Twoje źródło dochodu. Etat, działalność gospodarcza i umowy cywilnoprawne mogą wymagać innych potwierdzeń lub dłuższej historii wpływów. Zbierz dokumenty dotyczące dochodów, zobowiązań i nieruchomości, sprawdź ich daty oraz uwzględnij czas na ewentualne uzupełnienia.
Wskazówka: przed złożeniem wniosku sprawdź, czy zamknięcie nieużywanej karty lub limitu zostało już odnotowane w BIK — aktualizacja danych może potrwać, a sam wniosek o zamknięcie nie zawsze od razu zmienia ocenę banku.