Bartosz Tomczyk
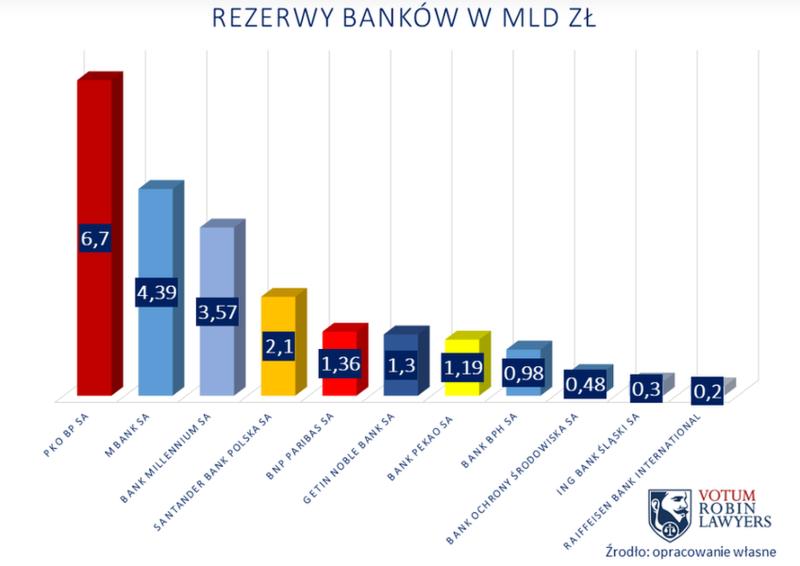
Jeśli mam wskazać bank z największym portfelem kredytów frankowych, odpowiedź jest jasna: PKO Bank Polski. Według opublikowanych danych historycznych jego należności z tytułu hipotek powiązanych z CHF wynosiły 22,3 mld zł na koniec czerwca 2019 r. oraz około 26 mld zł na koniec września. Kwoty dotyczą różnych okresów, dlatego nie należy traktować ich jako aktualnego salda ani porównywać bez uwzględnienia dat raportowania.
PKO BP zawdzięcza pozycję lidera przede wszystkim przejęciu portfela Nordea Banku Polska. Starsze zestawienia przypisywały mu około 100 tys. aktywnych umów frankowych. Kolejne miejsca zajmowały Bank Millennium i mBank, których portfele szacowano odpowiednio na około 15–15,4 mld zł oraz 13,8–14,8 mld zł. W danych z końca września wartość portfela Millennium wynosiła 15,4 mld zł, a mBanku — 14,2 mld zł.
Trzeba jednak odróżnić nominalną wartość portfela od udziału kredytów CHF w całej działalności banku. PKO BP miał najwyższą kwotę, ale w jednym z przywoływanych zestawień franki stanowiły około 12 proc. jego portfela kredytowego. Proporcjonalnie większe obciążenie miały Millennium i Getin Noble Bank — w danych z 2019 r. Skoro już zahaczyliśmy o ten temat, poznaj zalety konta oszczędnościowego Millennium. udział wynosił około 22–24 proc. Z kolei w mBanku kredyty CHF odpowiadały za około 16 proc. wszystkich kredytów, a wśród kredytów detalicznych ich udział sięgał wówczas 31 proc.
Od rat poniżej 2 zł za franka do gwałtownego skoku zadłużenia
Poza giełdową czołówką znalazły się banki, których dawne marki zniknęły z polskich ulic, choć nadal obsługiwały zobowiązania. Bank BPH miał około 12 mld zł kredytów frankowych, natomiast portfel Raiffeisen Polbanku, obsługiwany przez RBI, szacowano na około 10 mld zł. Starsze dane Getin Noble Banku wskazywały 9,4–9,5 mld zł, a Santander Banku Polska — około 7,8 mld zł. Z kolei Deutsche Bank wykazał w raporcie za 2018 r. około 3,6 mld zł takich należności.
Na drugim końcu zestawień znajdowały się ING Bank Śląski, Bank Ochrony Środowiska i Alior Bank. W jednym ze źródeł hipoteki frankowe stanowiły poniżej 1 proc. wszystkich kredytów ING. Portfel Aliora szacowano na mniej niż 200 mln zł, choć bank nie podawał osobnej wartości kredytów CHF. Starsze dane wskazywały, że franki stanowiły około 0,3 proc. całego portfela Aliora i 2,1 proc. portfela Banku Pekao. Porównania utrudnia jednak sposób raportowania: banki różnie przedstawiały dane, a niektóre ujmowały razem wszystkie kredyty walutowe.
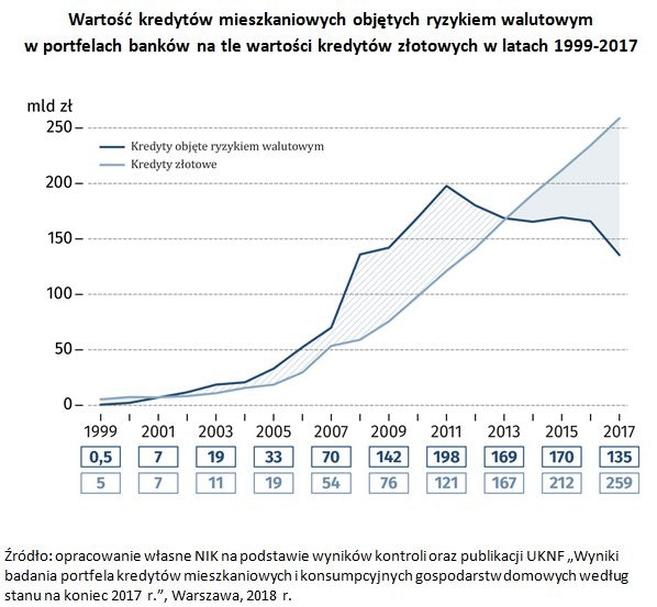
Dzisiejsze portfele to pozostałość boomu z pierwszej dekady XXI wieku. Kredyty frankowe zyskały popularność szczególnie w latach 2005–2008, gdy niższe oprocentowanie sprawiało, że raty wydawały się atrakcyjne. W 2008 r. umowy powiązane z CHF stanowiły około 144 tys. z 192 tys. udzielonych kredytów mieszkaniowych, czyli 75 proc. Według innego ujęcia w szczycie boomu frank był walutą ponad połowy nowych umów. Obecnie kredyty walutowe stanowią margines nowej sprzedaży: według przywoływanych danych AMRON odpowiadają za mniej niż 1 proc., a w jednym zestawieniu — około 0,01 proc.
Problem wynikał nie tylko ze zmiany kursu franka. W wielu umowach bank przeliczał saldo lub raty według własnych tabel kursowych, a różnica między kursem kupna i sprzedaży tworzyła dodatkowy spread. Kredyt indeksowany miał kwotę wyrażoną w złotych, którą przeliczano na CHF. W kredycie denominowanym kwotę zobowiązania określano we frankach, ale wypłata następowała w złotych. W obu wariantach wzrost kursu mógł zwiększać złotową wartość zadłużenia i rat.
Szczególnie dotkliwy okazał się wzrost kursu po okresie, gdy frank kosztował mniej niż 2 zł. 17 lipca 2008 r. spadł poniżej tego poziomu, lecz później wyraźnie się umocnił. Podczas opisywanego „czarnego czwartku” kurs w trakcie jednej sesji wzrósł z 3,55 zł do 4,32 zł. W szerszej perspektywie przesunął się z okolic 2 zł do około 4 zł, co podniosło raty i sprawiło, że zadłużenie wielu kredytobiorców mimo wieloletnich spłat nie malało tak szybko, jak oczekiwali.
Łączna wartość takich zobowiązań w polskich bankach również była znaczna. Według jednego z historycznych opracowań portfele banków notowanych na GPW przekraczały 86 mld zł, a kolejne około 20 mld zł przypadało na instytucje, które zakończyły aktywną działalność. Inne dane szacowały łączną wartość mieszkaniowych kredytów frankowych na około 100 mld zł na koniec 2020 r. Wyniki różnią się zależnie od daty, uwzględnionych banków i metody obliczeń, dlatego przy każdym rankingu sprawdzam okres, którego dotyczą podane liczby.
Podsumowując, największy nominalny portfel kredytów frankowych ma PKO BP, a kolejne miejsca najczęściej zajmują Bank Millennium i mBank. Jeśli jednak porównuję udział takich kredytów w całej działalności banku, wynik może być inny — starsze zestawienia wysoko lokowały Getin Noble Bank i Millennium. Sama wielkość portfela nie przesądza o wyniku konkretnej sprawy. Znaczenie mają treść umowy, zasady przeliczania waluty oraz indywidualna sytuacja kredytobiorcy.
Jak kurs franka zwiększył ryzyko dla kredytobiorców
Analizując historię kredytów frankowych, widzę, jak szybko pozorna oszczędność zmieniła się w poważne ryzyko. Około 2008 roku hipoteki frankowe stanowiły mniej więcej trzy czwarte nowych umów, a niższe oprocentowanie przyciągało osoby, którym trudniej było uzyskać kredyt w złotówkach. W lipcu 2008 roku frank kosztował mniej niż 2 zł, jednak później przekroczył 3,30 zł. Podczas gwałtownego skoku jego kurs wzrósł z 3,55 zł do 4,32 zł. W rezultacie wiele rodzin płaciło znacznie wyższe raty, niż planowało, a ich zadłużenie nie malało mimo regularnych wpłat.
Największe zagrożenie wynikało z konstrukcji kredytu: bank wypłacał złote, ale wiązał saldo i raty z frankiem. Przy umowach indeksowanych przeliczał kwotę w PLN na CHF, natomiast przy denominowanych najpierw określał zobowiązanie we frankach, a potem wypłacał złotówki. Ponadto banki często stosowały własne tabele kursowe: przy wypłacie używały niższego kursu kupna, a przy spłacie — wyższego kursu sprzedaży. W efekcie klient ponosił koszt spreadu, a nie zawsze mógł z góry ustalić, jak bank wyznaczy kurs i ile ostatecznie zapłaci za kredyt.
Gdy frank drożał, ciężar ryzyka spadał na setki tysięcy rodzin
Problem obejmował nie pojedyncze umowy, lecz setki tysięcy gospodarstw domowych. Z kredytów frankowych skorzystało około miliona Polaków, a pod koniec 2019 roku spłacano około 451 tysięcy takich zobowiązań. Z kolei wartość portfela mieszkaniowych kredytów CHF wynosiła pod koniec 2020 roku około 100 mld zł. Największy portfel miał PKO BP — około 26 mld zł w jednym z późniejszych zestawień. Dalej plasowały się Bank Millennium z około 15,4 mld zł oraz mBank z około 14,2 mld zł. Tak duża skala sprawiała, że zmiany kursu mogły jednocześnie dotknąć wiele rodzin.
Ryzyko zwiększały niejasne zapisy dotyczące kursów i przeliczeń, a zarazem fakt, że kredytobiorca ponosił główny ciężar wahań waluty. Gdy frank drożał, rosła złotowa wartość rat oraz zadłużenia, więc początkowa korzyść z niższego oprocentowania przestawała chronić domowy budżet. Z czasem klienci zaczęli kwestionować klauzule dotyczące tabel kursowych i przejrzystości warunków. W 2019 roku wyrok TSUE wzmocnił znaczenie sądowej oceny takich zapisów. Historia kredytów frankowych pokazuje, że wysokość długu zależy od nieprzewidywalnego kursu, a niska rata na początku nie wystarcza.
Ciekawostka: rata mogła rosnąć nawet wtedy, gdy kredytobiorca regularnie spłacał zobowiązanie — wzrost kursu franka podnosił bowiem złotową wartość pozostałego salda długu.
Ugoda czy pozew: co mogą zrobić frankowicze
Ta lista pomoże Ci porównać ugodę z pozwem, ocenić umowę i bank, a także przygotować się do negocjacji lub dochodzenia roszczeń w sądzie.
- Ustal, z którym bankiem i rodzajem umowy masz do czynienia. Sprawdź nazwę banku w umowie oraz ewentualne przejęcia portfela. Przykładowo PKO BP obsługuje kredyty Nordea, a umowy Fortis Banku mogą dziś należeć do BNP Paribas. Rozróżnij też kredyt indeksowany, w którym bank przeliczał kwotę w złotych na CHF, od denominowanego, w którym zapisał kwotę zobowiązania we frankach, a wypłatę przeliczał na złote. Sama nazwa banku ani rodzaj kredytu nie przesądzają o wyniku sprawy.
- Zgromadź dokumenty i sprawdź mechanizm przeliczeń. Zdobądź umowę, regulamin obowiązujący w chwili jej zawarcia, aneksy oraz zaświadczenie banku o wypłacie kredytu i historii spłat. Sprawdź, czy bank stosował własną tabelę kursową przy wypłacie i spłacie, różne kursy kupna i sprzedaży, niejasne zasady zmiany oprocentowania albo dodatkowe opłaty, np. za ubezpieczenie niskiego wkładu. Takie postanowienia mogą być niedozwolone, jeśli nie uzgodniono ich indywidualnie i naruszały interes konsumenta. Każdą umowę trzeba jednak ocenić osobno.
- Porównaj ugodę z możliwym wynikiem procesu na konkretnych wyliczeniach. Poproś o zestawienie dotychczasowych wpłat, pozostałego kapitału i skutków proponowanych warunków. Ugoda może przewidywać m.in. przeliczenie kredytu na złotówki, umorzenie części zadłużenia lub zwrot określonej kwoty, ale zwykle wymaga rezygnacji z dalszych roszczeń. Dlatego sprawdź kurs przeliczenia, oprocentowanie po ugodzie, opłaty oraz zakres zrzeczenia się roszczeń. Nie zakładaj, że pierwsza oferta banku jest ostateczna, ale przed podpisaniem oceń łączny koszt ugody.
- Oceń, czy ważniejsza jest szybkość, czy potencjalna korzyść finansowa. Ugoda może szybciej zakończyć spór i ograniczyć niepewność, lecz oznacza kompromis. Z kolei pozew może doprowadzić do stwierdzenia nieważności umowy albo jej „odfrankowienia”; skutki zależą od treści umowy i wyroku. Przy nieważności strony co do zasady rozliczają osobno swoje świadczenia: bank może żądać zwrotu wypłaconego kapitału, a kredytobiorca — zwrotu wpłat. Uwzględnij również czas procesu, koszty zastępstwa prawnego, ryzyko przegranej i możliwość uzyskania zabezpieczenia, np. wstrzymania spłaty rat na czas postępowania, jeśli sąd je przyzna.
- Przed negocjacjami lub pozwem sprawdź skutki prawne aneksów i mediacji. Aneks, przewalutowanie czy wcześniejsza spłata nie muszą automatycznie zamykać drogi do roszczeń, ale ich treść może mieć znaczenie. Ustal też, czy udział w mediacji wpływa na bieg przedawnienia i jakie zobowiązania przyjmiesz, jeśli nie zawrzesz ugody. Mediacja nie jest wyłącznie formalnym krokiem, dlatego przed podpisaniem umowy o mediację sprawdź jej konsekwencje dla swojej sytuacji.
- Jeśli wybierasz pozew, oprzyj go na indywidualnej analizie i wyliczeniu roszczeń. Po ocenie dokumentów ustal, czego żądasz i jaką kwotę obejmuje roszczenie. Następnie możesz wezwać bank do zapłaty i skierować sprawę do sądu. W wyroku w sprawie C-260/18 TSUE wskazał, że sąd nie powinien uzupełniać umowy w miejsce usuniętych nieuczciwych klauzul, a ich wyeliminowanie może prowadzić do nieważności umowy. Nie oznacza to jednak automatycznego unieważnienia wszystkich kredytów frankowych. Sprawa może wymagać kilku rozpraw, a bank może złożyć apelację. Pozew indywidualny pozwala dopasować żądania do konkretnej umowy, natomiast pozew grupowy wymaga spełnienia warunków uczestnictwa i może trwać dłużej.
- Nie pomijaj banku, terminów ani swojej obecnej sytuacji kredytowej. PKO BP, Bank Millennium i mBank mają duże portfele kredytów CHF i często występują w sporach, ale wielkość banku nie rozstrzyga o abuzywności zapisów. Wartość portfela i udział franków różnią się między bankami, a dane zależą od daty raportu. Z prawnikiem zbadaj też sytuację finansową następcy prawnego banku oraz terminy przedawnienia. Spłata kredytu, sprzedaż nieruchomości czy wcześniejsze przewalutowanie nie muszą same w sobie wykluczać roszczeń — znaczenie mają dokumenty i okoliczności konkretnej sprawy.
Klauzule abuzywne i wyroki sądowe: szanse klientów w sporze z bankiem
Gdy dziś rozmawiam o kredytach frankowych, widzę, że spór z bankiem nie oznacza już samotnego starcia z nieznanym przeciwnikiem. Sądy rozpatrzyły tysiące podobnych spraw, a orzecznictwo unijne i krajowe wyraźnie wzmocniło pozycję konsumentów. Nie znaczy to jednak, że każda umowa automatycznie upada. Znaczenie ma jej treść, sposób informowania o ryzyku oraz to, czy konkretne postanowienia rzeczywiście naruszają prawa klienta.
Problem dotyczy kredytów indeksowanych i denominowanych do franka szwajcarskiego, popularnych zwłaszcza w pierwszej dekadzie XXI wieku. W szczytowym okresie, czyli w 2008 roku, około trzy czwarte udzielanych kredytów mieszkaniowych wiązało się z CHF. Skorzystały z nich setki tysięcy, a według części szacunków około miliona osób. Niższe oprocentowanie i atrakcyjne raty kusiły, jednak kurs franka, początkowo bliski 2 zł, z czasem mocno wzrósł. Gdy w 2015 roku szwajcarski bank centralny uwolnił kurs, wielu kredytobiorców odkryło, że mimo regularnych spłat ich zadłużenie nie zmalało tak, jak oczekiwali.
Najwięcej wątpliwości budziły bankowe tabele kursowe. Banki zwykle stosowały kurs kupna przy wypłacie kredytu, a wyższy kurs sprzedaży przy spłacie rat. Różnica między nimi, czyli spread, podnosiła koszt zobowiązania. Klienci często nie wiedzieli, według jakich zasad bank ustala kurs ani jak jego zmiana wpłynie na saldo i przyszłe raty. Ponadto umowy zawierały niejasne zapisy o ryzyku walutowym, zmiennym oprocentowaniu czy dodatkowych zabezpieczeniach, takich jak ubezpieczenie niskiego wkładu.
Nieuczciwe zapisy mogą uwolnić kredytobiorcę od umowy
Klauzula abuzywna to postanowienie, którego strony nie uzgodniły indywidualnie, a które kształtuje prawa lub obowiązki konsumenta sprzecznie z dobrymi obyczajami i rażąco narusza jego interesy. W sprawach frankowych sądy często analizują zapisy pozwalające bankowi jednostronnie ustalać kurs waluty. Jeśli sąd uzna taki warunek za niedozwolony, nie wiąże on konsumenta. Następnie sąd sprawdza, czy można wykonywać umowę bez tego zapisu. W wielu sprawach odpowiedź brzmi „nie”, bo bez mechanizmu przeliczeń znika istotny element konstrukcji kredytu.
Ważnym punktem zwrotnym był wyrok Trybunału Sprawiedliwości Unii Europejskiej w sprawie C-260/18, dotyczącej państwa Dziubaków. Trybunał wskazał, że sąd krajowy nie powinien naprawiać nieuczciwej umowy przez dowolne zastąpienie wadliwego kursu innym, na przykład kursem średnim NBP, jeśli nie pozwalają na to właściwe przepisy. Orzeczenie nie unieważniło automatycznie wszystkich kredytów, lecz wyznaczyło kierunek oceny takich spraw. Późniejsze rozstrzygnięcia, w tym wyrok TSUE w sprawie C-520/21 oraz uchwała Sądu Najwyższego III CZP 25/22, dodatkowo wzmocniły ochronę konsumentów i ograniczyły możliwość żądania przez banki wynagrodzenia za korzystanie z kapitału.
Najdalej idącym skutkiem wygranej może być uznanie umowy za nieważną. Wówczas bank zwraca klientowi raty i inne opłaty, a klient rozlicza się z wypłaconego kapitału. Sądy stosują zasadę dwóch odrębnych roszczeń, znaną jako teoria dwóch kondykcji, a więc nie potrącają automatycznie wszystkich wpłat i wypłat do jednej kwoty. Po prawomocnym wyroku odpada też podstawa zabezpieczenia hipotecznego, choć klient musi doprowadzić do wykreślenia hipoteki z księgi wieczystej. W części spraw sąd może zamiast unieważnienia utrzymać umowę w mocy bez niedozwolonych zapisów. Takie rozwiązanie nazywa się odfrankowieniem.
Skala bankowych portfeli pokazuje, jak wielu klientów dotyczą te sprawy. W dawniej publikowanych sprawozdaniach PKO BP wykazywał około 22 mld zł kredytów powiązanych z CHF, Bank Millennium około 15 mld zł, a mBank blisko 14 mld zł. Duży udział takich zobowiązań w portfelu miały również Getin Noble Bank i Millennium. Wartości zmieniają się wraz ze spłatami, ugodami, wyrokami i kursami walut, dlatego dawnych zestawień nie należy traktować jako aktualnego salda. W sądzie ważniejsze od pozycji banku w rankingu pozostają konkretne zapisy umowy, a nie jego wielkość czy rozpoznawalność.
Statystyki publikowane przez kancelarie i podmioty analizujące orzeczenia wskazują, że konsumenci wygrywają zdecydowaną większość spraw frankowych; często podaje się wyniki na poziomie około 97–99 proc. Nie ma jednak jednej oficjalnej, ogólnopolskiej statystyki, a wynik konkretnego postępowania zależy od dokumentów, statusu kredytobiorcy i przebiegu sprawy. Sam kredyt w CHF nie przesądza o sukcesie. Co więcej, spłata kredytu nie zamyka automatycznie drogi do roszczeń, a aneks czy przewalutowanie nie zawsze je przekreślają. Każdy taki dokument trzeba ocenić osobno.
Przed złożeniem pozwu zbieram umowę, regulamin obowiązujący w chwili jej podpisania, wszystkie aneksy oraz zaświadczenie banku o wypłacie i historii spłat. Na tej podstawie można obliczyć wysokość roszczenia i sprawdzić, czy umowa zawiera zapisy uzasadniające działanie. Zwykle odbywają się dwie lub trzy rozprawy, choć ich liczba zależy od sądu i zgromadzonych dowodów. Postępowanie może potrwać od kilkunastu miesięcy do kilku lat, zwłaszcza jeśli bank złoży apelację. Konsument płaci maksymalnie 1 000 zł opłaty sądowej od pozwu oraz między innymi 17 zł opłaty skarbowej od pełnomocnictwa; czasem sąd wymaga też zaliczki na opinię biegłego.
Alternatywą pozostaje ugoda, która może szybciej zakończyć sprawę i ograniczyć niepewność. Zwykle jednak oznacza rezygnację z części korzyści, jakie mógłby przynieść prawomocny wyrok. Przed podpisaniem sprawdzam, jak bank obliczył nowe zadłużenie, jakie oprocentowanie proponuje i czy porozumienie obejmuje zrzeczenie się dalszych roszczeń. Przewalutowanie po bieżącym kursie, bez rozliczenia wcześniejszych nadpłat, może utrwalić skutki wadliwej umowy zamiast rozwiązać problem. Mediacja także nie gwarantuje korzystnych warunków, dlatego warto dokładnie poznać jej zasady i wpływ na przedawnienie.
Nie zakładam, że każdy klient powinien iść do sądu ani że każda ugoda jest niekorzystna. Przed decyzją porównuję możliwe rozliczenie po unieważnieniu z propozycją banku, a także uwzględniam koszty, czas i sytuację finansową klienta. Najrozsądniej zacząć od rzetelnej analizy umowy i historii spłat. Pozwala ona ustalić, czy dokumenty zawierają klauzule abuzywne, jakie roszczenia wchodzą w grę i czy w danej sprawie walka z bankiem ma realne podstawy.
Źródła:
- https://www.bankier.pl/wiadomosc/Ktory-bank-ma-najwiecej-kredytow-frankowych-7782630.html
- https://www.bankier.pl/wiadomosc/Kredyty-we-frankach-szwajcarskich-ktory-bank-ma-najwiecej-7725979.html
- https://adwokat-wroclaw.biz.pl/ktory-bank-udzielil-najwiecej-kredytow-frankowych/
- https://businessinsider.com.pl/poradnik-finansowy/kredyty/kredyty-frankowe-kto-i-ile-ich-udzielal/nk6kq7h
- https://marciniwuc.com/kredyty-frankowe-2019-wyrok-tsue-co-to-oznacza/
- https://www.solace.pl/pomoc-frankowiczom-jak-odzyskac-pieniadze-od-banku/
- https://lextio.pl/ugody-z-frankowiczami-zawierane-w-drodze-mediacji-szansa-czy-pulapka/
- https://www.krolipartnerzy.pl/2019/12/09/masz-umowe-we-frankach-pieniadze-moga-do-ciebie-wrocic/
Najczęściej zadawane pytania (FAQ)
Który bank ma największy portfel kredytów frankowych?
Największy nominalny portfel kredytów powiązanych z frankiem szwajcarskim miał PKO Bank Polski. W przywołanych danych historycznych wynosił około 26 mld zł w jednym z zestawień z 2019 r. Nie jest to jednak aktualne saldo na 2026 r.
Jakie banki zajmowały kolejne miejsca pod względem wartości portfela frankowego?
Za PKO BP najczęściej wymieniano Bank Millennium i mBank. W historycznych zestawieniach ich portfele wynosiły odpowiednio około 15,4 mld zł i 14,2 mld zł. Wartości zależą od daty i sposobu raportowania.
Czy największy portfel frankowy oznacza, że bank jest najbardziej obciążony takimi kredytami?
Nie. Wysokość portfela w złotych to nie to samo co udział kredytów CHF w całej działalności banku. W przywoływanych danych PKO BP miał większy portfel nominalny, natomiast proporcjonalnie większy udział franków odnotowywano m.in. w Millennium i Getin Noble Banku.
Dlaczego kredyty frankowe zwiększały ryzyko dla klientów?
Saldo i raty były powiązane z kursem franka, więc jego wzrost podnosił ich złotową wartość. Dodatkowym problemem bywały niejasne zasady przeliczania waluty i stosowanie przez bank własnych tabel kursowych, co mogło generować koszty spreadu.
Czy sam fakt, że kredyt został udzielony przez bank z dużym portfelem frankowym, przesądza o wyniku sprawy?
Nie. Ocenę roszczeń wyznaczają przede wszystkim treść konkretnej umowy, zasady przeliczania waluty i indywidualna sytuacja kredytobiorcy. Wielkość portfela banku nie przesądza o tym, czy umowa zawiera niedozwolone postanowienia ani jaki będzie wynik postępowania.