Bartosz Tomczyk
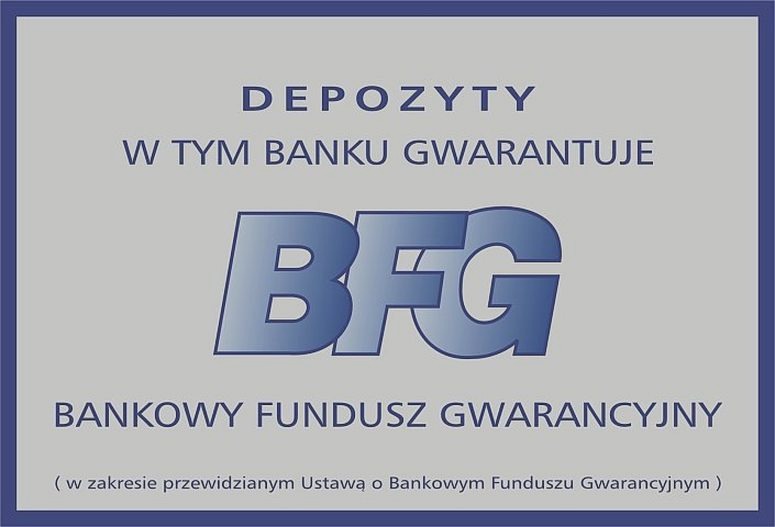
Znajomość Bankowego Funduszu Gwarancyjnego (BFG) stanowi kluczową umiejętność, która uchroni nas przed nieprzyjemnymi niespodziankami, zwłaszcza w razie upadłości banku, gdzie przechowujemy oszczędności. BFG działa jak poduszka bezpieczeństwa, gwarantując, że w przypadku problemów finansowych nasze depozyty będą chronione do wysokości 100 000 euro, co odpowiada około 450 000 zł. To z pewnością uspokaja, ponieważ mogę spać spokojnie, wiedząc, że nawet w najgorszym scenariuszu moje oszczędności są bezpieczne.
- Bankowy Fundusz Gwarancyjny (BFG) chroni oszczędności klientów w bankach do kwoty 100 000 euro (około 450 000 zł).
- BFG obejmuje różne rodzaje kont, takie jak rachunki oszczędnościowe, lokaty terminowe i konta firmowe, w różnych walutach.
- W przypadku upadłości banku, wypłata gwarantowanych środków następuje zazwyczaj w ciągu 7 dni roboczych.
- W szczególnych sytuacjach, takich jak zbycie nieruchomości lub otrzymanie spadku, gwarancja może wynieść aż do 200 000 euro.
- BFG pełni istotną rolę w stabilności sektora finansowego, a jego działania pomagają w szybkim zabezpieczaniu depozytów klientów w przypadku kryzysów bankowych.
- Nie wszystkie produkty bankowe, takie jak jednostki funduszy inwestycyjnych, są objęte ochroną BFG; warto zatem dokładnie sprawdzić warunki ofert.
Warto wiedzieć, że BFG chroni środki zgromadzone na różnorodnych kontach – zarówno w złotych, jak i w walutach obcych. Niezależnie od rodzaju rachunku, takiego jak oszczędnościowy, lokaty terminowe czy konto firmowe, moje pieniądze są względnie bezpieczne. Ochrona obejmuje także inne należności wynikające z umów rachunkowych oraz papiery wartościowe. Świadomość, które produkty podlegają ochronie BFG, pozwala mi liczyć na wypłatę środków do wspomnianej wcześniej kwoty w sytuacjach kryzysowych.
Spokój finansowy dzięki BFG: 39,5 miliarda złotych w bezpiecznych depozytach
Przykłady takie jak przymusowa restrukturyzacja Getin Noble Bank S.A. podkreślają znaczenie roli BFG. W tym przypadku fundusz zaangażował 10,34 miliarda złotych, aby zabezpieczyć depozyty klientów, co umożliwiło im bezproblemowy dostęp do ich środków. W efekcie 39,5 miliarda złotych depozytów zostało zabezpieczonych, co pozwoliło mi czuć się pewnie w obliczu zmieniającej się sytuacji na rynkach finansowych.
Dlatego warto śledzić informacje o BFG i jego działaniach. Zrozumienie funkcjonowania tego systemu oraz zabezpieczeń dla klientów banków ułatwia zarządzanie finansami i podejmowanie lepszych decyzji inwestycyjnych. Zbudowanie świadomości na temat Bankowego Funduszu Gwarancyjnego to bez wątpienia krok w stronę zapewnienia sobie finansowego bezpieczeństwa, które w dzisiejszych czasach staje się coraz bardziej istotne.
Jakie środki objęte są ochroną przez BFG?
Bankowy Fundusz Gwarancyjny, czyli BFG, ochrania nasze oszczędności w bankach. Jego oferta jest niezwykle istotna, ponieważ BFG gwarantuje środki zgromadzone na różnych rachunkach bankowych, zarówno w polskiej walucie, jak i w obcych. Obejmuje to standardowe rachunki oszczędnościowe, lokaty terminowe oraz konta bieżące.
Gdy bank znajdzie się w trudnej sytuacji finansowej, BFG działa szybko. Gwarancje obejmują środki do równowartości 100 000 euro, co wynosi około 450 000 zł. Wypłaty realizowane są w trybie ekspresowym, zazwyczaj w ciągu 7 dni roboczych. Bez względu na walutę pierwotnych depozytów, deponent ma prawo do tej kwoty w złotych.
BFG chroni również inne należności związane z rachunkami bankowymi. Warto wiedzieć, że do ochrony zaliczają się także wierzytelności z umowami bankowymi, rozliczeniami pieniężnymi i papierami wartościowymi wydanymi przed określoną datą, co rozszerza bezpieczeństwo naszych pieniędzy.
Bezpieczeństwo Twoich oszczędności: Odkryj wyjątkową ochronę na poziomie 200 000 euro!
System gwarantowania depozytów działa w bankach i kasach oszczędnościowych. W obydwu przypadkach ochrona sięga 100 000 euro. Warto jednak pamiętać, że niektóre produkty, takie jak jednostki funduszy inwestycyjnych, mogą nie być objęte gwarancją, zwłaszcza jeśli bank tylko pośredniczy w ich sprzedaży. Dlatego przed podpisaniem umowy dobrze jest zdobyć odpowiednią wiedzę.
Jeśli otrzymamy środki, na przykład ze sprzedaży nieruchomości, gwarancje mogą wynieść aż 200 000 euro. Taki limit zapewnia dodatkową ochronę w trudnych sytuacjach oraz wsparcie ze strony BFG dla wyjątkowych transakcji.
Warto pamiętać, że Bankowy Fundusz Gwarancyjny działa w imieniu społeczeństwa, dbając o stabilność sektora finansowego. Dzięki temu możemy spokojnie spać, wiedząc, że nasze oszczędności są chronione, a w sytuacjach kryzysowych BFG szybko podejmuje działania, aby zapewnić nam dostęp do naszych pieniędzy.
Wysokość gwarancji – co warto wiedzieć?
Myśląc o bezpieczeństwie oszczędności, warto zwrócić uwagę na wysokość gwarancji depozytów. W Polsce za ochronę naszych środków odpowiada Bankowy Fundusz Gwarancyjny (BFG). Zgodnie z przepisami, BFG gwarantuje wypłatę do kwoty 100 000 euro. Jak już o tym mowa to sprawdź, jak uniknąć rozliczeń z urzędem skarbowym. Co to oznacza w praktyce? Jeśli bank upadnie, nasze środki do tej kwoty będą chronione, niezależnie od rodzaju rachunku.
Warto wiedzieć, że BFG obejmuje nie tylko środki na kontach osobistych, ale też na lokatach terminowych i innych rachunkach. Do kwoty 100 000 euro wliczają się wszystkie należności w danym banku, w tym środki na wspólnych kontach. Oznacza to, że jeśli mamy rachunek z partnerem lub przyjacielem, suma zgromadzonych środków na obu kontach jest wspólnie objęta gwarancją. Bank nie może nas zaskoczyć – jeśli zajdzie potrzeba, wypłata gwarantowanych środków nastąpi w ciągu 7 dni roboczych.
Bezpieczne inwestycje: Odkryj wyjątkowe gwarancje do 200 000 euro dla Twoich oszczędności!
Nie wszystkie sytuacje są takie same, a niektóre z nich umożliwiają skorzystanie z wyższych gwarancji. Na przykład, gdy zbywasz nieruchomość lub otrzymujesz spadek, środki te mogą być objęte gwarancją do 200 000 euro. Ponadto, jeśli deponent zgłosi dyspozycję wkładem na wypadek śmierci, jego wymagania również wliczają się do pełnej ochrony gwarancyjnej. Dzięki tym wyjątkowym przypadkom możemy inwestować w różne formy oszczędzania z większym poczuciem bezpieczeństwa.
Poniżej przedstawiamy sytuacje, które mogą umożliwić uzyskanie wyższych gwarancji:
- Zbycie nieruchomości
- Otrzymanie spadku
- Zgłoszenie dyspozycji wkładem na wypadek śmierci
Pamiętajmy jednak, że nie wszystkie produkty bankowe są objęte ochroną BFG. Przykładowo, jednostki funduszy inwestycyjnych i polisy ubezpieczeniowe nie cieszą się tymi gwarancjami. Dlatego przed podjęciem decyzji o inwestycjach warto dokładnie zapoznać się z ofertą banku oraz warunkami gwarancji. Bezpieczeństwo naszych finansów powinno być priorytetem, a znajomość zasad funkcjonowania systemu gwarancji depozytów pozwala na lepsze zarządzanie oszczędnościami. Co o tym sądzicie?
Ciekawostką jest, że w przypadku wspólnych kont, jeśli jedno z osób na tym koncie zmarło, wysokość gwarancji może sięgnąć aż 200 000 euro, ponieważ każda z osób jest traktowana jako oddzielny deponent.
Przymusowa restrukturyzacja banków – jak działa BFG?
W poniższej liście przedstawiamy kluczowe kroki dotyczące przymusowej restrukturyzacji banków oraz działania Bankowego Funduszu Gwarancyjnego (BFG). Każdy punkt podkreśla istotne aspekty procesu oraz zabezpieczenia dla klientów.
- Wszczęcie przymusowej restrukturyzacji – BFG decyduje o rozpoczęciu przymusowej restrukturyzacji w sytuacji zagrożenia upadłością banku. Ważne jest zbadanie sytuacji kapitałowej banku oraz zidentyfikowanie braku możliwości usunięcia zagrożenia przez działania nadzorcze. Przykładem jest decyzja dotycząca Getin Noble Bank S.A. z 30 września 2022 r.
- Przeniesienie działalności banku – Działalność zagrożonego upadłością banku przenosi się do nowo utworzonego podmiotu, który kontynuuje obsługę klientów. Na przykład w przypadku Getin Noble Bank S.A. działalność przeniesiono do Banku BFG S.A., co zapewnia klientom nieprzerwany dostęp do ich środków.
- Wsparcie finansowe – Na restrukturyzację przewidziano bezzwrotne środki. W przypadku Getin Noble Bank S.A. przyznano 10,34 mld zł, z czego znacząca część pochodziła z własnych zasobów BFG oraz Systemu Ochrony Banków Komercyjnych.
- Gwarancje dla klientów – Klienci banku objęci są gwarancją do wysokości 100 000 euro w złotych, co obejmuje wszystkie rodzaje rachunków i depozytów. Zapewnienie bezpieczeństwa zgromadzonych środków jest kluczowe. System gwarancji działa zarówno dla osób fizycznych, jak i podmiotów gospodarczych.
- Informowanie klientów – Klienci otrzymują bieżące informacje o zmianach oraz szczegółach dotyczących przeniesionej działalności. Jak w przypadku Getin Noble Bank S.A., uruchomiono infolinię, która obsługuje klientów indywidualnych i firmy, aby zapewnić wsparcie oraz odpowiedzi na pytania.
FAQ – Najczęstsze pytania
Co to jest Bankowy Fundusz Gwarancyjny (BFG)?
Bankowy Fundusz Gwarancyjny (BFG) to instytucja, która zabezpiecza depozyty klientów banków, gwarantując ich bezpieczeństwo w przypadku upadłości banku do kwoty 100 000 euro, co odpowiada około 450 000 zł.
Jakie środki są objęte ochroną BFG?
BFG chroni środki zgromadzone na różnych rachunkach bankowych, takich jak rachunki oszczędnościowe, lokaty terminowe czy konta firmowe, zarówno w polskiej walucie, jak i w walutach obcych.
Jakie są limity ochrony oferowane przez BFG?
BFG oferuje ochronę do kwoty 100 000 euro na jednego deponenta, jednak w wyjątkowych przypadkach, takich jak zbycie nieruchomości czy otrzymanie spadku, limity te mogą wynosić aż 200 000 euro.
Jak długo trwa realizacja wypłat z BFG w przypadku upadłości banku?
Wypłaty realizowane są w trybie ekspresowym, zazwyczaj w ciągu 7 dni roboczych, po ogłoszeniu upadłości banku.
Jakie są kluczowe działania BFG w przypadku przymusowej restrukturyzacji banku?
BFG decyduje o przymusowej restrukturyzacji banku w sytuacji zagrożenia jego upadłością, przenosi działalność banku do nowego podmiotu, zapewnia wsparcie finansowe i informuje klientów o zmianach oraz gwarantuje ochronę do 100 000 euro dla ich zgromadzonych środków.