Bartosz Tomczyk
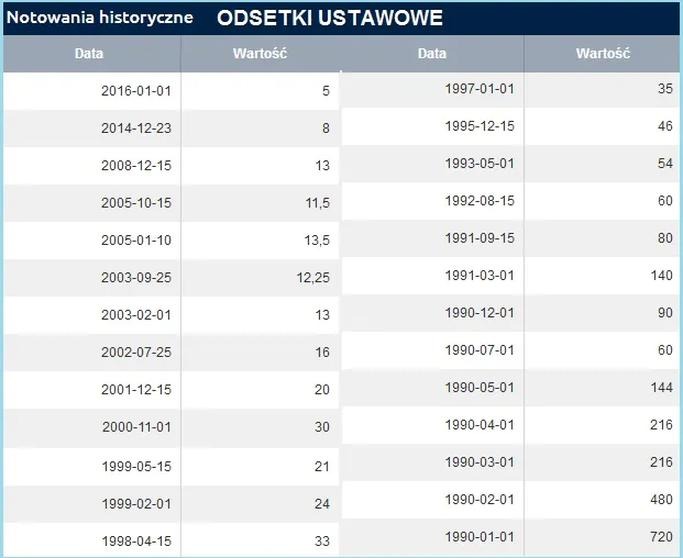
Odsetki ustawowe mogą wydawać się skomplikowane, zwłaszcza gdy zmieniają się ich stawki lub okres, za który trzeba je naliczyć. W artykule wyjaśniam prosty sposób obliczania odsetek krok po kroku i podpowiadam, na co zwrócić uwagę, by uniknąć pomyłek. Dzięki temu łatwiej sprawdzisz, jakiej kwoty możesz się domagać lub ile odsetek należy zapłacić.
Najpierw ustal rodzaj długu: za spóźnioną fakturę lub ratę pożyczki zwykle nalicza się odsetki cywilne za opóźnienie, natomiast zaległy podatek i składka ZUS podlegają odrębnym zasadom. Sprawdź umowę, fakturę, decyzję lub przepisy, aby ustalić termin płatności i podstawę naliczania. Odsetki najczęściej biegną od następnego dnia, choć szczególne regulacje mogą wskazywać inną datę.
W relacjach cywilnych strony mogą ustalić odsetki w umowie, a w razie opóźnienia wierzyciel zasadniczo może żądać ich bez wykazywania szkody. Z kolei transakcje handlowe między firmami podlegają osobnym regułom. Przy zaległościach podatkowych sprawdź stawkę wynikającą z Ordynacji podatkowej, właściwą dla danego okresu — może się ona zmieniać wraz ze stopami NBP.
Jeden dzień opóźnienia może zmienić wysokość długu
Do obliczenia przygotuj kwotę zaległości, liczbę dni opóźnienia i właściwą stawkę. Użyj wzoru: kwota długu × liczba dni × roczna stopa odsetek ÷ 365. W roku przestępnym sprawdź, czy przepisy wymagają przyjęcia 366 dni. Jeśli dłużnik spłaca dług w częściach albo zmienia się stawka, oblicz odsetki osobno dla każdego okresu. Następnie porównaj wynik z terminami wskazanymi w dokumentach i potwierdzeniem wpływu pieniędzy — jeden dzień może zmienić należną kwotę.
Przy odsetkach podatkowych sprawdź też, czy możesz zastosować stawkę obniżoną. W określonych przypadkach trzeba złożyć korektę deklaracji w ciągu 6 miesięcy od terminu jej złożenia i zapłacić zaległość w ciągu 7 dni od korekty. Przepisy mogą również pozwalać pominąć niewielkie kwoty. Zapisz zastosowaną stawkę, okres naliczania i podstawę prawną, a w razie wątpliwości sprawdź aktualne przepisy lub skonsultuj obliczenie z księgowym. Dzięki temu ograniczysz ryzyko nadpłaty i sporu o wysokość odsetek.
Jak prawidłowo obliczyć odsetki ustawowe
Aby obliczyć odsetki, ustal rodzaj zobowiązania, kwotę i okres opóźnienia oraz właściwą stawkę. Następnie zweryfikuj wynik zgodnie z przepisami dotyczącymi danego długu.
- Ustal rodzaj zobowiązania i podstawę naliczenia. Sprawdź, czy chodzi o dług cywilny, opóźnioną fakturę, ratę kredytu, zaległość podatkową czy składki ZUS. Od tego zależą przepisy i rodzaj odsetek: umowne, ustawowe za opóźnienie i podatkowe podlegają różnym zasadom.
- Wyznacz kwotę zaległości i termin wymagalności. Odsetki naliczaj od niezapłaconej części należności, uwzględniając wcześniejsze wpłaty. Termin sprawdź w umowie, fakturze lub decyzji. Opóźnienie zwykle rozpoczyna się następnego dnia po terminie płatności, chyba że szczególne przepisy stanowią inaczej.
- Ustal okres naliczania. Policz dni od początku opóźnienia do dnia zapłaty włącznie albo do wskazanej daty, jeśli dług nadal nie został uregulowany. Przy przelewie uwzględnij dzień, w którym środki wpłynęły na rachunek wierzyciela — samo zlecenie przelewu nie zawsze oznacza skuteczną zapłatę.
- Zastosuj właściwą stawkę dla każdego okresu. Sprawdź aktualną stawkę i podstawę prawną, ponieważ nie obowiązuje jedna stopa dla wszystkich długów. Jeśli stawka zmieniła się w trakcie opóźnienia, podziel obliczenie na okresy i dla każdego zastosuj właściwą wartość.
- Oblicz kwotę i zweryfikuj wynik. Przy stałej stawce użyj wzoru: kwota zaległości × liczba dni opóźnienia × roczna stopa odsetek ÷ 365. Potem sprawdź zasady zaokrąglania i wyjątki dotyczące danego długu. Odsetki podatkowe podlegają odrębnym regułom, w tym progowi, poniżej którego nie nalicza się odsetek.
- Porównaj obliczenie z dokumentami i przepisami. Zweryfikuj daty, kwotę bazową, stawkę i potwierdzenia płatności. Możesz zakwestionować błędną kwotę, jeśli przyjęto niewłaściwy termin lub stopę, pominięto wcześniejszą wpłatę albo roszczenie o odsetki się przedawniło. Przy zaległości podatkowej sprawdź również warunki zastosowania obniżonej stawki oraz możliwość uzasadnienia wniosku o umorzenie.
| Przypadek | Jak liczyć | Kontrola |
|---|---|---|
| Opóźnienie | Od dnia po terminie do dnia zapłaty włącznie | Sprawdź termin i datę skutecznej zapłaty |
| Odsetki podatkowe | Kwota × dni × stawka roczna ÷ 365 | Użyj stawki właściwej dla okresu zaległości |
| Zaokrąglenie podatkowe | Końcówka < 50 gr — w dół; ≥ 50 gr — w górę | Do pełnego złotego |
| Zakwestionowanie | Sprawdź kwotę, daty, stawkę i podstawę naliczenia | Porównaj z umową, decyzją i potwierdzeniami |
| Umorzenie podatkowe | Wniosek z uzasadnieniem do urzędu skarbowego | Ważny interes podatnika lub interes publiczny |
Od jakiego dnia liczyć opóźnienie i kiedy je zakończyć
Opóźnienie liczy się od dnia po terminie płatności. Jeśli fakturę trzeba opłacić do 14 marca, pierwszy dzień opóźnienia przypada na 15 marca, o ile dzień wolny nie przesuwa terminu. Tę zasadę zwykle stosuje się do umów cywilnych, rat i faktur. Przy podatkach oraz składkach mogą jednak obowiązywać odrębne przepisy, dlatego sprawdź rodzaj zobowiązania i jego podstawę prawną.
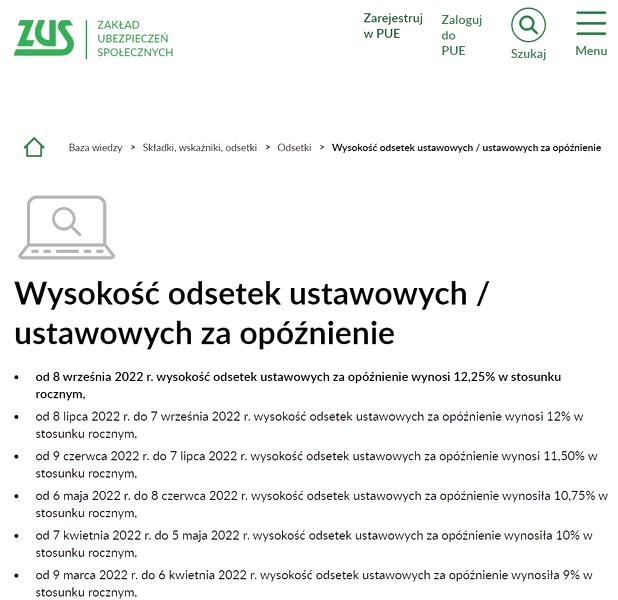
Odsetki nalicza się zwykle do dnia zapłaty włącznie, a nie do dnia zlecenia przelewu. Liczą się zatem kwota zaległości, właściwa stawka odsetek i liczba dni opóźnienia. Dla zainteresowanych tematem: sprawdź, jak odzyskać odsetki przy wcześniejszej spłacie kredytu. Nawet różnica jednego dnia zmienia wynik, a należności cywilne, podatkowe i wobec ZUS mogą podlegać innym zasadom.
Każda wpłata zmniejsza dług i naliczane odsetki
Przy spłacie w częściach po każdej wpłacie naliczaj odsetki od pozostałego długu, nie od pierwotnej kwoty. Jak już poruszamy się wokół tego tematu, sprawdź, jak obliczyć odsetki od obligacji. Zachowaj fakturę, umowę, wezwanie do zapłaty i potwierdzenie przelewu — pomogą ustalić termin wymagalności oraz datę zapłaty. Przy zaległości podatkowej sprawdź też aktualną stawkę, zasady zaokrąglania i ewentualne wyjątki.
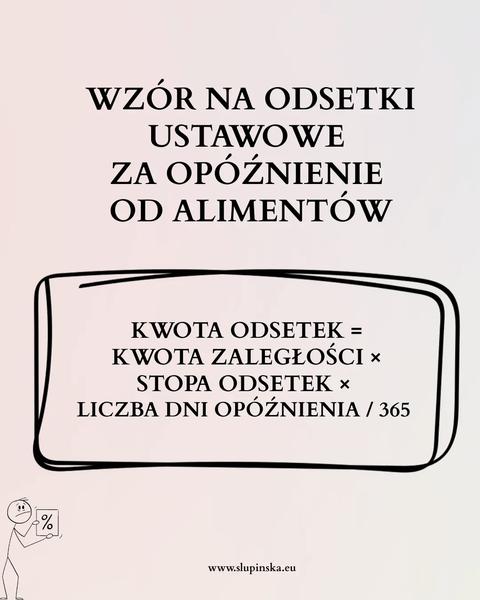
Najpierw sprawdź termin płatności w dokumencie, a potem policz dni opóźnienia — błąd w dacie początkowej zniekształci całe rozliczenie. Jeśli termin przypadał w dzień wolny, ustal, czy przepisy przesunęły go na kolejny dzień roboczy. W razie sporu porównaj dokumenty z historią rachunku, ponieważ błędnie przyjęty początek lub koniec opóźnienia może zawyżyć odsetki.
Wskazówka: przy przelewie uwzględnij dzień, w którym pieniądze dotarły do wierzyciela — samo zlecenie płatności nie zawsze oznacza, że zobowiązanie zostało już uregulowane.
Jak obliczyć odsetki podatkowe i zaokrąglić wynik
Odsetki podatkowe naliczysz od zaległości, np. niezapłaconego w terminie podatku, zaliczki lub raty, a także od niektórych błędnie rozliczonych zwrotów. Ustal kwotę zaległości, termin płatności i datę uregulowania zobowiązania. Zwykle odsetki nalicza się od dnia po terminie płatności do dnia zapłaty włącznie. Przed obliczeniem sprawdź aktualną stopę standardową, zależną od stóp NBP i przepisów podatkowych, oraz to, czy możesz zastosować stawkę obniżoną.
Oblicz odsetki według wzoru: kwota zaległości × liczba dni opóźnienia × roczna stopa odsetek ÷ 365. Zapisz stopę jako ułamek dziesiętny: np. 10% to 0,10. Przy zaległości 8 000 zł, opóźnieniu 30 dni i przykładowej stopie 10% obliczenie wygląda tak: 8 000 × 30 × 0,10 ÷ 365 = około 65,75 zł przed zaokrągleniem. To przykład metody, a nie aktualnej stawki podatkowej.
65,75 zł czy 66 zł? Końcówka decyduje o kwocie do zapłaty
Zaokrąglij obliczoną kwotę do pełnych złotych: pomiń końcówkę poniżej 50 groszy, a od 50 groszy w górę zaokrąglij ją w górę. Dlatego w przykładzie zapłacisz 66 zł. Sprawdź też, czy odsetki nie mieszczą się w ustawowym progu zwolnienia z poboru, powiązanym z trzykrotnością opłaty za przesyłkę poleconą. Jeśli wpłacasz zaległość w częściach, oblicz odsetki osobno za kolejne okresy, ponieważ zmienia się kwota zaległości, a czasem także stopa.
Przed przelewem porównaj wyliczenie z dokumentami i aktualnymi zasadami, ponieważ błędna data lub stopa zmieni należność. Zachowaj deklarację, ewentualną korektę, potwierdzenie płatności i własne obliczenia — pomogą Ci zweryfikować kwotę, jeśli urząd poda inną. W niektórych przypadkach korekta deklaracji i szybka zapłata zaległości pozwalają zastosować stawkę obniżoną. Ponadto, jeśli przemawia za tym ważny interes podatnika lub interes publiczny, możesz złożyć uzasadniony wniosek o umorzenie odsetek.
Wskazówka: przy częściowej spłacie licz odsetki osobno dla każdego okresu — po każdej wpłacie zmniejsza się zaległość, a więc także podstawa dalszych obliczeń.
Kiedy można zakwestionować naliczenie lub ubiegać się o umorzenie odsetek
Sprawdź naliczone odsetki, gdy masz wątpliwości co do ich wysokości, albo rozważ wniosek o umorzenie. Zasady różnią się w zależności od zobowiązania: inne dotyczą faktur i umów cywilnych, a inne podatków i składek ZUS.
- Błędna data opóźnienia lub zapłaty — sprawdź termin wymagalności i początek naliczania odsetek. Przy przelewie liczy się czasem uznanie rachunku wierzyciela, a nie samo zlecenie płatności. Ustal też, czy termin płatności przypadał w dzień wolny.
- Niewłaściwa stawka albo podstawa naliczenia — odsetki ustawowe, umowne i podatkowe podlegają różnym zasadom. Zweryfikuj stawkę, kwotę zaległości, liczbę dni opóźnienia oraz podstawę prawną lub umowną. Jeśli wcześniej spłaciłeś część długu, odsetki mogły zostać naliczone od zawyżonej kwoty.
- Nieprawidłowe rozliczenie podatku — odsetki podatkowe mogą dotyczyć niezapłaconych w terminie podatków, zaliczek i rat, a także błędnie wykazanych nadpłat lub zwrotów. Sprawdź wyliczenie i aktualną stawkę. W określonych przypadkach korekta deklaracji złożona w wymaganym terminie oraz szybka spłata zaległości pozwalają zastosować obniżoną stawkę.
- Przedawnienie lub brak podstawy do naliczenia — sprawdź, czy roszczenie o odsetki nie uległo przedawnieniu i czy należność stała się wymagalna. W sprawach podatkowych obowiązują też szczególne zasady, w tym próg, poniżej którego urząd nie pobiera odsetek.
- Wniosek o umorzenie — przy zaległości podatkowej możesz zwrócić się do urzędu skarbowego o umorzenie odsetek. Uzasadnij wniosek ważnym interesem podatnika, np. trudną sytuacją finansową, albo interesem publicznym. Złóż go po upływie terminu płatności; samo złożenie wniosku nie gwarantuje umorzenia.
- Dokumenty potwierdzające stanowisko — do reklamacji lub wniosku dołącz umowę, faktury, wezwania do zapłaty, decyzje urzędowe, potwierdzenia przelewów i historię rozliczeń. Dokumenty pomogą wykazać błędną datę, stawkę lub kwotę bazową, a także potwierdzić płatność.
Źródła:
- https://fakturownia.pl/firma-w-praktyce/naliczanie-odsetek-co-warto-wiedziec
- https://www.fakturaxl.pl/odsetki-podatkowe-jak-poprawnie-policzyc