Bartosz Tomczyk
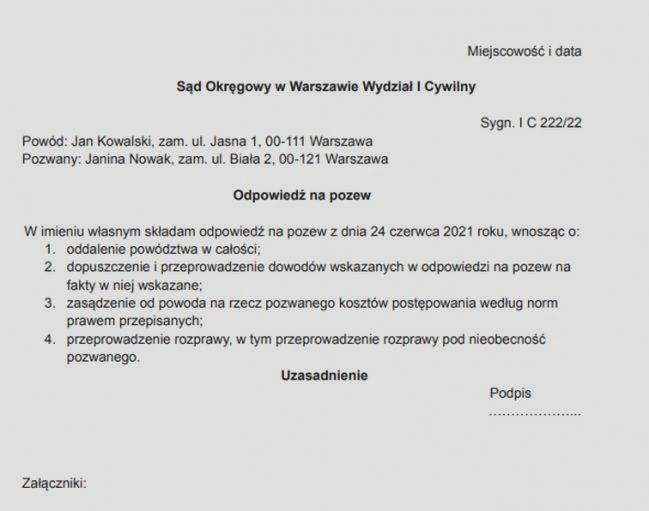
Obecnie wiele osób decyduje się na chwilówki, ponieważ to łatwy sposób na pożyczkę bez zbędnych formalności. Co jednak stanie się, gdy nie będziemy w stanie ich spłacić? Czas od momentu niespłacenia chwilówki do ewentualnego pozwu sądowego może być długi, dlatego warto wiedzieć, na co zwrócić uwagę, aby uniknąć nieprzyjemnych konsekwencji. Różne firmy pożyczkowe stosują różne metody windykacji. Przykładowo, tylko pięć z nich, takie jak Feniko czy Szybka Gotówka, regularnie kieruje sprawy do sądu. Akcje mogą rozpocząć się już kilka tygodni po terminie spłaty, więc warto działać szybko.
Po przekroczeniu terminu spłaty, zaczynasz otrzymywać wiele wezwań do zapłaty oraz telefony od wierzycieli. Natarczywe próby kontaktu z Twojej strony tylko zwiększają dług. Firmy pożyczkowe zwykle nie czekają dłużej niż kilka miesięcy na sprzedaż długu firmom windykacyjnym, co oznacza, że przejdziesz do etapu, w którym nie ma możliwości ustalenia ugody. Po miesiącu bez spłaty problemy powiększają się o odsetki i koszty związane z windykacją. Przeczytaj więcej w tym wpisie.
Nie pozwól, by długi zrujnowały twoje finanse – kluczowe kroki, które uratują cię przed komornikiem!
Czas od niespłaconej chwilówki do sądu może wynosić nawet dwa lata. Skoro zahaczamy o ten temat, zapoznaj się z ważnymi wskazówkami, jak unikać kłopotów z chwilówkami. Już po kilku miesiącach windykacji sprawa trafia do e-sądu, co wiąże się z dodatkowymi opóźnieniami i formalnościami. Gdy wierzyciel złoży pozew, masz 14 dni na złożenie sprzeciwu, co może umorzyć sprawę na etapie EPU. Jeśli nie zajmiesz się swoim długiem w tym okresie, sprawa trafi do sądu rejonowego, a czas oczekiwania na wyrok może wynosić kilka miesięcy. Warto pamiętać, że im dłużej trwa sprawa, tym więcej kosztów poniesiesz, a kiedy sprawa trafi do komornika, zaczniesz zmagać się z poważnymi problemami finansowymi.
Dlatego warto być proaktywnym i jak najszybciej kontaktować się z pożyczkodawcą w przypadku problemów ze spłatą. Dzięki temu można ustalić dogodne warunki spłaty, często bez dodatkowych kosztów. Jeszcze lepszym rozwiązaniem będzie poszukiwanie pomocy w zakresach konsolidacji długu lub skorzystanie z porad prawnych, co pozwoli zminimalizować skutki niewłaściwego działania instytucji finansowych. Wiele sytuacji, które wydają się beznadziejne, można poprawić poprzez odpowiednie kroki i pomoc specjalistów.
Chwilówki, które mogą trafić do sądu – zagrożenia i sygnały
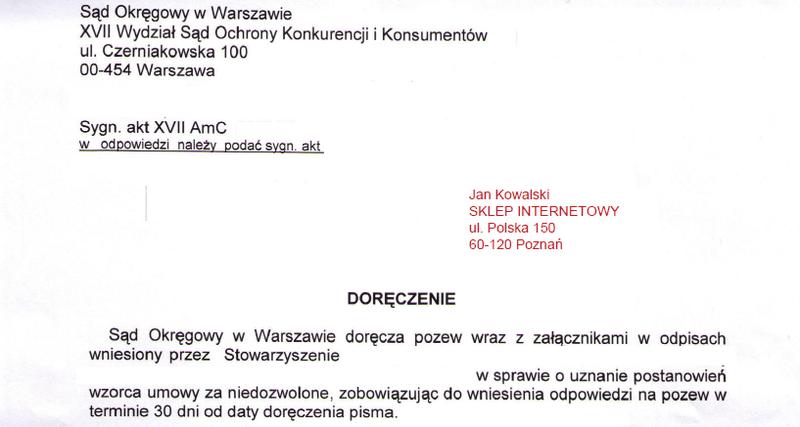
W tym artykule poznasz kluczowe informacje dotyczące chwilówek, które mogą prowadzić do spraw sądowych. Dowiesz się, które firmy pożyczkowe najczęściej dochodzą swoich roszczeń w sądzie oraz jakie sygnały mogą sugerować ryzyko pozwu. Podzieliliśmy te informacje na punkty, aby ułatwić ich zrozumienie.
- Feniko – najszybsze pozwy: Feniko składa pozwy do e-sądu najszybciej. Już po kilku tygodniach od nieterminowej spłaty możesz otrzymać nakaz zapłaty. Zatem warto jak najszybciej uregulować dług lub negocjować ugodę, by uniknąć dodatkowych komplikacji.
- Alfakredyt i Rupi – ugoda zamiast sądu: Dzięki polityce ugodowej te firmy często proponują spłatę w ratach. Taka opcja może okazać się korzystniejsza niż postępowanie sądowe. Szybka reakcja na propozycje ugody jest tu kluczowa, dlatego nie zwlekaj z decyzją.
- Szybka Gotówka – okazja zamiast zagrożenia: Gdy Twoje zobowiązanie było refinansowane, pozew od tej grupy może dać szansę na unieważnienie umowy z powodu nielegalnych praktyk. Przed podjęciem decyzji o ugodzie dokładnie sprawdź swoją umowę.
- Miloan – opóźnienie w pozwach: Miloan kieruje sprawy do sądu zwykle po kilku miesiącach windykacji. Jeśli pożyczka była zgodna z prawem, warto podjąć działania, aby uniknąć pozwu. W przypadku wadliwej umowy zgłoszenie do sądu może prowadzić do jej unieważnienia.
- Prosta Pożyczka – potencjalne umorzenie długu: Ta firma może oferować umowy, które nie są zgodne z przepisami. Odradza się podpisywanie ugody, zanim specjalista dokładnie przeanalizuje umowę. W sytuacji wad prawnych pozew może być korzystniejszą opcją.
| Firma Pożyczkowa | Czas do pozwu (miesiące) | Ogólne Sygnały Ryzyka | Reakcja na brak spłaty | Możliwości Konsolidacji | Uwagi |
|---|---|---|---|---|---|
| Feniko | 1 | Brak spłaty min. 7 dni | Szybki pozew do EPU | Umożliwia ugody ratalne | Bardzo rzadko ustępują przy ugodzie |
| Alfakredyt / Rupi | 3-4 | Przedsądowe wezwania | Prowadzą negocjacje ugodowe | Można negocjować w ratach | Umowy często silne prawnie |
| Szybka Gotówka | 4-6 | Brak kontaktu z wierzycielem | Możliwe wezwania przedsądowe | Opcja ugody, zwłaszcza przy refinansowaniach | Prawomocna decyzja UOKiK sprzyja dłużnikom |
| Miloan | 6-11 | Późne wezwania | Regularne telefony windykacyjne | Możliwość ugody ratalnej | Pozew może być korzystny przy złych umowach |
| Prosta Pożyczka | 6-12 | Brak odpowiedniej komunikacji | Prowadzenie spraw w sądzie | Podobnie jak w przypadku Miloan | Umowy często mają wady prawne |
| Ogólny czas do komornika | 24-36 | Negatywne wpisy w bazach dłużników | Windykacja intensywna przez 6 miesięcy | Opcje konsolidacji dostępne | Warto sprawdzić umowy przed konsolidacją |
| Przedawnienie długów | 6-10 | Brak kontaktu po 12 miesiącach | Przeniesienie do windykacji | Nowe przepisy w postępowaniach | Warto być ich świadomym |
Sygnały ryzyka pozwu od chwilówek – na co zwrócić uwagę?
Jeśli spłata chwilówek zaczyna Cię przerastać, zwróć uwagę na ryzyko pozwu. Niespłacona chwilówka nie zawsze oznacza wizytę komornika. Wiele firm unika postępowań sądowych, sprzedając długi windykatorom. Niewielu ludzi wie, że na rynku działa tylko kilka firm składających pozwy, takich jak Feniko, Szybka Gotówka czy Prosta Pożyczka.
Feniko to jeden z najagresywniejszych graczy, składający pozwy niemal natychmiast po terminie spłaty. Czasem wystarczy kilka tygodni. W tej sytuacji dbaj o szybkie rozwiązanie sprawy – najlepiej w ciągu 4 miesięcy. W przeciwnym razie możesz trafić do e-sądu z nakazem zapłaty.
Jak 14 dni na reakcję może uratować twoje finanse i spokój ducha?
Po otrzymaniu wezwania do zapłaty masz 14 dni na reakcję. To kluczowy moment, aby złożyć sprzeciw, który można przesłać elektronicznie lub tradycyjnie. Działania w odpowiednim czasie pozwolą Ci uniknąć dalszych kłopotów.
Niektórzy pożyczkodawcy, jak Szybka Gotówka, przestrzegają decyzji UOKiK dotyczących ich praktyk. Jeśli Twoja pożyczka była refinansowana, pozew może stać się szansą na zakwestionowanie zadłużenia, a nie tylko nieprzyjemnością. W przypadku Miloan, na początku czekaj na wezwanie, bo sprawy kierowane do sądu nie pojawiają się od razu.
Kiedy zauważysz kumulację długów, nie czekaj na ostateczne wezwania. Firmy szybko oddają sprawy do windykacji po kilku miesiącach braku kontaktu. Im szybciej podejmiesz działania, tym szansa na uniknięcie skomplikowanej procedury sądowej będzie większa. Takie procedury mogą trwać dłużej, niż się spodziewasz.
Reakcja na panującą sytuację ma kluczowe znaczenie. Choć odczuwasz stres, pamiętaj, że wiele osób doświadczyło podobnych trudności. Zasięganie porad specjalistów i dołączanie do grup, w których ludzie dzielą się doświadczeniami, może podnieść Twoją pewność siebie w negocjacjach z pożyczkodawcami.
Czy wiesz, że w przypadku wezwania do zapłaty możesz skorzystać z możliwości negocjacji z pożyczkodawcą? Często firmy są skłonne rozważyć restrukturyzację zadłużenia lub ustalenie nowych warunków spłaty, co może uchronić Cię przed dalszymi krokami sądowymi.
Jak firmy pożyczkowe reagują na brak spłaty chwilówek?
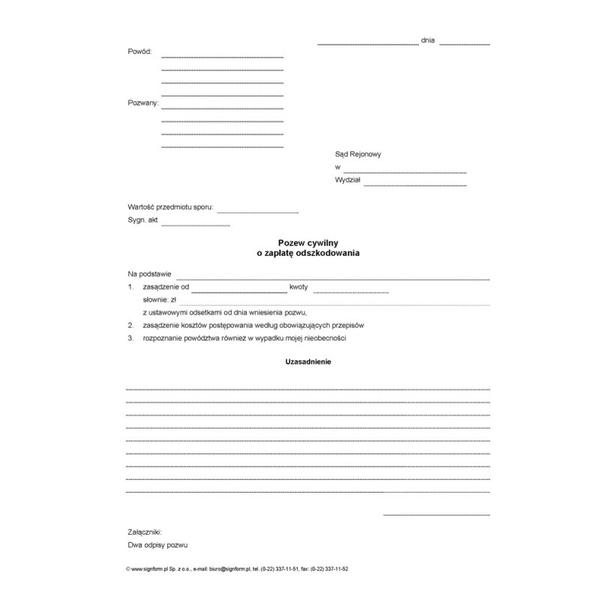
W poniższej liście opisujemy etapy, które firmy pożyczkowe realizują w sytuacji braku spłaty chwilówek. Umożliwi to lepsze zrozumienie procesu windykacji oraz konsekwencji niespłacania zobowiązań. Oto one:
- Kontakt z klientem – Po przekroczeniu terminu spłaty chwilówki firmy pożyczkowe rozpoczynają windykację. Zazwyczaj wysyłają wezwania do zapłaty już kilka dni po upływie terminu, a także naliczają odsetki za opóźnienie. Wzywają do kontaktu telefonicznego oraz mogą przypominać przez SMS i e-mail.
- Przekazanie sprawy do firmy windykacyjnej – Gdy wezwania zawodzą, firma pożyczkowa przekazuje sprawę do firmy windykacyjnej. Ta podejmuje intensywniejsze działania, takie jak wielokrotne telefony oraz pisma przypominające o długu. W rezultacie koszty obsługi zadłużenia rosną.
- Przesłanie sprawy do e-sądu – Jeśli nadal brak reakcji, pożyczkodawca kieruje pozew do elektronicznego sądu (EPU). Należy pamiętać, że dłużnik ma 14 dni na złożenie sprzeciwu wobec nakazu zapłaty, co może umorzyć postępowanie.
- Możliwość ugody – W przypadku firm, które pozywają dłużników, takich jak Feniko czy Szybka Gotówka, często możliwe jest wynegocjowanie ugody ratalnej. Taka ugoda pozwala na spłatę zadłużenia w dogodne raty, co może być korzystniejsze niż postępowanie sądowe.
- Wpis na listy dłużników – W międzyczasie dłużnik może zostać wpisany na listy dłużników, na przykład takie jak BIK, BIG, czy KRD. Negatywne wpisy znacznie utrudniają uzyskanie kredytów i pożyczek w przyszłości.
- Postępowanie komornicze – Gdy sprawa trafi do sądu i uzyskany zostanie nakaz zapłaty, pożyczkodawca może wnioskować o postępowanie komornicze. To prowadzi do zajęcia wynagrodzenia lub mienia dłużnika, co wiąże się z poważnymi konsekwencjami finansowymi.
Konsolidacja chwilówek jako alternatywa przed pozwem – zalety i wady
Temat „Konsolidacja chwilówek jako alternatywa przed pozwem – zalety i wady” stanowi istotny problem dla osób zadłużonych. Poniżej przedstawiam kluczowe aspekty, które warto rozważyć przy decyzji o konsolidacji chwilówek.
- Obniżenie miesięcznej raty: Konsolidacja łączy kilka zobowiązań w jedno, co często obniża miesięczną ratę. Dzięki temu dłużnik ma lepszą kontrolę nad budżetem, co ułatwia regulowanie zobowiązań.
- Uniknięcie kosztów windykacyjnych: Konsolidacja pozwala uniknąć wydatków związanych z postępowaniami windykacyjnymi lub komorniczymi. Te koszty mogą znacząco zwiększyć całkowite zadłużenie, jeśli dług nie jest spłacany na czas.
- Nowe warunki spłaty: Czesto konsolidacja oferuje elastyczniejsze warunki spłaty, co umożliwia dostosowanie raty do możliwości finansowych. To może przyczynić się do stabilizacji sytuacji finansowej dłużnika.
- Większe koszty całkowite: Mimo że konsolidacja może wydawać się korzystna w krótkim okresie, ostatecznie dłużnik może zapłacić więcej na dłuższy okres spłaty. Dlatego warto dokładnie obliczyć całkowite wydatki, aby uniknąć nieprzyjemnych niespodzianek.
- Wymóg braku przeterminowania: Kredyty konsolidacyjne zazwyczaj dostępne są tylko dla osób, które nie mają opóźnień w spłacie chwilówek. W związku z tym, jakiekolwiek opóźnienia mogą uniemożliwić skorzystanie z tej opcji.
Źródła:
- https://mamdlugi.pl/po-jakim-czasie-chwilowki-oddaja-sprawe-do-sadu/
- https://www.totalmoney.pl/artykuly/jak-splacic-chwilowki-dowiedz-sie-na-jaka-pomoc-mozesz-liczyc-w-splacie-chwilowek