Bartosz Tomczyk
Gdy spóźnię się z zapłatą podatku, naliczam odsetki za zwłokę od dnia po terminie płatności do dnia uregulowania zaległości. Nie zawsze jednak muszę je wpłacać. Jeśli w dniu zapłaty obliczona kwota nie przekracza 8,70 zł, mogę ją pominąć. Próg ten odpowiada trzykrotności opłaty za polecony list pocztowy, czyli 3 × 2,90 zł. Zasada obejmuje zaległości wobec urzędu skarbowego i organów samorządowych.
Jeśli w czasie zwłoki zmienia się stawka odsetek, obliczam należność osobno dla każdego okresu, a potem sumuję wyniki. Uwzględniam kwotę zaległości, liczbę dni opóźnienia i obowiązującą stawkę. Odsetki za poszczególne okresy zaokrąglam zgodnie z zasadami podatkowymi, ale próg 8,70 zł sprawdzam na podstawie łącznej kwoty przed zaokrągleniem do pełnych złotych. Ponieważ odsetki rosną z każdym dniem, sprawdzam ich wysokość na dzień faktycznej zapłaty podatku.
Korekta deklaracji może obniżyć odsetki, ale ulga nie jest pewna
Jeśli zaległość wynika z korekty deklaracji, sprawdzam również, czy przysługuje mi obniżona stawka odsetek. Co do zasady muszę skutecznie złożyć korektę w ciągu 6 miesięcy od upływu terminu na złożenie deklaracji, a następnie zapłacić zaległość w ciągu 7 dni od dnia korekty. Nie skorzystam z preferencji, jeśli korekta wiąże się z określonymi czynnościami sprawdzającymi lub kontrolą. Ponadto niska kwota odsetek nie oznacza, że znika podatek. Umorzenie zaległości lub odsetek wymaga osobnego wniosku, a urząd podejmuje uznaniową decyzję.
Jeżeli po ponownym przeliczeniu odsetki przekroczą 8,70 zł, wpłacam je razem z zaległym podatkiem. Jeśli mam trudności ze spłatą większej kwoty, mogę wnioskować o umorzenie całości lub części odsetek. Uzasadniam wtedy prośbę ważnym interesem podatnika albo interesem publicznym i dołączam dokumenty potwierdzające moją sytuację. Urząd rozpatruje każdy wniosek indywidualnie, dlatego samo jego złożenie nie gwarantuje ulgi.
Od jakiej kwoty trzeba zapłacić odsetki podatkowe
Sprawdź, czy od zaległości naliczono odsetki, jak je obliczyć i kiedy możesz ograniczyć dodatkowe koszty. Pamiętaj jednak, że stawki i zasady mogą się zmieniać, dlatego przed zapłatą zweryfikuj aktualne przepisy.
- Najpierw sprawdź, czy odsetki przekraczają próg zwolnienia. Nie musisz ich płacić, jeśli w dniu uregulowania zaległości ich suma nie przekracza trzykrotności opłaty za nadanie listu poleconego przez Pocztę Polską. W przytoczonych materiałach próg wynosi 8,70 zł. Zasada obejmuje zaległości wobec organów skarbowych i samorządowych. Jeśli odsetki są niższe, nie doliczaj ich do wpłaty, ale nie zwlekaj — ich kwota może wzrosnąć.
- Następnie oblicz odsetki od terminu płatności do dnia zapłaty. Ustal wysokość zaległości, liczbę dni opóźnienia i właściwą stawkę. Jeśli stawka zmieniała się w czasie zwłoki, oblicz odsetki oddzielnie dla każdego okresu, a potem zsumuj wyniki. Kwotę zaokrąglij do pełnych złotych: końcówkę poniżej 50 groszy pomiń, a wynoszącą co najmniej 50 groszy zaokrąglij w górę. Próg zwolnienia porównaj z sumą odsetek przed zaokrągleniem.
- Aby skorzystać z niższej stawki, skoryguj deklarację i szybko zapłać zaległość. Opisane zasady pozwalają zastosować stawkę obniżoną do 50% stawki podstawowej, jeśli spełnisz łącznie dwa warunki: złożysz prawnie skuteczną korektę w ciągu 6 miesięcy od upływu terminu na złożenie deklaracji, a zaległość uregulujesz w ciągu 7 dni od korekty. Sprawdź aktualne przepisy, ponieważ przytoczone materiały podają też inne wartości stawki. Preferencja nie przysługuje w niektórych sytuacjach związanych z czynnościami sprawdzającymi lub kontrolą.
- Pamiętaj, że urząd nie musi przypominać o odsetkach. To Ty ustalasz należną kwotę i dopłacasz ją wraz z zaległym podatkiem. Oblicz odsetki według aktualnej stawki i liczby dni zwłoki. Możesz skorzystać z kalkulatora, ale sprawdź uzyskany wynik.
- Sprawdź, czy w Twojej sprawie obowiązuje szczególny wyjątek. W określonych przypadkach odsetek nie nalicza się za wybrane okresy, na przykład gdy opóźnienie wynika z przewlekłości postępowania organu. Znaczenie mają konkretne terminy i przyczyny zwłoki, dlatego oceń sprawę na podstawie aktualnych przepisów — nie zakładaj, że zwolnienie przysługuje automatycznie.
- Jeśli nie możesz zapłacić, złóż wniosek o umorzenie. Możesz ubiegać się o umorzenie całości lub części zaległości, odsetek albo opłaty prolongacyjnej, powołując się na ważny interes podatnika lub interes publiczny. Opisz swoją sytuację finansową, rodzinną i majątkową oraz dołącz dokumenty na poparcie argumentów. Ponieważ decyzja zależy od uznania organu, samo złożenie wniosku nie gwarantuje ulgi. Wniosek o umorzenie zaległości lub odsetek złóż najwcześniej dzień po terminie płatności. Co więcej, odsetki mogą być naliczane także po złożeniu podania.
- Weź pod uwagę przedawnienie, ale najpierw sprawdź, jak liczono jego termin. Zobowiązania podatkowe co do zasady przedawniają się po pięciu latach, liczonych od końca roku, w którym upłynął termin płatności. Bieg terminu mogą jednak zawiesić lub przerwać określone zdarzenia, między innymi zastosowanie środka egzekucyjnego albo zawarcie układu ratalnego. Dlatego nie odkładaj zapłaty bez sprawdzenia swojej sytuacji.
| Temat | Reguła lub termin | Wzór, próg albo przykładowe wyliczenie | Praktyczna wskazówka |
|---|---|---|---|
| Od kiedy powstają odsetki | Od dnia następującego po terminie płatności zaległego podatku do dnia zapłaty włącznie. | Liczbę dni zwłoki liczy się od dnia po terminie płatności do dnia uregulowania zaległości. | Ustal właściwy termin płatności i datę faktycznej zapłaty; samo złożenie deklaracji nie zatrzymuje naliczania odsetek. |
| Podstawowy wzór obliczenia | Odsetki zależą od kwoty zaległości, liczby dni zwłoki i stawki obowiązującej w danym okresie. | zaległość × liczba dni × roczna stawka odsetek ÷ 365 |
Jeśli w okresie zwłoki zmieniła się stawka, oblicz odsetki osobno dla każdego przedziału dat. |
| Przykład rachunkowy | Przy zaległości 4 000 zł, zwłoce 122 dni i stawce 4%. | 4 000 zł × 122 × 4% ÷ 365 = 53,48 zł; po zaokrągleniu: 53 zł. |
To przykład matematyczny oparty na wskazanej stawce, a nie potwierdzenie stawki obowiązującej w każdym okresie. |
| Różne stawki w czasie | Każdy okres ze stawką odmienną wymaga oddzielnego obliczenia. | odsetki okresu 1 + odsetki okresu 2 + … |
Sumę za poszczególne okresy zaokrągla się zgodnie z zasadami podatkowymi; przy weryfikacji sprawdź stawki właściwe dla konkretnych dat. |
| Zaokrąglenie odsetek | Kwotę odsetek zaokrągla się do pełnych złotych. | Końcówkę poniżej 50 gr pomija się; końcówkę wynoszącą 50 gr lub więcej zaokrągla się w górę. | Najpierw oblicz kwotę, a następnie zastosuj zaokrąglenie; nie zaokrąglaj oddzielnie każdego dnia zwłoki. |
| Minimalna kwota odsetek | Odsetek nie pobiera się, jeżeli ich kwota nie przekracza trzykrotności opłaty za traktowanie przesyłki poleconej. | Przykład z materiałów: 3 × 2,90 zł = 8,70 zł. | Próg może zależeć od aktualnej wysokości opłaty pocztowej. Sprawdź go na dzień zapłaty; niewielkie odsetki mogą wzrosnąć, jeśli zwłoka trwa dalej. |
| Kiedy sprawdzić próg 8,70 zł | Próg ocenia się w dniu uregulowania zaległości, według kwoty odsetek należnej za ten dzień. | Kwota ≤ próg: odsetek się nie wpłaca; kwota powyżej progu: odsetki podlegają zapłacie. | Nie traktuj progu jako stałego umorzenia: jeśli podatek pozostaje niezapłacony, odsetki nadal mogą narastać. |
| Obniżona stawka po korekcie | Może być zastosowana po spełnieniu łącznie warunków dotyczących skutecznej korekty i zapłaty zaległości. | Korekta: nie później niż w ciągu 6 miesięcy od upływu terminu złożenia deklaracji; zapłata: w ciągu 7 dni od złożenia korekty. | Sprawdź aktualne przepisy i wyłączenia przed zastosowaniem preferencji; samo złożenie korekty nie wystarcza. |
| Wyłączenia z obniżonych odsetek | Preferencja może nie przysługiwać, gdy korekta wiąże się z czynnościami sprawdzającymi lub zostaje złożona po określonych zawiadomieniach albo działaniach kontrolnych. | Kluczowe są m.in. data korekty, data zawiadomienia oraz etap kontroli lub czynności sprawdzających. | Zachowaj UPO lub inne potwierdzenie złożenia korekty oraz dowód zapłaty, aby wykazać dochowanie terminów. |
| Korekta deklaracji — kolejność działań | Ustal błąd, złóż prawnie skuteczną korektę, oblicz zaległość i odsetki, a następnie zapłać należność. | Przy preferencji pilnuj dwóch terminów: 6 miesięcy na korektę i 7 dni na zapłatę. | Nie czekaj z wpłatą do końca terminu, jeśli możesz zapłacić wcześniej — skrócenie zwłoki ogranicza narastanie odsetek. |
| Wniosek o umorzenie podatku przed terminem | O umorzenie podatku można wystąpić przed upływem terminu jego płatności. | Wniosek powinien wskazywać podatek, kwotę oraz uzasadnienie. | Nie zakładaj, że samo złożenie wniosku odracza termin płatności; zaczekaj na rozstrzygnięcie lub sprawdź skutki prawne w swojej sprawie. |
| Wniosek o umorzenie zaległości lub odsetek | Wniosek o umorzenie zaległości podatkowej, odsetek lub opłaty prolongacyjnej składa się najwcześniej dzień po terminie płatności. | Można wnioskować o umorzenie całości albo części należności. | Nie zwlekaj: dopóki zaległość pozostaje nieuregulowana, odsetki mogą dalej narastać. |
| Podstawy wniosku o umorzenie | Organ ocenia w szczególności ważny interes podatnika lub interes publiczny. | Przykładowe okoliczności: utrata źródła dochodu, zdarzenie losowe, utrata majątku albo zagrożenie podstawowych potrzeb życiowych. | Opisz sytuację konkretnie i dołącz dowody, np. dokumenty o dochodach, wydatkach, stanie majątkowym lub zdarzeniu losowym. |
| Co może zostać umorzone | Organ może umorzyć podatek, zaległość podatkową, odsetki za zwłokę lub opłatę prolongacyjną — w całości albo w części. | Umorzenie całej zaległości obejmuje również związane z nią odsetki; przy umorzeniu części zaległości odsetki mogą zostać zmniejszone proporcjonalnie. | Precyzyjnie określ we wniosku rodzaj należności, okres, termin płatności i kwotę, której dotyczy żądanie. |
| Uznaniowy charakter ulgi | Urząd rozpatruje sprawę indywidualnie; spełnienie przesłanek nie gwarantuje umorzenia. | Możliwy wynik: umorzenie, częściowe umorzenie albo odmowa. | Przygotuj uzasadnienie i dokumenty potwierdzające sytuację finansową, rodzinną i majątkową. |
| Skutek złożenia wniosku o umorzenie odsetek | Wniosek sam w sobie nie oznacza, że dalsze odsetki przestają być naliczane. | Według informacji z materiałów odsetki od nieuregulowanej zaległości mogą być naliczane dalej od dnia następnego po złożeniu podania. | Rozważ równoczesne uregulowanie zaległości lub zapytaj urząd o możliwe ulgi w spłacie, aby ograniczyć dalszy wzrost kosztów. |
| Termin rozpatrzenia wniosku | Typowo do 1 miesiąca; w sprawie szczególnie skomplikowanej do 2 miesięcy. | Termin może się wydłużyć m.in. z powodu dodatkowych czynności lub zawieszenia postępowania. | Uzupełniaj wezwania bez zwłoki i zachowuj potwierdzenia wysłania pism. |
| Braki formalne wniosku | Na uzupełnienie braków wskazanych w wezwaniu podatnik ma 7 dni od jego otrzymania. | Brak uzupełnienia może skutkować pozostawieniem wniosku bez rozpatrzenia. | Podaj adres do korespondencji, dane identyfikacyjne, zakres żądania i podpis; dołącz wymagane pełnomocnictwo, jeśli działa pełnomocnik. |
| Odwołanie od decyzji | Od decyzji urzędu można odwołać się w ciągu 14 dni od jej otrzymania. | Odwołanie kieruje się do dyrektora izby administracji skarbowej za pośrednictwem naczelnika urzędu, który wydał decyzję. | Jeśli decyzja organu odwoławczego jest niekorzystna, skargę do sądu administracyjnego wnosi się co do zasady w terminie 30 dni od jej otrzymania. |
| Opłaty za wniosek i pełnomocnictwo | Sam wniosek o umorzenie jest bezpłatny. | Pełnomocnictwo szczególne PPS-1: przykładowo 17 zł; zwolnienie obejmuje m.in. pełnomocnictwo udzielone najbliższej rodzinie. Pełnomocnictwo ogólne PPO-1: 0 zł. | Zweryfikuj, czy przysługuje zwolnienie z opłaty i czy pełnomocnictwo jest potrzebne w danej sprawie. |
Jak prawidłowo obliczyć odsetki za zaległość podatkową
Poniższa lista wyjaśnia, jak obliczyć odsetki od zaległości podatkowej, sprawdzić możliwość zastosowania zwolnienia lub obniżonej stawki, a także ocenić dostępne ulgi.
- Ustal kwotę zaległości i okres naliczania. Odsetki licz od dnia po terminie płatności podatku do dnia zapłaty zaległości włącznie. Zapisz kwotę zaległości, termin płatności oraz planowaną lub faktyczną datę zapłaty. Jeśli w tym okresie zmieniała się stawka odsetek, podziel go na części odpowiadające poszczególnym stawkom.
- Oblicz odsetki osobno dla każdego okresu ze stałą stawką. Zastosuj wzór: kwota zaległości × liczba dni zwłoki × roczna stawka odsetek ÷ 365. Gdy stawki są różne, wykonaj osobne obliczenia, a potem zsumuj wyniki. Zaokrąglij dopiero łączną kwotę: końcówkę poniżej 50 groszy pomiń, natomiast końcówkę wynoszącą co najmniej 50 groszy zaokrąglij w górę do pełnego złotego. Ponieważ stawki mogą się zmieniać, uwzględnij te obowiązujące w poszczególnych dniach zaległości.
- Sprawdź, czy odsetki przekraczają próg zwolnienia. Nie musisz ich płacić, jeśli w dniu uregulowania zaległości nie przekraczają trzykrotności opłaty za nadanie listu poleconego przez Pocztę Polską. W przytoczonych materiałach próg wynosi 8,70 zł. Zasada dotyczy należności wobec organów skarbowych i samorządowych. Jeśli odsetki są niższe, dalsza zwłoka może je podwyższyć, dlatego po przekroczeniu progu sprawdź ich wysokość ponownie. Gdy odsetki nie przekraczają tego progu, wpłaty na podatek ani nadpłaty nie zalicza się na ich poczet.
- Zweryfikuj, czy możesz skorzystać z obniżonej stawki. Zgodnie z podanymi zasadami musisz łącznie spełnić dwa warunki: złożyć prawnie skuteczną korektę deklaracji w ciągu 6 miesięcy od upływu terminu jej złożenia oraz zapłacić zaległość w ciągu 7 dni od złożenia korekty. Przepisy wykluczają tę preferencję w określonych okolicznościach, m.in. związanych z czynnościami sprawdzającymi lub kontrolą. Ponieważ materiały podają różne wartości obniżonej stawki, przed jej zastosowaniem sprawdź stawkę właściwą dla danego okresu.
- Ustal, czy istnieje szczególna podstawa do nienaliczania odsetek. W określonych sytuacjach odsetki mogą nie być należne za część okresu. Dotyczy to na przykład zbyt długiego prowadzenia postępowania przez urząd lub nieterminowego przekazania odwołania, jeśli opóźnienie nie wynika z przyczyn niezależnych od organu ani z działania podatnika. Materiały wskazują też wyjątek dotyczący błędów rachunkowych lub oczywistych pomyłek w deklaracji, których urząd nie wykrył w ciągu dwóch lat od jej złożenia. Zastosowanie tych zasad zależy od okoliczności sprawy.
- Jeśli nie możesz zapłacić, rozważ wniosek o ulgę. Możesz ubiegać się o umorzenie całości lub części zaległości, samych odsetek albo opłaty prolongacyjnej, powołując się na ważny interes podatnika lub interes publiczny. Opisz swoją sytuację finansową, rodzinną i majątkową oraz dołącz dokumenty, które ją potwierdzają. Wniosek o umorzenie zaległości, odsetek lub opłaty prolongacyjnej możesz złożyć najwcześniej dzień po terminie płatności. Urząd podejmuje decyzję uznaniowo: umorzenie całej zaległości powoduje umorzenie odsetek, a umorzenie częściowe odpowiednio je zmniejsza. Umorzenie odsetek zasadniczo obejmuje kwotę naliczoną do dnia złożenia wniosku, więc później mogą narastać kolejne odsetki.
- Uwzględnij przedawnienie i sprawdź, czy jego bieg nie został wydłużony. Co do zasady zobowiązanie podatkowe przedawnia się po pięciu latach, liczonych od końca roku, w którym upłynął termin płatności. Wraz z przedawnieniem wygasa obowiązek zapłaty należnych odsetek. Jednak określone zdarzenia, m.in. zastosowanie środka egzekucyjnego lub zawarcie układu ratalnego, mogą zawiesić albo przerwać bieg terminu.
Korekta deklaracji i szybka wpłata — sposób na obniżone odsetki
Kiedy sam zauważę błąd w deklaracji i wynikającą z niego zaległość, działam od razu: składam prawnie skuteczną korektę, a następnie szybko wpłacam brakujący podatek. Dzięki temu mogę skorzystać z obniżonej stawki odsetek, jeśli złożę korektę w ciągu sześciu miesięcy od terminu złożenia deklaracji i ureguluję zaległość w ciągu siedmiu dni od korekty. Skoro już zahaczamy o ten temat to sprawdź, komu przysługuje becikowe i kiedy złożyć wniosek. W opisanych zasadach stawka preferencyjna wynosi 50% stawki podstawowej.
Przykładowo, jeśli po korekcie dopłacam 4 000 zł, a zaległość trwała 122 dni, obliczam odsetki według wzoru: 4 000 zł × 122 dni × 4% ÷ 365. Jeżeli szukasz podobnych treści, sprawdź, jak obliczyć odsetki od kredytu. Wynik to około 53 zł. Jeśli w tym okresie zmieniały się stawki, dzielę go na części, obliczam odsetki dla każdej z nich, a potem sumuję wyniki. Na koniec zaokrąglam kwotę do pełnych złotych: końcówkę poniżej 50 groszy pomijam, natomiast 50 groszy lub więcej zaokrąglam w górę.
Dobrowolna korekta i szybka wpłata mogą ograniczyć koszt zaległości podatkowej. Warto sprawdzić zarówno terminy, jak i wysokość należnych odsetek.
Siedem dni na wpłatę i szansa na uniknięcie odsetek
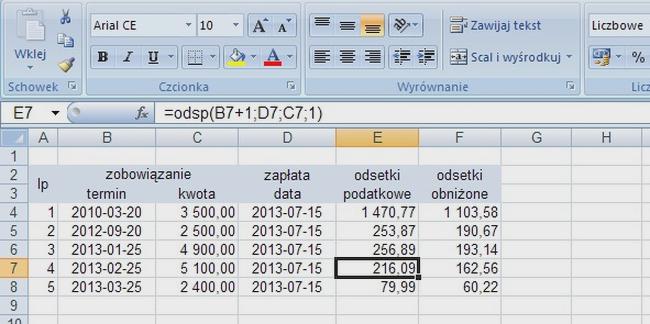
Jednak nie każda korekta uprawnia do preferencji. Nie stosuję obniżonych odsetek, gdy poprawiam deklarację w związku z czynnościami sprawdzającymi lub po otrzymaniu zawiadomienia o zamiarze kontroli. Jeżeli interesują cię podobne zagadnienia, Sprawdź aktualne stawki odsetek ustawowych. Znaczenie ma również moment zakończenia odpowiednich działań urzędu. Dlatego najpierw upewniam się, że składam korektę dobrowolnie i w wymaganym terminie, a następnie pilnuję siedmiodniowego terminu wpłaty. Ponieważ urząd nie musi przypominać o naliczonych odsetkach, sam sprawdzam ich wysokość.
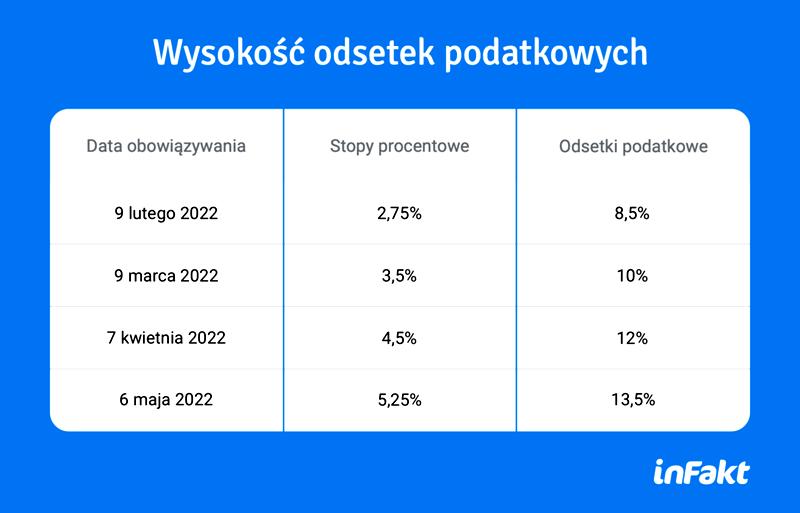
Ponadto przy niewielkich kwotach sprawdzam próg zwolnienia: nie muszę płacić odsetek, jeśli w dniu zapłaty nie przekraczają trzykrotności opłaty za list polecony przez Pocztę Polską. Według przytoczonych danych próg ten wynosi 8,70 zł. Jeśli jednak zwlekam z wpłatą, odsetki mogą wzrosnąć i przekroczyć limit. Z kolei w razie poważnych trudności finansowych mogę złożyć osobny wniosek o umorzenie zaległości lub odsetek. Muszę uzasadnić go ważnym interesem podatnika albo interesem publicznym. Urząd podejmuje decyzję uznaniowo, dlatego dołączam dokumenty potwierdzające moją sytuację.
Wskazówka: przed skorzystaniem z obniżonych odsetek sprawdź aktualne stawki i warunki — zarówno wysokość preferencji, jak i terminy mogą się zmieniać, a siedem dni na zapłatę liczy się od dnia złożenia korekty.
Umorzenie odsetek przez urząd skarbowy — kiedy złożyć wniosek
Poniższa lista wyjaśnia, kiedy złożyć wniosek o umorzenie odsetek, co zawrzeć w uzasadnieniu i o jakich formalnościach pamiętać.
- Złóż wniosek po powstaniu zaległości. O umorzenie odsetek za zwłokę możesz wystąpić najwcześniej dzień po terminie płatności podatku. Nie zwlekaj, ponieważ odsetki nadal rosną, jeśli urząd odmówi. Natomiast o umorzenie samego podatku wnioskuj przed upływem terminu jego płatności.
- Uzasadnij ważny interes podatnika lub interes publiczny. Urząd może rozważyć umorzenie, gdy nadzwyczajne zdarzenia — na przykład utrata dochodu lub majątku wskutek zdarzenia losowego — uniemożliwiają zapłatę. Znaczenie może mieć również ryzyko, że uregulowanie należności pozbawi ciebie lub rodzinę środków na podstawowe potrzeby i zmusi do korzystania z pomocy państwa. Ponieważ przepisy nie definiują tych przesłanek ściśle, opisz konkretnie swoją sytuację.
- Dołącz dokumenty potwierdzające sytuację. Przygotuj oświadczenie o sytuacji finansowej, rodzinnej i majątkowej, a także dokumenty dotyczące dochodów i wydatków. Jeśli prowadzisz firmę, dołącz aktualne dane finansowe, na przykład bilans i rachunek zysków i strat. Urząd rozpatruje każdą sprawę indywidualnie i może sprawdzić, jak odmowa ulgi wpłynie na ciebie oraz twoją rodzinę.
- Precyzyjnie określ żądanie. Napisz, czy prosisz o umorzenie odsetek w całości, czy w części. Podaj ich wysokość, okres, którego dotyczą, powiązaną zaległość oraz termin jej płatności. Wskaż też wymagane dane identyfikacyjne i adres. Urząd rozpatruje wniosek zgodnie z jego treścią, dlatego nie może zastąpić prośby o umorzenie odroczeniem płatności ani rozłożeniem należności na raty.
- Złóż wniosek do właściwego urzędu. Możesz dostarczyć go osobiście, wysłać pocztą lub złożyć elektronicznie, na przykład przez e-Urząd Skarbowy albo e-Doręczenia. Podpisz wniosek; przy wysyłce elektronicznej użyj właściwego podpisu elektronicznego. Jako przedsiębiorca złóż go zasadniczo do urzędu właściwego dla miejsca zamieszkania albo siedziby, a w niektórych przypadkach — do wyspecjalizowanego urzędu skarbowego.
- Jeśli prowadzisz firmę, uwzględnij dodatkowe wymogi. Umorzenie może podlegać zasadom pomocy publicznej lub pomocy de minimis. Jeśli ubiegasz się o pomoc de minimis, dołącz wymagane informacje o otrzymanej pomocy, odpowiednie formularze i dokumenty finansowe. Gdy reprezentuje cię pełnomocnik, dołącz wymagane pełnomocnictwo. Za pełnomocnictwo szczególne może być należna opłata skarbowa.
- Pamiętaj, że decyzja zależy od uznania urzędu. Kompletny wniosek ani trudna sytuacja nie gwarantują umorzenia: urząd może przyznać ulgę w całości lub części albo odmówić. Sam wniosek jest bezpłatny. Jeśli brakuje danych lub dokumentów, urząd może wezwać cię do ich uzupełnienia; co do zasady masz na to 7 dni.
- Sprawdź, czy musisz płacić odsetki. Nie płacisz ich, gdy w dniu uregulowania zaległości ich kwota nie przekracza trzykrotności opłaty za nadanie listu poleconego przez Pocztę Polską. Według przytoczonych danych próg wynosi 8,70 zł. Odsetki nalicza się od dnia po terminie płatności do dnia zapłaty, a przy zmianie stawki oblicza osobno za poszczególne okresy. W określonych przypadkach możesz też skorzystać z obniżonej stawki: złóż prawnie skuteczną korektę deklaracji w ciągu 6 miesięcy od terminu jej złożenia i zapłać zaległość w ciągu 7 dni od korekty, o ile nie zachodzą ustawowe wyłączenia.
- Uwzględnij dalsze naliczanie odsetek i możliwość odwołania. Umorzenie obejmuje odsetki naliczone do dnia złożenia wniosku, a od następnego dnia mogą narastać kolejne odsetki od nieuregulowanej zaległości. Jeśli urząd odmówi, możesz odwołać się w ciągu 14 dni od otrzymania decyzji, za pośrednictwem naczelnika urzędu skarbowego. Możesz również złożyć kolejny wniosek, gdy pojawią się nowe okoliczności uzasadniające prośbę.
Najczęstsze pytania i odpowiedzi (FAQ)
Od jakiej kwoty trzeba zapłacić odsetki podatkowe?
Według artykułu odsetek nie trzeba wpłacać, jeśli w dniu uregulowania zaległości ich łączna kwota nie przekracza 8,70 zł, czyli trzykrotności opłaty za list polecony wynoszącej 2,90 zł. W 2026 roku warto sprawdzić aktualną wysokość opłaty i obowiązujący próg.
Od kiedy nalicza się odsetki za zaległy podatek?
Odsetki nalicza się od dnia następującego po terminie płatności do dnia zapłaty zaległości włącznie. Ich wysokość zależy od kwoty długu, liczby dni zwłoki i stawek obowiązujących w poszczególnych okresach.
Jak obliczyć odsetki, jeśli w czasie zwłoki zmieniła się stawka?
Oblicz odsetki osobno za każdy okres, w którym obowiązywała dana stawka, a następnie zsumuj wyniki. Próg zwolnienia sprawdź na podstawie łącznej kwoty przed zaokrągleniem; kwotę do zapłaty zaokrągla się do pełnych złotych zgodnie z zasadami podatkowymi.
Czy korekta deklaracji może obniżyć odsetki podatkowe?
Może, jeśli spełnisz wymagane warunki: złożysz prawnie skuteczną korektę w ciągu 6 miesięcy od upływu terminu na złożenie deklaracji i zapłacisz zaległość w ciągu 7 dni od korekty. Preferencja nie przysługuje w niektórych sytuacjach związanych z czynnościami sprawdzającymi lub kontrolą, dlatego w 2026 roku należy zweryfikować aktualne przepisy i stawkę.
Co zrobić, jeśli nie stać mnie na zapłatę odsetek?
Możesz złożyć do urzędu wniosek o umorzenie całości lub części odsetek, uzasadniając go ważnym interesem podatnika albo interesem publicznym i dołączając dokumenty potwierdzające swoją sytuację. Urząd rozpatruje wniosek indywidualnie, a jego złożenie nie gwarantuje ulgi ani samo w sobie nie zatrzymuje naliczania odsetek.