Bartosz Tomczyk
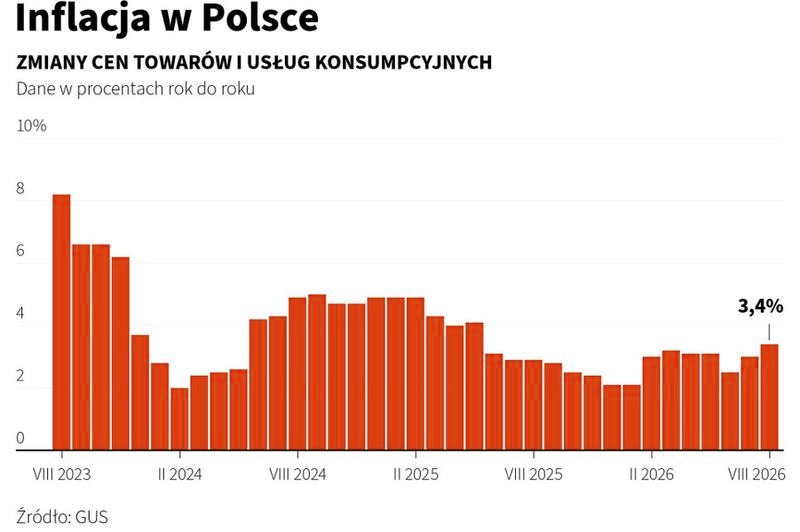
Inflacja sprawia, że ta sama kwota z czasem może mieć zupełnie inną siłę nabywczą. W artykule wyjaśniam, jak korzystać z kalkulatora zmiany wartości pieniądza w czasie i sprawdzić, ile dziś warte są pieniądze z przeszłości lub ile trzeba będzie wydać w przyszłości. Pokazuję też, jakie dane uwzględnić, aby lepiej ocenić wpływ inflacji na swoje oszczędności i codzienne wydatki.
Aby obliczyć skumulowaną inflację z miesięcznych wskaźników GUS, pomnóż wskaźniki CPI z kolejnych miesięcy — nie dodawaj podanych procentów. Wartości dotyczące poprzedniego miesiąca zamień na mnożniki, dzieląc je przez 100: na przykład 100,7 oznacza wzrost cen o 0,7%, a 99,8 — spadek o 0,2%.
Oblicz skumulowany mnożnik według wzoru: (wskaźnik₁ ÷ 100) × (wskaźnik₂ ÷ 100) × … × (wskaźnikₙ ÷ 100). Następnie wylicz inflację: (mnożnik − 1) × 100%. Dla miesięcznych zmian +0,8%, +0,3% i +0,7% otrzymujemy 1,008 × 1,003 × 1,007 ≈ 1,0181, czyli wzrost cen o około 1,81%. W efekcie kwota 1000 zł musiałaby wzrosnąć do około 1018,10 zł, by zachować podobną siłę nabywczą.
Jak zmieniła się siła nabywcza? Przykład mnożnika 1,5999
Uwzględnij każdy miesiąc badanego okresu, także te ze spadkiem cen: wskaźnik poniżej 100 obniża skumulowany mnożnik. Jeśli wynosi on 1,5999, inflacja skumulowana sięga 59,99%, a podobny koszyk dóbr kosztujący wcześniej określoną kwotę będzie na końcu okresu kosztował 1,5999 razy więcej. Siła nabywcza spadła jednak o około 37,5%, co obliczamy ze wzoru (1 − 1 ÷ mnożnik) × 100%. Tą metodą można porównać dawne pensje i oszczędności z dzisiejszymi cenami.
CPI GUS mierzy średnią zmianę cen towarów i usług konsumpcyjnych, dlatego nie pokazuje dokładnie, jak zmieniła się cena konkretnego produktu. Żywność, paliwa, mieszkania i elektronika mogą drożeć lub tanieć w różnym tempie. Ponadto inflacja miesięczna bywa sezonowa i zmienna, a średnioroczna porównuje średni poziom cen z dwóch lat — nie jest więc zwykłą średnią rocznych odczytów. Dane miesięczne pozwalają za to obliczyć zmianę cen dla wybranego okresu, na przykład od stycznia jednego roku do marca innego, i sprawdzić, czy wynagrodzenie, lokata lub czynsz nadążały za inflacją.
Korzystanie z kalkulatora inflacji krok po kroku
Kalkulator pozwala przeliczyć kwotę między wybranymi okresami i ocenić zmianę jej siły nabywczej. Wynik przyda się przy porównywaniu oszczędności, wynagrodzenia, opłat lub dawnych cen.
- Wpisz kwotę początkową. Podaj sumę, którą chcesz przeliczyć, na przykład dawną pensję, oszczędności lub koszt zakupów. Kwoty sprzed denominacji z 1995 roku najpierw przelicz na nowe złote: 1 nowy złoty odpowiadał 10 000 starych złotych.
- Wybierz sposób porównania i okres. Ustaw miesiąc i rok początkowy oraz końcowy. Możesz porównać dowolne miesiące, ten sam miesiąc w różnych latach lub pełne lata kalendarzowe. Jeśli wybierzesz prognozę zamiast danych historycznych, podaj także założoną inflację.
- Wskaż, jaki wynik chcesz uzyskać. Tryb „koszt zakupów” pokaże, ile trzeba wydać w okresie końcowym, by kupić podobny koszyk dóbr. Tryb „siła nabywcza” określi, ile kwota końcowa jest warta według cen z początku okresu. Niektóre kalkulatory podają oba wyniki.
- Sprawdź źródło danych. Kalkulatory zwykle korzystają z miesięcznych wskaźników CPI publikowanych przez GUS. Wskaźniki przelicza się na mnożniki i mnoży dla kolejnych miesięcy: wartość 100,7 oznacza wzrost cen o 0,7%, a 99,8 — spadek o 0,2%. Inne narzędzia mogą opierać się na danych rocznych, indeksie Big Maca lub porównaniu ze złotem, dlatego sprawdź wybrany punkt odniesienia.
- Odczytaj skumulowaną zmianę. Pomnóż kwotę początkową przez mnożnik zmian cen, aby oszacować sumę potrzebną do zachowania podobnej siły nabywczej. Inflację skumulowaną obliczysz ze wzoru (mnożnik − 1) × 100%, a spadek siły nabywczej — (1 − 1/mnożnik) × 100%. Wyniki różnią się: przy wzroście cen o 60% siła nabywcza pieniądza spada o około 37,5%.
- Uwzględnij ograniczenia wyniku. CPI mierzy średnią zmianę cen szerokiego koszyka, a nie konkretnego produktu. Ceny żywności, mieszkań, paliw, elektroniki i usług mogą zmieniać się w różnym tempie. Traktuj wynik jako przybliżenie, a prognozę jako scenariusz, nie gwarancję — dane historyczne nie przewidują przyszłej inflacji.
Co spadek siły nabywczej oznacza dla oszczędności i domowego budżetu
Spadek siły nabywczej oznacza, że za tę samą kwotę kupujemy mniej. Przy inflacji wynoszącej 5% koszyk wart dziś 200 zł będzie kosztował za rok około 210 zł. Warto jednak odróżnić wzrost cen od utraty wartości pieniądza: gdy ceny rosną o 20%, siła nabywcza gotówki spada o około 16,7%. Ponieważ efekt kumuluje się z czasem, inflacja uszczupla oszczędności trzymane bez odsetek.
W domowym budżecie wzrost cen widać głównie w wydatkach na żywność, mieszkanie, paliwo i usługi. CPI GUS mierzy przeciętną zmianę cen szerokiego koszyka, ale poszczególne produkty drożeją w różnym tempie: ceny paliw zależą między innymi od rynku ropy, a elektronika często tanieje dzięki postępowi technologicznemu. Jeśli pensja wzrosła o 10%, a ceny o 12%, realnie możemy kupić mniej. Dlatego warto porównywać dochody i wydatki rok do roku oraz odróżniać inflację od wzrostu kosztów wynikającego ze zmiany nawyków.
Dlaczego ta sama kwota kupuje coraz mniej?
Nieoprocentowana gotówka zachowuje wartość nominalną, ale traci realną siłę nabywczą. Lokata lub obligacje indeksowane inflacją mogą ograniczyć ten spadek, jednak liczą się także podatek, opłaty, marża i moment naliczenia odsetek. Dlatego wynik należy porównywać z inflacją po opodatkowaniu, a nie z reklamowanym oprocentowaniem. Regularnie sprawdzam, czy oszczędności rosną szybciej niż ceny — wyższe saldo samo w sobie nie oznacza większej siły nabywczej.
Prosty budżet z kategoriami takimi jak rachunki, zakupy, transport i oszczędności ułatwia kontrolę wydatków. Jeśli cię to ciekawi, sprawdź, jak ujemne oprocentowanie wpłynie na Twoje oszczędności. Dawne kwoty można porównać z obecnymi za pomocą miesięcznych wskaźników CPI GUS: mnożąc kolejne zmiany cen, obliczymy skumulowany wzrost i kwotę potrzebną na podobny koszyk. To punkt odniesienia, a nie dokładna prognoza ceny konkretnego produktu. Jeśli wydatki rosną szybciej niż dochody, warto sprawdzić subskrypcje, częste posiłki poza domem i inne koszty niezależne od inflacji.
Ciekawostka: przy inflacji 5% rocznie ceny po 10 latach wzrosną łącznie o około 63%, a nie 50%, ponieważ podwyżki naliczają się składanie.
Jak porównać dawną pensję z dzisiejszymi cenami
Aby porównać dawną pensję z dzisiejszymi cenami, sprawdź, ile można było za nią kupić: żywności, opłacić czynsz lub zatankować samochód. Inflacja podnosi przeciętny poziom cen, a więc obniża siłę nabywczą pieniądza. Porównuj pensję brutto z brutto, a netto z netto; wybierz też ten sam miesiąc w obu latach, by ograniczyć wpływ sezonowych zmian.
Wpisz dawną pensję oraz miesiąc i rok początkowy i końcowy do kalkulatora opartego na miesięcznych wskaźnikach CPI GUS. Kalkulator mnoży kolejne indeksy cen, zamiast dodawać roczne stopy inflacji. Jeśli wypłata wynosiła 4 000 zł, a ceny wzrosły łącznie o 40%, dziś potrzeba około 5 600 zł, by zachować podobną siłę nabywczą. Z kolei podzielenie dawnej kwoty przez ten mnożnik pokaże jej wartość w cenach z początku okresu.
Dlaczego wyższa pensja może oznaczać mniej zakupów?
Wzrost cen o 40% oznacza utratę około 28,6% siły nabywczej dawnego pieniądza, ponieważ obliczenie opiera się na odwrotności mnożnika 1,4. CPI obejmuje szeroki koszyk towarów i usług, dlatego nie odzwierciedla dokładnie wydatków każdej osoby: czynsze, żywność, paliwa i usługi mogą drożeć szybciej od średniej, a elektronika — wolniej. Dlatego porównaj wynik kalkulatora z własnymi rachunkami i typowymi zakupami.
Na koniec porównaj kwotę potrzebną dziś z aktualną pensją. Jeśli wypłata wzrosła o 25%, a ceny w tym samym czasie o 32%, możesz kupić mniej, mimo wyższej kwoty na koncie. Pamiętaj też, że częstsze jedzenie na mieście czy droższy samochód zwiększają wydatki niezależnie od inflacji. Siłę nabywczą sprawdzisz na podstawie miesięcznych danych GUS, a ceny konkretnego produktu — porównując jego dawną i obecną cenę.
Czy obligacje indeksowane inflacją pomagają chronić wartość pieniędzy
Obligacje indeksowane inflacją mogą ograniczać spadek siły nabywczej oszczędności. Przed zakupem sprawdź jednak, jak ustala się oprocentowanie i jakie warunki obowiązują dla danej serii.
- Oprocentowanie zależy od inflacji. W popularnych obligacjach od drugiego roku stawka opiera się na historycznym rocznym wskaźniku inflacji GUS i ustalonej marży. Indeksacja może dostosować oprocentowanie do wzrostu cen, ale robi to z opóźnieniem.
- Pierwszy rok rządzi się innymi zasadami. Oprocentowanie jest wtedy stałe, więc może nie nadążyć za przyspieszającą inflacją.
- Serie różnią się terminem i wypłatą odsetek. Czteroletnie COI wypłacają odsetki co roku, a w dziesięcioletnich EDO odsetki się kapitalizują. ROS i ROD, dostępne dla beneficjentów programu 800+, trwają odpowiednio 6 i 12 lat oraz oferują wyższą marżę.
- Inflacja nie oznacza takiej samej utraty siły nabywczej. Przy wzroście cen o 10% pieniądz traci około 9,1% siły nabywczej. Dlatego porównuj realną wartość oszczędności, a nie samo nominalne oprocentowanie.
- Wynik po opodatkowaniu może nie pokonać inflacji. Na końcowy zysk wpływają podatek od zysków kapitałowych, opóźnienie indeksacji i warunki emisji. Obligacje mogą ograniczyć skutki inflacji, ale nie gwarantują dodatniej realnej stopy zwrotu.
- Odnieś oprocentowanie do własnych wydatków. CPI GUS mierzy przeciętną zmianę cen koszyka dóbr i usług, natomiast ceny konkretnych produktów, mieszkań, paliw czy usług mogą rosnąć szybciej lub wolniej. W efekcie inflacja odczuwana przez gospodarstwo domowe może różnić się od oficjalnej.
- Przed zakupem sprawdź warunki emisji. Uwzględnij czas trwania, marżę, sposób kapitalizacji lub wypłaty odsetek oraz zasady wcześniejszego wykupu. Oszacuj też zysk po podatku, zamiast kierować się wyłącznie stawką nominalną.
Źródła:
- https://policzmi.pl/inflacje
- https://bankoweabc.pl/kalkulator-wartosci-pieniadza-w-czasie/
- https://inflacjakalkulator.pl/
- https://portfelik.com/tools/kalkulator-inflacji
- https://oblicz.edu.pl/kalkulator-inflacji/
- https://minikalkulator.pl/kalkulator-inflacji
- https://edolabs.pl/kalkulator-inflacji
- https://podatki-arch.mf.gov.pl/kalkulatory-podatkowe/kalkulator-inflacji/
FAQ – Najczęstsze pytania
Jak obliczyć skumulowaną inflację z miesięcznych wskaźników CPI?
Zamień każdy miesięczny wskaźnik na mnożnik, dzieląc go przez 100, a następnie pomnóż mnożniki z kolejnych miesięcy. Od wyniku odejmij 1 i pomnóż przez 100%, aby otrzymać skumulowaną inflację. Wskaźników nie należy dodawać.
Co oznacza skumulowany mnożnik inflacji równy 1,5999?
Oznacza, że ceny wzrosły łącznie o około 59,99%. Koszyk dóbr kosztujący wcześniej określoną kwotę będzie kosztował około 1,5999 razy więcej. Siła nabywcza pieniądza spadła natomiast o około 37,5%.
Jak korzystać z kalkulatora zmiany wartości pieniądza w czasie?
Wpisz kwotę początkową, wybierz miesiąc i rok początkowy oraz końcowy, a następnie wskaż, czy chcesz poznać koszt podobnego koszyka zakupów, czy siłę nabywczą kwoty. Sprawdź też źródło danych kalkulatora i pamiętaj, że wynik oparty na CPI jest przybliżeniem.
Dlaczego wzrost cen o 20% nie oznacza spadku siły nabywczej o 20%?
Siłę nabywczą oblicza się na podstawie odwrotności wzrostu cen. Przy wzroście cen o 20% mnożnik wynosi 1,2, więc siła nabywcza spada o około 16,7%, zgodnie ze wzorem (1 − 1 ÷ 1,2) × 100%.
Czy obligacje indeksowane inflacją gwarantują ochronę oszczędności?
Nie gwarantują, że oszczędności zachowają siłę nabywczą. Oprocentowanie może uwzględniać inflację z opóźnieniem, a na realny wynik wpływają między innymi podatek, marża i warunki emisji. Przed zakupem warto porównać z inflacją zysk po opodatkowaniu.