Bartosz Tomczyk
Kredyt 2 procent może wydawać się prostym sposobem na tańsze finansowanie mieszkania, ale wybór między stałym a zmiennym oprocentowaniem wpływa na wysokość rat i całkowity koszt zobowiązania. W artykule porównuję oba rozwiązania, wyjaśniam, od czego zależą ich koszty, i wskazuję, na jakie ryzyko warto zwrócić uwagę przed podpisaniem umowy. Sprawdź, które oprocentowanie może lepiej odpowiadać Twojej sytuacji finansowej.
- Stałe oprocentowanie daje przewidywalną ratę tylko przez określony czas.
- Zmienna stopa może obniżyć ratę, ale też podnieść ją wraz ze wzrostem wskaźnika.
- W przykładowej kalkulacji wariant stały kosztował o 23 973,96 zł mniej.
- Porównuj RRSO i całkowity koszt, nie tylko początkową ratę.
- Sprawdź, czy udźwigniesz ratę w mniej korzystnym scenariuszu.
- Przed końcem okresu stałej stopy porównaj nowe warunki i symulacje rat.
To, który wariant obniży całkowity koszt kredytu — ze stałym czy zmiennym oprocentowaniem — zależy od zmian stóp procentowych i czasu spłaty. Przy zmiennej stopie bank zwykle dodaje marżę do wskaźnika rynkowego, takiego jak WIBOR lub POLSTR. Gdy wskaźnik spada, mogą zmaleć rata i odsetki; gdy rośnie, kredyt drożeje. Z kolei oprocentowanie okresowo stałe, często ustalane na 5 lat, zapewnia przewidywalną ratę w tym czasie, ale może być mniej korzystne, jeśli stopy szybko spadną.
Porównuj oba warianty dla tej samej kwoty i okresu spłaty. W przykładowej kalkulacji kredyt hipoteczny na 510 000 zł, zaciągnięty na 25 lat, miał przy stopie zmiennej 7,05% ratę 3 620,86 zł i całkowity koszt 599 363,80 zł. Przy stopie okresowo stałej 6,30% rata wynosiła 3 380,09 zł, a koszt — 575 389,84 zł, czyli o 23 973,96 zł mniej. Wynik zależy jednak od przyjętych założeń i nie oznacza, że stała stopa zawsze się opłaca. Przed wyborem sprawdź też, czy Twój budżet udźwignie ratę wyższą o 200–500 zł. Kliknij w ten link i poczytaj więcej.
Niższa rata dziś może oznaczać wyższy koszt kredytu jutro
Oprócz oprocentowania nominalnego i pierwszej raty uwzględnij RRSO, prowizję, ubezpieczenia, wycenę nieruchomości oraz całkowitą kwotę do zapłaty. W przykładzie kredyt na 510 000 zł ze stopą zmienną miał RRSO 7,72%, a wariant okresowo stały — 7,34%. Obie kalkulacje obejmowały m.in. ubezpieczenie na życie, wycenę za 400 zł i PCC w wysokości 19 zł. Liczy się także okres kredytowania: dłuższy zwykle obniża miesięczną ratę, ale zwiększa sumę odsetek.
Stała stopa może lepiej odpowiadać osobom, które cenią stabilność lub mają niewielki zapas w domowym budżecie. Zmienna może przynieść oszczędności przy spadku stóp, wymaga jednak gotowości na wzrost raty. Po okresie stałego oprocentowania, często trwającym 5 lat, bank przedstawia nowe warunki. Dlatego sprawdź przyszłą marżę i zasady wcześniejszej spłaty. Porównaj oba warianty na tych samych parametrach i przetestuj kilka scenariuszy zmian stóp — dzięki temu ocenisz zarówno dzisiejszą ratę, jak i ryzyko związane z całym kredytem.
Rata pod kontrolą czy szansa na oszczędności — jak zmienia się ryzyko?
Lista pomaga ocenić, czy wybrać przewidywalną ratę, czy zaakceptować jej wahania w nadziei na spadek stóp. Podane kwoty pochodzą z reprezentatywnych kalkulacji i nie przesądzają o warunkach dla konkretnego kredytobiorcy.
- Oprocentowanie okresowo stałe zapewnia przewidywalność tylko przez określony czas. Banki zwykle ustalają stałą stopę na pięć lat, choć okres zależy od oferty i umowy. W tym czasie zmiany rynkowych stóp nie wpływają bezpośrednio na oprocentowanie kredytu. Po upływie tego okresu bank może zaproponować nową stałą stopę. Jeśli strony jej nie uzgodnią, umowa może przewidywać przejście na oprocentowanie zmienne. Stała rata nie oznacza więc niezmiennych kosztów przez cały okres spłaty.
- Oprocentowanie zmienne może zarówno podnieść, jak i obniżyć ratę. Zwykle składa się ze wskaźnika referencyjnego, np. WIBOR-u lub innego wskaźnika wskazanego w umowie, oraz marży banku. Wzrost wskaźnika może zwiększyć ratę i całkowity koszt kredytu, a jego spadek — obniżyć ratę. Przed podpisaniem umowy sprawdź wysokość marży i zasady aktualizacji oprocentowania.
- Niższa rata początkowa nie gwarantuje oszczędności. W reprezentatywnym przykładzie kredytu na 510 tys. zł na 25 lat rata wynosiła 3 620,86 zł przy oprocentowaniu zmiennym i 3 380,09 zł przy okresowo stałym. Kalkulacje opierały się jednak na różnych założeniach i nie prognozują przyszłych rat. Porównuj oferty dla tej samej kwoty, okresu, rodzaju rat i kosztów dodatkowych.
- Stała stopa ogranicza ryzyko wzrostu raty, ale może okazać się droższa po spadku stóp. Z kolei oprocentowanie zmienne może przynieść oszczędności, gdy stopy spadają, lecz podnieść obciążenie budżetu, gdy rosną. Dlatego uwzględnij stabilność dochodów, odporność finansową i gotowość na wahania, a nie tylko wysokość obecnej raty.
- Sprawdź, czy stać Cię na ratę w niekorzystnym scenariuszu. Przy dużym kredycie nawet niewielka zmiana oprocentowania może znacząco zwiększyć miesięczne zobowiązanie. Przelicz, czy po wzroście raty wystarczy Ci na bieżące wydatki i czy zachowasz rezerwę. Nie wybieraj wariantu wyłącznie dlatego, że początkowa rata zwiększa wyliczoną zdolność kredytową.
- Porównuj RRSO i całkowitą kwotę do zapłaty, a nie tylko oprocentowanie nominalne. RRSO uwzględnia koszty kredytu zgodnie z zasadami wyliczeń, m.in. odsetki i niektóre opłaty. W przykładach dla kredytu na 510 tys. zł wynosiło 7,72% przy oprocentowaniu zmiennym i 7,34% przy okresowo stałym. W innych ofertach i dla innych kwot wartości mogą się różnić. Sprawdź też prowizję, ubezpieczenia, wycenę nieruchomości, wymagane konto i warunki korzystania z dodatkowych produktów.
- Uwzględnij wysokość rat, okres spłaty i rodzaj harmonogramu. Raty równe zazwyczaj mają zbliżoną wysokość w danym okresie oprocentowania. Przy ratach malejących część kapitałowa pozostaje stała, a początkowe raty są zwykle wyższe. Dłuższy okres spłaty obniża miesięczną ratę, ale najczęściej zwiększa sumę odsetek. Porównuj kalkulacje o tych samych parametrach.
- Sprawdź warunki zmiany oprocentowania i wcześniejszej spłaty. Bank i umowa określają, czy możesz przejść ze stopy zmiennej na okresowo stałą, ile kosztuje aneks i jakie obowiązują zasady. Wcześniejsza spłata kredytu ze stałym oprocentowaniem może podlegać osobnym warunkom. Przed podpisaniem dokumentów ustal, czy bank może pobrać rekompensatę lub prowizję — nie zakładaj, że zmienisz rodzaj oprocentowania w dowolnym momencie bez opłat.
- Przykłady reprezentatywne traktuj jako ilustrację, nie obietnicę konkretnych warunków. Kalkulacje dla różnych kwot, okresów i ofert mogą obejmować m.in. odsetki, PCC, wycenę nieruchomości, ubezpieczenie i inne koszty. Ostateczna oferta zależy od indywidualnej oceny zdolności kredytowej, zabezpieczenia i wymagań banku. Przed decyzją porównaj aktualne dokumenty ofertowe i sprawdź dodatkowe warunki.
RRSO, prowizje i ubezpieczenia: porównaj pełny koszt obu wariantów
Porównuj kredyty przy tej samej kwocie, okresie spłaty i rodzaju rat, aby różnice w kosztach były miarodajne. Dla kredytu hipotecznego na 510 000 zł na 300 miesięcy wariant ze zmienną stopą ma RRSO 7,72%, początkową ratę 3 620,86 zł i całkowity koszt 599 363,80 zł. Z kolei stopa stała przez 5 lat oznacza RRSO 7,34%, ratę 3 380,09 zł i koszt 575 389,84 zł. Przy tych założeniach wariant stały jest tańszy o 23 973,96 zł, a jego początkowa rata — niższa o 240,77 zł. Jak już tu trafiłeś, sprawdź, jak uzyskać 200 tys. kredytu i ile wyniesie rata.
W obu wariantach prowizja wynosi 0 zł, ale kredyt wiąże się też z innymi kosztami. Przy zmiennej stopie odsetki wynoszą 576 256,02 zł, ubezpieczenie na życie przez pierwsze 5 lat — 14 678,78 zł, wycena nieruchomości — 400 zł, PCC — 19 zł, a szacunkowa składka za ubezpieczenie mieszkania — 4 218 zł. Przy stopie stałej odsetki wynoszą 553 172,76 zł, a ubezpieczenie na życie — 14 610,08 zł; pozostałe opłaty pozostają takie same. Ponieważ składka za ubezpieczenie nieruchomości jest szacunkowa, przed podpisaniem umowy sprawdź jej rzeczywistą wysokość i zakres ochrony.
Najważniejsze parametry i koszty obu wariantów przedstawiają się następująco:
- Stopa zmienna: RRSO 7,72%, początkowa rata 3 620,86 zł, całkowity koszt 599 363,80 zł.
- Stopa stała przez 5 lat: RRSO 7,34%, początkowa rata 3 380,09 zł, całkowity koszt 575 389,84 zł.
- Różnica na korzyść wariantu stałego: 23 973,96 zł w całkowitym koszcie i 240,77 zł w początkowej racie.
- Dodatkowe koszty: ubezpieczenie, wycena nieruchomości, PCC i ewentualne opłaty za wymagane produkty.
Rata to nie wszystko — sprawdź, co może zmienić koszt kredytu
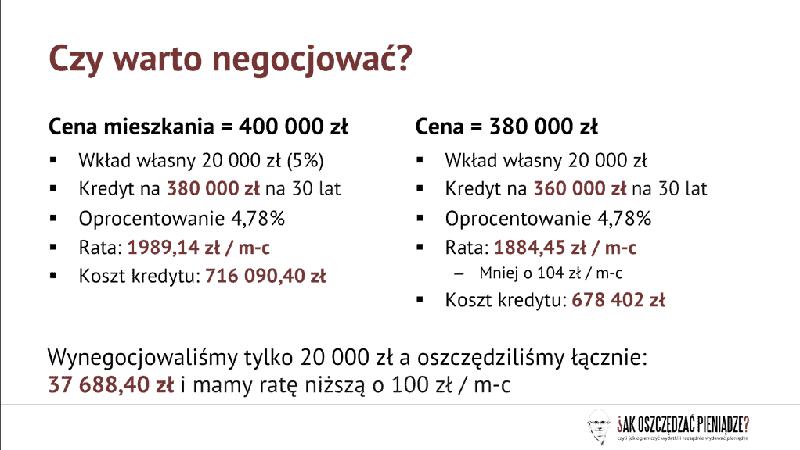
RRSO obejmuje oprocentowanie oraz ujęte w kalkulacji prowizje, ubezpieczenia i inne opłaty, dlatego pomaga porównywać oferty o tych samych parametrach. Mimo to przeczytaj umowę: sprawdź, czy bank wymaga rachunku lub polisy, jak długo musisz z nich korzystać i jakie opłaty mogą pojawić się po zakończeniu promocji. Stała stopa zapewnia przewidywalną ratę przez określony czas, natomiast zmienna może obniżyć koszty, gdy stopy spadną, ale podnieść ratę, gdy wzrosną.
Przed wyborem porównaj całkowitą kwotę do zapłaty, RRSO, wysokość raty, koszty ubezpieczeń oraz warunki po okresie stałego oprocentowania. W przedstawionych przykładach wariant stały na początku kosztuje mniej, ale jego stopa obowiązuje tylko przez 5 lat, więc później warunki mogą się zmienić. Wynik zależy od przyjętych założeń; indywidualna oferta uwzględnia między innymi zdolność kredytową, zabezpieczenie i wymagane produkty dodatkowe.
Co dzieje się po pięciu latach stałego oprocentowania?
Po pięciu latach kończy się okres gwarantowanej stałej stopy. Kredytu nie trzeba jednak spłacać od nowa, a rata nie musi automatycznie wzrosnąć. Zmieni się sposób ustalania oprocentowania; dalsze warunki zależą od umowy i oferty banku.
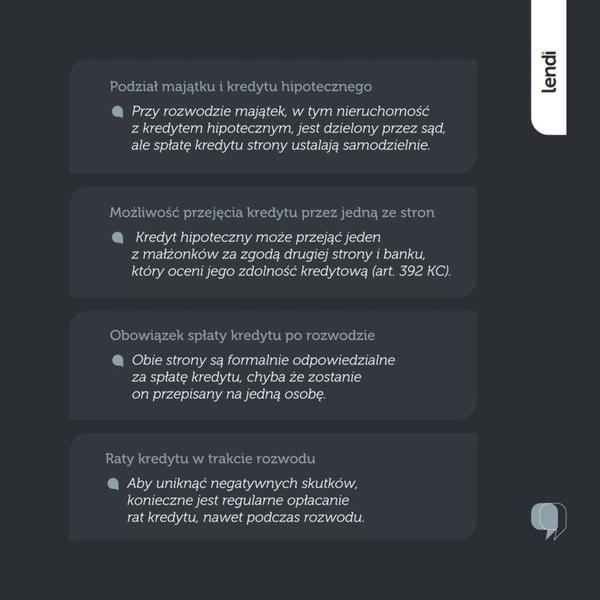
Bank najczęściej zaproponuje nowy okres stałego oprocentowania. Możesz przyjąć tę ofertę, porównać ją z innymi albo — jeśli pozwala na to umowa — wybrać stopę zmienną. Zwykle składa się ona ze wskaźnika referencyjnego, np. POLSTR lub WIBOR, oraz marży banku. Rata może zarówno wzrosnąć, jak i spaść, ponieważ wskaźnik się zmienia.
Stała stopa stabilizuje ratę tylko przez określony czas. Przykładowo, w kalkulacji kredytu na 510 000 zł spłacanego przez 300 miesięcy rata w pierwszym okresie wynosiła 3 380,09 zł przy stopie 6,30%. Po pięciu latach oprocentowanie miało zależeć od nowych warunków, a przy stopie zmiennej — od wskaźnika rynkowego i marży. To przykład, nie prognoza przyszłej raty.
Nowa rata może zaskoczyć — przygotuj budżet na zmianę
Bank powinien przedstawić dostępne możliwości w terminach i trybie określonych w umowie. Przed decyzją sprawdź proponowaną stopę, marżę, wysokość raty i całkowity koszt pozostałej spłaty. A skoro o tym mówimy to sprawdź, jak RRSO wpływa na koszt kredytu hipotecznego. Uwzględnij też RRSO, opłaty za zmianę warunków oraz zasady wcześniejszej spłaty. Niższa rata nie zawsze oznacza tańszy kredyt, bo wydłużenie spłaty może zwiększyć odsetki.
Najpierw porównaj ofertę banku z domowym budżetem i oceń, czy poradzisz sobie ze wzrostem raty. Atrakcyjna stopa zmienna może się zmienić wraz z rynkiem. Z kolei kolejny okres stałego oprocentowania zapewni większą przewidywalność, choć niekoniecznie będzie tańszy.
Przygotuj się z wyprzedzeniem: zbierz aktualny harmonogram, sprawdź pozostałe saldo i poproś bank o wyliczenia dla dostępnych wariantów. Następnie porównaj je z innymi ofertami, biorąc pod uwagę dochody, oszczędności i planowany czas spłaty. Po pięciu latach nie ma jednego rozwiązania dla wszystkich — wybierz warunki, które rozumiesz i których rata nie zagrozi Twojemu budżetowi.
Wskazówka: zanim skończy się pięcioletni okres stałej stopy, poproś bank o symulacje rat dla kilku wariantów oprocentowania. Dzięki temu sprawdzisz, czy domowy budżet poradzi sobie także z mniej korzystnym scenariuszem.