Bartosz Tomczyk
Emeryt może wspólnie rozliczyć PIT z małżonkiem, jeśli spełnia wymagane warunki. Sprawdź, czy przez cały rok podatkowy pozostawaliście w związku małżeńskim i wspólności majątkowej oraz czy oboje podlegacie w Polsce nieograniczonemu obowiązkowi podatkowemu. Samo rozliczenie przez urząd na podstawie PIT-40A nie zamyka drogi do wspólnego zeznania.
Przy wspólnym rozliczeniu urząd oblicza podatek od połowy łącznych dochodów małżonków, a następnie mnoży wynik przez dwa. To rozwiązanie może się opłacać, gdy wasze dochody znacznie się różnią. Możliwość skorzystania z niego zależy jednak także od rodzaju przychodów i sposobu ich opodatkowania. Wniosek o wspólne rozliczenie złóżcie w zeznaniu rocznym — dzięki temu sprawdzicie, czy przysługuje wam ta preferencja.
Porównanie zasad wspólnego rozliczenia PIT emeryta z małżonkiem
| Temat | Najważniejsze zasady | Wyjątki lub istotne informacje |
|---|---|---|
| Czy emeryt może rozliczyć podatek razem z małżonkiem? | Tak, jeśli spełnia wymagane warunki. Samo pobieranie emerytury z ZUS lub KRUS nie wyklucza wspólnego rozliczenia. | PIT-40A nie zastępuje zeznania rocznego, gdy małżonkowie chcą rozliczyć się wspólnie. Wniosek zaznacza się w PIT-37 lub PIT-36. |
| Jakie warunki trzeba spełnić, aby rozliczyć PIT razem? | Małżonkowie muszą pozostawać w małżeństwie i wspólności majątkowej przez cały rok podatkowy oraz spełniać warunki dotyczące rezydencji podatkowej i opodatkowania. | Jeśli ślub odbył się w trakcie roku, warunki muszą być spełnione od dnia ślubu do 31 grudnia. Rozdzielność majątkowa choćby przez część roku co do zasady wyklucza wspólne rozliczenie. Wykluczać je mogą też m.in. podatek liniowy, ryczałt z działalności gospodarczej i karta podatkowa. Ryczałt od prywatnego najmu nie odbiera tej możliwości. |
| Jak oblicza się podatek przy rozliczeniu małżonków? | Po odliczeniu przysługujących ulg i składek dochody małżonków sumuje się, dzieli przez dwa, oblicza podatek od połowy, a następnie mnoży wynik przez dwa. | Wspólne rozliczenie może obniżyć podatek, gdy dochody małżonków są nierówne. Przykład z tekstu: przy dochodach 50 000 zł i 170 000 zł wspólny podatek wyniósł 19 200 zł, a osobny 29 200 zł. Przy dochodach po 70 000 zł wspólne rozliczenie nie zmienia podatku. |
| Czy emerytura z ZUS lub KRUS wpływa na wybór formularza PIT? | Nie przesądza o wyborze formularza. PIT-40A lub PIT-11A należy uwzględnić wraz z informacjami o pozostałych dochodach i odliczeniach. | Przy samym PIT-40A i braku ulg lub wspólnego rozliczenia zwykle nie trzeba składać dodatkowego zeznania. Wspólne rozliczenie lub korzystanie z ulg wymaga złożenia zeznania, najczęściej PIT-37, a w określonych przypadkach PIT-36. |
| Kiedy takie rozliczenie może być korzystne dla emeryta? | Najczęściej wtedy, gdy emeryt ma niski dochód, a małżonek zarabia znacznie więcej lub przekracza próg 120 000 zł, albo gdy jedno z małżonków nie osiąga dochodu. | Przy porównaniu wariantów warto uwzględnić ulgi i odliczenia, rodzaj opodatkowania oraz ewentualny podatek solidarnościowy. Wspólne rozliczenie nie znosi 4-procentowego podatku solidarnościowego od nadwyżki dochodu ponad 1 mln zł. |
| Czy można skorzystać z preferencji po śmierci małżonka? | Tak, wdowiec lub wdowa może rozliczyć się wspólnie ze zmarłym małżonkiem, jeśli w roku podatkowym pozostawali w małżeństwie i wspólności majątkowej oraz spełniają pozostałe warunki. | Preferencja może przysługiwać, gdy małżonek zmarł w roku, którego dotyczy zeznanie, albo po jego zakończeniu, lecz przed złożeniem PIT. Zeznanie składa się we własnym imieniu; nie sporządza się PIT za osobę zmarłą. |
| Jak złożyć wniosek o preferencyjne rozliczenie PIT? | Wspólne opodatkowanie zaznacza się w PIT-37 lub PIT-36. Wniosek może podpisać jedno z małżonków, oświadczając, że ma zgodę drugiego. | Nie trzeba składać osobnego podania ani pełnomocnictwa. Wniosek można uwzględnić także w korekcie zeznania. PIT można wysłać przez usługę Twój e-PIT lub inną dostępną drogą. |
Czy emeryt może rozliczyć podatek razem z małżonkiem?
Emeryt może rozliczyć PIT wspólnie z żoną, ale samo świadczenie z ZUS lub KRUS nie daje takiego prawa. Małżonkowie muszą pozostawać w małżeństwie i wspólności majątkowej przez cały rok podatkowy. Jeśli ślub odbył się w trakcie roku, wspólność musi trwać od dnia ślubu do 31 grudnia. Wspólne rozliczenie wykluczają m.in. rozdzielność majątkowa oraz podatek liniowy lub ryczałt od działalności gospodarczej stosowany przez którekolwiek z małżonków. Można nim objąć dochody opodatkowane skalą 12% i 32%, zaznaczając odpowiedni wniosek w PIT-37 lub PIT-36. Emeryt, który otrzymał z ZUS PIT-40A, również musi złożyć zeznanie roczne, jeśli chce rozliczyć się wspólnie.
Najpierw odlicza się składki i ulgi, a następnie sumuje dochody małżonków, dzieli je przez dwa, oblicza podatek od połowy i mnoży wynik razy dwa. Taki sposób rozliczenia często się opłaca, gdy jedno z małżonków zarabia ponad 120 000 zł, a drugie mniej, albo gdy dochód jednego z nich nie przekracza 30 000 zł lub wynosi zero. Warto też sprawdzić dostępne ulgi, np. rehabilitacyjną: w opisanym przykładzie małżonkowie uzyskali łącznie 1 427 zł zwrotu, a odliczenie wydatków na używanie samochodu przez osobę z niepełnosprawnością przyniosło 273 zł korzyści. Przed wypełnieniem zeznania przygotujcie dokumenty obojga małżonków: PIT-40A lub PIT-11A z organu rentowego, PIT-11 oraz potwierdzenia ulg i odliczeń. Wniosek składa jedno z małżonków w imieniu obojga, a po wysłaniu zeznania można zmienić decyzję, składając korektę.
Wskazówka: Jeśli emeryt otrzymał PIT-40A, przed wspólnym rozliczeniem powinien sprawdzić, czy ZUS pobrał zaliczkę na podatek — samo otrzymanie tego formularza nie zastępuje złożenia zeznania, gdy małżonkowie chcą skorzystać ze wspólnego rozliczenia.
Jakie warunki trzeba spełnić, aby rozliczyć PIT razem?
Wspólny PIT możemy złożyć, jeśli pozostawaliśmy małżeństwem i we wspólności majątkowej przez cały rok podatkowy albo pobraliśmy się w jego trakcie i spełnialiśmy te warunki do 31 grudnia. Rozdzielność majątkowa choćby przez część roku co do zasady wyklucza wspólne rozliczenie. Nie musimy oboje osiągać dochodów. Emeryt rozlicza się na tych samych zasadach co inni podatnicy, a samo PIT-40A z ZUS nie wystarczy — trzeba złożyć zeznanie, zwykle PIT-37 lub PIT-36.
Ponadto co do zasady oboje musimy rozliczać dochody według skali podatkowej (12% i 32%) oraz spełniać warunki dotyczące rezydencji podatkowej. Wspólne rozliczenie wykluczają m.in. podatek liniowy, ryczałt z działalności gospodarczej i karta podatkowa. Tego typu wątek pojawił się przy pisaniu tego artykułu. Wyjątkiem jest ryczałt od prywatnego najmu lub dzierżawy, który nie odbiera tej możliwości. W zeznaniu zaznaczamy wniosek o wspólne opodatkowanie; może go podpisać jedno z małżonków, oświadczając, że ma upoważnienie drugiego. Wniosek można złożyć także w korekcie lub zeznaniu wysłanym po terminie. Aby sprawdzić opłacalność, sumujemy dochody po odliczeniach, dzielimy je przez 2, obliczamy podatek od połowy i mnożymy wynik przez 2. Wspólne rozliczenie często przynosi korzyść, gdy jedno z małżonków zarabia ponad 120 000 zł, a drugie mniej, albo gdy jedno nie osiąga dochodu, a drugie może wykorzystać jego część kwoty wolnej wynoszącej 30 000 zł.
Oto najważniejsze warunki i zasady wspólnego rozliczenia PIT:
- przez cały rok podatkowy lub od dnia ślubu do końca roku pozostajemy małżeństwem i we wspólności majątkowej;
- oboje rozliczamy dochody według skali podatkowej i spełniamy warunki dotyczące rezydencji podatkowej;
- składamy zeznanie, zwykle PIT-37 lub PIT-36, i zaznaczamy w nim wniosek o wspólne opodatkowanie;
- opłacalność możemy sprawdzić, sumując dochody po odliczeniach, dzieląc je przez 2, obliczając podatek od połowy i mnożąc wynik przez 2.
Warto wiedzieć, że wspólny PIT może być korzystny także wtedy, gdy emeryt otrzymuje wyłącznie świadczenie z ZUS, a małżonek osiąga wysokie dochody opodatkowane skalą — samo otrzymywanie emerytury nie wyklucza wspólnego rozliczenia.
Jak oblicza się podatek przy rozliczeniu małżonków?
Przy wspólnym rozliczeniu najpierw odejmujemy od dochodu każdego małżonka przysługujące mu odliczenia, np. składki ZUS i ulgi od dochodu. Następnie sumujemy dochody, dzielimy je przez dwa i obliczamy podatek od połowy według skali: 12% do 120 000 zł oraz 32% od nadwyżki. Na końcu podwajamy wynik. Dzięki temu progi 120 000 zł i kwota wolna 30 000 zł działają tak, jakby dla łącznego dochodu pary wynosiły odpowiednio 240 000 zł i 60 000 zł. Rozliczenie może przynieść korzyść, gdy jedno z małżonków zarabia ponad 120 000 zł, a drugie mniej lub wcale: część dochodu opodatkowana osobno stawką 32% może wtedy podlegać stawce 12%, a niewykorzystana kwota wolna drugiego małżonka obniży podatek. Od wyliczonej kwoty odejmujemy przysługujące odliczenia od podatku, w tym kwotę zmniejszającą podatek — 3 600 zł rocznie.
Przykładowo, przy dochodach po odliczeniach wynoszących 50 000 zł i 170 000 zł ich suma to 220 000 zł, a połowa — 110 000 zł. Podatek od połowy, obliczony według wzoru 12% minus 3 600 zł, wynosi 9 600 zł. Skoro już poruszamy ten temat to sprawdź, jak obliczyć podatek od odsetek. Po podwojeniu otrzymujemy 19 200 zł, czyli o 10 000 zł mniej niż przy rozliczeniu osobnym (29 200 zł). Natomiast przy dochodach po 70 000 zł wspólne rozliczenie nie zmieni podatku; korzyść może też nie wystąpić, gdy oboje małżonkowie mieszczą się w tym samym przedziale skali. Dlatego przed złożeniem PIT porównaj oba warianty, uwzględniając dochody, zaliczki i ulgi. Jeśli pobierasz emeryturę, sprawdź również dane z PIT-40A lub PIT-11A. Samo roczne obliczenie podatku przez ZUS nie wystarczy — aby rozliczyć się wspólnie, złóż zeznanie z wnioskiem o wspólne opodatkowanie.
Czy emerytura z ZUS lub KRUS wpływa na wybór formularza PIT?
Sama emerytura z ZUS lub KRUS nie przesądza o wyborze formularza PIT. Najpierw sprawdzam dokument od organu rentowego i ustalam, czy uzyskałem inne dochody. Do końca lutego otrzymuję zwykle PIT-40A, czyli roczne obliczenie podatku, albo PIT-11A z informacją o dochodach, zaliczkach i składkach. Dokumenty obejmują emeryturę lub rentę, ich podwyżki i większość dodatków, ale nie dodatki rodzinne i pielęgnacyjne ani dodatek dla sierot zupełnych do renty rodzinnej. PIT-40A może też dotyczyć m.in. renty socjalnej, świadczenia przedemerytalnego, nauczycielskiego świadczenia kompensacyjnego i rodzicielskiego świadczenia uzupełniającego.
Jeśli otrzymałem wyłącznie PIT-40A, a emerytura lub renta była moim jedynym dochodem, zwykle nie składam dodatkowego zeznania, o ile nie korzystam z ulg ani wspólnego rozliczenia z żoną. Podatek obliczył już ZUS lub KRUS. Natomiast PIT-11A, dochody z pracy, zlecenia lub innych źródeł, a także chęć odliczenia ulgi albo wspólnego rozliczenia z małżonką oznaczają konieczność złożenia zeznania — najczęściej PIT-37, a przy określonych źródłach dochodu PIT-36. A jak już mowa o tym, sprawdź, kiedy rozliczyć wynajem mieszkania w PIT. Termin upływa 30 kwietnia. Zeznanie mogę złożyć online; wtedy urząd zwraca nadpłatę zasadniczo do 45 dni, a przy zeznaniu papierowym — do 3 miesięcy. Wspólne rozliczenie z żoną pozostaje więc możliwe: dane z PIT-40A wykorzystuję w zeznaniu rocznym.
Wskazówka: jeśli ZUS lub KRUS wystawił PIT-40A, ale chcesz rozliczyć się wspólnie z małżonką, samo roczne obliczenie podatku nie wystarczy — złóż zeznanie PIT-37, uwzględniając w nim dane z tego dokumentu.
Kiedy takie rozliczenie może być korzystne dla emeryta?
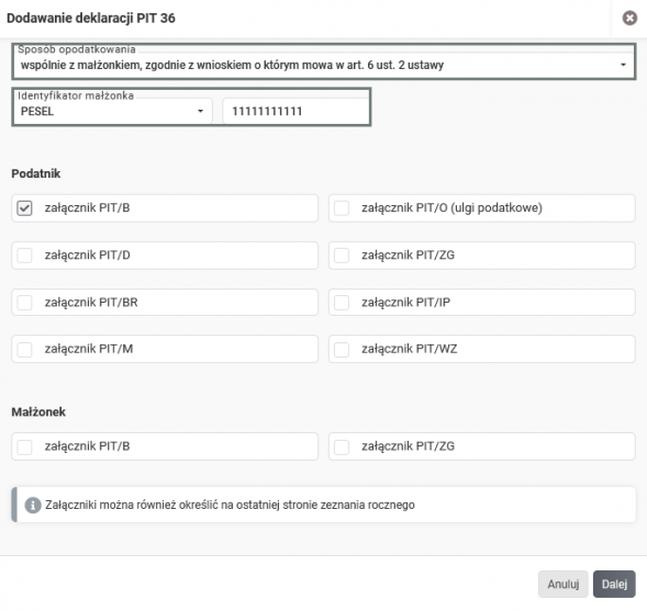
Wspólne rozliczenie najczęściej opłaca mi się, gdy mam niewielką emeryturę, a żona zarabia znacznie więcej lub przekracza próg 120 000 zł, po którym nadwyżkę obejmuje stawka 32%. Urząd sumuje nasze dochody opodatkowane według skali, dzieli je na pół, oblicza podatek od połowy i podwaja wynik. W ten sposób niższy dochód może zrównoważyć wyższy i obniżyć łączny podatek. Przykładowo przy dochodach 50 000 zł i 170 000 zł suma wynosi 220 000 zł, a połowa — 110 000 zł. Według podanych wyliczeń wspólne rozliczenie zmniejszyło podatek z 29 200 zł do 19 200 zł, czyli o 10 000 zł. Korzyść może wystąpić także wtedy, gdy jedno z nas nie zarabia albo osiąga dochód niższy niż 30 000 zł, ponieważ możemy lepiej wykorzystać kwotę wolną i kwotę zmniejszającą podatek.
Przed wyborem wspólnego PIT-u sprawdzam też, czy pozwoli mi skorzystać z ulg, których nie wykorzystałbym samodzielnie, takich jak ulga rehabilitacyjna czy odliczenie wydatków na leki. W przypadku leków odliczam — zgodnie z przepisami — miesięczną nadwyżkę ponad 100 zł. Znaczenie mogą mieć również darowizny, ulga na internet i ulga termomodernizacyjna, jeśli spełniamy wymagane warunki. Poniżej wymieniam elementy, które warto uwzględnić przy porównywaniu sposobów rozliczenia:
- dochody obojga małżonków i możliwość skorzystania z niższej stawki podatkowej;
- dostępne ulgi i odliczenia, w tym rehabilitacyjne, na leki, darowizny, internet i termomodernizację;
- warunki wspólnego rozliczenia, takie jak pozostawanie w małżeństwie i wspólności majątkowej przez wymagany okres;
- rodzaj opodatkowania dochodów oraz ewentualny podatek solidarnościowy.
Następnie porównuję wspólne rozliczenie z osobnym: gdy oboje zarabiamy powyżej 30 000 zł i podlegamy tej samej stawce, oszczędność może nie wystąpić. Ponadto wspólne rozliczenie nie znosi 4-procentowego podatku solidarnościowego od nadwyżki dochodu ponad 1 mln zł. Sprawdzam także, czy przez wymagany okres pozostawaliśmy w małżeństwie i we wspólności majątkowej oraz czy oboje rozliczamy dochody według skali. Dane o emeryturze znajdę w PIT-40A lub PIT-11A. Nawet jeśli ZUS obliczył podatek, sam składam zeznanie, gdy chcę rozliczyć się z żoną lub uwzględnić dodatkowe ulgi.
Czy można skorzystać z preferencji po śmierci małżonka?
Jako wdowiec mogę wspólnie rozliczyć PIT ze zmarłą żoną, jeśli w roku podatkowym pozostawaliśmy małżeństwem i łączyła nas wspólność majątkowa. Od 2022 r. nie musimy być małżeństwem przez cały rok: wystarczy ślub w jego trakcie, jeśli wspólność trwała od dnia ślubu do 31 grudnia. Mogę skorzystać z tej preferencji, gdy żona zmarła w roku, którego dotyczy zeznanie, albo po jego zakończeniu, lecz przed złożeniem PIT. Muszę jednak spełnić pozostałe warunki, m.in. dotyczące rezydencji podatkowej i formy opodatkowania. Podatek liniowy lub ryczałt z działalności co do zasady wykluczają wspólne rozliczenie, ale ryczałt od najmu prywatnego nie.
Wspólne rozliczenie może być korzystne, gdy dochody małżonków były nierówne. Przed złożeniem zeznania warto sprawdzić, czy spełniamy wszystkie wymagane warunki.
W PIT-37 lub PIT-36 zaznaczam rozliczenie jako wdowiec i wpisuję dane żony w rubrykach „małżonek”. Mogę też uwzględnić przysługujące nam ulgi i odliczenia; podatek oblicza się od połowy łącznych dochodów po odliczeniach, a następnie mnoży przez dwa. Zeznanie składam wyłącznie we własnym imieniu — nie podpisuję go za zmarłą. Nie trzeba sporządzać PIT za osobę zmarłą, ponieważ robi to właściwy urząd skarbowy. Jeśli powstanie nadpłata, jej zwrot przypada spadkobiercom. Z kolei niedopłatę również pokrywają spadkobiercy, co do zasady w ciągu 14 dni od doręczenia decyzji. Warto sprawdzić możliwość wspólnego rozliczenia, zwłaszcza gdy dochody małżonków były nierówne, bo może ono obniżyć podatek.
Jak złożyć wniosek o preferencyjne rozliczenie PIT?
Najpierw sprawdzam, czy możemy rozliczyć się wspólnie: przez cały rok, do 31 grudnia, musieliśmy pozostawać w małżeństwie i we wspólności majątkowej. Jeśli pobraliśmy się w trakcie roku, nadal możemy skorzystać z tej opcji, o ile wspólność trwała od dnia ślubu do końca roku. Wniosek składam w PIT-37, gdy dochody rozliczają za nas płatnicy, np. pracodawca lub ZUS, albo w PIT-36, jeśli choć jedno z nas samodzielnie rozlicza dochody według skali, np. z działalności gospodarczej. W zeznaniu zaznaczam wspólne opodatkowanie i podaję dane obojga. Nie składamy osobnego podania ani pełnomocnictwa: PIT może podpisać jedno z nas, oświadczając pod rygorem odpowiedzialności karnej, że ma zgodę małżonka. Emeryt rozliczający się z żoną również musi złożyć zeznanie, ponieważ samo rozliczenie przez ZUS w PIT-40A nie wystarczy.
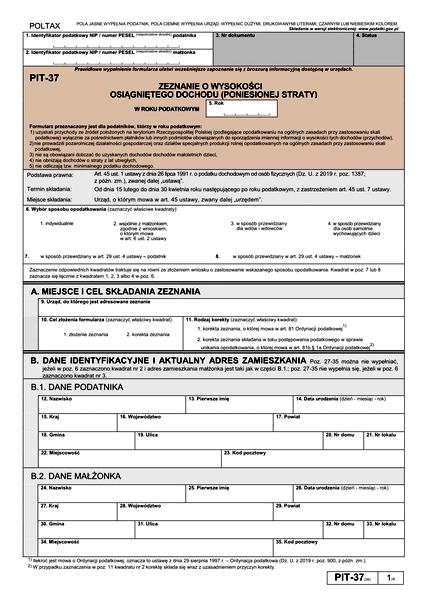
Najprościej skorzystać z usługi Twój e-PIT w e-Urzędzie Skarbowym. Loguję się Profilem Zaufanym, aplikacją mObywatel, e-dowodem, bankowością elektroniczną lub danymi podatkowymi, a następnie sprawdzam zeznanie, wybieram wspólne rozliczenie, uzupełniam dane i wysyłam PIT. Przygotowuję PIT-11 i inne informacje od płatników dla obojga oraz dokumenty dotyczące ulg. Najpierw odliczamy odrębne ulgi od dochodów, potem sumujemy pozostałe kwoty, dzielimy je przez dwa, obliczamy podatek od połowy i mnożymy wynik przez dwa. W efekcie próg 120 000 zł i kwota wolna 30 000 zł działają jak podwojone, dlatego wspólne rozliczenie może być szczególnie korzystne, gdy jedno z nas zarabia ponad 120 000 zł, a drugie ma niski dochód lub nie zarabia. Zeznanie za 2026 rok składamy do 30 kwietnia 2027 roku. Jeśli złożymy je wcześniej bez wspólnego rozliczenia, możemy później dodać wspólny wniosek, korygując PIT.
FAQ – Najczęstsze pytania
Czy emeryt może rozliczyć PIT wspólnie z małżonkiem?
Tak, samo pobieranie emerytury z ZUS lub KRUS nie wyklucza wspólnego rozliczenia. Małżonkowie muszą jednak spełniać wymagane warunki dotyczące małżeństwa, wspólności majątkowej, rezydencji podatkowej i sposobu opodatkowania.
Jakie warunki trzeba spełnić, aby złożyć wspólne zeznanie?
Małżonkowie powinni pozostawać w małżeństwie i wspólności majątkowej przez cały rok podatkowy albo od dnia ślubu do końca roku, jeśli pobrali się w jego trakcie. Wspólne rozliczenie mogą wykluczyć m.in. podatek liniowy, ryczałt od działalności gospodarczej lub karta podatkowa.
Czy PIT-40A z ZUS wystarczy do wspólnego rozliczenia?
Nie, PIT-40A nie zastępuje zeznania rocznego, jeśli emeryt chce rozliczyć się wspólnie z małżonkiem. Dane z formularza należy uwzględnić w PIT-37 lub PIT-36 i zaznaczyć wniosek o wspólne opodatkowanie.
Jak oblicza się podatek przy wspólnym rozliczeniu?
Po uwzględnieniu przysługujących odliczeń dochody małżonków sumuje się, dzieli przez dwa, oblicza podatek od połowy, a następnie mnoży wynik przez dwa. Ta metoda może obniżyć podatek, gdy dochody małżonków są znacznie różne.
Do kiedy trzeba złożyć zeznanie za 2026 rok?
Zeznanie za 2026 rok należy złożyć do 30 kwietnia 2027 roku. Wniosek o wspólne rozliczenie można uwzględnić także w korekcie zeznania.