Bartosz Tomczyk
Aby oszacować koszt leasingu, zaczynam od kalkulatora. Wpisuję cenę przedmiotu, wpłatę początkową, okres finansowania i kwotę wykupu, a narzędzie oblicza orientacyjną ratę. Dzięki temu szybko sprawdzam, czy samochód, maszyna albo sprzęt mieści się w moim budżecie. Wynik traktuję jednak jako symulację, a nie gotową ofertę, ponieważ ostateczne warunki zależą od firmy leasingowej, rodzaju umowy i oceny mojej sytuacji.
Kluczowa jest wartość finansowanego przedmiotu. Załóżmy, że samochód kosztuje 150 000 zł netto, a ja wpłacam na początku 15%, czyli 22 500 zł. Do sfinansowania pozostaje 127 500 zł, ale kalkulator nie dzieli tej kwoty po prostu przez liczbę miesięcy. Uwzględnia również koszt pieniądza w czasie, przewidywany wykup, okres umowy i parametry finansowania. Dlatego oferty dotyczące aut o tej samej cenie mogą przewidywać różne raty.
Istotny jest także okres leasingu. Przy finansowaniu rozłożonym na 36 miesięcy rata zwykle przewyższa tę z umowy na 48 lub 60 miesięcy, choć dłuższy okres może zwiększyć całkowity koszt. Znaczenie ma również wykup, czyli kwota płacona na końcu umowy, jeśli chcę nabyć przedmiot. Wyższy wykup może obniżyć bieżące raty, ponieważ część wartości rozliczam dopiero na koniec. Dlatego porównuję nie tylko miesięczne opłaty, lecz także sumę wpłaty początkowej, rat i wykupu.
Atrakcyjna rata to dopiero początek — co naprawdę przesądza o leasingu?
Symulacja nie przesądza o przyznaniu finansowania. Leasingodawca może sprawdzić dochody, obroty i zysk firmy, jej zobowiązania, staż działalności oraz historię spłat. Weryfikacja może objąć bazy BIK, KRD, BIG InfoMonitor i ERIF, a także wewnętrzne rejestry finansującego. Przy samochodzie osobowym lub tańszym sprzęcie często wystarcza uproszczona procedura i podstawowe dane z wniosku. Z kolei finansowanie rzędu 200 000–300 000 zł częściej wymaga dokumentów finansowych i dokładniejszej analizy ryzyka.
Przy ocenie firmy liczą się zarówno przychody, jak i dochód. Niektórzy finansujący orientacyjnie sprawdzają, czy roczna kwota leasingu nie przekracza około 50–60% obrotu z ostatniego zamkniętego roku, choć zasady różnią się między firmami. Spotyka się też wymóg, by zysk brutto wynosił co najmniej równowartość 12 rat. Analityk może ponadto uwzględnić rosnące obroty, amortyzację, inne dochody właściciela albo wyjaśnienie straty, na przykład inwestycją w rozwój. Znaczenie mają również branża i stabilność działalności. Większość finansujących oczekuje zwykle od 6 do 12 miesięcy prowadzenia firmy, choć niektórzy wymagają dłuższego stażu. Nowe przedsiębiorstwo może zaś potrzebować wyższej wpłaty lub poręczyciela.
Wpłata początkowa wpływa zarówno na ratę, jak i ocenę ryzyka. Jeśli zwiększę ją z 10% do 20% albo 30%, zmniejszę kwotę finansowania i zwykle obniżę miesięczne obciążenie. W wielu ofertach wkład własny sięga około 45%, ale limity zależą od finansującego i przedmiotu umowy. Wyższa wpłata może pomóc firmie, która działa krótko, osiąga niższe dochody lub nie ma pełnej historii finansowej. Kalkulator nie potwierdzi, że leasingodawca zaakceptuje wniosek.
Warto uwzględnić również koszty, których podstawowy kalkulator może nie obejmować: opłaty przygotowawcze, ubezpieczenie, serwis, rejestrację czy dodatkowe pakiety. Sprawdzam też, czy podane kwoty są netto, czy brutto, ponieważ dla przedsiębiorcy rozliczającego VAT różnica wpływa na przepływy finansowe. W zależności od rodzaju umowy i sytuacji podatkowej raty mogą stanowić koszt działalności, ale kalkulator nie zastąpi indywidualnej analizy podatkowej. Dlatego porównuję całkowity wydatek, a nie tylko najniższą reklamowaną ratę.
Przed złożeniem wniosku sprawdzam miesięczny budżet. Zapisuję raty kredytów, pożyczek i zakupów ratalnych, a także limity kart kredytowych i rachunku. Nawet nieużywana karta może zostać uznana za potencjalne obciążenie, ponieważ niektórzy analitycy doliczają do miesięcznych kosztów orientacyjnie 2–5% dostępnego limitu. W przypadku osoby prywatnej znaczenie mają również stabilność dochodów, stałe wydatki i terminowość wcześniejszych spłat. Wysokie zarobki nie zawsze wystarczą, jeśli inne zobowiązania pochłaniają ich dużą część.
Aby przyspieszyć decyzję, przygotowuję potrzebne dane: dokument tożsamości, wniosek oraz informacje o przedmiocie i jego cenie. W razie potrzeby dołączam również wyciągi bankowe z ostatnich 3–12 miesięcy, PIT, KPiR, bilans lub rachunek zysków i strat. Jeśli cię to interesuje to więcej przeczytasz tu. Przy leasingu maszyny może być potrzebna specyfikacja techniczna, a standardowa analiza może wymagać dodatkowych dokumentów o firmie, kontraktach lub majątku. Uproszczona procedura pozwala uzyskać wstępną decyzję w kilka godzin lub tego samego dnia, natomiast pełna analiza może potrwać kilkanaście dni, a nawet kilka tygodni.
Na koniec testuję w kalkulatorze kilka wariantów: zmieniam wpłatę początkową, wybieram okres od 36 do 60 miesięcy i sprawdzam różne kwoty wykupu. Dzięki temu widzę, jak zmieniają się miesięczne raty i łączny koszt. Następnie zestawiam wyniki z dochodami, zobowiązaniami i dodatkowymi opłatami. Symulacja nie gwarantuje przyznania leasingu, ale pomaga dobrać rozsądne parametry i uniknąć sytuacji, w której atrakcyjna rata okazuje się tylko częścią znacznie większego wydatku.
Dochody, zobowiązania i historia kredytowa w ocenie zdolności leasingowej
Ubiegając się o leasing, traktuję go jako zobowiązanie na cały okres umowy, a nie tylko atrakcyjną miesięczną ratę. Leasingodawca sprawdza, czy moje dochody są wystarczająco stabilne, bym mógł regularnie spłacać raty, i porównuje je z bieżącymi obciążeniami. Liczą się także historia spłat, staż firmy, branża, wartość przedmiotu oraz wysokość wpłaty początkowej. Wstępna symulacja nie gwarantuje pozytywnej decyzji, ponieważ finansujący stosują różne kryteria.
Jeśli prowadzę firmę, leasingodawca może przeanalizować jej obrót, zysk, trend przychodów i płynność. W niektórych procedurach orientacyjnym punktem odniesienia jest zysk roczny wynoszący co najmniej dwunastokrotność planowanej raty, choć część firm uwzględnia również obrót lub amortyzację. Stabilne albo rosnące przychody działają na moją korzyść. Z kolei spadek sprzedaży czy strata nie muszą przekreślić wniosku, jeśli potrafię je wyjaśnić, na przykład wcześniejszą inwestycją. Prowadząc jednoosobową działalność, mogę też wykazać inne regularne dochody, takie jak pensja z etatu, emerytura, renta lub najem. Czasem znaczenie mają także dochody współmałżonki, jeśli wspólnie zarządzamy finansami.
Przy ocenie uwzględniam nie tylko kredyty, lecz także raty pożyczek i zakupów, inne leasingi, poręczenia, alimenty oraz limity na kartach kredytowych i w rachunku. Nawet nieużywana karta może obciążyć budżet w ocenie finansującego, ponieważ w każdej chwili mogę wykorzystać dostępny limit. Dlatego przed złożeniem wniosku spisuję wszystkie zobowiązania, obliczam ich miesięczny koszt i sprawdzam, jaka rata pozostawi mi bezpieczny zapas na codzienne wydatki. Wskaźnik DTI, czyli relacja zobowiązań do dochodów, pomaga uporządkować tę ocenę, ale każda firma stosuje własne zasady.
Porządek w dokumentach i spłatach mogą przesądzić o leasingu
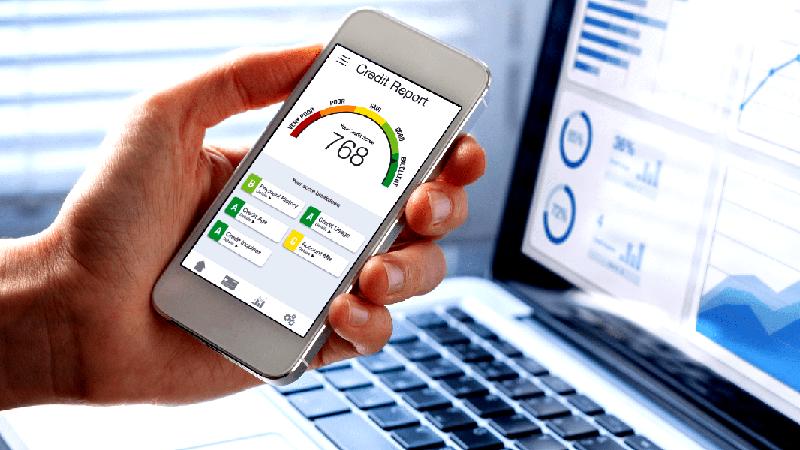
Historia kredytowa pokazuje leasingodawcy, czy terminowo regulowałem wcześniejsze należności. Mogę samodzielnie pobrać raport z BIK i sprawdzić aktywne oraz spłacone kredyty, opóźnienia i poprawność danych. Warto również zajrzeć do rejestrów informacji gospodarczej, takich jak BIG InfoMonitor, KRD czy ERIF. Dzięki temu zaległy rachunek za telefon albo opłata parkingowa nie zaskoczą mnie podczas analizy wniosku. Pozytywna historia wzmacnia moją wiarygodność, a błędny lub nieaktualny wpis warto wyjaśnić przed rozpoczęciem procedury. Raport sam nie przesądza o decyzji, ale pozwala wcześniej dostrzec możliwe przeszkody.
Wymagane dokumenty zależą od kwoty finansowania, formy działalności i trybu oceny. Przy uproszczonej procedurze często wystarczą wniosek, dokument tożsamości, podstawowe oświadczenie o dochodach oraz dokument dotyczący przedmiotu, na przykład oferta, faktura pro forma lub specyfikacja techniczna. W standardowej procedurze finansujący może poprosić o PIT, KPiR, bilans, rachunek zysków i strat, wyciągi bankowe z ostatnich kilku miesięcy oraz dokumenty rejestrowe z CEIDG lub KRS. Czasem potrzebne są również kontrakty, umowa najmu lokalu albo ewidencja środków trwałych. Uporządkowane dokumenty ułatwiają ocenę i ograniczają liczbę dodatkowych pytań.
Znaczenie ma również sam przedmiot leasingu. Samochód lub urządzenie o popularnej specyfikacji i przewidywalnej wartości rynkowej może łatwiej przejść uproszczoną ocenę niż nietypowa maszyna albo bardzo drogi, trudno zbywalny pojazd. Finansujący sprawdza też staż firmy: część akceptuje młode przedsiębiorstwa, a inne oczekują działalności prowadzonej od kilku miesięcy, roku lub dłużej. Nowa firma nie musi więc od razu rezygnować z wniosku, choć może potrzebować większej wpłaty własnej, poręczyciela lub dodatkowego wyjaśnienia planowanego zakupu. Liczy się także branża i związane z nią ryzyko.
Jeśli moja sytuacja finansowa jest napięta, mogę wzmocnić wniosek, nie ukrywając zobowiązań. Wyższa wpłata początkowa obniża kwotę finansowania i ratę, a wybór tańszego przedmiotu może zwiększyć szanse na pozytywną ocenę. Rozważam również zamknięcie niepotrzebnej karty lub limitu oraz wcześniejszą spłatę niewielkich rat. Kalkulator leasingowy pomaga porównać wysokość wpłaty, okres umowy i wykup, jednak podaje jedynie szacunkowe koszty, a nie wiążącą decyzję. Jeśli jeden finansujący odmówi, sprawdzam przyczynę i rozważam inną firmę lub procedurę, ponieważ kryteria różnią się między instytucjami.
Przed wysłaniem wniosku sprawdzam raporty, zestawiam miesięczne zobowiązania, potwierdzam dochody i przygotowuję dokumenty dotyczące firmy oraz przedmiotu. Oprócz raty biorę pod uwagę wpłatę początkową, wykup, ubezpieczenie i możliwe dodatkowe koszty. Dzięki temu oceniam, czy poradzę sobie ze spłatą także wtedy, gdy przychody chwilowo spadną. Dobra historia spłat, przejrzyste finanse i realistycznie dobrane parametry nie gwarantują zgody, ale ułatwiają leasingodawcy ocenę ryzyka, a mnie — podjęcie rozsądnej decyzji.
Wskazówka: przed złożeniem wniosku sprawdź nie tylko zaległości, lecz także poprawność danych w raportach BIK i BIG — nieaktualny wpis może wymagać wyjaśnienia i opóźnić ocenę leasingową.
Leasing dla firm i osób prywatnych: różnice w wymaganiach
Gdy sam rozważałem leasing, szybko zauważyłem, że wymagania zależą przede wszystkim od tego, czy wnioskuję jako przedsiębiorca, czy osoba prywatna. Właściciel firmy zwykle przedstawia informacje o działalności: obroty, zysk, staż, branżę oraz obecne kredyty i leasingi. Niektóre firmy finansujące wymagają co najmniej pół roku lub roku prowadzenia działalności, jednak nowe firmy również mogą uzyskać finansowanie, na przykład dzięki wyższej wpłacie własnej albo poręczycielowi. Przy ocenie przedsiębiorcy liczą się czasem także majątek firmy i właściciela. Z kolei przy jednoosobowej działalności znaczenie mogą mieć dodatkowe dochody, choćby z etatu, emerytury czy najmu.
Osoba prywatna nie przedstawia bilansu firmy ani deklaracji CIT, ale dokumentuje dochód i jego stabilność. Leasingodawca może poprosić o zaświadczenie od pracodawcy, wyciąg z konta, rozliczenie PIT lub dokument potwierdzający emeryturę czy dochód z umowy cywilnoprawnej. Ponadto w obu przypadkach może sprawdzić BIK i rejestry dłużników, takie jak KRD, BIG InfoMonitor czy ERIF, a także bieżące zobowiązania. Nawet nieużywana karta kredytowa lub limit w rachunku może wpłynąć na ocenę, ponieważ finansujący uwzględnia możliwość skorzystania z tych środków.
Drogi sprzęt pod lupą, a decyzja nawet tego samego dnia
Przedsiębiorcy częściej przechodzą szczegółową analizę finansową, zwłaszcza gdy wnioskują o drogi sprzęt, maszynę albo wysoką kwotę. W standardowej procedurze mogą przygotować księgi przychodów i rozchodów, bilans, rachunek zysków i strat, a niekiedy także umowy z kontrahentami lub dokumenty dotyczące przedmiotu leasingu. Skoro o tym mowa to Sprawdź, jak uniknąć błędów przy rozliczaniu leasingu auta powyżej 150 tys.. Natomiast przy popularnym samochodzie lub sprzęcie o niższej wartości dostępna bywa procedura uproszczona. Zwykle wystarczają wtedy wniosek, dokument tożsamości, dane firmy i oferta sprzedawcy, a finansujący może wydać decyzję nawet tego samego dnia. Osoba prywatna najczęściej przechodzi prostszą ścieżkę, choć przy drogim aucie również może przedstawić dodatkowe dokumenty.
Na szanse i warunki umowy wpływają również wysokość wpłaty początkowej, okres finansowania oraz wartość przedmiotu i łatwość jego odsprzedaży. Tutaj mała wstawka: poznaj źródła finansowania funduszu socjalnego. Większa wpłata zmniejsza finansowaną kwotę, dlatego może pomóc firmie działającej krótko lub osiągającej nieregularne dochody. Przed złożeniem wniosku warto sprawdzić raport BIK i rejestry dłużników, obliczyć miesięczne raty oraz przygotować dokumenty potwierdzające dochody. Kalkulator leasingowy pozwala wstępnie porównać ratę, wpłatę i wykup, jednak ostateczną decyzję podejmuje konkretny leasingodawca. W efekcie różne firmy mogą odmiennie ocenić podobną sytuację.
Ciekawostka: nawet nieużywany limit na karcie kredytowej może obniżyć ocenę zdolności leasingowej, bo leasingodawca bierze pod uwagę potencjalne zadłużenie, a nie tylko aktualnie wykorzystane środki.
Procedura uproszczona czy standardowa: co wpływa na decyzję leasingodawcy
Poniższe punkty pomogą ocenić, czy wniosek kwalifikuje się do procedury uproszczonej, czy wymaga standardowej analizy. Pokazują też, co wpływa na decyzję i czas jej wydania.
- Oceń ryzyko transakcji i wybierz właściwą ścieżkę. Przy niższych kwotach, łatwo zbywalnym przedmiocie i standardowych warunkach finansowania częściej wystarcza procedura uproszczona. Wówczas leasingodawca może wstępnie ocenić wniosek głównie na podstawie podanych danych, historii w bazach, przedmiotu leasingu i wysokości wpłaty własnej — bez szczegółowej analizy wyników firmy. Z kolei droższy przedmiot, wysoka kwota finansowania lub podwyższone ryzyko mogą wymagać procedury standardowej, czyli dokładniejszego sprawdzenia zdolności i dokumentów.
- Sprawdź wartość i charakter przedmiotu leasingu. Liczy się nie tylko cena, lecz także przewidywalność wartości rynkowej i łatwość odsprzedaży. Popularny model samochodu lub standardowa maszyna zwykle łatwiej kwalifikują się do uproszczonej oceny niż przedmiot drogi, nietypowy, mocno doposażony albo trudny do wyceny. Finansujący może też odmówić, jeśli przedmiot jest zbyt stary lub jego cena wyraźnie odbiega od wartości rynkowej. W przypadku maszyn uwzględnij ponadto ich przeznaczenie i związek z działalnością firmy.
- Dopasuj wkład własny, ratę i okres finansowania do swojej sytuacji. Wyższa wpłata początkowa zmniejsza finansowaną kwotę i ryzyko leasingodawcy, a tym samym może zwiększyć szanse na uproszczoną procedurę lub pomóc firmie osiągającej słabsze wyniki. W zależności od oferty wkład własny może wynosić nawet około 45%. Krótszy okres leasingu ogranicza ryzyko długoterminowe, natomiast dłuższy może skłonić finansującego do dokładniejszej analizy. Dlatego przed złożeniem wniosku porównaj raty przy różnych okresach, wpłatach i kwotach wykupu, a następnie wybierz wariant, który nie obciąży nadmiernie budżetu.
- Przygotuj informacje o firmie i jej zdolności do spłaty. W standardowej procedurze leasingodawca może sprawdzić obroty i ich zmianę rok do roku, dochód lub zysk, zobowiązania, majątek firmy i właściciela, płynność oraz rentowność. Orientacyjnie finansowanie bywa ograniczane do około 50–60% obrotu z ostatniego zamkniętego roku, a zysk powinien zwykle przewyższać równowartość 12 rat. Nie są to jednak uniwersalne progi: niektórzy finansujący stosują inne metody, uwzględniają amortyzację lub oceniają zdolność na podstawie obrotu zamiast dochodu. Jeśli firma poniosła stratę, odnotowała spadek przychodów albo ma nietypowe zobowiązania, wyjaśnij ich przyczyny. Możesz wskazać na przykład inwestycje, pożyczki wspólników lub planowany wzrost sprzedaży po zakupie maszyny.
- Uwzględnij staż, branżę i historię płatniczą. Część firm wymaga co najmniej 6–12 miesięcy działalności, a inne oczekują dłuższego stażu. Dlatego nowe przedsiębiorstwo może potrzebować wyższego wkładu własnego lub poręczyciela. Znaczenie mają również doświadczenie w branży i jej profil ryzyka — działalność w niektórych sektorach może utrudniać uzyskanie finansowania. Leasingodawca może sprawdzić BIK, BIG InfoMonitor, KRD, ERIF, BRKN oraz własne bazy. Przed złożeniem wniosku zweryfikuj wpisy i terminowość spłat, a zaległości lub błędne dane wyjaśnij. W przypadku klienta indywidualnego finansujący ocenia także stabilność i źródła dochodów, aktywne kredyty, karty kredytowe, limity oraz inne stałe wydatki.
- Dobierz dokumenty do wymaganej procedury. W ścieżce uproszczonej zwykle wystarczą wniosek, dokument tożsamości oraz dokumenty dotyczące przedmiotu, na przykład faktura pro forma, oferta i specyfikacja techniczna. Leasingodawca może poprosić również o oświadczenie o dochodach. Z kolei w procedurze standardowej przygotuj dokumenty rejestrowe, rozliczenia finansowe za ubiegły i bieżący rok — na przykład PIT i podsumowanie księgi przychodów i rozchodów albo bilans oraz rachunek zysków i strat — a także wyciągi bankowe i wyjaśnienia dotyczące sytuacji firmy. Zależnie od sprawy mogą przydać się również umowy, kontrakty, ewidencja środków trwałych, zaświadczenia o niezaleganiu z podatkami i składkami ZUS lub dodatkowe zabezpieczenie. Kompletna i spójna dokumentacja pomaga uniknąć opóźnień.
- Traktuj wstępną decyzję jako etap, nie gwarancję finansowania. Uproszczony scoring może przynieść decyzję w kilka godzin, a niekiedy szybciej; pełna analiza trwa natomiast od kilkunastu dni do kilku tygodni. Wynik kalkulatora ani wstępna zgoda nie zastępują oceny konkretnego leasingodawcy. Jeśli jedna firma odmówi, ustal przyczynę: może nią być historia w bazach, zadłużenie, krótki staż, skala działalności albo sam przedmiot. Następnie sprawdź, czy inny finansujący oceni transakcję inaczej. W zależności od problemu rozważ wyższą wpłatę, tańszy lub młodszy przedmiot, krótszy okres, poręczyciela albo dodatkowe wyjaśnienia dotyczące finansów.
Źródła:
- https://alpinaleasing.pl/blog/185-zdolnosc-leasingowa-jak-sprawdzic-czy-dostane-leasing
- https://www.leason.pl/glowne-kryteria-oceny-zdolnosci-leasingowej/
- https://www.otomoto.pl/news/jak-sprawdzic-czy-dostane-leasing-oml
- https://auto-planeta.pl/kalkulator-leasingowy/
- https://nowyosobowy.pl/strefa-wiedzy/leasing-konsumencki-a-zdolnosc-kredytowa-poradnik
- https://www.superauto.pl/kalkulator-leasingowy
- https://chinskiesamochody.pl/strefa-wiedzy/leasing-uproszczony-na-chinskie-auta-jak-dostac-szybka-decyzje