Bartosz Tomczyk
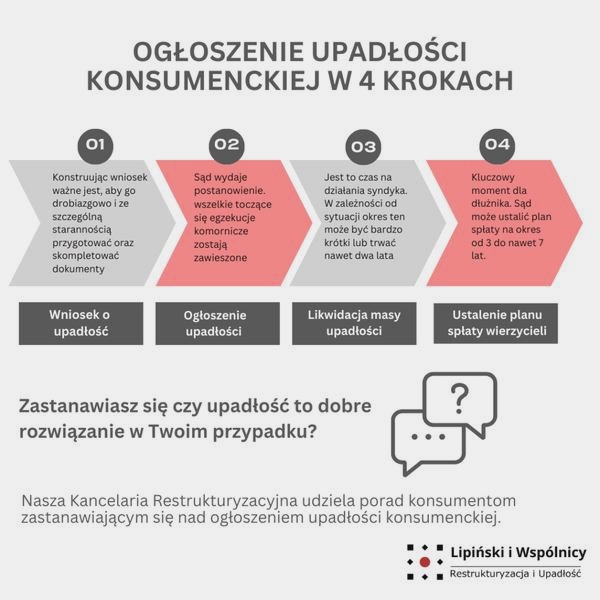
Nie, upadłość konsumencka nie usuwa automatycznie wpisów z BIK. Sądowe oddłużenie porządkuje zobowiązania, ale nie kasuje historii kredytowej. W raporcie nadal mogą widnieć dawne kredyty i pożyczki, opóźnienia w spłacie oraz informacja o upadłości. Poczytasz o tym na tej stronie. Dlatego najpierw sprawdzam raport, aby ustalić, czy każde zobowiązanie ma aktualny status.
BIK może przetwarzać informację o ogłoszeniu upadłości przez 10 lat od jej ogłoszenia. Jeśli sąd nie ogłosił upadłości, informacja o złożonym wniosku może być widoczna przez 3 lata od dnia jego złożenia. Wykonanie planu spłaty nie skraca tych okresów. Osobne zasady obejmują zaległe kredyty: gdy opóźnienie przekracza 60 dni i spełniono ustawowe warunki, dane o nieterminowej spłacie można przetwarzać bez zgody klienta przez maksymalnie 5 lat.
Spłacony dług nadal widnieje w raporcie? Możesz zawnioskować o korektę
Jeśli raport pokazuje jako aktywny dług, który spłaciłem lub umorzono, mogę poprosić instytucję przekazującą dane o ich sprawdzenie i poprawienie. Tak samo postępuję, gdy wpis dotyczy zobowiązania, którego nie zaciągałem, albo zawiera informacje niezgodne z dokumentami. Banki i inne instytucje finansowe co do zasady mają do 7 dni na przekazanie zmian do BIK, a BIK — kolejne 7 dni na aktualizację danych. Jak już tu trafiłeś to sprawdź, jak chwilówki wpływają na Twoją zdolność kredytową w BIK. Sam wniosek nie gwarantuje usunięcia wpisu: prawdziwe i prawidłowo przetwarzane informacje pozostaną w raporcie, nawet jeśli utrudniają uzyskanie kredytu.
Upadłość nie oznacza dożywotniego zakazu ubiegania się o finansowanie, choć może utrudnić uzyskanie kredytu. Bank ocenia bowiem także dochody, zatrudnienie, wydatki i bieżące zobowiązania. Po zakończeniu postępowania mogę stopniowo odbudowywać wiarygodność: pilnować terminów płatności, unikać zaległości i regularnie kontrolować raport BIK. „Czyszczenie” wpisów nie spłaca długu ani nie rozwiązuje problemu niewypłacalności.
Jak uporządkować dane w BIK po upadłości i odbudować wiarygodność
Najpierw sprawdź, jakie informacje o upadłości i dawnych zobowiązaniach zawiera BIK. Następnie skoryguj błędne wpisy i przygotuj realistyczny plan dalszych działań, ponieważ upadłość nie usuwa automatycznie historii kredytowej.
- Rozdziel wpis o upadłości od informacji o dawnych długach. Pobierz raport BIK i sprawdź, czy zawiera dane o ogłoszeniu upadłości, złożeniu wniosku oraz poszczególnych kredytach i pożyczkach. BIK może przetwarzać informację o ogłoszonej upadłości przez 10 lat od daty jej ogłoszenia, a o nieuwzględnionym przez sąd wniosku — przez 3 lata od jego złożenia. Pamiętaj, że wykonanie planu spłaty nie skraca automatycznie tych okresów.
- Porównaj status każdego zobowiązania z dokumentami. Sprawdź raport na podstawie postanowień sądu, informacji o wykonaniu planu spłaty lub umorzeniu długu oraz dokumentów od wierzycieli. Upewnij się, że spłacone lub umorzone zobowiązania nie widnieją jako aktywne zadłużenie, a podane kwoty i daty się zgadzają. Ponieważ banki i inne instytucje finansowe przekazują zmiany do BIK, po zakończeniu postępowania sprawdź, czy zaktualizowały statusy.
- Poproś o korektę instytucję, która przekazała błędne dane. Wskaż konkretny wpis, opisz niezgodność i dołącz dokumenty potwierdzające prawidłowy status zobowiązania. Możesz wnioskować o sprostowanie lub aktualizację danych. Instytucja może je usunąć tylko wtedy, gdy są nieprawidłowe, nieaktualne albo nie ma podstaw do ich dalszego przetwarzania. Sam fakt, że prawdziwy wpis utrudnia uzyskanie kredytu, nie wystarczy do jego wykreślenia.
- Sprawdź, na jakiej podstawie instytucja nadal przetwarza dane o opóźnieniach. Spłata lub umorzenie długu nie zawsze oznacza natychmiastowe usunięcie historii opóźnień. W określonych przypadkach instytucja może przetwarzać dane bez zgody klienta przez maksymalnie 5 lat. Dotyczy to między innymi sytuacji, gdy opóźnienie przekroczyło 60 dni, klient został skutecznie poinformowany o zamiarze dalszego przetwarzania, a od powiadomienia minęło co najmniej 30 dni. Jeśli warunki nie zostały spełnione lub wpis zawiera błędy, poproś o wyjaśnienie podstawy przetwarzania i rozpatrzenie korekty.
- Nie cofaj pochopnie zgody na przetwarzanie pozytywnej historii. Po spłacie kredytu możesz w niektórych sytuacjach cofnąć zgodę na dalsze przetwarzanie danych, ale informacja o terminowych spłatach może pomóc odbudować wiarygodność. Zanim złożysz wniosek, sprawdź, czy wpis rzeczywiście Ci szkodzi i czy jego usunięcie nie pozbawi Cię korzystnych informacji.
- Odbudowuj historię we właściwym momencie i bez nadmiernego ryzyka. W trakcie postępowania upadłościowego przestrzegaj ograniczeń dotyczących zarządzania majątkiem. Zanim zaciągniesz nowe zobowiązanie, sprawdź, czy możesz to zrobić. Po zakończeniu postępowania terminowo opłacaj bieżące rachunki, dbaj o stabilne dochody i kontroluj wydatki. Jeśli pozwala na to Twoja sytuacja, niewielki produkt kredytowy spłacany na czas może pomóc zbudować nową historię. Unikaj jednak chwilówek i zadłużania się wyłącznie po to, by poprawić scoring.
- Oceniaj zdolność kredytową szerzej niż na podstawie raportu BIK. Banki analizują także dochody i ich stabilność, koszty utrzymania, aktualne zobowiązania oraz własną politykę ryzyka. Upadłość nie oznacza dożywotniego zakazu ubiegania się o finansowanie, jednak decyzję podejmuje konkretna instytucja. Przy przyszłym wniosku mogą liczyć się również oszczędności i wkład własny, ale uporządkowanie raportu nie gwarantuje szybkiego uzyskania kredytu.
Jak długo informacja o upadłości pozostaje w raporcie BIK?
Informacja o ogłoszeniu upadłości konsumenckiej może pozostać w raporcie BIK przez 10 lat od dnia wydania przez sąd postanowienia o upadłości. Nie liczy się zatem zakończenie postępowania, wykonanie planu spłaty ani umorzenie pozostałych zobowiązań. Co więcej, samo oddłużenie nie usuwa wpisu automatycznie, dlatego banki nadal mogą go uwzględnić podczas oceny wniosku o kredyt.
Jeśli złożyłem wniosek o upadłość, lecz sąd jej nie ogłosił, informacja o samym wniosku może być przetwarzana przez 3 lata od daty jego złożenia. Raport może też zawierać dane o dawnych kredytach, pożyczkach i opóźnieniach. Okres ich przechowywania zależy od rodzaju informacji oraz podstawy prawnej. Przykładowo, jeśli spełniono warunki określone w Prawie bankowym, dane o poważnych zaległościach można przetwarzać przez 5 lat od spłaty zobowiązania.
Rzetelny raport to pierwszy krok do odbudowy wiarygodności finansowej
Po zakończeniu postępowania sprawdzam raport BIK, aby upewnić się, że dawne długi mają prawidłowy status i nie widnieją błędnie jako aktywne. Jeśli zauważę nieaktualne lub nieprawdziwe dane, mogę poprosić o ich sprostowanie instytucję, która przekazała je do BIK. Nie mogę jednak usunąć prawdziwej informacji o upadłości przed terminem tylko dlatego, że utrudnia mi uzyskanie finansowania.
Wpis może zmniejszyć moje szanse na kredyt, ale nie oznacza dożywotniego zakazu ubiegania się o niego. Banki biorą pod uwagę także bieżące dochody, stabilność zatrudnienia, wydatki i aktualne zobowiązania, a decyzję podejmuje każda instytucja indywidualnie. Dlatego warto terminowo regulować płatności i stopniowo odbudowywać wiarygodność finansową — pozytywna historia kredytowa powstaje z czasem.
Wskazówka: pobierz raport BIK co jakiś czas i sprawdź nie tylko wpis o upadłości, lecz także status dawnych zobowiązań — błędne lub nieaktualne dane należy zgłaszać instytucji, która je przekazała.
Kiedy można wnioskować o korektę błędnych danych kredytowych?
Warto złożyć wniosek o korektę danych kredytowych, gdy raport BIK zawiera nieaktualne lub niezgodne z dokumentami informacje albo gdy instytucja przetwarza je bez podstawy. Poniżej znajdziesz sytuacje, w których warto sprawdzić wpis i skontaktować się z podmiotem, który przekazał dane.
- Spłacone lub umorzone zobowiązanie nadal widnieje jako aktywne. Jeśli spłaciłeś, zamknąłeś lub umorzyłeś kredyt albo pożyczkę, a raport nadal pokazuje zaległe saldo lub aktywny dług, poproś o aktualizację. Dołącz potwierdzenie spłaty, decyzję o umorzeniu albo inny dokument potwierdzający zmianę.
- Status zadłużenia lub historia spłat nie zgadzają się ze stanem faktycznym. Złóż wniosek, jeśli błędne są kwota, daty, wysokość zaległości lub informacja o terminowości spłat. Porównaj raport z umową, harmonogramem, potwierdzeniami przelewów oraz korespondencją z bankiem lub pożyczkodawcą.
- W raporcie znajduje się zobowiązanie, którego nie zaciągałeś. Niezwłocznie zgłoś sprawę instytucji, która przekazała wpis, i poproś o ustalenie jego źródła oraz korektę danych. Jeśli podejrzewasz kradzież tożsamości lub oszustwo, zachowaj dokumenty i rozważ zawiadomienie odpowiednich organów.
- Dane są przetwarzane bez podstawy albo po upływie właściwego okresu. Możesz zakwestionować wpis, jeśli instytucja nie ma podstawy do dalszego przetwarzania danych. Przy opóźnieniu przekraczającym 60 dni instytucja może przetwarzać informacje bez zgody klienta przez maksymalnie 5 lat, o ile skutecznie poinformowała go o takim zamiarze i upłynęło co najmniej 30 dni. Dlatego sprawdź zarówno sam wpis, jak i spełnienie tych warunków.
- Chcesz cofnąć zgodę na przetwarzanie danych po spłacie kredytu. W niektórych sytuacjach cofnięcie zgody może zakończyć przetwarzanie danych, ale nie zawsze będzie korzystne. Pozytywna historia terminowych spłat może zwiększać wiarygodność kredytową, dlatego przed cofnięciem zgody sprawdź, jak wpłynie to na Twój raport.
- Informacja o upadłości lub wniosku o jej ogłoszenie jest nieprawidłowa. Dane o ogłoszonej upadłości mogą być widoczne w BIK przez 10 lat od daty jej ogłoszenia. Z kolei informacja o samym wniosku, jeśli sąd nie ogłosił upadłości, może być widoczna przez 3 lata od jego złożenia. Prawidłowego wpisu nie można jednak usunąć wcześniej tylko dlatego, że utrudnia uzyskanie kredytu. Możesz żądać korekty, jeśli wpis zawiera błąd lub nie odzwierciedla przebiegu sprawy.
- Po wykonaniu planu spłaty dawne zobowiązania mają nieprawidłowy status. Zakończenie planu spłaty nie usuwa automatycznie informacji o upadłości z BIK. Sprawdź jednak, czy kredyty i pożyczki objęte postępowaniem mają prawidłowy status: spłacony, umorzony lub zamknięty, a nie nadal wymagalne zadłużenie.
- W raporcie widnieje nieaktualne zapytanie kredytowe. Jeśli bank lub inna instytucja sprawdziła Twoją historię w związku z wnioskiem, który nie zakończył się udzieleniem kredytu, upewnij się, że zapytanie wykazano prawidłowo i że nadal powinno być widoczne. W razie wątpliwości poproś instytucję, która je przekazała, o wyjaśnienie lub korektę.
Jak odbudować zdolność kredytową i przygotować się do przyszłego kredytu?
Kiedy zacząłem planować przyszły kredyt, najpierw uporządkowałem codzienne finanse. Rozpisałem miesięczne dochody i wydatki, spłaciłem zaległe rachunki oraz ustawiłem przypomnienia o terminach płatności. Dzięki temu pokazuję, że odpowiedzialnie zarządzam pieniędzmi, nawet gdy chodzi o niewielkie zobowiązania. Regularnie odkładam też część pensji i dbam o stabilne wpływy na konto, ponieważ bank ocenia nie tylko historię kredytową, lecz także wysokość i pewność dochodów, obecne raty oraz koszty utrzymania.
Następnie sprawdzam raport BIK. Upewniam się, że dawne kredyty mają prawidłowy status, a spłacone lub umorzone zobowiązania nie figurują omyłkowo jako aktywne. Jeśli zauważę błąd, proszę o korektę instytucję, która przekazała dane. Nie usunę jednak prawdziwych informacji o opóźnieniach ani upadłości samą prośbą: wpis o ogłoszonej upadłości może być widoczny przez 10 lat, a dane o poważnych opóźnieniach — przy spełnieniu warunków prawnych — do 5 lat. Instytucje finansowe powinny aktualizować przekazywane dane w ustawowych terminach.
Terminowe spłaty i większy wkład własny przybliżają do kredytu
Nie odbudowuję historii, zaciągając kilka zobowiązań jednocześnie. Jeśli moja sytuacja jest stabilna, a postępowanie upadłościowe dobiegło końca, mogę rozważyć niewielki zakup na raty albo prosty produkt kredytowy. Robię to jednak tylko wtedy, gdy rata mieści się w budżecie i mogę ją spłacać terminowo. Ponadto unikam chwilówek oraz ofert obiecujących kredyt bez sprawdzania zdolności, bo wysokie opłaty i niejasne warunki mogą szybko przywrócić dawne problemy. Przed złożeniem wniosku ograniczam też zbędne zapytania kredytowe i sprawdzam, czy nieużywane limity nie obniżają mojej dostępnej zdolności.
Do większego kredytu przygotowuję się z wyprzedzeniem. Zmniejszam inne zobowiązania, oszczędzam na wkład własny i gromadzę dokumenty potwierdzające dochody oraz staż pracy. Przy kredycie hipotecznym wkład własny wynoszący na przykład 20% wartości nieruchomości lub więcej może ograniczyć ryzyko w ocenie banku, choć nie gwarantuje pozytywnej decyzji. Nie ma jednego terminu, po którym każdy bank automatycznie udzieli finansowania: instytucje stosują własne kryteria i analizują zarówno raport BIK, jak i bieżące finanse. Dlatego przed złożeniem wniosku sprawdzam budżet oraz wybieram ratę, którą będę w stanie spłacać także w razie nieplanowanych wydatków.
Wskazówka: przed wnioskiem o kredyt pobierz raport BIK i sprawdź nie tylko negatywne wpisy, lecz także limity kart i kredytów odnawialnych — nawet niewykorzystane mogą obniżać zdolność kredytową.
Źródła:
- https://helpfind.pl/blog/jak-wyczyscic-bik-po
- https://legalmedia.pl/jak-wyczyscic-bik-po-upadlosci-konsumenckiej/
- https://www.bik.pl/poradnik-bik/jak-wyglada-upadlosc-konsumencka-w-praktyce
- https://wroblewski-adwokat.pl/czy-upadlosc-konsumencka-wplywa-na-zdolnosc-kredytowa-i-bik/
- https://wojak.pro/wplyw-upadlosci-konsumenckiej-na-zdolnosc-kredytowa/
- https://notus.pl/blog-finansowy/kredyty-hipoteczne/upadlosc-konsumencka-a-kredyt-hipoteczny-czy-po-ogloszeniu-upadlosci-konsumenckiej-mozna-wziac-kredyt/
- https://www.money.pl/gospodarka/czy-po-ogloszeniu-upadlosci-konsumenckiej-mozna-w-przyszlosci-ubiegac-sie-o-kredyt-6847659483192160a.html
- https://vindigo.com.pl/czy-po-upadlosci-konsumenckiej-mozna-uzyskac-kredyt/
- https://www.otsp.pl/aktualnosci/czy-po-upadlosci-konsumenckiej-mozna-wziac-kredyt/
- https://kwmediator.pl/czy-ogloszenie-upadlosci-konsumenckiej-przekresla-szanse-na-zaciagniecie-kredytu-w-przyszlosc/