Bartosz Tomczyk
Długotrwałe niespłacanie chwilówek spędza sen z powiek wielu osobom. Po przekroczeniu terminu spłaty od razu pojawiają się konsekwencje, takie jak naliczenie odsetek karnych. Wierzyciel, po 30 dniach opóźnienia, ma prawo wypowiedzieć umowę i przekazać sprawę do windykacji. Dlatego warto działać szybko; im dłużej czekasz, tym większe stają się problemy, co prowadzi do kolejnych komplikacji finansowych.
Nieopłacona chwilówka może znacznie zwiększyć Twój dług. Pamiętaj, że odsetki za opóźnienia nie mogą przekroczyć dwukrotności stopy referencyjnej NBP oraz 5,5 punktu procentowego rocznie. Na przykład, pożyczając 1 000 zł, całkowity dług po roku może sięgnąć aż 1 600 zł. Dodatkowo, po dwóch miesiącach braku spłaty sprawa może trafić do sądu, co grozi egzekucją komorniczą, a to wiąże się z wielkim stresem oraz kosztami.
Obowiązki finansowe, które mogą zrujnować Twoją przyszłość
Niespłacanie chwilówek prowadzi do wpisu do rejestru dłużników, takiego jak BIK lub KRD. Już po 30 dniach opóźnienia mogą pojawić się trudności z uzyskaniem kredytów, pożyczek lub zakupem sprzętu na raty. To niepokojąca myśl – aktualne problemy kredytowe mogą utrudniać życie przez wiele lat, obniżając Twoją wiarygodność finansową.
Unikając problemów finansowych, zyskujesz pewność siebie i spokój ducha. Wczesna reakcja na dług to klucz do stabilnej przyszłości.
Aby uniknąć dalszych komplikacji, kluczowa jest szybka reakcja. Warto negocjować z wierzycielem oraz proponować spłatę w ratach, co często może uratować sytuację. Konsultacja z doradcą finansowym także może okazać się pomocna. Zamiast czekać na pogorszenie sytuacji, podejmij działania, które pomogą Ci wyjść na prostą. Pamiętaj, że każdy dług ma swoje rozwiązanie, jeśli tylko działa się w odpowiednim czasie.
Jak uniknąć problemów ze spłatą chwilówek i zadłużenia
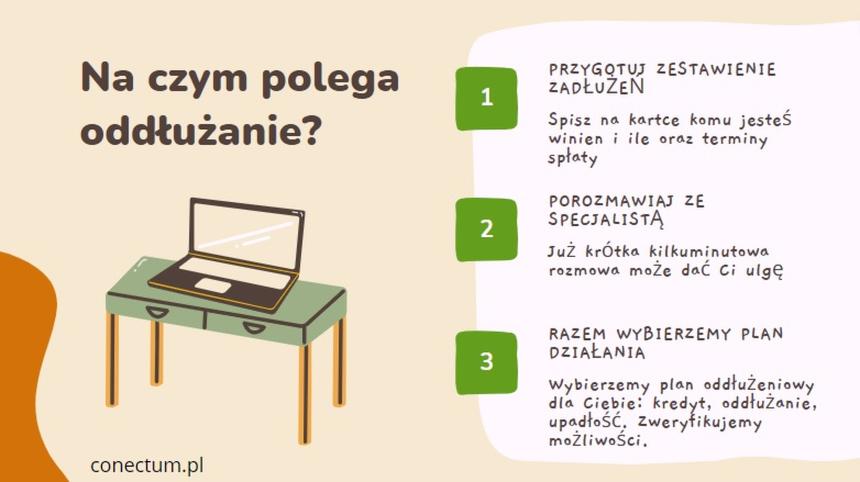
W obliczu problemów ze spłatą chwilówek warto zastosować kilka strategii, aby uniknąć spirali zadłużenia. Poniżej znajdziesz kluczowe kroki, które pomogą w zarządzaniu długami oraz negocjacjach z wierzycielami, minimalizując negatywne konsekwencje finansowe.
- Skontaktuj się z wierzycielem – Jak najszybciej zgłoś się do swojego pożyczkodawcy, gdy napotkasz trudności ze spłatą. Ustal możliwości odroczenia spłat, restrukturyzacji długu lub rozłożenia na raty. Wczesna komunikacja często zapobiega formalnym krokom windykacyjnym.
- Oceń swoją sytuację finansową – Sporządź dokładny spis swoich długów oraz bieżących dochodów i wydatków. Taka analiza pozwoli lepiej planować spłatę oraz określić, które długi wymagają szybszej reakcji.
- Negocjuj warunki spłaty – W rozmowach z wierzycielem przedstaw swoje trudności i zaproponuj alternatywne warunki, takie jak zmniejszenie miesięcznej raty czy wydłużenie terminu spłaty. Wielu pożyczkodawców otwartych jest na negocjacje, szczególnie gdy dłużnik wykazuje chęć współpracy.
- Unikaj zaciągania nowych pożyczek – Nie zaciągaj kolejnych chwilówek, aby spłacić istniejące długi. Tego typu działania często prowadzą do poważniejszych problemów finansowych. Skoncentruj się na spłacie bieżących zobowiązań.
- Stwórz budżet domowy – Opracuj plan wydatków, uwzględniając wszystkie niezbędne koszty oraz kwotę przeznaczaną na spłatę długów. Monitoring budżetu ułatwi identyfikację obszarów, w których można zaoszczędzić.
- Rozważ konsolidację długów – Gdy masz wiele zobowiązań, pomyśl o kredycie konsolidacyjnym, który połączy kilka długów w jeden. Dzięki temu łatwiej zarządzać spłatami i obniżyć miesięczne raty.
- Poszukaj dodatkowego źródła dochodu – Rozważ podjęcie dodatkowej pracy lub dorywczej, aby zwiększyć przychody. Każda uzyskana kwota powinna zostać przeznaczona na spłatę długów, co przyspieszy proces oddłużania.
Negocjacje z wierzycielem – klucz do uniknięcia spirali zadłużenia
Negocjacje z wierzycielem to istotny krok, który pozwala uniknąć spirali zadłużenia. Kiedy zauważyłem pierwsze sygnały problemów finansowych, postanowiłem działać. Wierzyciele to nie bezduszne instytucje; wielu z nich rozumie, że życie potrafi zaskakiwać, i czasem pojawiają się trudności w spłacie zobowiązań. Mimo że konfrontacja z długami bywa trudna, warto spróbować przed skierowaniem sprawy do sądu.
Każdy dzień opóźnienia w spłacie zadłużenia prowadzi do dodatkowych odsetek i kosztów. Już po jednym dniu wierzyciele mogą naliczać karne odsetki, co wpływa na mój portfel i zdolność kredytową. Po miesiącu opóźnienia dług może trafić do firmy windykacyjnej, co wiąże się z dodatkowymi kosztami oraz stresem. W związku z tym warto jak najszybciej rozmawiać z wierzycielem.
Kluczowym momentem w mojej sytuacji było odebranie przypomnienia od pożyczkodawcy. Początkowo myślałem, że jakoś to załatwię, ale analiza sytuacji pokazała, że problem się pogłębia. W rezultacie skontaktowałem się z wierzycielem, by rozważyć opcję restrukturyzacji długów, co umożliwiło mi rozłożenie zobowiązań na mniejsze raty.
Rozpocznij nowy rozdział finansowy dzięki otwartym rozmowom z wierzycielami
W trakcie rozmów z wierzycielem odkryłem, że szczera komunikacja przynosi obopólne korzyści. Wspólnie stworzyliśmy plan, w którym dług został rozłożony na raty. Skoro o tym mówimy to sprawdź, jak chwilówki na raty mogą pomóc w trudnych sytuacjach finansowych. Spłata w mniejszych kwotach przyniosła mi ulgę; w ten sposób uniknąłem komornika i straciłem kontrolę nad swoimi finansami.
Podczas negocjacji dowiedziałem się o możliwości zmiany harmonogramu spłat. Niektóre firmy pożyczkowe są otwarte na renegocjację warunków, co może poprawić sytuację dłużnika. Kluczowa jest chęć rozmowy oraz przedstawienie rzeczywistej sytuacji finansowej. W końcu krótsze długi nie mają sensu, jeśli tracę spokój i stabilność.
Temat spirali zadłużenia dotyczy nie tylko problemów finansowych, ale także psychologicznych. A skoro o tym mowa to poznaj skuteczne sposoby na uniknięcie zadłużenia. Poczucie tonącego w długach może prowadzić do depresji oraz bierności. Rozmowa z bliskimi lub specjalistami w dziedzinie finansów jest niezwykle pomocna w opracowaniu planu działania. Zrozumienie, że wiele osób boryka się z podobnymi problemami, sprzyja budowaniu zdrowej perspektywy na wyjście z długów.
Negocjacje z wierzycielami wymagają pracy i odwagi, ale są kluczowym narzędziem do odzyskania kontroli nad swoimi finansami. Uczciwe podejście, chęć rozmowy oraz zrozumienie obowiązków wynikających z długów pozwala uniknąć spirali zadłużenia i budować lepszą przyszłość finansową.
Ciekawostką jest, że według badań, osoby, które podejmują próbę negocjacji z wierzycielami, mają znacznie wyższe szanse na uzyskanie korzystnych warunków spłaty niż te, które unikają kontaktu, co pokazuje, jak ważna jest otwarta komunikacja w trudnych sytuacjach finansowych.
Kiedy chwilówka zostaje zgłoszona do rejestru dłużników?
Chwilówki, popularne formy szybkiego wsparcia finansowego, stają się problematyczne, gdy przestajesz je spłacać. Gdy nie regulujesz zobowiązań, wiele instytucji pożyczkowych podejmuje działania mające na celu odzyskanie należności. Zgłoszenie do rejestru dłużników, na przykład Biura Informacji Kredytowej (BIK), stanowi jeden z najpoważniejszych skutków, którego można uniknąć. Zazwyczaj wystarczy, że minie 30 dni od daty wymagalności płatności, a kwota zadłużenia przekroczy minimalną wartość, która dla wielu firm wynosi 200 zł.
Zgłoszenie do rejestru dłużników wiąże się z poważnymi konsekwencjami. A skoro o tym mówimy, dowiedz się, czy chwilówka na PESEL jest możliwa i jakie niesie ryzyko. Wierzyciel podejmuje kroki zaraz po 30-dniowym opóźnieniu, mając prawo do wystąpienia o wpis. Twój status dłużnika zostanie śledzony przez wiele lat, co może skomplikować zaciąganie przyszłych kredytów czy pożyczek. Dodatkowo, wpis do rejestru dłużników może zniweczyć marzenia o zakupach na raty, ponieważ inne instytucje finansowe sprawdzą Twoją historię płatniczą.
Jak uniknąć finansowej katastrofy i zyskać spokój dzięki negocjacjom z wierzycielem
Nie istnieje uniwersalny termin, po którym dług zostanie zgłoszony do rejestru. Praktyki różnią się w zależności od firmy pożyczkowej. Warto jednak nawiązać kontakt z wierzycielem, ponieważ może to pomóc uniknąć negatywnych skutków. Gdy napotkasz problemy ze spłatą chwilówki, jak najszybciej rozpocznij negocjacje. W wielu przypadkach można ustalić nowe warunki, takie jak rozłożenie długu na raty czy przesunięcie terminu spłaty. Pamiętaj, że milczenie może prowadzić do dalszej eskalacji sytuacji, na przykład do interwencji komornika czy postępowania sądowego.
Warto podkreślić, że wpis do rejestru dłużników nie zwiększa automatycznie długu. Niemniej jednak, pojawienie się w takich bazach otwiera drzwi do wielu problemów, które mogą długo utrudniać życie finansowe. Lepiej działać proaktywnie i rozmawiać z pożyczkodawcą, aby znaleźć rozwiązanie, które pozwoli Ci uniknąć nieprzyjemnych konsekwencji.
Ciekawostką jest to, że zgłoszenie do rejestru dłużników może odbyć się nie tylko po 30 dniach opóźnienia w spłacie, ale również w przypadku, gdy pożyczkodawca sam uzna, że dług staje się problematyczny — na przykład przy braku kontaktu z dłużnikiem.
Jak szybko wyjść z zadłużenia? Praktyczne porady dla dłużników
Wyjście z zadłużenia wymaga przemyślanych działań i zastosowania odpowiednich kroków. Poniżej znajdziesz praktyczne porady, które umożliwią Ci szybkie i skuteczne uporać się z długami.
- Skontaktuj się z wierzycielami – W sytuacji problemów ze spłatą długów jak najszybciej skontaktuj się z pożyczkodawcą. Większość firm finansowych otwarta jest na negocjacje. Możesz poprosić o rozłożenie zobowiązań na raty lub o odroczenie spłaty. Takie działania pomogą Ci na bieżąco uregulować długi bez niepotrzebnego stresu.
- Opracuj plan spłaty długów – Sporządź szczegółową listę wszystkich swoich długów, uwzględniając ich wysokości, terminy spłat i oprocentowanie. To zestawienie pozwoli Ci lepiej zarządzać finansami i priorytetowo traktować najważniejsze zobowiązania, takie jak alimenty i czynsz, a następnie skoncentrować się na spłacie bardziej kosztownych długów.
- Zacznij oszczędzać – Aby ograniczyć długi, wprowadź program oszczędnościowy. Zrezygnuj z niepotrzebnych wydatków i skup się na tych niezbędnych. Oszczędzone środki przeznaczaj na spłatę zadłużenia, co znacznie przyspieszy proces wychodzenia na prostą.
- Poszukaj dodatkowych źródeł dochodów – Zwiększenie dochodów poprzez dodatkową pracę lub freelancing może przyspieszyć spłatę długów. Każda uzyskana dodatkowa kwota powinna trafić na nadpłatę zadłużenia.
- Rozważ restrukturyzację długu – Jeśli Twoja sytuacja finansowa się pogorszyła, rozważ restrukturyzację kredytów. Dzięki temu możliwe będzie dostosowanie warunków spłaty do rzeczywistych możliwości finansowych, co ułatwi regulowanie zobowiązań.
Źródła:
- https://biliti.pl/jak-dlugo-moge-nie-splacac-chwilowek/
- https://fundacjapasieka.pl/jak-uniknac-spirali-zadluzenia/
- https://www.kasastefczyka.pl/finanse-bez-tajemnic/wszystko-o-pozyczkach/opoznienie-w-splacie-pozyczki-co-musisz-wiedziec-o-konsekwencjach
- https://mfinanse.pl/blog/niesplacanie-kredytu-hipotecznego-czym-moze-skutkowac/
- https://angfinanse.pl/2023/11/28/czym-jest-restrukturyzacja-kredytu-wszystko-co-musisz-wiedziec/
- https://www.kontomaniak.pl/poradniki/jak-szybko-splacic-dlugi
FAQ – Najczęstsze pytania i odpowiedzi
Jakie konsekwencje niesie za sobą długotrwałe niespłacanie chwilówek?
Niespłacanie chwilówek może prowadzić do naliczania odsetek karnych, wypowiedzenia umowy przez wierzyciela i przekazania sprawy do windykacji, co prowadzi do dalszych komplikacji finansowych.
Co może się wydarzyć po 30 dniach opóźnienia w spłacie chwilówki?
Po 30 dniach opóźnienia wierzyciel ma prawo wypowiedzieć umowę i zgłosić dług do rejestru dłużników, co może prowadzić do trudności w uzyskaniu kredytów i pożyczek w przyszłości.
Jakie kroki można podjąć, aby uniknąć spirali zadłużenia?
Można skontaktować się z wierzycielem, ocenić swoją sytuację finansową, negocjować warunki spłaty, unikać zaciągania nowych pożyczek oraz stworzyć budżet domowy.
Dlaczego warto prowadzić negocjacje z wierzycielem?
Negocjacje z wierzycielem mogą pozwolić na uzyskanie korzystniejszych warunków spłaty, takich jak rozłożenie długu na mniejsze raty, co może uratować dłużnika przed poważniejszymi konsekwencjami finansowymi.
Kiedy chwilówka jest zgłaszana do rejestru dłużników?
Chwilówka może zostać zgłoszona do rejestru dłużników zazwyczaj po 30 dniach od daty wymagalności płatności, gdy kwota zadłużenia przekroczy minimalną wartość, która dla wielu firm wynosi 200 zł.