Bartosz Tomczyk
Debet na koncie bankowym to zagadnienie, które każdy użytkownik usług bankowych powinien znać. To limit zadłużenia przyznawany przez bank, pozwalający korzystać z dodatkowych środków nawet przy ujemnym saldzie. Dla mnie debet stanowi elastyczne rozwiązanie, które pomaga w nagłych sytuacjach finansowych, na przykład, gdy muszę szybko zapłacić za ważny wydatek, który przewyższa moje bieżące środki.
Banki ustalają wysokość debetu indywidualnie, biorąc pod uwagę czynniki, takie jak średnie miesięczne wpływy czy historia kredytowa. Limit debetowy zazwyczaj wynosi od 500 do 50 000 zł. Na przykład, w PKO BP maksymalny limit to 5000 zł dla wybranych kont, podczas gdy w ING Banku Śląskim sięga nawet 50 000 zł. Taki zakres daje mi znaczną swobodę finansową oraz możliwość pokrycia nieprzewidzianych wydatków, co czyni debet moim osobistym kołem ratunkowym.
Przyznanie debetu wiąże się jednak z kosztami, przede wszystkim odsetkami od wykorzystanej kwoty. W PKO BP oprocentowanie wynosi 14,5% rocznie, a w ING 13,5%. Odsetki naliczają się codziennie, więc brak ostrożności może szybko prowadzić do znacznych wydatków. Dlatego regularne regulowanie zobowiązań jest kluczowe.
Wygodne narzędzie w kryzysie – Jak debet może wpłynąć na Twoje finanse
Spłata debetu odbywa się automatycznie przy wpływie środków na konto. Każda wpłata najpierw pokrywa zadłużenie, co pozwala na szybkie odnowienie limitu. Na przykład, jeśli mam debet 500 zł i wpływa wynagrodzenie w wysokości 6000 zł, najpierw reguluję te 500 zł, a reszta pozostaje do mojej dyspozycji. Warto pamiętać o szybkości uregulowania zadłużenia, zazwyczaj w ciągu miesiąca, aby uniknąć dodatkowych opłat.
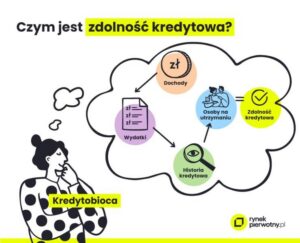
Debet wpływa także na zdolność kredytową. Banki traktują debet jako zobowiązanie, a to może obniżyć moją zdolność kredytową, nawet jeżeli z niego nie korzystam. Przy ocenie wniosku o kredyt, brana jest pod uwagę kwota konieczna do spłaty debetu. Na przykład, z limitem 5000 zł może to oznaczać dodatkowe 250 zł miesięcznych zobowiązań, co negatywnie wpływa na moją zdolność do uzyskania kredytu czy pożyczki.
Podsumowując, debet na koncie bankowym to użyteczne narzędzie, które wspiera w trudnych chwilach. Kluczowe jest jednak rozsądne korzystanie z debetu oraz regularne spłacanie zadłużenia. Dzięki uważnej obserwacji kosztów związanych z debetem mogę cieszyć się jego korzyściami oraz unikać niepotrzebnych wydatków, co pozwala mi czuć się finansowo bezpieczniej i korzystać z dodatkowych środków w razie kryzysu.
Jak skutecznie uruchomić debet w banku spółdzielczym?
Przedstawiam kluczowe kroki do uruchomienia debetu w banku spółdzielczym. Te wskazówki pozwolą Ci łatwo uzyskać dostęp do dodatkowych środków bez zbędnych opłat. Każdy punkt zawiera istotne informacje, które uproszczą Ci całą procedurę.
- Złóż wniosek o debet – Zarejestruj się w placówce banku, przez bankowość internetową lub w aplikacji mobilnej. Wybierz formularz dotyczący limitu debetowego. Wypełnij go zgodnie z wymaganiami banku i dołącz dokumenty potwierdzające Twoje dochody, jeśli to konieczne.
- Sprawdź swoją zdolność kredytową – Bank wykona analizę Twojej zdolności kredytowej. Na jej podstawie zdecyduje o przyznaniu debetu oraz jego wysokości. Wysokość limitu zazwyczaj uzależniona jest od średnich wpływów na konto.
- Podpisz umowę (jeśli konieczne) – Wiele banków traktuje debet jako standardową funkcję konta osobistego, co umożliwia zawarcie umowy online. Jeśli bank wymaga podpisania umowy, postępuj zgodnie z jego instrukcjami.
- Oczekuj na decyzję banku – Po złożeniu wniosku bank podejmie decyzję w sprawie debetu. Zazwyczaj trwa to od kilku dni roboczych do tygodnia. Wiele banków informuje o statusie wniosku na swoich stronach internetowych lub poprzez aplikację mobilną.
- Korzystaj z debetu – Po aktywacji debetu użyj przyznanego limitu, dokonując transakcji takich jak przelewy, zakupy kartą czy wypłaty gotówki z bankomatu, aż do osiągnięcia ustalonego limitu.
- Monitoruj swoje saldo – Regularnie sprawdzaj stan konta, by uniknąć nadmiernego zadłużenia. Pamiętaj, że debet wiąże się z kosztami w postaci odsetek, naliczanych tylko od wykorzystanej kwoty.
Jak uruchomić debet w banku spółdzielczym – krok po kroku
Uruchomienie debetu w banku spółdzielczym to proces, który wymaga kilku kroków, ale nie jest skomplikowany. Po pierwsze, musisz mieć konto osobiste w danym banku, co zazwyczaj wystarcza do złożenia wniosku o debet. Warto również zauważyć, że banki często wymagają określonych wpływów na konto, zazwyczaj 2-3 miesięczne przelewy. W moim przypadku roczne zestawienie przelewów wystarczyło, aby złożyć wniosek o debet w bankowości internetowej.
Przygotowanie do składania wniosku o debet zaczynasz od zebrania niezbędnych dokumentów. W wielu bankach spółdzielczych dodatkowe dokumenty nie są wymagane, ale dobrze mieć zaświadczenie o dochodach. Następnie wypełniasz formularz, który przypomina typowe wnioski kredytowe. Wymaga on podania danych osobowych, wysokości oczekiwanego limitu oraz potwierdzenia spełnienia wymagań banku.
Zyskaj debet w mgnieniu oka – szybka decyzja banku zapewnia nowe możliwości finansowe
Po złożeniu wniosku bank ocenia Twoją wiarygodność finansową, co zajmuje zazwyczaj od kilku minut do jednego dnia roboczego. Przy stabilnych dochodach i pozytywnej historii współpracy z bankiem powinieneś szybko otrzymać decyzję. Jeśli limit zostanie zatwierdzony, w wielu przypadkach możesz podpisać umowę online, co znacznie zaoszczędzi czas.
Uruchomienie debetu to dopiero początek. Zarządzanie debetem wymaga ostrożności, ponieważ nadmiar wydatków i częste korzystanie z limitu mogą prowadzić do narastania długu. Banki oczekują, że salda debetowego będziesz regulował w ciągu 30 dni, a odsetki nalicza się od faktycznie wykorzystanej kwoty. Dlatego warto świadomie planować wydatki i używać debetu tylko w sytuacjach awaryjnych, aby uniknąć nieprzyjemnych niespodzianek.
Wpływ debetu na zdolność kredytową – co warto wiedzieć
Debet na koncie bywa dla mnie prawdziwym wybawieniem. Tutaj macie link do wpisu, w którym była mowa o podobnym zagadnieniu. Ten limit pozwala mi korzystać z dodatkowych środków, gdy saldo spada poniżej zera. Dzięki temu mogę opłacić niespodziewane wydatki, jak awaria samochodu czy pilne zakupy. Oczywiście, debet generuje koszty, które zależą od banku oraz wysokości limitu. Na przykład, gdy mój debet wynosi osiem tysięcy złotych, bank może naliczać odsetki od 10 do 15 procent rocznie, w zależności od oferty. Muszę być świadomy, że debet to tylko chwilowe wsparcie, które trzeba spłacić.
Regularne korzystanie z debetu wpływa na moją zdolność kredytową. Nawet jeśli nie przekraczam limitu, banki postrzegają go jako potencjalne zobowiązanie. Przy ocenie mojej zdolności kredytowej bank zwraca uwagę na ten limit, co może skutkować uznaniem, że część moich dochodów będzie musiała iść na jego spłatę. Bez względu na to, czy zarabiam sześć, czy dziesięć tysięcy złotych, część tej kwoty wydaje się bankowi mniej wiarygodna. W rezultacie, debet obniża zdolność kredytową o około pięć procent dostępnego limitu.
Jak debet może zrujnować Twoje marzenia o kredycie
Spłata debetu po terminie niesie poważne konsekwencje. Gdy spóźniam się ze spłatą, bank nalicza dodatkowe opłaty i odsetki, co prowadzi do spirali zadłużenia. W skrajnych przypadkach bank może wypowiedzieć umowę debetową lub skierować sprawę do windykacji. Planowanie kredytu hipotecznego lub samochodowego w kolejnych latach wymaga uwzględnienia zadłużenia z tytułu debetu, które może znacząco obniżyć moje szanse na uzyskanie korzystnej oferty. Dlatego stawiam na ostrożność oraz szybką spłatę wykorzystanego debetu.
Podsumowując, debet na koncie to narzędzie, które przy rozważnym wykorzystaniu może uratować mnie w trudnych chwilach. Zależy mi na utrzymaniu dobrej historii kredytowej i stabilnej sytuacji finansowej, dlatego korzystam z debetu tylko w nagłych przypadkach. Kluczem do sukcesu jest umiejętność zarządzania tym narzędziem — mądre korzystanie i terminowa spłata są niezbędne, aby utrzymać moją zdolność kredytową na optymalnym poziomie.
Ciekawostka: Warto wiedzieć, że osoby, które regularnie korzystają z debetu, mogą znalazły się w sytuacji, w której banki będą patrzeć na nie jako na bardziej ryzykownych kredytobiorców, co może wpłynąć na ich zdolność kredytową nawet na kilka lat po zakończeniu korzystania z tego limitu.
Zarządzanie debetem na koncie – porady na przyszłość
Oto kluczowe porady dotyczące zarządzania debetem na koncie bankowym. Dzięki tym wskazówkom lepiej wykorzystasz dostępny limit i unikniesz niepożądanych konsekwencji związanych z nadmiernym zadłużeniem.
- Monitoruj saldo swojego konta – Regularne sprawdzanie stanu konta pomoże Ci uniknąć niekontrolowanego przekroczenia salda. Ustaw powiadomienia o zbliżającym się debecie, aby być na bieżąco z wydatkami.
- Planuj wydatki – Sporządzanie budżetu domowego umożliwi Ci zapanowanie nad finansami. Zidentyfikuj stałe wydatki i określ, ile możesz przeznaczyć na nieprzewidziane sytuacje, korzystając z debetu jako rezerwy.
- Spłacaj zadłużenie na bieżąco – Staraj się uregulować debet niezwłocznie po otrzymaniu wpływów na konto. Szybsza spłata oznacza niższe odsetki.
- Znajomość kosztów debetu – Zrozum, jak działa oprocentowanie debetu oraz jakie są dodatkowe opłaty. Upewnij się, że koszt korzystania z debetu w Twoim banku jest akceptowalny w Twoim budżecie.
- Ograniczaj korzystanie z debetu – Traktuj debet jako zabezpieczenie na nieprzewidziane wydatki, a nie regularne źródło finansowania. Częste korzystanie może prowadzić do spirali zadłużenia.
Źródła:
- https://rankomat.pl/finanse/poradniki/debet-na-koncie/
FAQ – Najczęściej zadawane pytania
Jakie są podstawowe kroki do uruchomienia debetu w banku spółdzielczym?
Aby uruchomić debet w banku spółdzielczym, należy złożyć wniosek, sprawdzić zdolność kredytową, podpisać umowę (jeśli konieczne), oczekiwać na decyzję banku, korzystać z debetu oraz regularnie monitorować saldo swojego konta.
Jakie dokumenty są potrzebne do złożenia wniosku o debet?
Do złożenia wniosku o debet zazwyczaj wymagane są dane osobowe oraz informacje dotyczące oczekiwanego limitu. Dobrze mieć także zaświadczenie o dochodach, chociaż w wielu bankach dodatkowe dokumenty nie są konieczne.
Jak wpływa debet na zdolność kredytową?
Debet jest traktowany jako zobowiązanie przez banki, co może obniżyć zdolność kredytową, nawet jeśli nie korzystasz z debetu. Banki mogą uwzględniać limit debetowy przy ocenie wniosku o kredyt.
Jakie są koszty związane z korzystaniem z debetu?
Jednym z głównych kosztów związanych z debetem są odsetki naliczane od wykorzystanej kwoty. W różnych bankach oprocentowanie może wynosić od 10% do 15% rocznie, więc ważne jest regularne regulowanie zobowiązań, aby ograniczyć koszty.
Jakie porady można zastosować dla lepszego zarządzania debetem?
Aby lepiej zarządzać debetem, warto monitorować saldo konta, planować wydatki, spłacać zadłużenie na bieżąco, znać koszty debetu oraz ograniczać korzystanie z debetu, traktując go jako zabezpieczenie na nieprzewidziane wydatki.