Bartosz Tomczyk
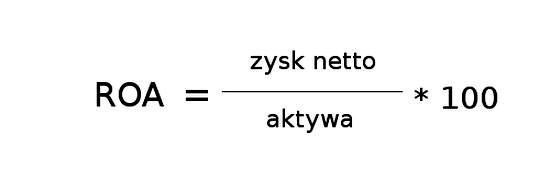
Obliczenie wskaźnika ROA, czyli rentowności aktywów, stanowi kluczowy krok w analizie finansowej firmy. Zobacz ten artykuł i dowiedz się więcej. Aby wyliczyć ROA, wystarczy zastosować wzór: ROA = (zysk netto / suma aktywów) × 100%. Przykładowo, jeśli zysk netto wynosi 250 tys. zł, a całkowite aktywa to 2,5 mln zł, rezultat ROA wyniesie 10%. Taki wskaźnik oznacza, że na każdą zainwestowaną złotówkę w majątek firmy generujemy 10 groszy zysku. Dzięki temu łatwo zweryfikujemy efektywność wykorzystania zasobów oraz identyfikujemy obszary do poprawy.
- Obliczenie wskaźnika ROA (rentowności aktywów) jest kluczowe w analizie finansowej firmy.
- Analiza ROA powinna uwzględniać kontekst branżowy, ponieważ wartości wskaźnika różnią się w zależności od sektora.
- Wysoki wskaźnik ROA przyciąga inwestorów i wpływa na postrzeganie firmy przez instytucje finansowe.
- Systematyczne monitorowanie ROA pozwala na zauważenie trendów rozwojowych lub regresów w efektywności firmy.
- Warto unikać błędów interpretacyjnych, takich jak porównywanie ROA między różnymi branżami lub opieranie się na jednorazowych przychodach.
- ROA powinien być analizowany w połączeniu z innymi wskaźnikami, takimi jak rentowność sprzedaży (ROS) i rentowność kapitału własnego (ROE), aby uzyskać pełniejszy obraz kondycji finansowej firmy.
- Monitorowanie zmian w ROA na przestrzeni lat pomaga zrozumieć rzeczywiste trendy w firmie.
Warto również rozważyć kontekst branżowy przy analizie ROA. Firmy z sektora usługowego, takie jak agencje marketingowe czy firmy IT, często osiągają wartości wskaźnika ROA przekraczające 20% z powodu niskiego poziomu kapitału rzeczowego. Natomiast w przemyśle wytwórczym, gdzie aktywa są znacznie wyższe, wskaźnik ROA może wynosić zaledwie kilka procent. Dlatego szczególnie istotne jest porównywanie wyników z innymi firmami w tej samej branży, co pomoże uzyskać realistyczny obraz sytuacji przedsiębiorstwa.
Wzrost rentowności aktywów: Klucz do przyciągnięcia inwestorów i optymalizacji strategii
ROA stanowi nie tylko liczbę w raportach, ale również istotne narzędzie strategiczne dla menedżerów i inwestorów, które ułatwia podejmowanie świadomych decyzji. Wysoka rentowność aktywów przyciąga nowych inwestorów oraz korzystnie wpływa na postrzeganie firmy przez instytucje finansowe, co sprzyja uzyskiwaniu kredytów. Z kolei systematyczny spadek wskaźnika ROA sugeruje problemy w zarządzaniu aktywami czy wzrastające koszty operacyjne, co wymaga głębszej analizy procesów w firmie. Monitorowanie ROA w dłuższym okresie pozwala zauważyć rozwój lub regres, co wspiera kluczowe decyzje biznesowe.
Znajomość wskaźnika ROA oraz umiejętność jego interpretacji przyczyniają się do lepszego zarządzania przedsiębiorstwem. Warto stosować to narzędzie na co dzień, aby uzyskać lepszy wgląd w kondycję finansową firmy oraz dostosować strategię do zmieniającego się rynku. Optymalizacja kosztów oraz maksymalizacja zysków stają się kluczowe dla dalszego rozwoju i stabilności działalności. Świadome decyzje zwiększają nasze szanse na sukces w świecie biznesu.
Jak analizować wskaźnik rentowności aktywów i uniknąć pułapek w interpretacji
Wskaźnik rentowności aktywów (ROA) stanowi kluczowe narzędzie do oceny efektywności wykorzystania aktywów przez przedsiębiorstwo. Poniżej przedstawiam konkretne kroki, które pomogą prawidłowo zinterpretować ten wskaźnik oraz uniknąć kosztownych błędów.
- Oblicz wskaźnik ROA – Wzór jest prosty: ROA = (Zysk netto / Suma aktywów) x 100%. Upewnij się, że korzystasz z dokładnych danych, aby uniknąć błędów.
- Analizuj źródła zysku – Zidentyfikuj, z czego wynika osiągnięty zysk netto. Jednorazowe przychody, takie jak sprzedaż aktywów, mogą zafałszować rzeczywisty obraz. Skup się na długo- i krótkoterminowych projektach.
- Porównuj z poprzednimi okresami – Oceniaj zmiany w ROA w dłuższej perspektywie, na przykład rok do roku. Zauważanie tendencji spadkowych stanowi sygnał do analizy źródła problemów.
- Uwzględniaj kontekst branżowy – Porównuj ROA z wynikami konkurencji. Różne sektory mają odmienne standardy, a porównywanie ich bez kontekstu może wprowadzać w błąd.
- Rozważ wpływ struktury aktywów – Analizuj, jak różne składniki aktywów, zarówno trwałe jak i obrotowe, wpływają na wynik ROA. Wysokie zadłużenie może zniekształcać postrzeganą rentowność.
| Rok | Wskaźnik ROA (%) | Zysk Netto (tys. zł) | Suma Aktywów (mln zł) | Branża | Typ Działalności | Błędy w Interpretacji |
|---|---|---|---|---|---|---|
| 2022 | 12.5 | 250 | 2.0 | IT | Usługi | Niezrozumienie różnic między branżami |
| 2022 | 8.0 | 300 | 3.75 | Produkcja | Wytwarzanie | Porównywanie z firmami usługowymi |
| 2023 | 10.0 | 400 | 4.0 | Marketing | Usługi | Koncentracja na krótkoterminowych wynikach |
| 2023 | 6.0 | 180 | 3.0 | Handel detaliczny | Sprzedaż | Niezrozumienie wpływu sezonowości |
| 2024 | 15.0 | 500 | 3.33 | IT | Usługi | Niedocenianie kosztów stałych |
| 2024 | 7.5 | 400 | 5.33 | Produkcja | Wytwarzanie | Błędy w alokacji kosztów |
| 2025 | 11.0 | 550 | 5.0 | Finanse | Usługi | Pomijanie zmienności wyników |
| 2025 | 5.5 | 250 | 4.55 | Budownictwo | Usługi | Nieumiejętność oceny jakości aktywów |
| 2026 | 9.5 | 600 | 6.32 | IT | Usługi | Nieprzewidywanie długoterminowych trendów |
| 2026 | 8.2 | 350 | 4.27 | Handel hurtowy | Sprzedaż | Porównywanie wyniku z innymi sektorami |
Zastosowanie wskaźnika ROA w ocenie efektywności inwestycji
Wskaźnik ROA, czyli rentowności aktywów (ang. Return on Assets), stanowi kluczową miarę efektywności inwestycji w firmie. Mierzy on, jak skutecznie przedsiębiorstwo wykorzystuje swoje zasoby do generowania zysków. Aby obliczyć ROA, dzielimy zysk netto przez całkowitą wartość aktywów i mnożymy wynik przez sto, co daje wartość w procentach. Zrozumienie powiązania zysku netto z aktywami jest fundamentem analizy, jak kapitał pracuje na korzyść firmy.
Analizując ROA swojej firmy, dostrzegam, jak wskaźnik wpływa na codzienne decyzje biznesowe. Mówiąc prościej, wskaźnik ten informuje mnie, ile złotych zysku przynosi każda złotówka zainwestowana w aktywa. Dla przykładu, obliczony przez mnie ROA na poziomie 15% wskazuje, że inwestycja w działalność generuje dobre zwroty. Odpowiednie wykorzystanie ROA sprzyja uzyskaniu przewagi konkurencyjnej i ułatwia pozyskiwanie finansowania zewnętrznego, ponieważ banki oraz inwestorzy doceniają zdrowe wskaźniki rentowności.
Zrozumienie ROA ma kluczowe znaczenie przy planowaniu przyszłych inwestycji. Podejmując decyzje o zakupie nowych maszyn czy rozszerzaniu działalności, opieram się na danych dotyczących rentowności aktywów. W branży usługowej, gdzie koszty majątkowe są relatywnie niskie, zyski mogą być wyższe, co skutkuje atrakcyjnym ROA. Natomiast w sektorze produkcyjnym, gdzie inwestycje w sprzęt są duże, zyski często nie nadążają za kosztami, co prowadzi do niższego wskaźnika.
Ciekawostką jest, że wskaźnik ROA może być różny w zależności od branży – na przykład, firmy technologiczne często osiągają wyższe wartości ROA niż przedsiębiorstwa przemysłowe, co odzwierciedla różnice w modelach biznesowych oraz strukturze kosztów.
Błędy w interpretacji ROA, które mogą kosztować Twoją firmę
Wskaźnik ROA, czyli rentowność aktywów, stanowi kluczowy parametr informujący o umiejętności przedsiębiorstwa w wykorzystywaniu zasobów do generowania zysku. Niestety, jego niewłaściwa interpretacja może prowadzić do błędów, które w dłuższej perspektywie kosztują firmę znaczne kwoty. Osobiście doświadczyłem, jak subiektywne podejście do danych liczbowych może zmylić nawet najbardziej doświadczonych menedżerów. Dlatego warto zwrócić uwagę na kilka kluczowych aspektów analizy ROA, by uniknąć pułapek.
Po pierwsze, warto zrozumieć, jak obliczamy ten wskaźnik. Dzielimy zysk netto przez całkowitą wartość aktywów. Na pierwszy rzut oka wydaje się to proste, lecz problem pojawia się przy analizie wyników. Wysoki ROA może często wynikać z jednorazowego zdarzenia, takiego jak sprzedaż aktywów, co nie zawsze przekłada się na stabilny zysk z działalności operacyjnej. Doświadczając tego w moim biznesie, widziałem, jak idealnie wyglądające wskaźniki mogą być mylące.
Inna pułapka to porównywanie wskaźnika ROA w różnych branżach bez uwzględnienia ich specyficznych uwarunkowań. Firmy technologiczne mogą uzyskiwać imponujące wartości, podczas gdy w przemyśle wytwórczym wskaźnik będzie niższy, mimo generowania wysokiego przychodu. ROA kształtuje się w zależności od rodzaju działalności oraz struktury aktywów, co może prowadzić do błędnych wniosków. Zdecydowanie lepiej porównywać wyniki w obrębie tej samej branży, gdzie struktura kosztów i przychodów są podobne.
Dlaczego wysoki wskaźnik ROA może być złudny dla Twojej firmy?
Jednym z najczęstszych błędów jest traktowanie wskaźnika ROA jako jedynego wskaźnika zdrowia finansowego przedsiębiorstwa. Nawet jeśli aktywa przynoszą zysk, ważne jest, aby spojrzeć na inne wskaźniki, takie jak rentowność sprzedaży (ROS) i rentowność kapitału własnego (ROE). Bez uwzględnienia tych kontekstów, można uzyskać mylny obraz sytuacji. ROA wskazujący na pomyślne zarządzanie zasobami może wpływać na decyzje dotyczące inwestycji, co prowadzi do nieefektywnego gospodarowania funduszami.
Monitorowanie ROA w dłuższej perspektywie czasowej, najlepiej poprzez porównanie z wynikami z lat ubiegłych, pozwala dostrzec rzeczywiste trendy w firmie. Czasami spadki ROA mogą występować w wyniku wprowadzania nowych inwestycji, które w przyszłości przyniosą większe zyski. Kiedy nie dostrzegam tego trendu w swoim biznesie, zastanawiam się, dlaczego firma nie wykorzystuje swojego potencjału.
Wysoka wartość wskaźnika ROA nie oznacza, że firma jest wolna od problemów. Przykładem może być firma z wysokim ROA i jednocześnie znacznymi brakami w płynności finansowej. To potwierdza, że wskaźnik powinien być analizowany w kontekście innych parametrów. Zwracanie uwagi na wszystkie aspekty finansowe pozwala uniknąć podejmowania zbyt optymistycznych decyzji opartych tylko na tej jednej liczbie.
Ciekawostką jest, że wskaźnik ROA może być mylący, gdy przedsiębiorstwa wprowadzają innowacyjne modele biznesowe, które wymagają dużych nakładów inwestycyjnych w aktywa, co może skutkować chwilowym spadkiem ROA, mimo że długoterminowe prognozy wskazują na wzrost zysków.
Jak łączyć wskaźnik ROA z innymi wskaźnikami finansowymi?
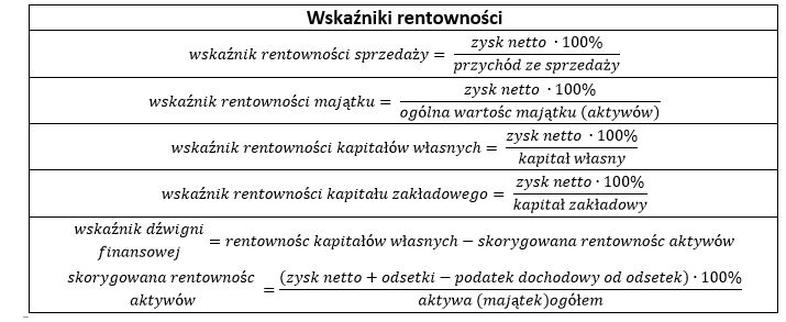
Poniżej znajdziesz sposoby łączenia wskaźnika ROA z innymi wskaźnikami finansowymi, co pozwala uzyskać pełniejszy obraz kondycji finansowej przedsiębiorstwa.
- Rentowność sprzedaży (ROS) – Analizując ROA w kontekście rentowności sprzedaży, można ocenić efektywność generowania zysków z przychodów. Wysoki ROS, w połączeniu z ROA, wskazuje na dobrze zarządzaną strukturę kosztów oraz skuteczną strategię cenową.
- Rentowność kapitału własnego (ROE) – Zestawiając ROA z ROE, dostrzegamy efektywność wykorzystania aktywów oraz kapitału własnego do generowania zysków. ROA informuje o wydajności aktywów, natomiast ROE koncentruje się na rentowności kapitału inwestowanego przez właścicieli.
- Płynność finansowa – Łącząc ROA z wskaźnikami płynności, takimi jak Current Ratio czy Quick Ratio, oceniamy zdolność firmy do regulowania bieżących zobowiązań. To podejście pomoże zidentyfikować potencjalne problemy z przepływami pieniężnymi.
- Analiza trendów – Obserwacja ROA oraz innych wskaźników finansowych na przestrzeni czasu (rok do roku) ujawnia wzorce wzrostu lub spadku efektywności, co jest istotne dla oceny długoterminowej kondycji i strategii firmy.
Najczęstsze pytania (FAQ)
Jak obliczamy wskaźnik ROA?
Aby obliczyć wskaźnik ROA, używamy wzoru: ROA = (zysk netto / suma aktywów) × 100%. Upewnij się, że korzystasz z dokładnych danych, aby uniknąć błędów.
Dlaczego kontekst branżowy jest istotny przy analizie ROA?
Kontekst branżowy jest ważny, ponieważ różne sektory mają odmienne standardy wskaźnika ROA. Firmy z sektora usługowego często osiągają wyższe wartości niż te z przemysłu wytwórczego, co może wprowadzać w błąd, jeśli porównujemy wyniki bez właściwego kontekstu.
Jakie błędy mogą wyniknąć z błędnej interpretacji wskaźnika ROA?
Błędy interpretacyjne mogą być spowodowane porównywaniem wskaźników ROA w różnych branżach, ignorowaniem wpływu jednorazowych zdarzeń na zysk netto, a także traktowaniem ROA jako jedynego wskaźnika zdrowia finansowego firmy, co może prowadzić do mylnych wniosków i niewłaściwych decyzji biznesowych.
Jak monitorowanie ROA w dłuższej perspektywie może wpłynąć na firmę?
Monitorowanie ROA w dłuższym okresie umożliwia dostrzeganie rzeczywistych trendów w firmie, co może pomóc w identyfikacji problemów w zarządzaniu aktywami czy wzrastających kosztach operacyjnych, a także wspiera kluczowe decyzje biznesowe.
Jak wskaźnik ROA łączy się z innymi wskaźnikami finansowymi?
Wskaźnik ROA można łączyć z innymi wskaźnikami, takimi jak rentowność sprzedaży (ROS) czy rentowność kapitału własnego (ROE), co pozwala na lepszą ocenę efektywności operacyjnej oraz kondycji finansowej przedsiębiorstwa. Obserwacja tych wskaźników na przestrzeni czasu ujawnia wzorce efektywności i pomaga w podejmowaniu świadomych decyzji.