Bartosz Tomczyk
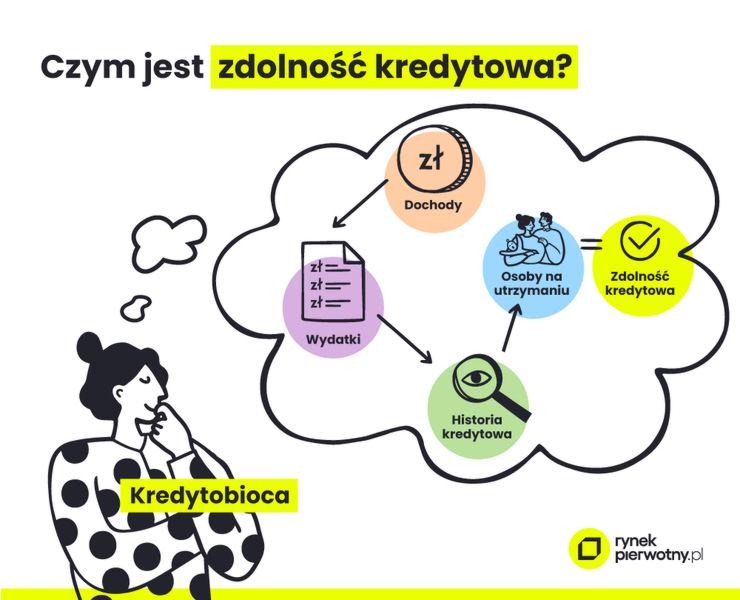
Ryczałt, jako forma opodatkowania dochodów z działalności gospodarczej, ma swoje zalety i wady. Kiedy zdecydowałem się na ryczałt, liczyłem na uproszczenie księgowości. W wielu przypadkach rzeczywiście formalności mniej mnie obciążały. Jednak, gdy rozważałem zaciągnięcie kredytu hipotecznego, pojawiły się istotne wątpliwości. Banki w obliczeniach zdolności kredytowej stosują inne podejście do ryczałtowców. Bazując na określonym procencie przychodu, który waha się między 20 a 80%, w zależności od banku, obliczają, ile mogę wydawać. Posiadając miesięczny przychód na poziomie 20 000 zł, banki mogą przyjąć, że rzeczywista kwota, którą mogę wydawać, wynosi jedynie od 4 000 zł do 16 000 zł miesięcznie. Taka różnica znacząco wpływa na moją zdolność kredytową.
Jak stabilność finansowa może otworzyć drzwi do wymarzonego mieszkania
Starając się o kredyt hipoteczny, musiałem zwrócić uwagę na wymagania banków. Większość z nich oczekuje, aby przedsiębiorca prowadził działalność przez co najmniej 12 miesięcy. Niektóre instytucje, jak PKO BP, akceptują również okres 24 miesięcy. Warto również pamiętać o wkładzie własnym, który zwykle wynosi minimum 10-20% wartości nieruchomości. Dodatkowo konieczne stało się przedstawienie rocznego zeznania podatkowego, ewidencji przychodów oraz potwierdzenia braku zaległości w ZUS i US. Taki zestaw dokumentów potrafi skomplikować sprawy, zwłaszcza w sytuacji, gdy potrzebujesz szybkiego finansowania.
Choć ryczałt obniża moją zdolność kredytową, istnieją sposoby na poprawienie sytuacji. Stabilność i regularność przychodów odgrywają kluczową rolę. Najlepiej, aby przychody były zbliżone przez kilka miesięcy przed składaniem wniosku. Warto także rozważyć wspólne wnioskowanie o kredyt z osobą mającą regularny dochód, np. małżonkiem. Takie podejście może poprawić szanse na pozytywną decyzję banku, zwłaszcza w przypadku przedsiębiorców na ryczałcie. Również terminowe regulowanie zobowiązań buduje dobrą historię kredytową, co jest istotne dla kredytodawców.
W ostatnich latach banki wprowadziły zmiany, przez co coraz więcej z nich akceptuje ryczałtowców. Choć nadal jest to trudniejsze niż w przypadku osób zatrudnionych na etacie, nie warto się poddawać. Zrozumienie, które banki oferują korzystne warunki dla ryczałtowców, jest kluczowe. Na przykład, Alior Bank przyjmuje aż 90% przychodów jako dochód, co stanowi bardzo korzystny wskaźnik dla przedsiębiorców. Regularne monitorowanie ofert banków oraz współpraca z doradcą kredytowym mogą ułatwić cały proces aplikacji i przybliżyć nas do wymarzonego mieszkania.
Jak banki oceniają zdolność kredytową ryczałtowców przy ubieganiu się o hipotekę
Aby zwiększyć szanse na uzyskanie kredytu hipotecznego przy prowadzeniu działalności na ryczałcie, warto znać kluczowe kroki. Poniżej znajdują się istotne informacje dotyczące wymaganych działań, które pozytywnie wpłyną na decyzję banku.
- Sprawdź wymagania banków – Dowiedz się, jakie minimalne wymagania dotyczące okresu prowadzenia działalności stawiają różne banki. Większość instytucji wymaga działalności przez co najmniej 12 miesięcy, a niektóre nawet 24 miesięcy. Zgromadzenie szczegółowych informacji na ten temat znacząco ułatwi proces.
- Przygotuj odpowiednie dokumenty – Zgromadź wszystkie niezbędne dokumenty, takie jak roczne zeznanie podatkowe (PIT-28), ewidencję przychodów oraz zaświadczenia o niezaleganiu z płatnościami w ZUS i US. Właściwe przygotowanie dokumentacji może przyspieszyć proces kredytowy.
- Oblicz swoją zdolność kredytową – Skorzystaj z kalkulatorów zdolności kredytowej dostępnych w bankach, aby oszacować możliwą kwotę kredytu. Różne banki stosują różne metody wyliczania dochodu z ryczałtu, przyjmując zazwyczaj od 20% do 80% przychodów.
- Wykaż stabilność dochodów – Regularne i stabilne przychody zwiększają Twoją wiarygodność w oczach banku. Instytucje finansowe preferują potwierdzone stałe wpływy na konto, co potwierdzi Twoją zdolność do spłaty kredytu.
- Wznieś wyższy wkład własny – Wyższy wkład własny zwiększa szanse na pozytywną decyzję kredytową. Staraj się zgromadzić co najmniej 20% wartości nieruchomości, co może również poprawić warunki kredytowania.
- Rozważ współkredytobiorcę – Jeżeli masz partnera lub inną osobę o stabilnych dochodach, wspólne wnioskowanie o kredyt może przynieść korzyści. Współkredytobiorca poprawi Twoją zdolność kredytową, co może wpłynąć na korzystniejszą decyzję banku.
- Konsultacja z ekspertem finansowym – Skorzystaj z porad doradcy kredytowego, który wskaże banki przychylnie oceniające ryczałtowców. Doradca pomoże również w przygotowaniu niezbędnej dokumentacji i całego procesu wnioskowania o kredyt.
| Bank | Okres prowadzenia działalności (miesięcy) | Procent przychodów brany pod uwagę | Potencjalny dochód z przychodu 10000 zł | Wymagane dokumenty | Wkład własny (%) | Dodatkowe informacje |
|---|---|---|---|---|---|---|
| Alior Bank | 12 – 24 | 90% | 9000 zł | PIT-28, ewidencja przychodów | 20% | Oceniają indywidualnie |
| PKO BP | 12 | 80% | 8000 zł | PIT-28, zaświadczenie o dochodach | 20% | Uznaje stawkę ryczałtu |
| Bank Pekao | 12 – 24 | 80% | 8000 zł | PIT-28, wyciąg bankowy | 20% | Dopuszczalne dodatkowe dochody |
| Santander Bank Polska | 12 – 24 | 75% | 7500 zł | PIT-28, ewidencja przychodów | 20% | Analizują przychody z ostatnich miesięcy |
| BNP Paribas | 12 – 24 | 35% | 3500 zł | PIT-28, umowa o pracę (jeśli dotyczy) | 20% | Korzystniejsze dla innych dochodów |
| mBank | 12 | 50% | 5000 zł | PIT-28, ewidencja przychodów | 20% | Uwzględniają wysokość stawki ryczałtu |
| Bank Millennium | 24 | 60% | 6000 zł | PIT-28, ewidencja przychodów z danego okresu | 20% | Porównują przychody rok do roku |
| ING Bank Śląski | 24 | 50% | 5000 zł | PIT-28, wyciąg bankowy | 20% | Preferencje dla wolnych zawodów |
Jak banki oceniają zdolność kredytową ryczałtowców?
Ryczałt ewidencjonowany stanowi popularną formę opodatkowania wśród przedsiębiorców, szczególnie po wprowadzeniu Polskiego Ładu. Choć własna działalność niesie wiele korzyści, ryczałtowcy napotykają trudności przy ubieganiu się o kredyt hipoteczny. Banki oceniają zdolność kredytową głównie na podstawie wykazanych przychodów, co sprawia, że wielu przedsiębiorców, mimo dobrych wpływów, ma problem z uzyskaniem odpowiedniej kwoty finansowania.
W przypadku banków, zdolność kredytowa obliczana jest na podstawie określonego procentu przychodów traktowanego jako dochód. Zazwyczaj mieści się on w przedziale 20-80%, w zależności od polityki instytucji. Na przykład, przy przychodach na poziomie 10 000 zł, bank może uznać dochód w kwocie od 2 000 do 8 000 zł. Takie różnice znacząco wpływają na zdolność kredytową, co zmusza wielu ryczałtowców do rezygnacji z większych zakupów.
Jak stabilne przychody ryczałtowca mogą otworzyć drzwi do wymarzonego kredytu hipotecznego?
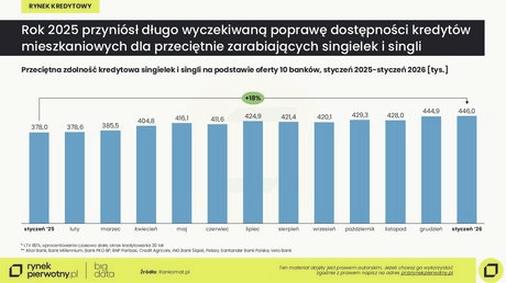
Decyzję banku o przyznaniu kredytu kształtują również branża, w której działam, oraz staż prowadzonej działalności. Choć obliczanie zdolności kredytowej na ryczałcie może wydawać się złożone, warto zauważyć, że każda instytucja ma swoją metodologię. Na przykład, w niektórych bankach ryczałtowcy mogą liczyć na lepsze warunki, když ich przychody są stabilne i regularne, a stawka ryczałtu wyższa.
Kolejnym kluczowym aspektem pozostają dokumenty, jakie muszę dostarczyć. Ewidencja przychodów, PIT-28 oraz potwierdzenia regulowania zobowiązań wobec Urzędów Skarbowych i ZUS są niezbędne. Przed złożeniem wniosku o kredyt warto również pomyśleć o jak najwyższym wkładzie własnym oraz uregulowaniu innych zobowiązań. Planując podjęcie działań związanych z kredytem hipotecznym na ryczałcie, dobrze jest skonsultować się z ekspertami, którzy mogą zaoferować najlepsze oferty dostosowane do mojej sytuacji finansowej.
Ciekawostką jest, że niektóre banki mogą oferować lepsze warunki kredytowe osobom prowadzącym działalność gospodarczą na ryczałcie, jeżeli mogą one przedstawić potwierdzenie regularności przychodów przez co najmniej 12 miesięcy, co może znacząco zwiększyć szanse na uzyskanie korzystniejszej oferty hipotecznej.
Dokumenty niezbędne do uzyskania kredytu hipotecznego na ryczałcie
Uzyskanie kredytu hipotecznego jako właściciel działalności gospodarczej opodatkowanej ryczałtem może być wyzwaniem. Aby zwiększyć szanse na finansowanie, warto przygotować kluczowe dokumenty potwierdzające dochody i stabilność finansową.
- PIT-28 za ostatni rok podatkowy – To roczne zeznanie podatkowe, które bank wymaga w celu potwierdzenia przychodów. W zależności od instytucji, zazwyczaj trzeba przedłożyć PIT-28 za ostatni lub dwa ostatnie lata.
- Ewidencja przychodów za bieżący rok – Dokument ten musi być aktualny oraz podpisany przez księgowego. Jego celem jest potwierdzenie wysokości przychodów za rok, w którym składany jest wniosek.
- Zaświadczenie o niezaleganiu w opłacaniu podatków i składek ZUS – Banki wymagają potwierdzenia regulowania zobowiązań wobec Urzędów Skarbowych i ZUS. To zaświadczenie nie może być starsze niż 30 dni.
- Dowody opłacania składek ZUS i zaliczek do US – Warto dołączyć dokumentację potwierdzającą regularne płatności, co pozwala bankowi ocenić terminowość w regulowaniu zobowiązań.
- Wydruk z CEIDG – Dokument potwierdzający rejestrację firmy jest niezbędny do złożenia wniosku kredytowego. Należy również podać numer REGON i NIP.
Jak zwiększyć swoje szanse na kredyt hipoteczny przy ryczałcie?
Jeśli prowadzisz własną działalność gospodarczą i rozliczasz się ryczałtem, warto zastanowić się, jak zwiększyć swoje szanse na uzyskanie kredytu hipotecznego. Banki różnie oceniają zdolność kredytową ryczałtowców, ponieważ obliczają dochód na podstawie przychodów, a nie faktycznych dochodów po uwzględnieniu kosztów. Dlatego istotne jest, aby starać się o stabilne i regularne przychody przez co najmniej kilka miesięcy przed złożeniem wniosku.
Kiedy myślisz o kredycie, rozważ wspólne wnioskowanie z osobą o wyższej zdolności kredytowej, na przykład z partnerem na umowę o pracę. Ponadto dobrze zaplanuj wkład własny; jego wyższa wartość zwiększa szansę na pozytywną decyzję banku. W wielu instytucjach minimalny wkład własny wynosi 10 lub 20% wartości nieruchomości, dlatego warto się do tego przygotować finansowo.
Twoja droga do spełnienia marzeń – kluczowe dokumenty w walce o korzystny kredyt hipoteczny
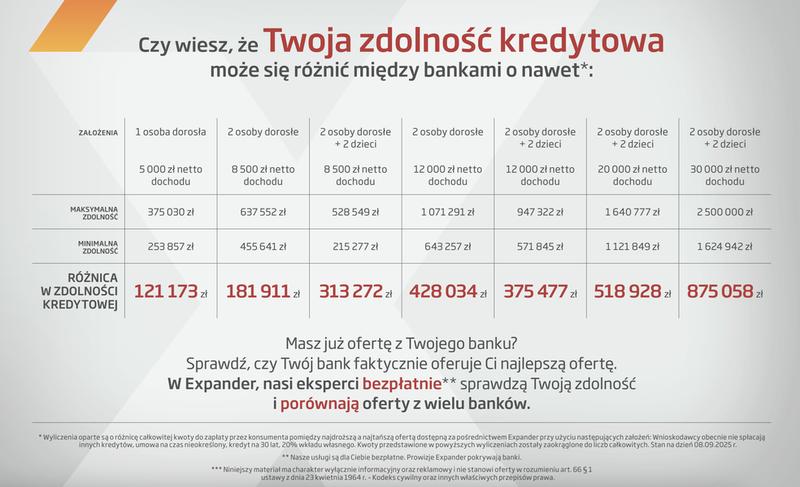
Aby ubiegać się o kredyt hipoteczny na ryczałcie, musisz dostarczyć odpowiednią dokumentację. Banki żądają rocznego zeznania podatkowego PIT-28, ewidencji przychodów z bieżącego roku oraz zaświadczeń o niezaleganiu z płatnościami w Urzędzie Skarbowym i ZUS. Upewnij się, że wszystkie Twoje zobowiązania są uregulowane, co pozytywnie wpłynie na Twoją historię kredytową.
Pamiętaj, że każdy bank może mieć swoje specyficzne wymagania wobec ryczałtowców. Dlatego porównaj oferty kilku instytucji, aby znaleźć najlepsze warunki. Współpraca z ekspertem kredytowym pomoże uniknąć błędów i wybrać najkorzystniejsze rozwiązanie, co znacznie zwiększy Twoje szanse na uzyskanie kredytu hipotecznego. Jeśli cię to ciekawi to przeczytaj, jak skutecznie stworzyć prośbę o dofinansowanie.
Warto pamiętać, że wiele banków oferuje korzystniejsze warunki dla klientów, którzy mogą przedstawić dodatkowe źródła dochodów, na przykład z wynajmu nieruchomości lub zysków z inwestycji.