Bartosz Tomczyk
Spłata kredytu zawsze wiąże się z obowiązkami, a w przypadku Bezpiecznego Kredytu 2% jest to szczególnie istotne. Pozostając przy temacie, sprawdź, czy chwilówka na PESEL to odpowiednie rozwiązanie dla Ciebie. Możesz stracić prawo do dopłat w wielu sytuacjach, głównie związanych z brakiem terminowości płatności lub niewłaściwym wykorzystywaniem nieruchomości. Na przykład, jeżeli w ciągu 24 miesięcy nie rozpoczniesz prowadzenia gospodarstwa domowego w kredytowanej nieruchomości, prawo do dopłat automatycznie przepadnie. Ponadto, niespłacanie rat w terminie skutkuje brakiem dopłaty w miesiącu opóźnienia, co znacznie zwiększa Twoje zobowiązanie.
- Bezpieczny Kredyt 2% wiąże się z obowiązkiem terminowych spłat, inaczej można stracić prawo do dopłat.
- Nadpłata kredytu jest dozwolona po 3 latach, jednak wymaga ostrożności, aby nie utracić przyznanych dotacji.
- Nieterminowa spłata skutkuje dodatkowymi kosztami i może obniżyć wiarygodność kredytową.
- Utrata dopłat może znacząco zwiększyć całkowite koszty kredytu, co wpływa na wysokość miesięcznych rat.
- Planowanie nadpłaty powinno uwzględniać możliwe korzyści podatkowe oraz długofalową strategię finansową.
- Monitorowanie spłat i przestrzeganie terminów są kluczowe dla zachowania dopłat oraz stabilności finansowej.
Warto zwrócić uwagę na możliwość nadpłaty kredytu, która jest dozwolona, ale niesie za sobą pewne ograniczenia wpływające na prawo do dopłat. Jeśli ciekawi cię ten temat to sprawdź, jak windykacja wpływa na twoją prywatność. Możesz nadpłacić kredyt tylko po upływie 3 lat od jego udzielenia, a całkowita suma nadpłat oraz wkładu własnego nie może przekroczyć 200 tys. zł. Przed podjęciem decyzji o nadpłacie, dokładnie sprawdź, czy nie stracisz w ten sposób przyznanych dotacji, co zapewne chciałbyś uniknąć.
Przestrogi przed długami: jak opóźnienia przy kredytach mogą zrujnować twoją przyszłość finansową?
Nieterminowe spłaty nie tylko prowadzą do utraty dopłat, ale także obniżają Twoją wiarygodność kredytową. Każda zwłoka przy spłacie raty może zostać odnotowana w Biurze Informacji Kredytowej, co w przyszłości utrudni uzyskanie kolejnych kredytów. Dodatkowo, spóźniając się ze spłatą, musisz uiścić pełną ratę bez dopłaty i zmagać się z dodatkowymi kosztami, takimi jak odsetki za opóźnienie.
Dlatego warto opracować plan finansowy, który umożliwi regularne spłacanie zobowiązań.
Podsumowując, Bezpieczny Kredyt 2% to korzystne rozwiązanie, ale wymaga znajomości istotnych zasad. Regularne spłaty i świadome zarządzanie finansami z pewnością pomogą uniknąć nieprzyjemnych niespodzianek. Skup się na terminowych płatnościach i przemyślanych decyzjach dotyczących nadpłat, aby w pełni wykorzystać potencjał tego programu.
Jakie ryzyko niesie ze sobą utrata dopłat do bezpiecznego kredytu 2%?
Utrata dopłat do Bezpiecznego Kredytu 2% nie daje mi spokoju od momentu, gdy zdecydowałem się na to rozwiązanie. Kto nie chciałby przez pierwsze lata płacić znacznie niższych rat? Jednak z każdym dniem dostrzegam coraz wyraźniejsze zagrożenia związane z utratą tych dopłat. Zauważyłem, że mimo przyznania kredytu, możliwość utraty dofinansowania czai się przez długie lata spłaty.
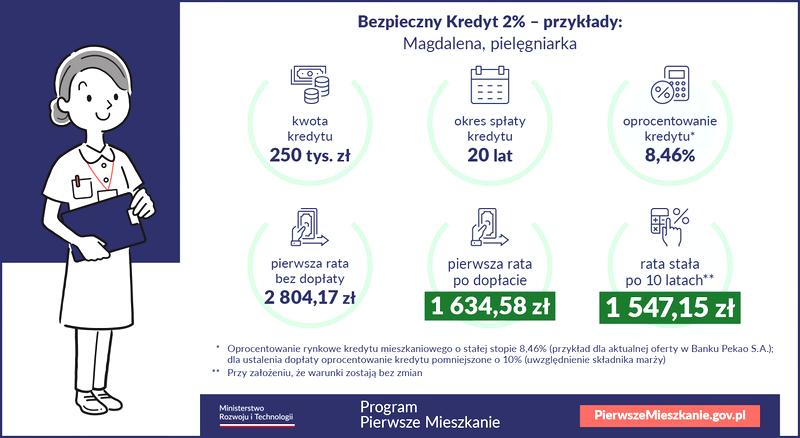
Statystyki mówią same za siebie. Od lipca 2023 roku zawarto około 55,8 tys. umów kredytowych w ramach Bezpiecznego Kredytu 2%. Rządowe wsparcie miało być realnym ratunkiem dla młodych ludzi marzących o własnym M. Nikt jednak nie ostrzegał mnie przed pułapkami, które mogą mi pokrzyżować plany. Wystarczy niewielkie zaniedbanie związane z prowadzeniem gospodarstwa domowego w kredytowanej nieruchomości, aby stracić wsparcie.
Na przykład, jeśli nie rozpocznę prowadzenia gospodarstwa domowego w ciągu 24 miesięcy od zakupu, lub opuszczę nieruchomość na dłużej niż rok, mogą mnie spotkać poważne konsekwencje. Jeżeli interesują cię takie tematy, przeczytaj artykuł o becikowym i nie przegap swojego prawa. Myśl o tym, że cały wypracowany okres starania może pójść na marne, przyprawia mnie o zawrót głowy. Sytuacje takie jak wynajem mieszkania czy ogłoszenie upadłości mogą zniweczyć moje plany o stabilności finansowej.
Bez dopłat w ciągu 45 dni – jak uniknąć finansowego koszmaru i nie stracić kontroli
Dodatkowo, jeśli przez moje działania lub błąd w postępowaniu kredytowym pojawi się podejrzenie oszustwa, poniosę jeszcze większe konsekwencje. W takim przypadku grozi mi nawet konieczność zwrotu pełnej kwoty dopłat w ciągu 45 dni. Stracę wsparcie w formie dopłat i będę musiał stawać na nogi finansowo, co wydaje mi się niemożliwe w dzisiejszych czasach.
Zagrożenia związane z nieterminową spłatą rat również nie można lekceważyć. Chociaż jedno opóźnienie teoretycznie nie powinno wprowadzać paniki, nigdy nie wiadomo, co przyniesie jutro. W przypadku spóźnienia na pojedynczej racie zmierzę się z konsekwencją braku dopłaty w danym miesiącu, co zwiększy moje obciążenie finansowe. W kolejnym miesiącu, gdy rata wraca do normy, muszę liczyć na moje „odpowiedzialne” działania.
Muszę dokładnie rozważyć wszystkie ryzyka związane z tym programem i docenić zalety, ale także przemyśleć potencjalne negatywne sytuacje, które mogą zniweczyć mój plan na stabilność finansową. Każdy krok w moim kredytowym życiu powinien być przemyślany. Zamiast żyć w niepewności, powinienem brać odpowiedzialność za swoje decyzje już teraz.
Ciekawostka: W przypadku utraty dopłat do Bezpiecznego Kredytu 2%, koszty całkowite kredytu mogą wzrosnąć nawet o 50%, co znacząco wpłynie na długość spłaty oraz wysokość miesięcznych rat.
Czy nadpłata kredytu jest opłacalna? – kluczowe informacje.
Wybierając kredyt hipoteczny, warto skupić się na istotnej kwestii nadpłaty. Zastanawiam się, czy to korzystna strategia. Wiele osób postrzega nadpłatę jako skuteczny sposób na zmniejszenie całkowitego kosztu kredytu. Dlatego wyrzucenie dodatkowych pieniędzy na spłatę zobowiązania często prowadzi do obniżenia odsetek, co długofalowo przynosi znaczące oszczędności. Na przykład, przy kredycie na 400 tys. zł z oprocentowaniem 7% i okresem spłaty na 30 lat, nadpłacanie już od pierwszych lat może zredukować całkowity koszt kredytu o kilkadziesiąt tysięcy złotych.
Należy jednak pamiętać o ograniczeniach związanych z nadpłatą. W przypadku kredytów hipotecznych, takich jak Bezpieczny Kredyt 2%, ważne są konkretne terminy i kwoty, które wpływają na prawo do dotacji. Nadpłaty nie można realizować przed upływem 3 lat od udzielenia kredytu, a łączna wysokość wkładu własnego i nadpłat nie może przekroczyć ustalonej kwoty. Jeśli planuję nadpłacić, muszę podejść do tego z rozwagą, aby nie utracić przyznanych dotacji, co pozwoli uniknąć nieprzyjemnych niespodzianek związanych z finansowaniem.
Rocznie zaoszczędzisz nawet kilka tysięcy złotych dzięki mądrej nadpłacie kredytu!
Analizując nadpłatę, warto również zyskać informacje dotyczące korzyści podatkowych. Czasem, dokonując nadpłat, można skorzystać z ulg podatkowych. Choć wiele osób nie uwzględnia tego aspektu, odliczenia od podstawy opodatkowania znacząco zmniejszają obciążenia związane z nadpłatą. W Polsce, w zależności od wysokości obciążenia podatkowego, zyski mogą wynosić nawet kilka tysięcy złotych rocznie. Ostatecznie mądre zarządzanie finansami sprawia, że nadpłata kredytu hipotecznego staje się kluczem do większej stabilności i lepszej przyszłości.
Na zakończenie warto podkreślić, że decyzja o nadpłacie kredytu wymaga rozważenia. Możemy zaoszczędzić na odsetkach i zmniejszyć całkowity koszt zadłużenia, jednak istnieją ograniczenia, które mogą nas zaskoczyć. Przeanalizuj własne finanse, zdecyduj się na długofalową strategię i skonsultuj się z ekspertem finansowym. W końcu każdy dodatkowy grosz przeznaczony na nadpłatę to krok w stronę finansowej niezależności, o ile podejdziemy do tego w odpowiedni sposób.
- Nadpłata nie może być realizowana przed upływem 3 lat od udzielenia kredytu.
- Łączna wysokość wkładu własnego i nadpłat nie może przekroczyć ustalonej kwoty.
- Planowanie nadpłaty wymaga szczególnej uwagi, aby nie utracić przyznanych dotacji.
Ciekawostką jest, że zgodnie z niektórymi badaniami, klienci, którzy regularnie dokonują nadpłat kredytu, są bardziej skłonni do lepszego zarządzania swoimi finansami, co przekłada się na mniejsze ryzyko popadnięcia w długi i większą stabilność finansową w przyszłości.
Kalkulator kredytu 2% – jak obliczyć swoje raty i zaoszczędzić?
W poniższej liście znajdziesz kluczowe kroki, które pozwolą Ci obliczyć raty kredytu hipotecznego w programie Bezpieczny Kredyt 2% oraz zaoszczędzić na jego kosztach. Każdy punkt przedstawia konkretne informacje, ułatwiające korzystanie z kalkulatora i zrozumienie zasad programu.
- Sprawdź uprawnienia do programu – Upewnij się, że spełniasz warunki kwalifikacyjne, takie jak wiek (do 45 lat), brak prawa własności do mieszkania lub domu oraz posiadanie odpowiedniej zdolności kredytowej. To kluczowe dla uzyskania Bezpiecznego Kredytu 2%.
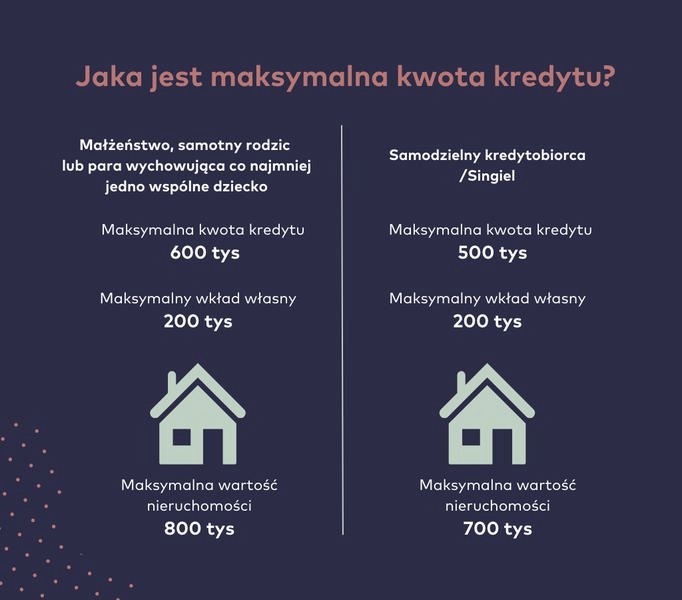
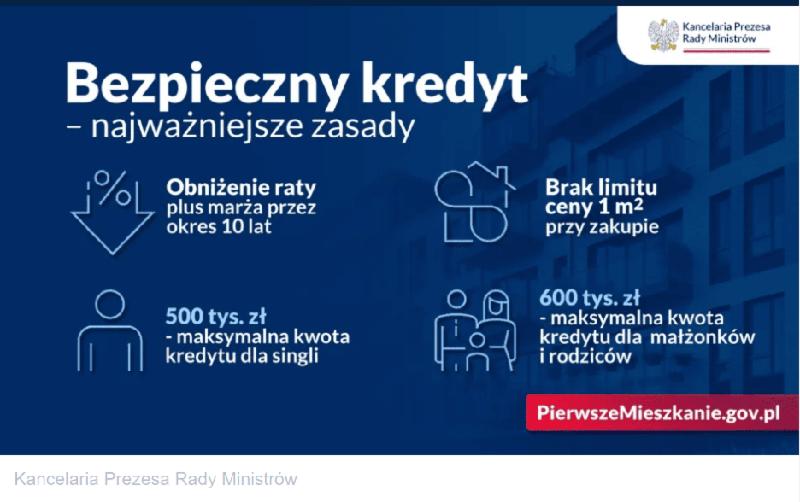
- Oblicz kwotę kredytu – Zdecyduj, jaką kwotę chcesz zaciągnąć. Maksymalne kwoty wynoszą 500 tys. zł dla pojedynczych wniosków oraz 600 tys. zł dla par z dzieckiem.
- Określ wysokość wkładu własnego – Zidentyfikuj, ile możesz przeznaczyć na wkład własny. Minimalny wkład wynosi zazwyczaj 20% wartości nieruchomości, ale można go obniżyć do 10% przy wykupieniu ubezpieczenia.
- Skorzystaj z kalkulatora kredytu – Wprowadź dane do kalkulatora, takie jak kwota kredytu, wysokość wkładu własnego oraz okres spłaty. Wybierz preferencje dotyczące oprocentowania i kliknij “Oblicz”. Otrzymasz szacunkową wysokość miesięcznej raty oraz całkowity koszt kredytu.
- Przeanalizuj wyniki – Zwróć uwagę na różnice między szacunkową ratą a ratą po uwzględnieniu dopłaty 2%. Zrozumienie tego mechanizmu pomoże w planowaniu miesięcznych wydatków.
- Przygotuj się na zmiany w spłacie po 10 latach – Po okresie dopłat zacznie się spłata kredytu w pełnej wysokości, co wpłynie na Twój budżet. Zastanów się nad strategią spłaty na ten czas.
- Monitoruj spłaty i dbaj o terminowość – Nieterminowa spłata może skutkować utratą dopłat w danym miesiącu. Przestrzeganie harmonogramu spłat pozwoli Ci zachować przyznane benefity.
Najczęstsze pytania i odpowiedzi (FAQ)
Jakie są konsekwencje nieterminowej spłaty kredytu 2%?
Nieterminowe spłaty prowadzą do utraty dopłat oraz obniżają wiarygodność kredytową, co może utrudnić uzyskanie kolejnych kredytów w przyszłości. Dodatkowo, za każdy opóźniony miesiąc trzeba uiścić pełną ratę bez dopłaty i ponieść dodatkowe koszty, takie jak odsetki za opóźnienie.
Czy istnieją ograniczenia dotyczące nadpłaty kredytu 2%?
Tak, możesz nadpłacić kredyt tylko po upływie 3 lat od jego udzielenia, a całkowita suma nadpłat oraz wkładu własnego nie może przekroczyć 200 tys. zł. Ważne jest również, aby przed dokonaniem nadpłaty sprawdzić, czy nie stracisz przyznanych dopłat.
Jak długo można korzystać z dopłat do kredytu 2%?
Dopłaty do Bezpiecznego Kredytu 2% obowiązują przez określony czas, ale ich utrata może nastąpić, jeśli nie rozpoczniesz prowadzenia gospodarstwa domowego w kredytowanej nieruchomości w ciągu 24 miesięcy lub opuścisz nieruchomość na dłużej niż rok.
Jakie zagrożenia wiążą się z utratą dopłat do kredytu 2%?
Utrata dopłat może prowadzić do wzrostu całkowitych kosztów kredytu o nawet 50%, co znacząco wpłynie na długość spłaty oraz wysokość miesięcznych rat. Dodatkowo, brak dopłat wiąże się z koniecznością uiszczenia całej raty bez wsparcia finansowego.
Co powinienem zrobić, aby uniknąć problemów z kredytem 2%?
Aby uniknąć problemów z kredytem, należy opracować plan finansowy, który umożliwi regularne spłacanie zobowiązań oraz monitorować terminy płatności. Ważne jest również, aby przestrzegać zasad korzystania z dopłat i świadomie podejmować decyzje dotyczące nadpłat.