Bartosz Tomczyk
Decydując się na kredyt hipoteczny w BOŚ Banku, warto dokładnie zrozumieć, co ta instytucja finansowa oferuje. Przede wszystkim, BOŚ Bank wyróżnia się możliwością zaciągnięcia kredytu bez wkładu własnego w ramach programu „Mieszkanie bez wkładu własnego”. Dzięki tej opcji osoby, które nie mają oszczędności na minimalny wkład (10% wartości nieruchomości), mogą uzyskać finansowanie. Dodatkowo, brak maksymalnej kwoty kredytu sprawia, że oferta jest elastyczna i dostosowana do różnych potrzeb klientów.
- BOŚ Bank oferuje możliwość zaciągnięcia kredytu hipotecznego bez wkładu własnego dzięki programowi „Mieszkanie bez wkładu własnego”.
- Kredyty są dostępne w polskich złotych, z maksymalnym okresem kredytowania wynoszącym do 35 lat, a oprocentowanie może być stałe lub zmienne.
- Klienci muszą liczyć się z prowizją w wysokości 2,2% oraz dodatkowymi kosztami, takimi jak opłaty za wcześniejszą spłatę kredytu.
- W procesie ubiegania się o kredyt kluczowa jest analiza oferty i warunków umowy, by uniknąć przyszłych niespodzianek.
- Porównując oferty banków, warto zwrócić uwagę na minimalny wkład własny, zdolność kredytową oraz dodatkowe koszty.
- Wiele banków stosuje różne metody obliczania zdolności kredytowej, co wpływa na wysokość oferowanej kwoty kredytu.
- Dodatkowe koszty, takie jak prowizje, ubezpieczenia czy opłaty notarialne, mogą znacząco zwiększyć całkowity koszt kredytu hipotecznego.
- Warto skonsultować się z ekspertem kredytowym, aby zoptymalizować wybór oferty hipotecznej.
Oprocentowanie kredytów hipotecznych w BOŚ Banku opiera się na stawce WIBOR 6M, co oznacza zmiany w zależności od sytuacji na rynku. Klienci mogą wybrać raty równe lub malejące, co pozwala dopasować spłaty do swoich możliwości finansowych. Należy pamiętać, że bank pobiera prowizję w wysokości 2,2% od udzielonego kredytu oraz opłaty za wcześniejszą spłatę, które mogą wynosić do 2% kwoty. Te dodatkowe koszty mogą wpłynąć na całkowity koszt zobowiązania, dlatego warto je poznać przed złożeniem wniosku.
Elastyczność i dostępność kredytów hipotecznych w BOŚ Banku – Twoje marzenie o własnym mieszkaniu na wyciągnięcie ręki!
BOŚ Bank udostępnia kredyty hipoteczne zarówno nowym, jak i stałym klientom, co umożliwia skorzystanie z oferty praktycznie każdemu. Kredyt można zaciągnąć w polskich złotych, a maksymalny okres kredytowania wynosi aż 35 lat. Nie narzucając minimalnej kwoty dochodu, bank koncentruje się na pozytywnej ocenie zdolności kredytowej, co może przyciągnąć osoby z różnymi źródłami dochodu, w tym ryczałtowców i przedsiębiorców.
Ubieganie się o kredyt hipoteczny w BOŚ Banku można zrealizować na kilka sposobów, od wypełnienia formularza kontaktowego po złożenie wniosku w placówce. Klienci często chwalą bank za prostotę obsługi oraz przyjazne podejście. Warto jednak przeprowadzić dokładną analizę oferty oraz zapoznać się z warunkami umowy, aby uniknąć nieprzyjemnych niespodzianek w przyszłości. Świadome podejmowanie decyzji finansowych stanowi klucz do sukcesu w realizacji marzenia o własnym mieszkaniu!
| Bank | Kwota kredytu | Minimalny wkład własny (%) | Okres kredytowania (lata) | Oprocentowanie (stałe/zmienne) | Prowizja (%) | Rata miesięczna (przykład) | Całkowity koszt kredytu (przykład) | Dodatkowe koszty |
|---|---|---|---|---|---|---|---|---|
| BOŚ Bank | Nieokreślona | 10% | do 35 | Stałe, zmienne | 2,2% | 2 589 zł | 377 000 zł | Ubezpieczenie niskiego wkładu, wycena nieruchomości, ubezpieczenie na życie |
| PKO BP | Minimum 10 000 zł | 20% | do 30 | Stałe, zmienne | 0% | 2 870 zł | 415 000 zł | Ubezpieczenie nieruchomości, wycena |
| Millennium Bank | Minimum 50 000 zł | 15% | do 35 | Zmienne | 1,5% | 2 450 zł | 340 000 zł | Ubezpieczenie niskiego wkładu, wycena |
| ING Bank Śląski | Minimum 100 000 zł | 10% | do 30 | Stałe, zmienne | 1,2% | 2 650 zł | 360 000 zł | Ubezpieczenie, wycena nieruchomości |
| Alior Bank | Nieokreślona | 20% | do 25 | Zmienne | 3% | 2 920 zł | 490 000 zł | Ubezpieczenie, prowizja za wcześniejszą spłatę |
Jak porównywać oferty banków hipotecznych w Polsce?
Porównując oferty banków hipotecznych w Polsce, możemy znacząco wpłynąć na nasze przyszłe finanse. Zacznijmy od internetowych porównywarek kredytów, które zbierają różne oferty w jednym miejscu. Każda instytucja ma unikalne stawki oprocentowania, często różniące się nawet o kilka punktów procentowych. Te różnice mogą przełożyć się na tysiące złotych w kosztach całkowitych kredytu. Z tego względu kluczowe jest zrozumienie, co oferuje porównywarka oraz jakie aspekty warto analizować przy jej użytkowaniu.
Podczas analizy oferty kredytu zwróćmy uwagę na kilka istotnych parametrów. Przykładowo, minimalny wkład własny w wielu bankach wynosi co najmniej 20%, a maksymalny okres kredytowania może sięgać 30 lat. Jeśli wybierzemy bank, który nie wymaga wkładu własnego, musimy liczyć się z możliwym wyższym oprocentowaniem kredytu oraz dodatkowymi kosztami ubezpieczeń. Analizując te czynniki, dokonamy świadomego wyboru oferty najlepiej odpowiadającej naszym potrzebom.
Różnice w zdolności kredytowej: Jak jeden bank może zaoferować 200 000 zł więcej niż inny?
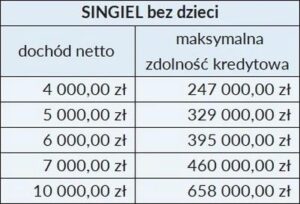
Różnorodne sposoby obliczania zdolności kredytowej przez banki wpływają na różnice w ocenach naszych możliwości finansowych. Przykład: jedna rodzina może otrzymać zdolność kredytową 600 000 zł w jednym banku, podczas gdy w innym to już 800 000 zł. Takie różnice mogą wynikać z metodologii stosowanej przez każdą instytucję. Dlatego, gdy jeden bank odrzuci wniosek, warto spróbować w innym. Dodatkowo, zwróćmy uwagę na rodzaje oprocentowania – stałe i zmienne – które również należy uwzględnić przy porównywaniu ofert.
Podsumowując, proces porównywania ofert banków hipotecznych w Polsce wymaga uwagi na szczegóły oraz zrozumienia różnic pomiędzy bankami. Korzystając z porównywarek, zestawiając oprocentowanie, prowizje oraz zdolność kredytową, możemy zaoszczędzić znaczną kwotę przez całe życie kredytu. Konsultacja z ekspertem kredytowym również może pomóc w wyborze korzystnej oferty, unikając kosztownych pułapek. W końcu, nasza decyzja wpływa na przyszłość, dlatego warto zapewnić sobie odpowiedni start.
Poniżej znajdują się najważniejsze czynniki, na które należy zwrócić uwagę przy wyborze oferty kredytu hipotecznego:
- Minimalny wkład własny
- Maksymalny okres kredytowania
- Rodzaj oprocentowania (stałe vs zmienne)
- Dodatkowe koszty (ubezpieczenia, prowizje)
- Metodologia obliczania zdolności kredytowej przez banki
Najczęstsze mity dotyczące kredytów hipotecznych a rzeczywistość
Wiele osób uważa, że kredyt hipoteczny można obliczyć na podstawie kilku prostych reguł i ogólnych informacji. Niestety, obok faktów krążą liczne mity, które zniechęcają do zakupu mieszkania. Na przykład, wiele osób sądzi, że oferty kredytów hipotecznych są praktycznie identyczne we wszystkich bankach. Rzeczywistość jest inna, ponieważ różnice mogą być ogromne. W przypadku podobnych warunków różnice w oprocentowaniu i marży mogą wynosić nawet kilka punktów procentowych, co w dłuższym okresie przekłada się na setki tysięcy złotych w całkowitym koszcie kredytu.
Inny mit sugeruje, że banki chętnie nie przyznają kredytów osobom bez dużego wkładu własnego. W rzeczywistości, wiele instytucji wymaga minimum 10% wartości nieruchomości, ale dostępne są również programy takie jak „Mieszkanie bez wkładu własnego”, które umożliwiają uzyskanie finansowania bez oszczędności. Należy pamiętać, że brak wkładu często wiąże się z dodatkowymi kosztami, na przykład z ubezpieczeniem niskiego wkładu. Dlatego warto zasięgnąć porady eksperta, aby poznać zasady panujące w bankach.
Twoje marzenia o własnym M mogą być bliżej, niż myślisz – odkryj zaskakujące różnice w kredytach hipotecznych!
Każdy bank inaczej ocenia zdolność kredytową, co tworzy kolejny mit. Część banków stosuje różne metody obliczania dochodu i uwzględniania kosztów życia, co powoduje, że zdolność kredytowa tej samej osoby bywa różnie oceniana. Na przykład, rodzina z dochodami 15 000 zł brutto może otrzymać zdolność kredytową od około 700 000 zł do nawet 1 000 000 zł, w zależności od banku. To pokazuje, jak istotne jest, aby nie rezygnować z prób uzyskania kredytu tylko na podstawie jednej odmowy.
Wybór odpowiedniego kredytu hipotecznego to kluczowy krok na drodze do zakupu wymarzonego mieszkania. Warto zainwestować czas w zrozumienie różnic i skonsultować swoje decyzje z ekspertem.
Na koniec warto zaznaczyć, że kredyt hipoteczny nie jest zobowiązaniem na całe życie. Statystyki wskazują, że wielu kredytobiorców spłaca zobowiązanie znacznie szybciej niż wynika to z umowy – często w ciągu dekady. Opcje nadpłaty, wcześniejszej spłaty czy sprzedaży nieruchomości mogą znacząco skrócić czas zobowiązania. Dlatego warto podejść do kwestii kredytu z otwartą głową i szukać nowoczesnych informacji, które pomogą podjąć najlepszą decyzję finansową.
Ciekawostką jest, że w Polsce około 30% kredytów hipotecznych jest przewalutowywanych, co oznacza, że klienci zaciągają kredyty w walutach obcych, na przykład we frankach szwajcarskich. Choć może to wiązać się z niższymi ratami, wiąże się również z ryzykiem kursowym, które może znacząco wpłynąć na całkowity koszt kredytu.
Jakie są dodatkowe koszty związane z kredytem hipotecznym?
Decydując się na zaciągnięcie kredytu hipotecznego, pamiętajmy, że obok wartości zobowiązania, pojawi się wiele dodatkowych kosztów. Wśród nich znajdują się prowizje za udzielenie kredytu, które wynoszą od 1 do 3% wartości kredytowanej nieruchomości. Na przykład, przy kredycie o wartości 400 000 zł, prowizja może sięgnąć od 4 000 do 12 000 zł. Ta suma istotnie wpływa na nasz budżet. Nie można również zapomnieć o kosztach notarialnych oraz opłatach skarbowych związanych z aktem notarialnym oraz wpisem hipoteki do księgi wieczystej. W zależności od wartości nieruchomości, te wydatki potrafią wynieść nawet kilka tysięcy złotych.
Ubezpieczenia to kolejny ważny element wydatków. Banki często wymagają wykupienia różnych polis, takich jak ubezpieczenie nieruchomości oraz, w przypadku niskiego wkładu własnego, ubezpieczenie od niskiego wkładu. W zależności od wyceny nieruchomości i oferty towarzystwa, składki mogą być zróżnicowane. Mogą wynosić od kilkuset do kilku tysięcy złotych rocznie, więc warto uwzględnić je w planowaniu wydatków.
Ukryte koszty kredytu hipotecznego, które mogą Cię zaskoczyć
Dodatkowe koszty składają się także na wycenę nieruchomości, ponieważ większość banków wymaga wyceny sporządzonej przez rzeczoznawcę. Taki koszt zwykle waha się od 300 do 1 000 zł. Inwestując w rzetelną usługę, możemy mieć pewność co do wartości nieruchomości. Nie wolno też zapomnieć o potencjalnych opłatach związanych z wcześniejszą spłatą kredytu lub nadpłatą, które wynoszą około 2% od kwoty nadpłacanej. Przy zakupie mieszkania warto zatem mieć na uwadze różne ukryte koszty, które mogą znacząco podnieść całkowity koszt kredytu hipotecznego.
- Wycena nieruchomości: koszt od 300 do 1 000 zł.
- Prowizje za udzielenie kredytu: od 1 do 3% wartości kredytu.
- Ubezpieczenie nieruchomości: od kilkuset do kilku tysięcy złotych rocznie.
- Potencjalne opłaty związane z wcześniejszą spłatą kredytu: około 2% od kwoty nadpłacanej.
Wszystkie te dodatkowe koszty mogą znacząco wpłynąć na całkowity koszt kredytu hipotecznego.
Ostatecznie, mimo że wiele banków oferuje korzystne warunki kredytów hipotecznych, świadome porównanie ofert pozwala na znaczne oszczędności. Różnice między instytucjami dotyczą nie tylko oprocentowania, ale także dodatkowych kosztów. Dlatego warto poświęcić czas na zbadanie ofert różnych banków. Zrozumienie wszystkich aspektów finansowych ograniczy stres związany z kredytem hipotecznym oraz poprawi zarządzanie naszymi finansami. W końcu lepiej uprzedzić, niż później żałować.
Źródła:
- https://www.bankier.pl/smart/bos-bank-kredyt-hipoteczny-warunki
- https://expander.pl/porownywarka/
- https://mdyrda.pl/10-najwiekszych-mitow-o-kredytach-przez-ktore-tracisz-pieniadze-i-mozliwosci-cs23/
Najczęstsze pytania (FAQ)
Jakie są główne zalety kredytu hipotecznego w BOŚ Banku?
BOŚ Bank wyróżnia się możliwością zaciągnięcia kredytu bez wkładu własnego w ramach programu „Mieszkanie bez wkładu własnego”, co pozwala osobom bez oszczędności na uzyskanie finansowania. Dodatkowo bank nie narzuca maksymalnej kwoty kredytu.
Jakie dodatkowe koszty mogą wystąpić przy kredycie hipotecznym?
Do dodatkowych kosztów mogą należeć prowizje za udzielenie kredytu (od 1% do 3%), opłaty notarialne, ubezpieczenia nieruchomości, wycena nieruchomości oraz potencjalne koszty związane z wcześniejszą spłatą kredytu (około 2% od kwoty nadpłacanej).
Jakie okresy kredytowania oferuje BOŚ Bank?
Maksymalny okres kredytowania w BOŚ Banku wynosi aż 35 lat, co daje klientom elastyczność w dopasowywaniu spłat do swoich możliwości finansowych.
Dlaczego warto porównywać oferty różnych banków hipotecznych?
Porównywanie ofert banków hipotecznych pozwala na znalezienie najlepszych warunków, ponieważ różnice w oprocentowaniu i dodatkowych kosztach mogą wynosić nawet kilka punktów procentowych, co może przełożyć się na znaczące oszczędności w całkowitym koszcie kredytu.
Jakie są mity dotyczące zdolności kredytowej w bankach?
Wiele osób uważa, że zdolność kredytowa jest jednorodnie oceniana przez wszystkie banki, podczas gdy w rzeczywistości każda instytucja ma swoją metodologię, co prowadzi do różnic nawet o 200 000 zł w przyznanej kwocie kredytu dla tej samej osoby.