Bartosz Tomczyk
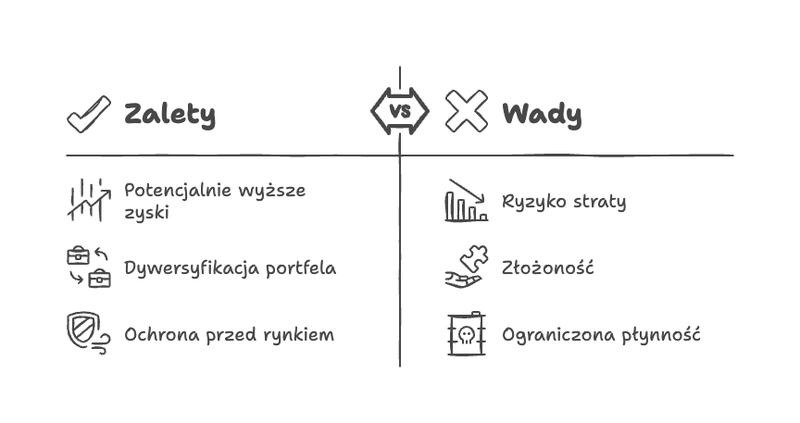
Lokata strukturyzowana łączy ochronę kapitału z możliwością osiągnięcia zysku zależnego od sytuacji na rynkach finansowych. W artykule wyjaśniam, jak działa ten produkt, od czego zależy wysokość potencjalnych zysków i na jakie warunki warto zwrócić uwagę przed podpisaniem umowy. Przyglądam się też ryzyku, które może sprawić, że rzeczywisty rezultat okaże się mniej korzystny, niż sugerują reklamy.
- Lokata strukturyzowana łączy ochronę kapitału z szansą na zysk zależny od rynku.
- Premia może wynieść 0 zł; jej wysokość ograniczają m.in. partycypacja i limity.
- Ochrona zwykle obowiązuje dopiero w terminie zapadalności.
- Wcześniejsza wypłata może oznaczać opłaty i stratę części wpłaty.
- Inflacja, koszty i podatek mogą obniżyć realny wynik.
- Przed podpisaniem umowy sprawdź gwarancję, KID, scenariusze wypłaty i opłaty.
Lokata strukturyzowana łączy ochronę części lub całości wpłaconego kapitału z szansą na zysk zależny od sytuacji rynkowej. Bank zwykle przeznacza większość środków na bezpieczniejsze instrumenty, takie jak obligacje, a resztę inwestuje w opcje powiązane z aktywem bazowym — na przykład indeksem giełdowym, kursem waluty lub ceną surowca. To właśnie opcje dają szansę na zarobek, ale go nie gwarantują.
Przy wpłacie 10 000 zł bank może na przykład przeznaczyć 8500 zł na ochronę kapitału, a pozostałe 1500 zł na instrumenty pochodne. Jeśli indeks wzrośnie zgodnie z warunkami umowy, klient może otrzymać premię. Jej wysokość zależy między innymi od współczynnika partycypacji: przy poziomie 80% wzrost indeksu o 5% oznaczałby 4% udziału we wzroście, przed uwzględnieniem limitów i innych zasad produktu. Dlatego przed oceną reklamowanego zysku „do 7%” zawsze sprawdzam sposób obliczeń. A tak na marginesie, Sprawdź, jak rentowność obligacji wpływa na zysk z inwestycji.
Kapitał pod ochroną, ale zysk może wynieść 0 zł
Ochrona kapitału zwykle obowiązuje dopiero w dniu zakończenia lokaty, jeśli klient dotrwa do końca umowy. Nie gwarantuje więc zysku: gdy aktywo bazowe nie spełni określonych kryteriów, premia może wynieść 0 zł, a inflacja przez kilka lat może obniżyć siłę nabywczą pieniędzy. Warto też sprawdzić próg wejścia — często około 10 000 zł — typowy okres inwestycji, czyli 2–5 lat, limity zysku oraz ewentualne opłaty.
Lokata ma także ograniczoną płynność. Za wcześniejszą wypłatę bank może pobrać na przykład 2% kapitału w pierwszym roku i 1% w drugim; wówczas gwarancja zwrotu może nie obowiązywać. Kwalifikujący się depozyt może podlegać ochronie Bankowego Funduszu Gwarancyjnego do równowartości 100 000 euro, ale nie oznacza to gwarancji zysku z inwestycji. Przed podpisaniem umowy sprawdź zatem dokument z kluczowymi informacjami, sposób obliczania premii, koszty i dokładne warunki ochrony kapitału.
| Parametr | Wartość / przykład | Znaczenie |
|---|---|---|
| Partycypacja | 50%, 80%, 100% | Wzrost indeksu 10% → zysk 5%, 8% lub 10% |
| Limit zysku | np. 21% łącznie | Może ograniczać wypłatę mimo dalszych wzrostów |
| Okres inwestycji | zwykle 1–5 lat | Ochrona kapitału często działa dopiero w dniu zapadalności |
| Ochrona kapitału | np. 90% lub 100% | Sprawdź poziom i warunki gwarancji w umowie |
| Wcześniejsze wyjście | opłata przykładowo 1–2% lub 5–11% |
Możliwa wypłata poniżej wpłaconej kwoty |
| Zysk z inwestycji | 0 zł | Możliwy brak premii, nawet przy ochronie kapitału |
| Inflacja i koszty | zmienne | Realna wartość kapitału lub zysku może spaść |
Od czego zależy zysk i jak działa współczynnik partycypacji
Zysk z lokaty strukturyzowanej zależy od instrumentu bazowego, np. indeksu giełdowego, koszyka akcji, kursu waluty lub ceny surowca. Umowa może uwzględniać jego wartość w dniu zapadalności, średnią z kilku pomiarów albo osiągnięcie określonego progu. Jeśli warunek nie zostanie spełniony, inwestor może otrzymać tylko kapitał objęty ochroną. Ochrona zwykle działa pod warunkiem utrzymania lokaty do końca; wcześniejsza wypłata może wiązać się z opłatą i stratą części wpłaty.
Współczynnik partycypacji pokazuje, jaka część zmiany instrumentu bazowego wpływa na zysk klienta. Przy wskaźniku 100% wzrost indeksu o 6% może przynieść 6% zysku przed opłatami i podatkiem, jeśli spełniono pozostałe warunki. Partycypacja 70% oznaczałaby 4,2%, a 130% — 7,8%. Ostateczną wypłatę mogą jednak zmienić limit zysku, bariery i koszty oraz sposób obliczania wyniku.
Limit 15% i opłaty mogą obniżyć zysk z inwestycji
Dlatego współczynnik partycypacji trzeba analizować razem z pozostałymi warunkami lokaty: okresem inwestycji, progami zysku, częstotliwością pomiarów i limitem wypłaty. Nawet przy partycypacji 100% wzrost indeksu o 24% nie przyniesie 24%, jeśli umowa ogranicza zysk do 15%. Opłata początkowa, prowizja za wcześniejsze zakończenie lub wypłata środków w ratach również mogą zmniejszyć stopę zwrotu. Liczy się więc nie tylko wzrost aktywa, lecz także zgodność jego wyniku z warunkami umowy. Skoro już zahaczyliśmy o ten temat, dowiedz się, jak działa cesja ubezpieczenia przy kredycie.
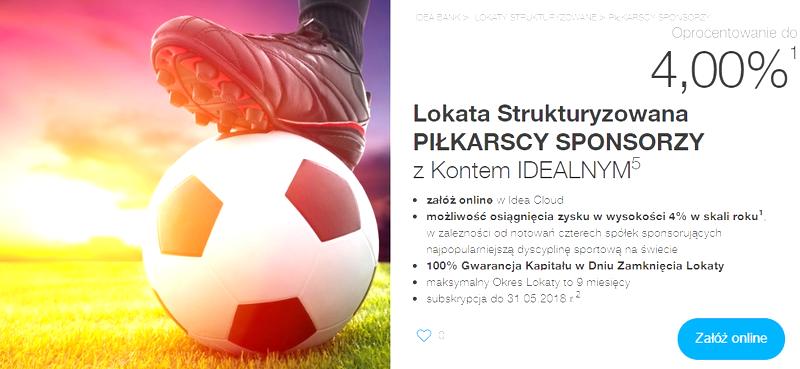
Przed oceną oferty warto sprawdzić poniższe elementy:
- okres inwestycji i zasady wcześniejszej wypłaty;
- współczynnik partycypacji oraz sposób pomiaru instrumentu bazowego;
- limity zysku, bariery i progi naliczania wypłaty;
- opłaty, prowizje oraz warunki ochrony kapitału.
Przed oceną oferty porównuję trzy scenariusze: brak wzrostu, umiarkowaną zmianę rynku i korzystny wynik. Następnie sprawdzam, ile inwestor otrzyma po uwzględnieniu limitów i kosztów. Nawet pełny zwrot kapitału na koniec umowy nie chroni jego siły nabywczej, jeśli w tym czasie wzrosną ceny. Dobra oferta jasno określa, od jakiego poziomu nalicza zysk, jak działa partycypacja oraz kiedy inwestor otrzyma wyłącznie chroniony kapitał.
Warto sprawdzić, czy współczynnik partycypacji jest gwarantowany przez cały okres lokaty — w niektórych ofertach jego wysokość jest ustalana dopiero po zakończeniu zapisów, więc może różnić się od wartości reklamowanej.
Ochrona kapitału: gwarancje i ich ograniczenia
Przed uznaniem gwarancji ochrony kapitału za wystarczające zabezpieczenie inwestycji sprawdź jej zakres, warunki i koszty.
- Sprawdź zakres gwarancji. Ochrona może obejmować całą wpłatę albo tylko jej część. Ustal, kto zobowiązuje się zwrócić środki i czy gwarancja obowiązuje wyłącznie w dniu zapadalności.
- Odróżnij ochronę kapitału od gwarancji zysku. Wynik często zależy od indeksu, kursu walut lub cen surowców, a także od barier, poziomów docelowych i współczynnika partycypacji. Jeśli produkt nie spełni tych kryteriów, możesz nie otrzymać premii albo zyskać jedynie niewielką kwotę minimalną.
- Uwzględnij inflację i koszt alternatywny. Zwrot nominalnej kwoty po kilku latach nie zachowuje jej siły nabywczej. Ponadto, jeśli inwestycja nie przyniesie zysku, stracisz odsetki, które mogłaby zapewnić lokata lub inny produkt oszczędnościowy.
- Sprawdź zasady wcześniejszego wycofania środków. Wcześniejsza wypłata może wyłączyć gwarancję, a opłaty likwidacyjne, administracyjne lub manipulacyjne — obniżyć zwrot. Pamiętaj też, że produkt może zamrozić środki na kilka lat i opóźnić ich wypłatę.
- Oblicz koszty i sprawdź limity zysku. Opłaty subskrypcyjne i administracyjne oraz prowizje zmniejszają rzeczywistą stopę zwrotu. Sprawdź także maksymalny zysk, sposób jego naliczania i ewentualną wypłatę kapitału w ratach.
- Oceń ryzyko emitenta i zakres ochrony depozytów. Zwrot środków przez bank zależy od jego wypłacalności. Osobno sprawdź, czy produkt obejmuje ochrona Bankowego Funduszu Gwarancyjnego i w jakim zakresie. Nie zakładaj, że każda inwestycja podlega takim samym zasadom jak zwykły depozyt.
- Porównaj produkt z prostszymi rozwiązaniami. Lokata zwykle oferuje znane oprocentowanie, natomiast produkt strukturyzowany łączy ochronę kapitału z niepewnym wynikiem rynkowym. Przed decyzją przeanalizuj dokument zawierający kluczowe informacje, umowę i scenariusze zwrotu. Pamiętaj przy tym, że historyczne wyniki nie gwarantują przyszłych zysków.
Wcześniejsze zerwanie lokaty i inne ryzyka dla oszczędności
Wcześniejsze zerwanie lokaty strukturyzowanej może kosztować: bank naliczy opłatę likwidacyjną, potrąci prowizję administracyjną lub wypłaci mniej, niż wpłaciłeś. W niektórych ofertach opłata wynosi 2% kapitału w pierwszym roku i 1% w drugim, a pełna ochrona działa dopiero w dniu zapadalności. Jakiś czas temu pisaliśmy o tym w tym wpisie. Dlatego przed zamrożeniem oszczędności na 3 lata sprawdź warunki wcześniejszego wyjścia, nie tylko obiecany zysk.
Na wynik wpływa także instrument bazowy — na przykład indeks giełdowy, koszyk akcji, kurs walut lub cena surowca. Nawet 100-procentowy współczynnik partycypacji nie gwarantuje zysku: jeśli rynek nie spełni warunków umowy, wynik może wynieść zero. Ponadto bank może ograniczyć maksymalną premię lub uzależnić ją od kilku barier. Zanim powierzysz komuś pieniądze, poznaj możliwe scenariusze.
Gwarancja kapitału nie zawsze chroni przed utratą siły nabywczej
Przed podpisaniem umowy przeczytaj regulamin i dokument KID, który opisuje kluczowe cechy produktu. Ustal, czy gwarancja obejmuje całą wpłatę, kiedy obowiązuje i jakie koszty poniesiesz przy rezygnacji. Sprawdź też okres subskrypcji: zapisy mogą trwać tygodniami, a inwestycja ruszy dopiero po zebraniu wymaganej puli. Po zakończeniu umowy bank może potrzebować nawet 14 dni roboczych na przelew.
Uwzględnij również inflację, podatek od zysków kapitałowych i kondycję banku. Zwrot tej samej kwoty po kilku latach nie zachowuje jej siły nabywczej, a brak zysku może sprawić, że lepsza okaże się zwykła lokata z gwarantowanym oprocentowaniem. Dlatego zostaw część pieniędzy na nagłe wydatki, porównuj opłaty i pamiętaj, że „gwarancja kapitału” nie oznacza łatwego zarobku.
FAQ – Najczęściej zadawane pytania
Jak działa lokata strukturyzowana?
Łączy ochronę części lub całości kapitału z możliwością uzyskania zysku zależnego od aktywa bazowego, np. indeksu giełdowego, kursu waluty lub ceny surowca. Bank przeznacza część środków na bezpieczniejsze instrumenty, a część na instrumenty pochodne. Zysk zależy od warunków określonych w umowie i nie jest gwarantowany.
Od czego zależy zysk z lokaty strukturyzowanej?
Wpływają na niego wynik aktywa bazowego, współczynnik partycypacji, sposób pomiaru jego wartości, progi i bariery oraz limit zysku. Przykładowo przy partycypacji 80% wzrost indeksu o 5% może oznaczać 4% zysku, o ile spełniono pozostałe warunki umowy i nie obowiązuje limit obniżający wypłatę.
Czy ochrona kapitału oznacza gwarancję zysku?
Nie. Ochrona kapitału dotyczy zwykle zwrotu określonej kwoty w dniu zapadalności, pod warunkiem utrzymania lokaty do końca. Jeśli aktywo bazowe nie spełni kryteriów umowy, premia może wynieść 0 zł. Ochrona kapitału nie zabezpiecza też przed spadkiem jego siły nabywczej wskutek inflacji.
Jakie ryzyko wiąże się z wcześniejszym wycofaniem pieniędzy?
Wcześniejsza wypłata może wiązać się z opłatą likwidacyjną, utratą ochrony kapitału albo zwrotem niższym od wpłaconej kwoty. Warunki zależą od konkretnej umowy, dlatego przed inwestycją warto sprawdzić opłaty i zasady wcześniejszego wyjścia oraz zachować część oszczędności na nagłe wydatki.
Co sprawdzić przed podpisaniem umowy w 2026 roku?
Przeczytaj umowę i dokument zawierający kluczowe informacje (KID). Sprawdź poziom i warunki ochrony kapitału, współczynnik partycypacji, limity zysku, sposób pomiaru aktywa bazowego, wszystkie opłaty, czas trwania inwestycji oraz zasady wcześniejszej wypłaty. Ustal również, czy produkt podlega ochronie BFG i w jakim zakresie — nie zakładaj, że obowiązują go takie same zasady jak zwykły depozyt.