Bartosz Tomczyk
Spirala chwilówek może szybko odebrać poczucie kontroli i sprawić, że kolejne pożyczki wydają się jedynym sposobem na spłatę poprzednich. W tym artykule wyjaśnię, jak uporządkować zobowiązania, ocenić swoją sytuację finansową i wybrać konkretne kroki, które pomogą przerwać ten cykl. Podpowiem również, gdzie szukać wsparcia i jak stopniowo odzyskiwać stabilność finansową.
- Nie zaciągaj kolejnych chwilówek na spłatę wcześniejszych.
- Spisz wszystkie długi, terminy, raty i koszty.
- Ustal budżet i realną kwotę na spłatę.
- Skontaktuj się z wierzycielami i negocjuj warunki na piśmie.
- Porównaj koszty konsolidacji, zanim podejmiesz decyzję.
- W razie potrzeby skorzystaj z bezpłatnej pomocy finansowej lub prawnej.
Spirala zadłużenia często zaczyna się od braku pieniędzy na ratę lub rachunek. Wtedy pojawia się pomysł, by pokryć niedobór chwilówką. Szczególnie niepokojące jest zaciąganie pożyczek nie na niezbędne zakupy, lecz na spłatę wcześniejszych zobowiązań lub codzienne wydatki. Jeśli pożyczasz 3 tys. zł na zaległe raty, a po 30 dniach potrzebujesz kolejnych 5 tys. zł, by spłacić chwilówkę, dług nie znika — rośnie.
Najpierw oblicz miesięczne obciążenia: zsumuj raty, minimalne spłaty kart i wykorzystane limity, a potem porównaj tę kwotę z dochodem pomniejszonym o czynsz, media, jedzenie i transport. Jeśli zobowiązania regularnie pochłaniają ponad jedną trzecią dochodu albo po spłacie rat brakuje na podstawowe potrzeby, budżet traci równowagę. Dodatkowe sygnały to spłacanie pożyczki kolejną pożyczką, rolowanie chwilówek, korzystanie z debetu i odkładanie rachunków, co może skutkować odsetkami oraz opłatami.
O problemach świadczą też codzienne wybory: planowanie wydatków wokół najbliższej raty, pożyczanie od rodziny na opłaty, sprzedaż potrzebnych rzeczy czy rezygnacja z jedzenia lub leków, by zapłacić wierzycielowi. Niepokoi również unikanie telefonów i listów z banku lub firmy pożyczkowej. Choć taka sytuacja może wywoływać panikę, ignorowanie korespondencji nie zatrzyma długu, a może utrudnić uzgodnienie nowych warunków spłaty.
Gdy długi rosną, a po wypłacie zostaje coraz mniej
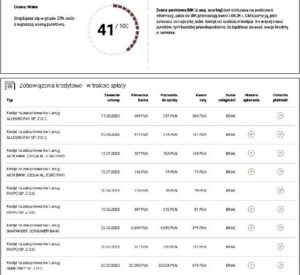
Zbierz wszystkie zobowiązania w jednym zestawieniu: wpisz kwotę do spłaty, ratę, oprocentowanie, termin, zaległości i etap windykacji. Dodaj miesięczne dochody, stałe wydatki oraz oszczędności. Taka lista pokaże, czy dług rośnie mimo regularnych wpłat, terminy spłat się kumulują i po wypłacie zostaje coraz mniej na życie. W pierwszej kolejności zajmij się zaległym czynszem i rachunkami oraz pożyczkami o wysokich kosztach — zwlekanie może pogłębić problemy.
Gdy zauważysz te sygnały, nie składaj kolejnego wniosku o pożyczkę. Zamiast tego skontaktuj się z wierzycielami i przedstaw realną propozycję: niższą ratę, zmianę terminu lub wydłużenie okresu spłaty. Możesz też zapytać o inne warunki. Konsolidacja upraszcza kilka rat do jednej, jednak niższa rata często oznacza dłuższą spłatę i wyższy koszt całkowity. Z kolei kolejna droga pożyczka może pogorszyć sytuację. Rozważ także ograniczenie zbędnych wydatków, zwiększenie dochodu oraz skorzystanie z bezpłatnego doradztwa finansowego lub prawnego. Szybka reakcja zwiększa szansę na odzyskanie kontroli, zanim zaległości wpłyną na inne obszary życia.
Jak zatrzymać spiralę chwilówek i uporządkować finanse
Najpierw ustal wysokość zadłużenia, potem zatrzymaj jego wzrost i wybierz wykonalny plan spłaty. Działaj konsekwentnie, ponieważ kolejne pożyczki zwykle zwiększają koszty.
- Nie zaciągaj nowych pożyczek. Spłacanie chwilówek kolejnymi chwilówkami oznacza dodatkowe prowizje i odsetki. Gdy pojawi się nagły wydatek, rozważ pomoc bliskich, sprzedaż niepotrzebnych rzeczy lub dodatkową pracę.
- Ustal dokładną kwotę zadłużenia. Zbierz umowy, wyciągi i pisma od wierzycieli. Zapisz saldo każdego długu, ratę, oprocentowanie, termin płatności oraz etap sprawy, np. windykację lub postępowanie sądowe. Jeśli nie znasz aktualnej kwoty, poproś wierzyciela o rozliczenie.
- Oblicz, ile możesz przeznaczyć na spłatę. Porównaj dochody z koniecznymi wydatkami na mieszkanie, media, żywność i dojazdy. Ogranicz zbędne koszty, ale zachowaj środki na podstawowe potrzeby. Jeśli możesz, zwiększ dochody, podejmując dodatkową pracę.
- Wybierz kolejność spłaty długów. Reguluj wymagane minimum wobec pozostałych wierzycieli, a dodatkowe środki przeznaczaj na długi z najwyższym oprocentowaniem lub najpoważniejszymi skutkami opóźnienia. Możesz też zacząć od najmniejszych zobowiązań, jeśli szybkie zamykanie spraw pomoże Ci utrzymać motywację.
- Porozmawiaj z wierzycielami o planie spłaty. Odbieraj telefony i odpowiadaj na pisma. Przedstaw swoją sytuację oraz możliwą do regularnego uiszczania kwotę, a następnie zapytaj o raty, zmianę terminu, wydłużenie spłaty lub czasowe zawieszenie płatności. Poproś o potwierdzenie nowych warunków na piśmie i nie deklaruj rat ponad swoje możliwości.
- Rozważ konsolidację i bezpłatną pomoc. Konsolidacja może obniżyć miesięczną ratę i uprościć spłatę, ale często wydłuża kredyt oraz podnosi jego całkowity koszt. Porównaj wszystkie opłaty, sprawdź warunki kredytodawcy i unikaj niejasnych lub skrajnie niekorzystnych ofert. Jeśli trudno Ci negocjować, skonsultuj się z doradcą finansowym lub prawnym. Upadłość konsumencką rozważ dopiero po ocenie jej skutków, w tym możliwej sprzedaży majątku i sądowego planu spłaty.
| Obszar | Co policzyć lub ustalić | Wzór / próg | Działanie |
|---|---|---|---|
| Budżet | Dochód netto, wydatki niezbędne, suma długów | Dochód − wydatki = kwota na spłatę | Wstrzymaj nowe pożyczki |
| Plan spłaty | Saldo, odsetki, terminy, wierzyciele | Rata ≤ realna miesięczna nadwyżka | Proponuj raty i terminy na piśmie |
| Kolejność | Oprocentowanie i pilność zobowiązań | Najpierw najwyższy koszt lub największe ryzyko | Ustal priorytety; pozostałe spłacaj zgodnie z umową |
| Konsolidacja | Nowa rata, okres, RRSO, koszt całkowity | Porównaj koszt całkowity przed i po | Rozważ tylko przy wykonalnej racie i akceptowalnym koszcie |
Budżet domowy bez tajemnic: policz długi, dochody i niezbędne wydatki
Poniższe kroki pomogą uporządkować budżet, ocenić zadłużenie i zaplanować spłatę dopasowaną do Twoich możliwości.
- Zbierz informacje o długach. Zapisz wierzycieli, pozostałe kwoty, raty, oprocentowanie i terminy płatności. Uwzględnij zaległości, negocjacje i windykację, a także sprawdź umowy, wyciągi oraz korespondencję.
- Policz dochody i niezbędne wydatki. Uwzględnij regularne wpływy, oszczędności oraz koszty mieszkania, mediów, żywności, transportu i leczenia. Dzięki temu ustalisz, ile możesz przeznaczyć na spłatę i które wydatki ograniczyć.
- Ustal priorytety i wybierz plan spłaty. Metoda lawiny polega na spłacaniu najpierw długów z najwyższym oprocentowaniem, przy regulowaniu minimalnych rat pozostałych zobowiązań. W metodzie kuli śnieżnej zaczynasz od najmniejszych długów. Możesz połączyć oba podejścia, pamiętając o zobowiązaniach, których niespłacenie grozi najpoważniejszymi konsekwencjami.
- Ogranicz zbędne koszty. Planuj zakupy, gotuj w domu i zrezygnuj z nieużywanych subskrypcji. Ogranicz też wydatki na rozrywkę i przejazdy samochodem, jeśli masz tańszą alternatywę. Regularne oszczędności zwiększą kwotę przeznaczaną na spłatę.
- Poszukaj dodatkowych wpływów. Rozważ dodatkową pracę, zlecenia, zmianę zatrudnienia lub rozmowę o podwyżce. Przeznacz dodatkowe pieniądze na długi, ale nie uszczuplaj środków na podstawowe potrzeby gospodarstwa domowego.
- Nie zaciągaj kolejnych pożyczek na spłatę starych. Nowe zobowiązania oznaczają kolejne odsetki i opłaty, a więc mogą pogłębić spiralę zadłużenia. W nagłej potrzebie rozważ pomoc bliskich, sprzedaż niepotrzebnych rzeczy lub zwiększenie dochodów. Pożyczkę od rodziny potwierdź pisemną umową.
- Skontaktuj się z wierzycielami. Nie ignoruj telefonów, pism ani wezwań do zapłaty. Wyjaśnij swoją sytuację i zaproponuj realne rozwiązanie: niższe raty, zmianę terminu, wydłużenie spłaty, czasowe zawieszenie płatności albo — jeśli to możliwe — obniżenie oprocentowania lub umorzenie części długu.
- Oceń, czy konsolidacja jest korzystna. Połączenie zobowiązań może uprościć spłatę i obniżyć miesięczną ratę, ale zwykle wydłuża kredyt i zwiększa jego całkowity koszt. Ponadto wymaga zdolności kredytowej, więc nie sprawdzi się u każdego, zwłaszcza przy egzekucji komorniczej. Unikaj ofert o niejasnych lub bardzo kosztownych warunkach.
- Skorzystaj z pomocy, jeśli sytuacja Cię przerasta. Doradca finansowy, prawnik lub bezpłatna instytucja wsparcia pomogą przeanalizować dokumenty, przygotować plan i porozmawiać z wierzycielami. Jeśli nie możesz realnie spłacić długów, zasięgnij porady w sprawie upadłości konsumenckiej. Ta poważna procedura może wiązać się między innymi z zarządem syndyka i sprzedażą majątku.
- Realizuj plan i regularnie go aktualizuj. Zapisuj spłaty, kontroluj budżet i dostosowuj harmonogram do zmian dochodów lub wydatków. Wychodzenie z długów wymaga czasu i konsekwencji, a po spłacie zobowiązań warto stopniowo zbudować oszczędności na nieprzewidziane wydatki.
Rozmowa z wierzycielami: negocjuj raty i ustal realny plan spłaty
Gdy spłata przekracza Twoje możliwości, skontaktuj się z wierzycielem, zanim pojawią się kolejne wezwania i odsetki. Przygotuj umowy, aktualne salda, oprocentowanie, terminy rat i korespondencję o zaległościach. Zapisz też miesięczne dochody oraz podstawowe wydatki, takie jak czynsz, żywność, transport i rachunki — dzięki temu oprzesz rozmowę na konkretnych danych.
Najpierw ustal, ile możesz co miesiąc przeznaczyć na spłatę, nie rezygnując z niezbędnych wydatków. Skoro jesteśmy w temacie, sprawdź, jak łatwo spłacić kredyt w aplikacji mBank. Zaproponuj realną kwotę i termin płatności: regularne, nawet niewielkie wpłaty są lepsze niż niespełniona obietnica. Możesz poprosić o wydłużenie okresu spłaty, zmianę terminu raty, czasowe zawieszenie płatności lub obniżenie oprocentowania, ale wierzyciel nie musi zgodzić się na te rozwiązania. Po rozmowie poproś o pisemne potwierdzenie ustaleń.
Odzyskaj kontrolę nad długami dzięki planowi dopasowanemu do budżetu
Mając kilku wierzycieli, zbierz kwoty, raty, odsetki i terminy w jednej tabeli, a następnie ustal kolejność spłat. Rozważ najpierw długi z najwyższym oprocentowaniem lub te, których opóźnienie grozi poważnymi konsekwencjami. Możesz też spłacić najpierw najmniejszy dług, by szybciej zamknąć jedną sprawę i podtrzymać motywację. Nie zaciągaj kolejnej pożyczki na spłatę poprzedniej, bo prowizje i odsetki mogą zwiększyć zadłużenie.
Po uzgodnieniu planu pilnuj terminów i zapisuj wpłaty. Jeśli dochody spadną albo rata okaże się zbyt wysoka, ponownie skontaktuj się z wierzycielem, zanim powstanie kolejna zaległość. Sprawdź też, czy konsolidacja się opłaca: jedna niższa rata może ułatwić zarządzanie budżetem, jednak dłuższy okres spłaty często podnosi łączny koszt. Dlatego ustalaj kwoty zgodne z możliwościami i regularnie rozmawiaj z wierzycielem.
Wskazówka: po rozmowie z wierzycielem wyślij krótkie podsumowanie ustaleń e-mailem i zachowaj odpowiedź — pisemny ślad ułatwi wyjaśnienie ewentualnych nieporozumień.
Konsolidacja chwilówek — kiedy jedna rata może pomóc odzyskać kontrolę
Gdy chwilówki mają różne terminy, opłaty i odsetki, łatwo przeoczyć płatność. Konsolidacja łączy wybrane zobowiązania w jedno: nowy kredyt spłaca dotychczasowe pożyczki, a Ty regulujesz jedną ratę w ustalonym terminie. Ułatwia to planowanie wydatków, ale nie umarza długu.
Niższa rata może oznaczać dłuższy okres spłaty i wyższy całkowity koszt finansowania. Coś dla zainteresowanych tą tematyką: Poznaj skuteczny plan wyjścia z zadłużenia krok po kroku. Dlatego przed podpisaniem umowy porównaj kwotę do spłaty, RRSO, oprocentowanie, prowizje, dodatkowe opłaty i liczbę rat. Sprawdź również, które chwilówki kredytodawca spłaci bezpośrednio. Ponieważ konsolidacja zwykle wymaga oceny zdolności kredytowej, zaległości mogą utrudnić jej uzyskanie. Dokładne sprawdzenie warunków pomoże uniknąć kosztownej decyzji podjętej w pośpiechu.
Budżet bez niespodzianek: rata, którą naprawdę udźwigniesz
Najpierw spisz wszystkie zobowiązania: pozostałe kwoty do spłaty, terminy, raty, odsetki i zaległości. Następnie zestaw je z miesięcznymi dochodami oraz stałymi wydatkami, takimi jak czynsz, media, żywność i dojazdy. Dzięki temu ustalisz, jaką ratę możesz płacić bez zaciągania kolejnych pożyczek. Konsolidacja ma sens, gdy poprawia płynność budżetu, a jej jasne warunki możesz utrzymać przez cały okres umowy.
Sama jedna rata nie zapobiegnie nowym chwilówkom. Dlatego ogranicz zbędne wydatki, odkładaj choć niewielką kwotę na nieprzewidziane sytuacje i skontaktuj się z wierzycielem, jeśli masz trudności ze spłatą. Porównaj też konsolidację z ustaleniem nowego harmonogramu spłat. Unikaj ofert, których kosztów nie potrafisz dokładnie obliczyć. Dobrze dobrane rozwiązanie może uporządkować płatności, ale wymaga przejrzystych warunków i konsekwentnego trzymania się budżetu.
Źródła:
- https://www.big.pl/baza-wiedzy/spirala-zadluzenia-jak-wyjsc-z-dlugow
- https://www.smartney.pl/blog/finanse/jak-wyjsc-z-dlugow-sposoby-na-splate-zadluzen/
- https://www.kasastefczyka.pl/finanse-bez-tajemnic/wszystko-o-pozyczkach/zaawansowane-strategie-splaty-pozyczek-jak-przyspieszyc-wyjscie-z-dlugow
- https://www.erste.pl/erste-education/blog/porzadkowanie-zobowiazan-jak-odzyskac-spokoj-i-kontrole
- https://pl.kruk.eu/klienci/poradnik/porady/pomoc-dla-zadluzonych
- https://www.i-kancelaria.pl/artykuly/ogromne-dlugi-niewielkie-zasoby-jak-wyjsc-z-zadluzenia-nie-majac-pieniedzy
- https://kupujemym.pl/blog/spirala-zadluzenia-jak-wyjsc-z-dlugow-dzieki-blyskawicznej-sprzedazy-nieruchomosci/
FAQ – Najczęściej zadawane pytania
Jak rozpoznać, że wpadam w spiralę chwilówek?
Niepokojącymi sygnałami są zaciąganie nowych pożyczek na spłatę wcześniejszych, rolowanie chwilówek, odkładanie rachunków, korzystanie z debetu oraz brak pieniędzy na podstawowe potrzeby po opłaceniu rat. Unikanie korespondencji od wierzycieli może również pogorszyć sytuację.
Co zrobić w pierwszej kolejności, żeby zatrzymać narastanie długów?
Nie składaj kolejnego wniosku o pożyczkę. Zbierz umowy, wyciągi i pisma, a następnie spisz dla każdego zobowiązania saldo, ratę, oprocentowanie, termin płatności i ewentualne zaległości. Policz dochody oraz niezbędne wydatki, by ustalić realną kwotę na spłatę.
Jak przygotować się do rozmowy z wierzycielem?
Przygotuj informacje o zadłużeniu, dochodach i podstawowych wydatkach. Przedstaw kwotę, którą możesz regularnie płacić, i zapytaj o zmianę terminu, niższą ratę, wydłużenie spłaty lub czasowe zawieszenie płatności. Poproś o potwierdzenie ustaleń na piśmie i nie deklaruj rat ponad swoje możliwości.
Czy konsolidacja chwilówek zawsze się opłaca?
Nie. Może uprościć spłatę i obniżyć miesięczną ratę, ale dłuższy okres finansowania często zwiększa całkowity koszt. Przed podpisaniem umowy porównaj RRSO, oprocentowanie, prowizje, dodatkowe opłaty, liczbę rat i łączną kwotę do spłaty. Sprawdź też, czy rata mieści się w Twoim budżecie.
Gdzie szukać pomocy, jeśli samodzielnie trudno poradzić sobie z długami?
Możesz skorzystać z bezpłatnego doradztwa finansowego lub prawnego, które pomoże przeanalizować dokumenty i przygotować plan rozmów z wierzycielami. Jeśli rozważasz upadłość konsumencką, najpierw skonsultuj jej możliwe skutki, takie jak sprzedaż majątku i ustalenie sądowego planu spłaty.