Bartosz Tomczyk
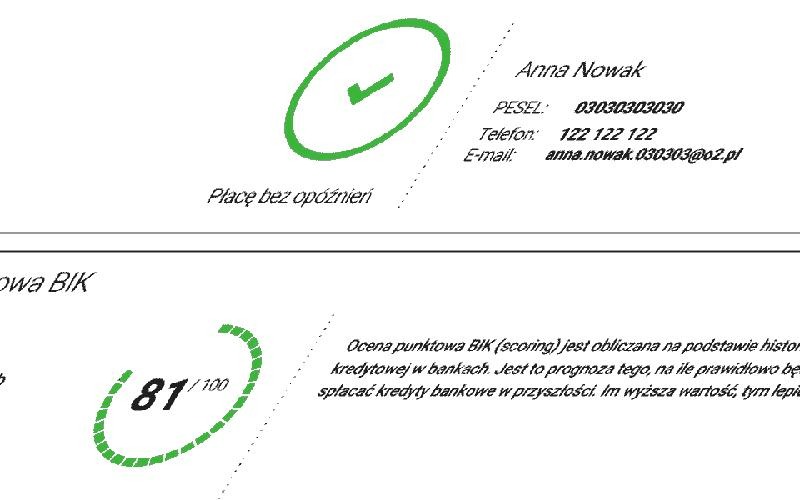
BIK, czyli Biuro Informacji Kredytowej, gromadzi dane o historii spłat kredytów i pożyczek. W artykule wyjaśniam, jak powstaje historia kredytowa, jakie informacje może zawierać raport BIK i w jaki sposób wpływają one na ocenę wniosku o kredyt. Wejdź w ten odnośnik po więcej informacji w tym temacie. Dowiesz się również, jak sprawdzić swoje dane i co możesz zrobić, by zwiększyć swoje szanse na finansowanie.
Biuro Informacji Kredytowej (BIK) gromadzi dane o zobowiązaniach osób prywatnych, przedsiębiorców i rolników. Przekazują je banki, SKOK-i oraz współpracujące firmy pożyczkowe. W bazie znajdują się m.in. kredyty gotówkowe i hipoteczne, pożyczki, zakupy na raty, karty kredytowe, limity odnawialne oraz poręczone zobowiązania. Sam wpis nie oznacza problemów — BIK odnotowuje zarówno terminowe spłaty, jak i zaległości.
Raport może podawać rodzaj i kwotę zobowiązania, walutę, okres finansowania, aktualne zadłużenie oraz historię spłat. Zawiera też dane osobowe i informacje o złożonych wnioskach kredytowych. BIK aktualizuje dane o spłacie maksymalnie w ciągu 7 dni od otrzymania informacji od instytucji, a zapytanie dotyczące wniosku, który nie zakończył się umową, może być widoczne przez 14 dni. Regularnie sprawdzam te zapisy, by szybciej wykryć błąd lub próbę wyłudzenia.
Terminowe spłaty budują wiarygodność, a zaległości mogą ciążyć latami
BIK przechowuje informacje o bieżących i spłaconych zobowiązaniach, które pomagają instytucjom ocenić historię kredytową i ryzyko finansowania. Dane o terminowo spłacanym kredycie są widoczne dla kredytodawców do chwili całkowitej spłaty. Klient może zgodzić się na ich dalsze przetwarzanie, by potwierdzały rzetelność spłat. Przy zaległości wynoszącej co najmniej 60 dni BIK może przetwarzać dane bez zgody przez maksymalnie 5 lat, jeśli klient otrzymał informację o tym co najmniej 30 dni wcześniej. Ponadto przez 12 lat od spłaty dane mogą służyć celom statystycznym, ale nie wpływają na historię widoczną dla kredytodawców.
Banki oceniają wnioski na podstawie m.in. terminowości spłat, liczby aktywnych zobowiązań, wykorzystania limitów i częstotliwości zaciągania kredytów. Pojedyncze, niewielkie opóźnienie nie przekreśla wniosku — decyzja zależy od całej sytuacji klienta i zasad danej instytucji. Raport można pobrać bezpłatnie dwa razy w roku albo zamówić płatną, bardziej szczegółową wersję. Jeśli zawiera błędy, o korektę trzeba zwrócić się do instytucji, która przekazała dane do BIK.
| Obszar | Dane i wpływ | Co zrobić? |
|---|---|---|
| Historia spłat | Terminowe raty → pozytywna historia; opóźnienia → wyższe ryzyko w ocenie banku | Spłacaj w terminie; przy problemach skontaktuj się z bankiem |
| Ocena punktowa BIK | 1–100 pkt; wpływają m.in. spłaty, staż kredytowy, nowe zobowiązania i wykorzystanie limitów | Ogranicz zadłużenie i nie wykorzystuj nadmiernie limitów |
| Opóźnienia uwzględniane w ocenie | >15 dni: bieżące spłaty; ostatnie 12 mies.: zaległość ≥50 zł; do 36 mies.: opóźnienie >90 dni i zaległość ≥200 zł | Ureguluj zaległość i sprawdź raport |
| Raport BIK | Bezpłatny: 1 raz na 6 mies.; aktualizacja danych: do 7 dni | Zweryfikuj zobowiązania i zapytania |
| Korekta danych | Błędny wpis koryguje instytucja, która przekazała dane | Złóż reklamację u kredytodawcy, podając nieprawidłowe informacje |
W jaki sposób historia spłat wpływa na szanse uzyskania kredytu?
Historia spłat działa jak finansowe CV: pokazuje, jak regulujesz raty kredytów, pożyczek, kart i limitów w koncie. Biuro Informacji Kredytowej (BIK) gromadzi dane o zobowiązaniach osób i firm — zarówno terminowych wpłatach, jak i zaległościach. Dobra historia może zwiększyć wiarygodność w oczach kredytodawcy, a sama obecność w BIK nie jest niczym złym, bo baza zawiera także pozytywne informacje. Podobną kwestię poruszyliśmy w tym artykule.
Na historię kredytową wpływa kilka ważnych czynników:
- terminowość spłat i długość ewentualnych opóźnień,
- częstotliwość zaległości oraz wysokość pozostałych zobowiązań,
- liczba nowych zobowiązań i wykorzystanie limitów kredytowych.
Ocenę wniosku kształtują wysokość i czas trwania opóźnień, ich częstotliwość oraz pozostałe zobowiązania. Pojedyncza niewielka zwłoka nie oznacza automatycznej odmowy, ale powtarzające się zaległości mogą obniżyć ocenę, zmniejszyć przyznaną kwotę lub pogorszyć warunki kredytu. BIK uwzględnia między innymi wybrane opóźnienia z ostatnich 12 i 36 miesięcy, bieżące spłaty, liczbę nowych zobowiązań i wykorzystanie limitów. Dlatego zaplanuj ratę jako stały wydatek, a nie comiesięczną niespodziankę.
Jedna zaległość może ciążyć latami, a regularność buduje zaufanie banku
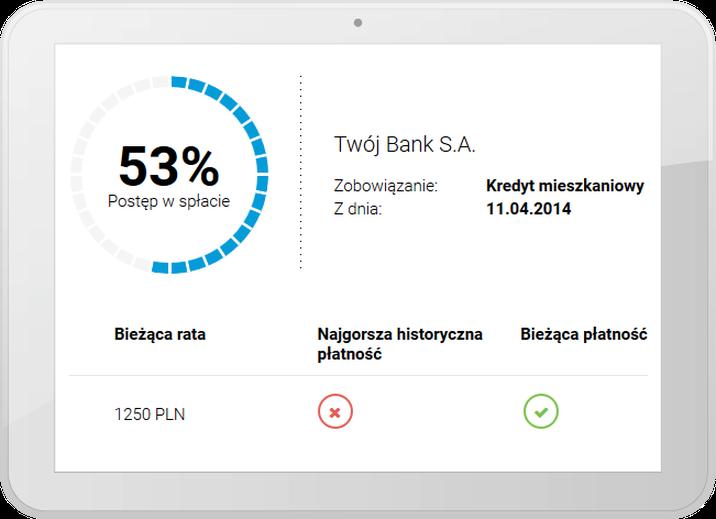
Regularne wpłaty potwierdzają, że dobrze zarządzasz zobowiązaniami. Spłacony kredyt może pomóc przy kolejnym wniosku, jeśli zgodzisz się na dalsze przetwarzanie danych; bez zgody pozytywna historia zamkniętego zobowiązania może przestać być widoczna dla instytucji. Z kolei zaległość wynoszącą co najmniej 60 dni można przechowywać bez zgody klienta nawet przez 5 lat, jeśli spełniono także wymóg wcześniejszego powiadomienia. Sprawdzaj raport BIK, by wykryć błędy, nieznane zobowiązania i niepokojące wpisy.
Przed złożeniem wniosku uporządkuj budżet, ogranicz niepotrzebne limity i nie zaciągaj wielu pożyczek w krótkim czasie. Bank oceni zarówno wcześniejszą terminowość, jak i obecne zadłużenie oraz wpływ kolejnej raty na budżet. Jeśli przewidujesz problemy ze spłatą, skontaktuj się szybko z kredytodawcą — ustalenie nowych zasad może zapobiec narastaniu zaległości. Brak historii nie przekreśla szans na kredyt, jednak kilka odpowiedzialnie spłacanych zobowiązań może potwierdzić Twoją rzetelność.
Wskazówka: przed złożeniem wniosku sprawdź raport BIK i upewnij się, że widnieją w nim prawidłowe informacje — błędny wpis może niepotrzebnie wpłynąć na ocenę Twojej wiarygodności.
Jak sprawdzić raport BIK i poprawić nieprawidłowe dane?
W raporcie BIK sprawdzisz swoje zobowiązania, historię spłat i zapytania kredytowe. Jeśli znajdziesz błąd, zgłoś go instytucji, która przekazała dane.
- Pobierz raport i sprawdź jego zakres. Zaloguj się do serwisu BIK i pobierz raport: bezpłatny, zawierający podstawowe informacje, lub płatny, bardziej szczegółowy. Sprawdź w nim dane osobowe, obecne i wcześniejsze zobowiązania, spłaty oraz zapytania kredytowe. Warto robić to regularnie, zwłaszcza przed złożeniem wniosku o kredyt.
- Porównaj wpisy z własną dokumentacją. Upewnij się, że rozpoznajesz każde zobowiązanie, a jego rodzaj, kwota, waluta, okres spłaty, saldo i status są prawidłowe. BIK gromadzi dane o kredytach i pożyczkach z banków, SKOK-ów i firm pożyczkowych, a także o kartach kredytowych, limitach odnawialnych, kredytach w rachunku, zakupach na raty i poręczonych zobowiązaniach. Sprawdź też terminowość spłat i zapytania składane przy wnioskach kredytowych. Część zapytań bankowych, które nie zakończyły się umową, znika po 14 dniach.
- Ustal, czy wpis jest błędny, czy tylko niekorzystny. Sama obecność danych w BIK nie szkodzi — baza zawiera informacje zarówno o terminowych, jak i opóźnionych spłatach. Pojedyncze opóźnienie nie przesądza o decyzji kredytowej; liczą się m.in. jego długość, kwota, częstotliwość i pozostała historia. Jeśli raport zawiera ocenę punktową, sprawdź objaśnienia dotyczące historii i bieżących spłat, stażu kredytowego, nowych zobowiązań, wykorzystania limitów oraz liczby kredytów gotówkowych.
- Zgłoś korektę instytucji, która przekazała dane. Jeśli widzisz niezgodne saldo, błędny status spłaty, nieznane zobowiązanie lub inną pomyłkę, złóż reklamację w odpowiednim banku, SKOK-u albo firmie pożyczkowej. Opisz błąd, dołącz dokumenty na poparcie swojego stanowiska i poproś o korektę. BIK nie zmienia danych samodzielnie — aktualizuje je na wniosek instytucji, która je przekazała.
- Po reklamacji sprawdź, czy dane się zmieniły. Instytucja przekazuje korektę do BIK, a dane powinny zostać zaktualizowane w ciągu maksymalnie 7 dni od jej przekazania. Po tym terminie pobierz raport ponownie. Jeśli chodzi o nieautoryzowany kredyt, niezwłocznie zgłoś sprawę instytucji finansowej i ustal, kto zaciągnął zobowiązanie.
- Nie próbuj usuwać prawidłowych wpisów, by poprawić historię. Prawidłowych danych nie można dowolnie skasować. Możesz jednak cofnąć zgodę na przetwarzanie informacji o kredycie spłaconym terminowo; wtedy wpis może przestać być widoczny dla instytucji sprawdzających BIK. Dane o kredycie z poważnym opóźnieniem można przetwarzać bez zgody przez 5 lat, jeśli opóźnienie wyniosło co najmniej 60 dni, a od powiadomienia o zamiarze dalszego przetwarzania minęło co najmniej 30 dni.
- Dbaj o terminowe spłaty. Płać raty i reguluj limity w terminie. Jeśli przewidujesz trudności, skontaktuj się z kredytodawcą, zanim zaległość wzrośnie. Ogranicz liczbę jednoczesnych zobowiązań i kontroluj wykorzystanie kart oraz limitów odnawialnych. Jeśli chcesz, by terminowo spłacone kredyty wspierały Twoją historię, rozważ zgodę na dalsze przetwarzanie tych danych.
Co wpływa na ocenę punktową BIK i scoring kredytowy?
Ocena punktowa BIK wynosi od 1 do 100 i pokazuje, jak kredytodawca może ocenić Twoją historię kredytową. BIK gromadzi dane od banków, SKOK-ów i firm pożyczkowych: kwoty, rodzaje i okresy zobowiązań, zadłużenie oraz terminowość spłat. W raporcie mogą znaleźć się kredyty, pożyczki, karty kredytowe, limity odnawialne, zakupy na raty i poręczone zobowiązania. Sama obecność w BIK nie szkodzi — regularne spłaty budują pozytywną historię.
Na scoring wpływają przede wszystkim terminowe spłaty, bieżące zaległości i wcześniejsze poważne opóźnienia. Znaczenie mają również liczba spłacanych kredytów gotówkowych, długość historii kredytowej, nowe zobowiązania zaciągane w krótkim czasie oraz wykorzystanie kart i limitów. Wysokie saldo może wskazywać na duże obciążenie domowego budżetu. Pamiętaj jednak, że scoring BIK to nie zdolność kredytowa — bank bierze pod uwagę także dochody, wydatki i własne kryteria.
Terminowe spłaty budują zaufanie, a zaległości mogą utrudnić dostęp do finansowania
Buduj pozytywną historię, płacąc w terminie, ograniczając liczbę zobowiązań i zaciągając kredyt tylko wtedy, gdy rata mieści się w budżecie. Terminowo spłacony kredyt może potwierdzić Twoją rzetelność, jeśli zgodzisz się na dalsze przetwarzanie danych. Bez tej zgody instytucje oceniające kolejny wniosek mogą nie zobaczyć informacji o kredycie. Przed złożeniem wniosku sprawdź też, czy nadal potrzebujesz starych limitów i czy raport nie zawiera błędów.
Wniosek o kredyt lub pożyczkę może pozostawić ślad w BIK, a wiele wniosków w krótkim czasie może negatywnie wpłynąć na ocenę ryzyka. Kontroluj też płatności odroczone: terminowa spłata nie musi obniżyć punktacji, ale raty tworzą zobowiązanie, a zaległości mogą zaszkodzić historii kredytowej i utrudnić uzyskanie finansowania. Regularnie sprawdzaj raport, by wykryć błędy lub nieznane zobowiązania. Jeśli masz problem ze spłatą, jak najszybciej skontaktuj się z kredytodawcą.
Wskazówka: Przed złożeniem wniosku sprawdź swój raport BIK i popraw ewentualne błędy — nieprawidłowe dane o zaległości mogą niepotrzebnie obniżyć ocenę Twojej wiarygodności.
Źródła:
- https://mfinanse.pl/blog/bik-co-to-jest-i-jakie-informacje-zbiera/
- https://www.erste.pl/bank-porad/kredyty/co-to-jest-bik-biuro-informacji-kredytowej-co-warto-wiedziec
- https://www.bik.pl/dla-ciebie/historia-kredytowa/raport-bik
- https://www.bik.pl/poradnik-bik/od-czego-zalezy-dobra-historia-kredytowa
- https://www.bik.pl/poradnik-bik/czym-jest-ocena-punktowa
- https://www.pekao.com.pl/poradnik/kredytowe-abc/jak-zbudowac-dobra-historie-kredytowa.html
- https://mfinanse.pl/blog/zakupy-z-odroczona-platnoscia-ocena-historii-kredytowej/
Najczęstsze pytania (FAQ)
Czym jest BIK i jakie dane gromadzi?
Biuro Informacji Kredytowej gromadzi informacje o zobowiązaniach osób prywatnych, przedsiębiorców i rolników, przekazywane przez banki, SKOK-i oraz współpracujące firmy pożyczkowe. Mogą to być dane o kredytach, pożyczkach, kartach, limitach, zakupach na raty i poręczonych zobowiązaniach, zarówno o terminowych spłatach, jak i zaległościach.
Czy sama obecność w BIK zmniejsza szanse na kredyt?
Nie. BIK odnotowuje także terminowo spłacane zobowiązania, które mogą potwierdzać wiarygodność klienta. Kredytodawca ocenia całą sytuację, w tym historię spłat, obecne zadłużenie, wykorzystanie limitów i zdolność do regulowania kolejnej raty.
Jak opóźnienia w spłacie mogą wpłynąć na ocenę wniosku kredytowego?
Znaczenie mają długość i wysokość opóźnienia, jego częstotliwość oraz pozostałe zobowiązania. Pojedyncza niewielka zwłoka nie oznacza automatycznej odmowy, ale powtarzające się zaległości mogą obniżyć ocenę, zmniejszyć przyznaną kwotę lub pogorszyć warunki kredytu. Poważne zaległości mogą być przetwarzane bez zgody klienta przez maksymalnie 5 lat, jeśli spełniono wymagane warunki.
Jak sprawdzić raport BIK i poprawić błędne dane?
Raport można pobrać po zalogowaniu do serwisu BIK; bezpłatny raport jest dostępny raz na 6 miesięcy, a płatna wersja zawiera więcej szczegółów. Jeśli znajdziesz błąd, złóż reklamację w instytucji, która przekazała dane — to ona odpowiada za korektę. Po przekazaniu aktualizacji dane powinny zostać zaktualizowane w BIK w ciągu maksymalnie 7 dni.
Co pomaga budować pozytywną historię kredytową?
Spłacaj raty i limity terminowo, ograniczaj niepotrzebne zobowiązania oraz kontroluj wykorzystanie kart i limitów. Nie składaj wielu wniosków ani nie zaciągaj licznych pożyczek w krótkim czasie. Jeśli przewidujesz trudności ze spłatą, skontaktuj się szybko z kredytodawcą. Terminowo spłacony kredyt może wspierać historię, jeśli zgodzisz się na dalsze przetwarzanie tych danych.