Bartosz Tomczyk
Osoby zadłużone, które potrzebują dodatkowych środków, często zastanawiają się, czy mogą uzyskać chwilówkę bez sprawdzania BIK. W tym artykule wyjaśniam, jakie oferty są dostępne, na co zwrócić uwagę przy porównywaniu warunków i jakie koszty mogą wiązać się z pożyczką. Podpowiadam również, jak ocenić, czy kolejne zobowiązanie nie pogłębi problemów finansowych.
Pożyczka dla zadłużonych „bez BIK” to zwykle oferta pozabankowa, w której negatywna historia w Biurze Informacji Kredytowej nie przekreśla automatycznie wniosku. Firma nadal ocenia ryzyko: może sprawdzić KRD, BIG InfoMonitor lub ERIF, a także przeanalizować dochody i bieżące zobowiązania. Zgodnie z zasadami odpowiedzialnego udzielania finansowania musi ocenić, czy klient będzie w stanie spłacić pożyczkę.
Wniosek najczęściej składa się online, podając dane z dowodu, numer telefonu, adres e-mail, informacje o dochodach i numer rachunku. Tożsamość potwierdza się zwykle przelewem weryfikacyjnym, na przykład na 1 zł, lub za pomocą usługi analizującej konto za zgodą klienta. Analiza może obejmować wpływy i wydatki z ostatnich 3–6 miesięcy, raty, opłaty stałe oraz częste korzystanie z chwilówek. Decyzja bywa szybka, ale kwota, okres spłaty i wymagania zależą od firmy oraz sytuacji klienta. Dlatego przed złożeniem wniosku warto obliczyć, jaka rata zmieści się w miesięcznym budżecie.
Stabilne dochody mogą przeważyć nad dawnymi problemami
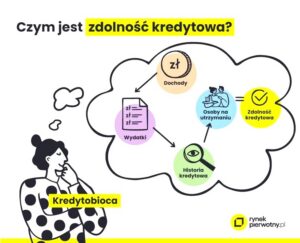
Pożyczkodawca porównuje regularne dochody z wydatkami i spłacanymi długami. Może uwzględnić źródło wpływów — umowę o pracę, zlecenie, działalność gospodarczą lub świadczenie — jednak często kluczowe są ich wysokość i stabilność. Znaczenie mogą mieć także aktywne pożyczki, zaległości w innych bazach i zajęcia komornicze. W efekcie osoba ze spłaconym, dawnym problemem w BIK i stabilnymi dochodami może mieć większe szanse niż ktoś bez negatywnego wpisu, ale z wieloma niespłaconymi zobowiązaniami.
Przed podpisaniem umowy sprawdź całkowitą kwotę do spłaty, RRSO, prowizję, odsetki, termin i konsekwencje opóźnienia. Chwilówkę trzeba zwykle spłacić w całości, na przykład po 30 dniach; pożyczka ratalna rozkłada spłatę na kilka lub kilkadziesiąt miesięcy, ale może kosztować więcej. Nie składaj wielu wniosków bez porównania warunków ani nie zaciągaj pożyczki wyłącznie po to, by spłacić poprzednią — w ten sposób łatwo pogłębić zadłużenie. Jeśli rata przekracza Twoje możliwości, skontaktuj się z wierzycielem, zanim pojawią się kolejne zaległości.
Chwilówka dla zadłużonych bez BIK – jak porównać oferty
Porównując pożyczki dla osób z negatywną historią kredytową, sprawdź warunki i ryzyko dalszego zadłużenia. „Bez BIK” nie oznacza braku weryfikacji ani gwarancji finansowania.
- Ustal, co oznacza „bez BIK”. Firma może pominąć raport BIK lub łagodniej ocenić widniejące w nim wpisy, ale nadal sprawdzić zdolność do spłaty. Może też zweryfikować KRD, BIG InfoMonitor lub ERIF, a także przeanalizować wpływy na konto, np. za pomocą Open Banking. Ostateczna decyzja zależy od indywidualnej oceny, więc negatywny wpis nie przesądza o odmowie.
- Porównaj całkowity koszt, nie samą ratę. Sprawdź RRSO, prowizje, odsetki i łączną kwotę do spłaty. „Pierwsza pożyczka za darmo” zwykle wymaga spełnienia określonych warunków i terminowej spłaty, więc nie zakładaj, że promocja obejmie Cię przy zadłużeniu. Zweryfikuj pożyczkodawcę w rejestrach KNF oraz sprawdź zasady przedłużenia lub refinansowania.
- Dopasuj okres spłaty do swoich możliwości. Chwilówkę zwykle spłaca się jednorazowo, często po około 30 dniach. Niektóre firmy oferują dłuższy termin lub jednorazowe przedłużenie, zazwyczaj za opłatą. Przy większym zadłużeniu rozważ pożyczkę ratalną, ale wybierz ratę, którą regularnie opłacisz. Nie zaciągaj kolejnego zobowiązania bez namysłu, by spłacić wcześniejsze chwilówki.
- Przeanalizuj sytuację przed złożeniem wniosku. Regularne dochody i uporządkowane zobowiązania mogą poprawić ocenę wniosku. Dochód może pochodzić m.in. z umowy zlecenia, działalności lub świadczeń. Z kolei aktywna egzekucja, niespłacone pożyczki i zaległości w innych rejestrach mogą utrudnić uzyskanie finansowania. Zanim złożysz wniosek, sprawdź warunki; pożyczaj tylko potrzebną kwotę.
- Sprawdź wymagania i weryfikację. Zwykle potrzebujesz danych z dowodu, polskiego numeru telefonu, adresu e-mail i rachunku bankowego, choć wymagania, w tym minimalny wiek, zależą od firmy. Pożyczkodawca może potwierdzić tożsamość przelewem weryfikacyjnym lub przez usługę analizującą konto. Przed podpisaniem umowy sprawdź termin wypłaty, harmonogram spłat i skutki opóźnienia.
- Działaj od razu, jeśli możesz się spóźnić ze spłatą. Przed terminem skontaktuj się z pożyczkodawcą i zapytaj o dostępne rozwiązania, zamiast ignorować wezwania. Opóźnienie może oznaczać dodatkowe koszty i windykację, a później także postępowanie sądowe oraz egzekucję. Jeśli kolejna pożyczka jedynie odsunie problem, porozmawiaj z doradcą ds. zadłużenia i ułóż plan spłaty.
Jak porównać koszty ofert, RRSO i warunki spłaty
Porównuj oferty według całkowitej kwoty do spłaty, a nie wysokości raty czy hasła „pierwsza pożyczka za darmo”. Sprawdź, ile otrzymasz i ile łącznie oddasz, wliczając odsetki, prowizję, opłatę przygotowawczą i ewentualne ubezpieczenie. Przy pożyczce 5 000 zł na 24 miesiące niska rata nie przesądza o opłacalności — liczy się suma wszystkich płatności. Kalkulator pożyczkodawcy potraktuj jako pomoc, a dane potwierdź w formularzu informacyjnym i umowie.
RRSO ułatwia porównanie ofert, ponieważ uwzględnia odsetki i większość opłat w skali roku. Nie kieruj się jednak samym procentem: przy różnych kwotach i okresach spłaty sprawdź także całkowitą kwotę do zapłaty. RRSO 0% może dotyczyć wyłącznie pierwszej pożyczki, określonej kwoty lub spłaty w terminie, na przykład w ciągu 30 dni. Ustal również koszty opóźnienia oraz opłaty za przedłużenie terminu lub refinansowanie.
Niższa rata dziś może oznaczać droższą pożyczkę jutro
Dopasuj spłatę do regularnych dochodów i stałych wydatków. Chwilówkę zwykle spłacasz jednorazowo po krótkim czasie, a pożyczkę ratalną — w ratach miesięcznych lub tygodniowych. Dłuższy okres obniża ratę, lecz może zwiększyć łączny koszt. Sprawdź terminy płatności, zasady wcześniejszej spłaty i możliwość odstąpienia w ciągu 14 dni od umowy zawartej online. Jeśli masz chwilę, poznaj skuteczny plan wyjścia z zadłużenia. Ustal też, jakie rozwiązania firma oferuje w razie trudności, na przykład wakacje kredytowe. Przed wyborem upewnij się, że po zapłacie raty zostanie Ci bezpieczny zapas w budżecie.
Przed podpisaniem umowy sprawdź pełne koszty i zasady oceny wniosku. Oferta „bez BIK” nie musi oznaczać braku weryfikacji: firma może analizować wpływy na konto lub korzystać z innych rejestrów, takich jak KRD, ERIF czy BIG InfoMonitor. Skoro jesteśmy przy tym temacie, sprawdź, gdzie znaleźć pożyczki bez BIK z jasnymi kosztami. Zweryfikuj pożyczkodawcę w rejestrach KNF, przeczytaj harmonogram i odrzuć niepotrzebne usługi dodatkowe. Jeśli nie możesz spłacić całości w terminie, poproś o konkretne wyliczenie kosztu przedłużenia, zanim zawrzesz umowę.
Wskazówka: poproś pożyczkodawcę o harmonogram pokazujący każdą płatność i jej termin — łatwiej wtedy porównać oferty oraz ocenić, czy spłata zmieści się w Twoim budżecie.
Jakie bazy i rejestry mogą sprawdzać firmy pożyczkowe
Firmy pożyczkowe oceniają wnioski na podstawie danych z rejestrów kredytowych i gospodarczych, a także informacji o dochodach i bieżących finansach. Zakres weryfikacji zależy od pożyczkodawcy, dlatego pominięcie jednej bazy nie oznacza, że firma nie sprawdzi innych źródeł.
- BIK – Biuro Informacji Kredytowej: gromadzi dane o kredytach, pożyczkach i historii spłat. Negatywne wpisy mogą obniżyć ocenę wniosku, ale nie zawsze prowadzą do automatycznej odmowy. Co więcej, hasło „pożyczka bez BIK” nie gwarantuje, że firma nie sprawdzi tej bazy.
- BIG-i, w tym KRD i BIG InfoMonitor: zbierają informacje o zaległościach zgłoszonych przez uprawnione podmioty. Pożyczkodawca może więc sprawdzić, czy wnioskodawca ma nieuregulowane zobowiązania.
- ERIF: ten rejestr informacji gospodarczej również wykorzystują firmy pożyczkowe. Wpisy o zaległościach mogą utrudnić uzyskanie finansowania, jednak pożyczkodawca bierze pod uwagę całą sytuację klienta.
- Wewnętrzne bazy i modele oceny ryzyka: firma może uwzględnić własne dane, wcześniejsze wnioski oraz historię współpracy z klientem. Ponieważ pożyczkodawcy oceniają wnioski indywidualnie, negatywny wpis w jednym rejestrze nie musi przesądzać o odmowie.
- Rachunek bankowy i regularność wpływów: za zgodą klienta niektórzy pożyczkodawcy korzystają z Open Banking, aby analizować historię transakcji i wpływy, na przykład z ostatnich kilku miesięcy. Dzięki temu oceniają bieżącą płynność oraz regularność dochodów.
- Dane potwierdzające tożsamość: pożyczkodawca może zweryfikować informacje z wniosku za pomocą przelewu weryfikacyjnego lub usługi potwierdzającej dane bankowe. Taka kontrola potwierdza tożsamość, ale nie zastępuje oceny zdolności do spłaty.
- Rejestry instytucji pożyczkowych prowadzone przez KNF: przed wyborem oferty sprawdź, czy pożyczkodawca figuruje w odpowiednim rejestrze Komisji Nadzoru Finansowego. Następnie porównaj RRSO, całkowity koszt oraz termin spłaty.
Chwilówka czy pożyczka ratalna — które rozwiązanie lepiej dopasować do budżetu
Chwilówkę spłacasz zwykle jednorazowo po 30 lub 60 dniach, a pożyczkę ratalną — w regularnych, najczęściej miesięcznych ratach przez kilka, kilkanaście lub nawet 48 miesięcy. Oba rozwiązania inaczej obciążają domowy budżet, choć mogą pomóc pokryć nagły wydatek.
Chwilówka może sprawdzić się przy niewielkim, pilnym wydatku, jeśli w dniu spłaty będziesz mieć całą pożyczoną kwotę wraz z kosztami. Przy zobowiązaniu na 2 000 zł odłóż z wyprzedzeniem pełną należność, zamiast liczyć na kolejny zastrzyk gotówki. Oferta „za darmo” zależy od warunków i terminowej spłaty, dlatego przed podpisaniem umowy sprawdź całkowitą kwotę do zwrotu.
Pożyczka ratalna daje więcej czasu i ułatwia zaplanowanie wydatków. Na przykład 6 000 zł możesz spłacać przez 12, 24 lub 36 miesięcy, jednak dłuższy okres może zwiększyć łączny koszt. Dlatego porównaj RRSO, prowizję, oprocentowanie i sumę wszystkich płatności, a nie tylko wysokość raty. Przed wyborem sprawdź, ile zostanie Ci po opłaceniu rachunków i rat.
Rata, która nie zachwieje domowym budżetem
Przed złożeniem wniosku zapisz dochody, stałe opłaty, wydatki na jedzenie i transport oraz obecne zobowiązania. Zostaw rezerwę na nieplanowane koszty, zamiast przeznaczać całą nadwyżkę na ratę. Firmy pożyczkowe mogą oceniać zdolność do spłaty na podstawie regularnych wpływów, danych z konta lub rejestrów BIG, KRD i ERIF. Zatem oferta „bez BIK” nie oznacza braku weryfikacji ani gwarancji przyznania pożyczki.
Jeśli potrzebujesz kilku tysięcy złotych, ale nie możesz oddać ich w całości przy najbliższej wypłacie, rata może lepiej pasować do budżetu. Upewnij się jednak, że poradzisz sobie z nią także w gorszym miesiącu. W obu przypadkach sprawdź wymagania, termin płatności, zasady wcześniejszej spłaty i skutki opóźnienia. Wniosek online może być prosty, ale szybka decyzja nie zastępuje uważnego czytania umowy.
Wybierz rozwiązanie, które pozwoli Ci spłacić dług bez zaciągania kolejnego zobowiązania — nie kieruj się wyłącznie najniższą reklamowaną ratą czy szybką wypłatą. Jeśli obecne długi pochłaniają dużą część dochodów, nowa pożyczka może pogłębić problem. Najpierw skontaktuj się z wierzycielem i sprawdź, czy możesz zmienić harmonogram spłat. Następnie pożycz tylko tyle, ile rzeczywiście potrzebujesz i porównaj całkowity koszt ofert.
Wskazówka: przed wyborem pożyczki sprawdź, czy poradzisz sobie ze spłatą także w miesiącu, gdy pojawią się nieplanowane wydatki — „bez BIK” nie oznacza braku oceny zdolności do spłaty.