Bartosz Tomczyk
Chwilówki mogą szybko obciążyć domowy budżet, zwłaszcza gdy spłata kilku zobowiązań przypada w podobnym terminie. W artykule wyjaśniam, czy banki oferują konsolidację takich pożyczek, jakie warunki trzeba spełnić i na co zwrócić uwagę przy wyborze oferty. Podpowiadam też, jak porównać całkowite koszty i ocenić, czy połączenie zobowiązań rzeczywiście pomoże obniżyć miesięczne raty.
- Bank może skonsolidować chwilówki, jeśli akceptuje takie zobowiązania.
- Decyzja zależy m.in. od dochodów, zdolności kredytowej i historii spłat.
- Niższa rata może oznaczać dłuższą spłatę i wyższy koszt całkowity.
- Porównuj RRSO, prowizje, okres spłaty i łączną kwotę do zapłaty.
- Po odmowie ustal jej przyczynę, sprawdź BIK i unikaj kolejnych chwilówek.
- Po wypłacie kredytu od razu spłać stare pożyczki i zachowaj potwierdzenia.
Bank może skonsolidować chwilówki, jeśli akceptuje pożyczki pozabankowe. Zwykle nie oferuje osobnego produktu „kredyt na chwilówki”, lecz kredyt konsolidacyjny albo gotówkowy. W pierwszym przypadku może spłacić pożyczkodawców bezpośrednio, a w drugim przelewa środki klientowi. Przed złożeniem wniosku sprawdź warunki konkretnej oferty, ponieważ zakres akceptowanych zobowiązań i polityka banku się zmieniają.
Bank oceni przede wszystkim zdolność kredytową, stabilność i udokumentowanie dochodów oraz historię spłat, m.in. w BIK. Może poprosić o salda pożyczek, umowy, harmonogramy, wyciągi z konta i dokumenty potwierdzające dochód. Terminowo spłacane 1–3 chwilówki mogą łatwiej przejść konsolidację niż kilka nowych pożyczek, częste rolowanie długu lub zaległości. Nie istnieje jednak uniwersalny próg opóźnienia, który przesądza o decyzji. Nie ukrywaj zobowiązań — bank może je wykryć w raporcie kredytowym lub na wyciągach.
Niższa rata dziś może oznaczać wyższy koszt jutro
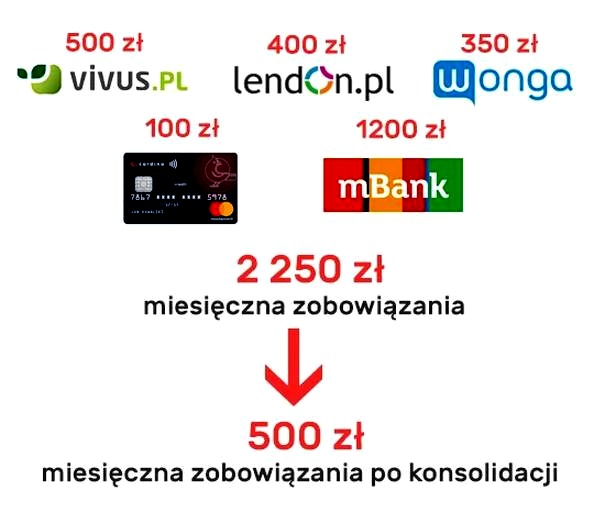
Konsolidacja łączy kilka terminów płatności w jedną ratę, a dłuższy okres spłaty może obniżyć miesięczne obciążenie. Nie musi jednak zmniejszyć całkowitego kosztu: możesz zapłacić więcej odsetek i oddać wyższą kwotę. Dlatego porównaj nie tylko ratę, lecz także RRSO, oprocentowanie, prowizję, okres spłaty i całkowity koszt. Przykładowo cztery chwilówki z ratami wynoszącymi łącznie 3 600 zł miesięcznie można zastąpić kredytem na 5 lat z orientacyjną ratą 1 200–1 500 zł. Rzeczywista wysokość raty zależy jednak od kwoty, oferty i oceny wniosku. Sprawdź też, czy oprocentowanie jest zmienne i jakie warunki obejmują promocję.
Najpierw sporządź listę pożyczek z saldem, ratą, terminem spłaty i kosztem. Następnie sprawdź raport BIK i porównaj całkowity koszt obecnych zobowiązań z kosztem proponowanego kredytu. Jeżeli lubisz tę tematykę, sprawdź, jak RRSO wpływa na koszt kredytu hipotecznego. Jeśli bank przeleje pieniądze na Twoje konto, od razu spłać stare pożyczki i zachowaj potwierdzenia — inaczej możesz mieć jednocześnie nowy kredyt i chwilówki. Po odmowie ustal jej przyczynę, zamiast składać wiele kolejnych wniosków. Jeśli bank nie akceptuje chwilówek lub nie spełniasz jego wymagań, rozważ inne rozwiązania, ale dokładnie oceń ich koszt i ryzyko.
Jak znaleźć finansowanie na spłatę chwilówek
Bank może spłacić chwilówki w ramach konsolidacji albo udzielić kredytu gotówkowego, z którego samodzielnie uregulujesz długi. Nie ma stałej listy banków akceptujących pożyczki pozabankowe, ponieważ decyzja zależy od aktualnej oferty i oceny Twojej sytuacji.
- Sprawdź, czy bank konsoliduje chwilówki. Niektóre banki uwzględniają wybrane pożyczki pozabankowe, inne konsolidują tylko zobowiązania bankowe. Możesz też wziąć kredyt gotówkowy na dowolny cel. W obu przypadkach bank oceni Twoją zdolność kredytową; przy kredycie gotówkowym może uwzględnić obecne raty, dopóki nie potwierdzisz spłaty pożyczek.
- Porównaj konkretne oferty i ich warunki. Kredyty lub pożyczki konsolidacyjne oferują m.in. ING Bank Śląski, PKO Bank Polski, UniCredit i VeloBank, ale nie każda oferta obejmuje chwilówki. Sprawdź dopuszczalne zobowiązania i wymagania. Promocyjne oprocentowanie może zależeć od kwoty przeznaczonej na spłatę długów, posiadania konta, regularnych wpływów lub korzystania z karty czy BLIKA.
- Oceń raport BIK i zdolność kredytową. Bank analizuje m.in. historię spłat, dochody, stabilność zatrudnienia, wydatki i sumę zobowiązań. Terminowe płatności oraz stabilny, udokumentowany dochód mogą pomóc, natomiast opóźnienia, częste pożyczki i rolowanie długu utrudniają uzyskanie finansowania. Większość pożyczkodawców przekazuje dane do BIK, a bank może sprawdzić także wyciągi z konta, dlatego ujawnij wszystkie zobowiązania.
- Zbierz informacje o pożyczkach i dochodach. Zapisz saldo, ratę, termin płatności i koszt każdej chwilówki. Przygotuj też dokumenty dotyczące długów oraz potwierdzenie dochodu — bank może poprosić o umowy, harmonogramy, zaświadczenia lub wyciągi. Dzięki temu ustalisz potrzebną kwotę i unikniesz składania wniosków bez rozeznania.
- Porównaj całkowity koszt, nie tylko ratę. Jedna rata może ułatwić zarządzanie budżetem i być niższa od dotychczasowych płatności, zwłaszcza po wydłużeniu okresu spłaty. Nie oznacza to jednak, że kredyt będzie tańszy. Sprawdź RRSO, oprocentowanie, prowizję, całkowity koszt i kwotę do zapłaty. Przy zmiennym oprocentowaniu uwzględnij możliwość wzrostu raty, a także sprawdź warunki wcześniejszej spłaty i promocji.
- Po odmowie ustal jej przyczynę. Zamiast składać wiele przypadkowych wniosków lub brać kolejną chwilówkę, sprawdź, czy bank zakwestionował dochody, zobowiązania, historię spłat czy warunki oferty. Jeśli nie możesz uzyskać kredytu bankowego, rozważ inne finansowanie albo stopniowe porządkowanie spłat, ale porównaj koszty i ryzyko. Po wypłacie kredytu gotówkowego od razu spłać stare pożyczki i zachowaj potwierdzenia.
Jak zdolność kredytowa i historia w BIK wpływają na decyzję
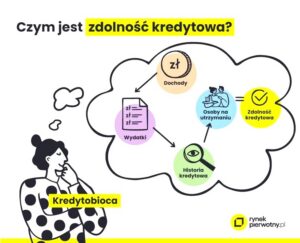
Zdolność kredytowa informuje bank, czy po opłaceniu codziennych wydatków stać Cię na kolejną ratę. Bank ocenia m.in. wysokość i źródło dochodów, stabilność zatrudnienia, koszty utrzymania, liczbę osób w gospodarstwie domowym oraz aktywne zobowiązania. Dlatego stały dochód nie gwarantuje pozytywnej decyzji, jeśli raty i limity nadmiernie obciążają budżet. Ponieważ każda instytucja stosuje własne kryteria, może inaczej ocenić ten sam wniosek.
Raport BIK pokazuje Twoje kredyty i pożyczki oraz terminowość spłat. Regularne płatności budują wiarygodność, natomiast długotrwałe zaległości mogą skłonić bank do ostrożniejszej oceny. Liczą się przy tym długość i wysokość opóźnień oraz ich aktualny status. Sama ocena punktowa nie przesądza o decyzji, ponieważ bank zestawia dane z BIK z analizą dochodów i wydatków. Zanim złożysz wniosek, sprawdź więc raport i upewnij się, że zawiera aktualne informacje.
Jedna rata nie zawsze oznacza tańszy kredyt
Bank sprawdza, czy po uwzględnieniu nowej raty Twój budżet pozostanie bezpieczny. Przy dochodzie netto 6 000 zł i stałych wydatkach oraz ratach wynoszących 4 500 zł zostaje mniej miejsca na nowe zobowiązanie niż przy obciążeniach rzędu 2 500 zł. To tylko przykład, bo bank może inaczej obliczać koszty życia i brać pod uwagę dodatkowe czynniki. Konsolidacja może połączyć kilka rat w jedną, ale dłuższy okres spłaty może zwiększyć sumę odsetek.
Po odmowie najpierw ustal jej przyczynę, zamiast bez planu składać kolejne wnioski. Sprawdź aktualność danych w raporcie, podsumuj zobowiązania i porównaj ratę z dochodem pomniejszonym o stałe wydatki. Zapytania kredytowe różnią się od historii spłat i oceny punktowej prezentowanej konsumentowi, a decyzję podejmuje konkretna instytucja według własnych zasad. Dobrze przygotowany wniosek, udokumentowane dochody i terminowe spłaty mogą poprawić ocenę Twojej sytuacji, ale nie gwarantują finansowania.
Wskazówka: przed złożeniem wniosku sprawdź w raporcie BIK, czy spłacone chwilówki są oznaczone jako zamknięte — nieaktualne dane mogą wpływać na ocenę Twojej sytuacji finansowej.
Niższa rata czy niższy koszt: jak porównać oferty konsolidacji
Niższa rata nie musi oznaczać niższego kosztu całkowitego. Konsolidacja łączy m.in. kredyt gotówkowy, raty za zakupy, kartę kredytową i limit w koncie w jedną miesięczną płatność, ale rata może spaść dzięki wydłużeniu spłaty. Jeśli dziś płacisz łącznie 2 100 zł, a po konsolidacji rata wyniesie 1 500 zł, co miesiąc zostanie Ci 600 zł więcej. To realna ulga dla budżetu, jednak dopiero porównanie okresu umowy i sumy przyszłych płatności pokaże, czy oferta jest tańsza.
Aby rzetelnie porównać oferty, sprawdź tę samą kwotę i okres spłaty, a także RRSO, oprocentowanie, prowizję, całkowity koszt i łączną kwotę do zapłaty. Przykładowo, dla 83 222,67 zł RRSO wynosi 8,29%, a całkowita kwota do zapłaty to 107 657,77 zł w 80 ratach po około 1 346 zł. W innej symulacji kredyt na 97 788 zł, spłacany w 90 ratach, wiąże się z kosztem 31 244,10 zł i ratą 1 433,69 zł. Są to konkretne przykłady, nie gwarantowane warunki: wpływają na nie m.in. zmienne oprocentowanie i indywidualna ocena zdolności kredytowej.
Niższa rata może oznaczać więcej odsetek — porównaj całkowity koszt
Najpierw zanotuj aktualne salda, raty, oprocentowanie i pozostały okres spłaty każdego zobowiązania. Następnie porównaj sumę przyszłych płatności z obecnych kredytów z całkowitą kwotą do zapłaty po konsolidacji. Sprawdź też zasady nadpłaty i wcześniejszej spłaty: przy kredycie konsumenckim wcześniejsza całkowita spłata obniża koszty przypadające na skrócony okres umowy. Jeśli rata spada głównie dlatego, że wydłużono spłatę, zyskasz więcej miesięcznego oddechu, ale możesz łącznie zapłacić więcej odsetek.
Niższa rata może ułatwić codzienne zarządzanie budżetem, ale nie zawsze oznacza oszczędność. Przed podjęciem decyzji porównaj całkowite koszty i warunki spłaty.
Porównanie raty z całkowitą kwotą do zapłaty pozwala ocenić, czy wygoda jednej płatności uzasadnia dodatkowe koszty. Sprawdź również, jakie zobowiązania obejmuje dana oferta: bank może przyjmować kredyty, karty i limity, wybrane pożyczki pozabankowe albo tylko część z nich. Jak już śledzisz takie zagadnienia, sprawdź, który bank oferuje najniższe oprocentowanie kredytu. Przed podpisaniem upewnij się, że bank spłaci wskazane zobowiązania, i sprawdź warunki promocji, takie jak wymagane wpływy na konto czy liczba płatności kartą. Zwróć też uwagę, czy oprocentowanie jest stałe, czy zmienne. Najlepsza oferta nie zawsze oznacza najniższą ratę — liczą się również całkowity koszt, harmonogram i dopasowanie do Twojego budżetu.
Co zrobić po odmowie banku i jakie są alternatywne ścieżki
Po odmowie banku ustal jej przyczynę, uporządkuj zadłużenie i porównaj dostępne rozwiązania, zanim zaciągniesz kolejne zobowiązanie.
- Ustal przyczynę odmowy. Sprawdź, czy bank wskazał zaległości, niski lub niestabilny dochód, wysokie miesięczne obciążenia, liczbę chwilówek albo warunki oferty. Sama odmowa nie przesądza o przyczynie ani o spadku oceny punktowej w Raporcie BIK — bank stosuje własne kryteria.
- Sprawdź raport BIK i popraw błędy. Zweryfikuj salda, statusy zobowiązań, opóźnienia i limity. Większość pożyczkodawców pozabankowych przekazuje dane do BIK, a bank może analizować także wyciągi z rachunku, dlatego nie ukrywaj zobowiązań. Zapytania kredytowe różnią się od historii spłat i decyzji banku. Zanim złożysz kolejny wniosek, ustal, co wymaga poprawy.
- Oceń, czy stać Cię na nową ratę. Porównaj dochód netto i podstawowe wydatki z sumą obecnych rat. Zapisz saldo każdej pożyczki, termin, koszt oraz kwotę potrzebną do całkowitej spłaty. Oprócz raty sprawdź RRSO, całkowity koszt i kwotę do zapłaty. Dłuższy okres obniża ratę, ale może zwiększyć łączny koszt.
- Skontaktuj się z obecnymi wierzycielami. Jeśli masz zaległości lub zbliża się termin spłaty, zapytaj pożyczkodawcę o zmianę harmonogramu albo sposób uregulowania długu. Działaj szybko, by ograniczyć narastanie zadłużenia. Spłata zaległości nie gwarantuje późniejszego kredytu, ale może zapobiec dalszemu pogorszeniu sytuacji.
- Porównaj inne źródła finansowania. Przy stabilnym dochodzie i niewielu zobowiązaniach sprawdź kredyt gotówkowy na spłatę pożyczek lub kredyt konsolidacyjny. Bank sam określa, które długi pozabankowe uwzględni. Po odmowie możesz rozważyć pozabankową pożyczkę konsolidacyjną, ale najpierw porównaj całkowity koszt i oceń, czy udźwigniesz ratę. Zabezpieczenie, np. na nieruchomości, grozi utratą majątku, więc wymaga szczególnej ostrożności.
- Przygotuj się przed ponownym wnioskiem. Jeśli bank nie oferuje konsolidacji, nie zaciągaj nowych chwilówek, ogranicz zbędne wydatki i terminowo spłacaj obecne zobowiązania. Przy wielu pożyczkach lub zaległościach najpierw ustabilizuj spłaty, a później sprawdź możliwość refinansowania. Nie zakładaj, że bank zaakceptuje wniosek po upływie określonego czasu.
- Dokładnie sprawdź umowę. Ustal, które długi pożyczka spłaci i czy pieniądze trafią do wierzycieli, czy na Twoje konto. Jeśli otrzymasz je na konto, od razu zamknij stare pożyczki i zachowaj potwierdzenia. Sprawdź oprocentowanie, prowizje, wymogi dotyczące konta lub wpływów oraz zasady wcześniejszej spłaty. Nie wybieraj oferty wyłącznie ze względu na niższą ratę.
Źródła:
- https://cbif.pl/2026/07/14/jaki-bank-konsoliduje-chwilowki/
- https://www.ing.pl/indywidualni/kredyty-i-pozyczki/pozyczka-z-konsolidacja
- https://www.pkobp.pl/klient-indywidualny/kredyty-pozyczki/pozyczka-konsolidacyjna
- https://unicredit.pl/indywidualni/kredyty/kredyt-konsolidacyjny
- https://www.velobank.pl/klienci-indywidualni/kredyty/kredyt-konsolidacyjny.html
- https://www.bankmillennium.pl/klienci-indywidualni/wsparcie/splata-zobowiazan
- https://www.totalmoney.pl/kredyt-konsolidacyjny