Bartosz Tomczyk
Planujesz kredyt i zastanawiasz się, czy bank sprawdza chwilówki? W tym artykule wyjaśniam, gdzie bank może znaleźć informacje o pożyczkach krótkoterminowych i jak mogą one wpłynąć na ocenę Twojej zdolności kredytowej. Dowiesz się także, czy znaczenie ma spłata chwilówki w terminie oraz co możesz zrobić, by lepiej przygotować się do złożenia wniosku o kredyt. Jeśli cię to ciekawi, sprawdź godziny otwarcia i przygotuj się do wizyty na giełdzie w Poznaniu.
Pożyczkodawca przekazuje do BIK informacje o udzieleniu chwilówki, jej kwocie i terminie spłaty, a później także o zmianach, takich jak spłata raty czy opóźnienie. Od 18 maja 2026 r. legalnie działające instytucje pożyczkowe muszą zgłaszać dane o udzielonych pożyczkach, dlatego określenie „chwilówka niewidoczna w BIK” nie daje gwarancji. Bank sprawdza raport BIK i informacje od klienta, po czym ocenia, czy dochody wystarczą na wydatki oraz nowe raty.
Raport może zawierać aktywne i spłacone zobowiązania, ich status, historię płatności i zaległości, a także limity na kartach i w koncie oraz zapytania o finansowanie. Liczy się nie tylko sama chwilówka: terminowo spłacona pożyczka różni się od kilku zobowiązań zaciągniętych w krótkim czasie lub opóźnień w spłacie. BIK przedstawia scoring w skali od 1 do 100 punktów, ale bank uwzględnia też dochody, koszty utrzymania i inne obciążenia.
Aktywne pożyczki mogą osłabić szanse na kredyt — zadbaj o porządek w finansach
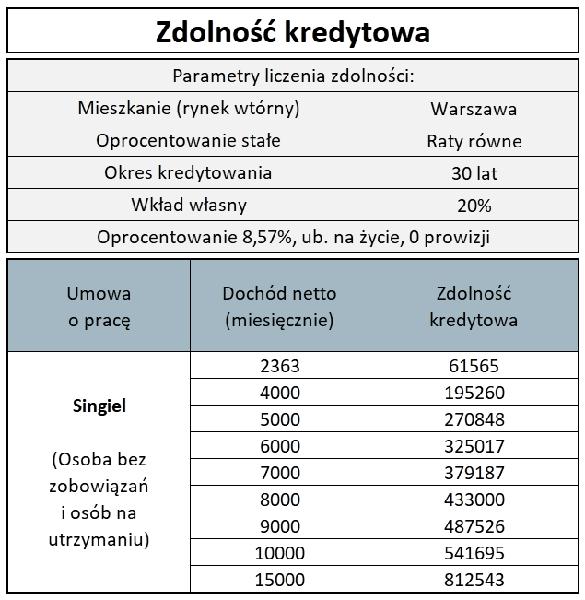
Aktywna chwilówka obciąża miesięczny budżet i może obniżyć zdolność kredytową, a kilka pożyczek naraz może wzbudzić wątpliwości dotyczące płynności finansowej. Terminowe spłaty budują pozytywną historię, lecz nie gwarantują kredytu. Spłacona chwilówka nie musi też pozostać widoczna bezterminowo — dalsze przetwarzanie danych zależy m.in. od historii spłat i zgód. Przed złożeniem wniosku pobierz raport, sprawdź status zamkniętych pożyczek, a błędy wyjaśnij z instytucją, która przekazała dane.
Przed ubieganiem się o kredyt warto spłacić aktywne chwilówki i ograniczyć niewykorzystane limity na kartach lub w koncie, bo bank może uznać je za potencjalne obciążenie. Unikaj też składania wielu wniosków w krótkim czasie: zapytania trafiają do rejestru, a ich duża liczba może niekorzystnie wpłynąć na ocenę banku. Uporządkowany raport ułatwia wyjaśnienie swojej sytuacji kredytodawcy. Terminowe spłaty, stabilne dochody i poprawne dane w BIK pomagają, jednak ostateczną decyzję bank podejmuje indywidualnie.
| Sytuacja | Wpływ / dane | Co zrobić |
|---|---|---|
| Aktywne chwilówki | Raty i saldo obniżają zdolność; wiele pożyczek naraz może sygnalizować problemy z płynnością | Spłać zobowiązania przed wnioskiem |
| Terminowa spłata | Może budować pozytywną historię w BIK | Sprawdź, czy pożyczki mają status „zamknięte” |
| Opóźnienia w spłacie | Mogą pogorszyć ocenę wiarygodności kredytowej | Ureguluj zaległości i sprawdź raport BIK |
| Pożyczki spłacone | Dane mogą pozostać w BIK; widoczność zależy m.in. od zgody na dalsze przetwarzanie | Zweryfikuj wpisy i poprawność danych |
| Przed wnioskiem | Niewykorzystane limity i liczne wnioski też mogą mieć znaczenie | Ogranicz limity; złóż przemyślany wniosek |
W jaki sposób aktywne pożyczki obniżają zdolność kredytową
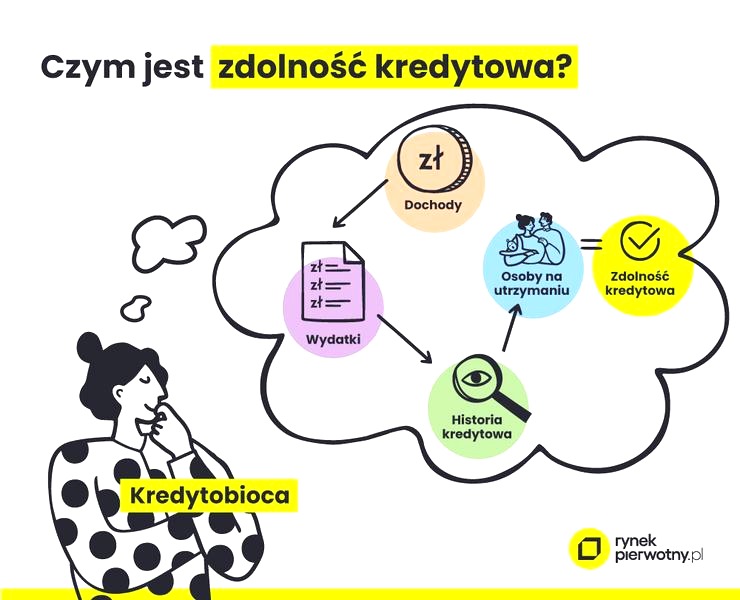
Aktywne pożyczki obniżają zdolność kredytową, ponieważ ich raty zmniejszają dochód dostępny na spłatę nowego kredytu. Bank porównuje zarobki z kosztami utrzymania, liczbą osób na utrzymaniu i stałymi zobowiązaniami. Jeśli spłacasz jednocześnie kredyt gotówkowy, zakupy ratalne i chwilówkę, w budżecie zostaje mniej na kolejną ratę. Dlatego bank może zaoferować niższą kwotę albo odmówić finansowania.
Na ocenę banku wpływają przede wszystkim następujące kwestie:
- wysokość miesięcznych rat i innych stałych zobowiązań,
- częstotliwość zaciągania pożyczek,
- terminowość spłat i historia w BIK,
- wysokość oraz stabilność dochodów.
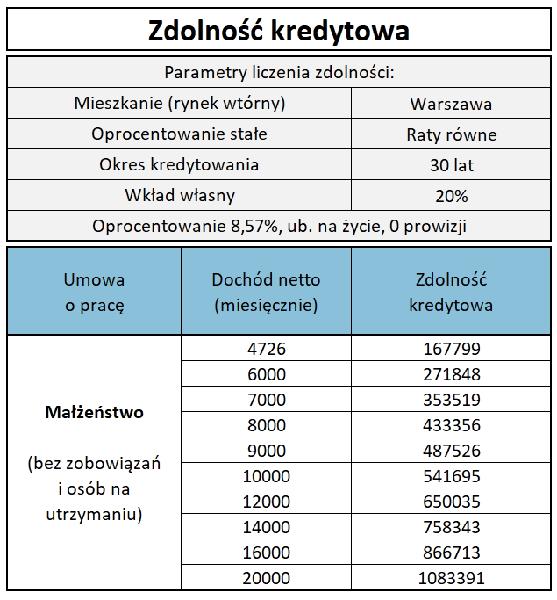
Bank ocenia także częstotliwość zaciągania pożyczek i terminowość spłat. Kilka chwilówek wziętych w krótkim czasie może sugerować problemy z płynnością, nawet jeśli spłacasz je zgodnie z harmonogramem. Opóźnienia z kolei pogarszają historię w BIK, który gromadzi informacje o zobowiązaniach i spłatach. Ponadto od 18 maja 2023 roku legalne instytucje pożyczkowe muszą przekazywać dane o udzielonych pożyczkach, więc nowe chwilówki nie pozostają niewidoczne dla banku. Sama pożyczka nie przesądza jednak o odmowie — znaczenie mają również wysokość i stabilność dochodów oraz pozostałe obciążenia.
Limity, raty i koszty domowe mogą zaskoczyć przy wniosku o kredyt
Bank bierze pod uwagę nie tylko spłacane raty, lecz także limity na karcie kredytowej i debet w koncie. Nawet nieużywane mogą obniżyć zdolność, ponieważ stanowią potencjalne zadłużenie. Liczą się również koszty gospodarstwa domowego, kwota kredytu i okres spłaty. Przed złożeniem wniosku sprawdź raport BIK, aby upewnić się, że zamknięte pożyczki mają właściwy status, a dane o aktywnych zobowiązaniach są poprawne.
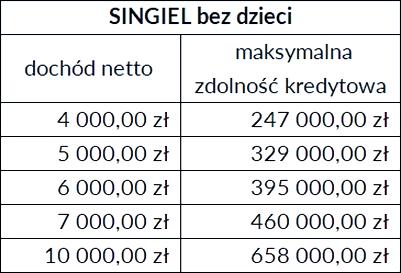
Aby poprawić swoją sytuację, przed złożeniem wniosku spłać aktywne chwilówki lub rozważ ich konsolidację, jeśli zmniejszy miesięczne obciążenie. Możesz też ograniczyć albo zamknąć nieużywane limity, a następnie unikać składania wielu wniosków w krótkim czasie. Terminowe spłaty budują pozytywną historię, jednak przy kolejnym kredycie kluczowe jest, by obecne raty nie nadmiernie obciążały budżetu. Ostateczną decyzję podejmuje bank na podstawie indywidualnej oceny, dlatego kilka pożyczek nie wyklucza automatycznie uzyskania finansowania.
Wskazówka: przed złożeniem wniosku sprawdź, czy spłacone chwilówki są prawidłowo oznaczone jako zamknięte w raporcie BIK — nieaktualne dane o zobowiązaniach mogą wpłynąć na ocenę Twojej zdolności kredytowej.
Czy terminowo spłacone chwilówki mogą poprawić historię kredytową
Terminowo spłacone chwilówki mogą budować pozytywną historię kredytową, bo pokazują, że regulujesz zobowiązania zgodnie z umową. Od 18 maja 2023 roku legalne firmy pożyczkowe muszą przekazywać do BIK informacje o udzielonych pożyczkach i ich spłacie. Dlatego bank może zobaczyć zarówno zamkniętą pożyczkę, jak i ewentualne opóźnienia.
Taki wpis może pomóc osobom z krótką historią kredytową lub bez wcześniejszych zobowiązań. Nie gwarantuje jednak wyższego scoringu ani pozytywnej decyzji: bank bierze pod uwagę także dochody, wydatki, raty, limity kart i częstotliwość składania wniosków. Co więcej, kilka chwilówek zaciągniętych w krótkim czasie może budzić obawy, nawet jeśli spłacisz je terminowo.
Uporządkuj finanse, zanim zawnioskujesz o większy kredyt
Przed złożeniem wniosku pobierz raport BIK i sprawdź, czy spłacone pożyczki mają status „zamknięte” oraz czy dane są poprawne. Aktywna chwilówka może obniżyć zdolność kredytową, ponieważ bank uwzględnia bieżące zobowiązania. Zamiast składać wiele wniosków naraz, najpierw uporządkuj finanse i zweryfikuj raport.
Historię kredytową możesz budować także inaczej: na przykład przez zakupy ratalne z RRSO 0% albo kartę z niewielkim limitem, której używasz do codziennych wydatków i spłacasz w terminie. Nie pożyczaj jednak pieniędzy wyłącznie po to, by poprawić wpis w BIK. Jak już o tym mowa to sprawdź, jak chwilówki wpływają na BIK. Bezpieczeństwo domowego budżetu jest ważniejsze niż scoring.
Wskazówka: po spłacie chwilówki sprawdź raport BIK — jeśli pożyczka nadal widnieje jako aktywna, skontaktuj się z firmą pożyczkową, by zaktualizowała dane.
Jak przygotować się do wniosku o kredyt po spłacie chwilówek
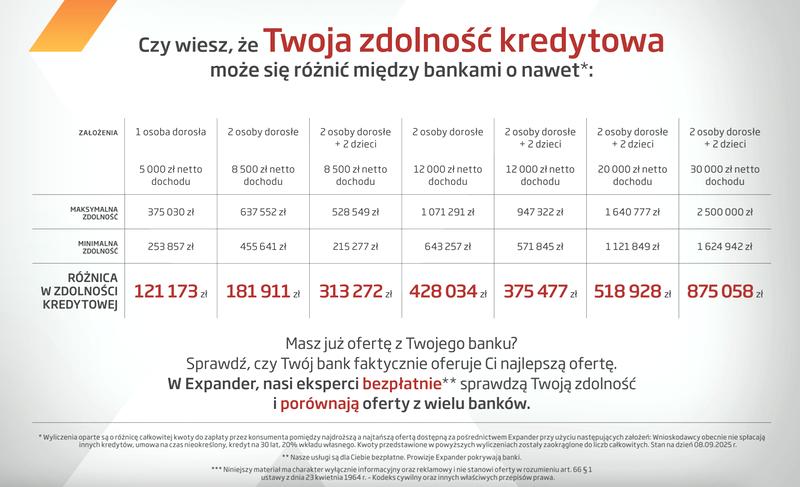
Przed złożeniem wniosku uporządkuj zobowiązania, sprawdź dane w BIK i ogranicz obciążenia obniżające zdolność kredytową. Dzięki temu lepiej przygotujesz się do oceny banku i unikniesz typowych błędów.
- Sprawdź raport BIK i poprawność danych. Zweryfikuj status spłaconych chwilówek, aktualne zadłużenie, opóźnienia oraz nierozpoznane zapytania. Jeśli zauważysz błędy lub nieaktualne informacje, zgłoś je instytucji, która przekazała dane, i poczekaj na korektę przed złożeniem wniosku. Ponieważ legalne pożyczki zaciągnięte po 18 maja 2023 r. trafiają do BIK, nie zakładaj, że bank ich nie zobaczy.
- Spłać chwilówki lub rozważ konsolidację. Bieżące raty ograniczają środki dostępne na spłatę nowego kredytu, dlatego spłać pożyczki, jeśli pozwala na to budżet. Jeśli kilka zobowiązań nadmiernie go obciąża, sprawdź, czy konsolidacja obniży miesięczne raty i będzie dla Ciebie korzystna.
- Ogranicz niewykorzystane limity kredytowe. Bank może uwzględnić przy ocenie zdolności zarówno wykorzystane środki, jak i limity na kartach czy koncie. Jeśli z nich nie korzystasz, rozważ ich obniżenie lub zamknięcie. Zrób to z wyprzedzeniem, aby bank zdążył odnotować zmianę.
- Przeanalizuj budżet i przygotuj dokumenty dochodowe. Porównaj dochody z kosztami utrzymania gospodarstwa domowego, ratami, wydatkami stałymi i kosztami utrzymania osób na Twoim utrzymaniu. Bank oceni także wysokość i źródło dochodu, więc przygotuj dokumenty potwierdzające stabilność zarobków oraz informacje wymagane przez wybraną instytucję.
- Wybierz bank i ogranicz liczbę wniosków. Żaden bank nie pomija całkowicie chwilówek, ale instytucje mogą różnie oceniać aktywne zobowiązania, dochody i historię spłat. Porównaj wymagania, a następnie złóż wniosek tam, gdzie masz największe szanse, zamiast aplikować jednocześnie w wielu miejscach.
- Nie ukrywaj zobowiązań ani pochopnie nie usuwaj historii. Bank może sprawdzić dane w BIK i porównać je z informacjami z wniosku. Terminowo spłacone chwilówki mogą potwierdzać rzetelność, natomiast liczne pożyczki zaciągane w krótkim czasie lub opóźnienia mogą budzić obawy. Ponieważ dalsze przetwarzanie danych po spłacie zależy m.in. od zgody i obowiązujących przepisów, przed jej cofnięciem sprawdź, jak wpłynie to na widoczność historii.
Źródła:
- https://moneteo.com/artykuly/od-czego-zalezy-czy-bank-widzi-chwilowki
- https://www.comperia.pl/12188-czy-bank-widzi-pozabankowe-chwilowki
- https://biliti.pl/ktore-banki-nie-sprawdzaja-i-nie-patrza-na-chwilowki/
- https://www.erste.pl/bank-porad/kredyty/3-sposoby-na-poprawe-zdolnosci-kredytowej
- https://www.bik.pl/poradnik-bik/jak-sprawdzic-zdolnosc-kredytowa-i-szanse-na-kredyt-hipoteczny
Najczęściej zadawane pytania (FAQ)
Czy bank sprawdza chwilówki w BIK?
Tak. Bank może sprawdzić raport BIK, w którym znajdują się informacje o pożyczkach, ich kwotach, terminach spłaty oraz ewentualnych opóźnieniach. Legalne instytucje pożyczkowe przekazują dane o udzielonych pożyczkach zgodnie z obowiązującymi przepisami.
Jak aktywne chwilówki wpływają na zdolność kredytową?
Aktywne chwilówki obciążają miesięczny budżet, ponieważ bank uwzględnia ich raty przy ocenie, czy stać Cię na kolejny kredyt. Kilka pożyczek spłacanych jednocześnie może zmniejszyć dostępną kwotę finansowania lub utrudnić uzyskanie kredytu.
Czy terminowo spłacona chwilówka może poprawić historię kredytową?
Może budować pozytywną historię, pokazując, że spłacasz zobowiązania zgodnie z umową. Nie gwarantuje jednak wyższego scoringu ani pozytywnej decyzji banku, który bierze pod uwagę także dochody, wydatki i pozostałe zobowiązania.
Czy spłacona chwilówka nadal może być widoczna w BIK?
Tak, jej dane mogą pozostać w BIK po spłacie, a dalsze przetwarzanie zależy między innymi od historii spłat, zgód i obowiązujących przepisów. Warto pobrać raport i sprawdzić, czy pożyczka ma status „zamknięta”.
Jak przygotować się do wniosku o kredyt po spłacie chwilówek?
Sprawdź raport BIK i zgłoś błędne lub nieaktualne dane instytucji, która je przekazała. W miarę możliwości spłać aktywne pożyczki, ogranicz nieużywane limity kredytowe, przeanalizuj budżet i unikaj składania wielu wniosków w krótkim czasie.