Bartosz Tomczyk
Wskaźnik rentowności sprzedaży brutto pokazuje, jaka część przychodów ze sprzedaży pozostaje firmie po odjęciu kosztów sprzedanych produktów, towarów lub usług. Jeżeli masz chwilę to Sprawdź, jak ocenić zyskowność firmy. Jego analiza pomaga ocenić, czy przedsiębiorstwo skutecznie zarządza kosztami i potrafi osiągać zysk na podstawowej działalności. W artykule wyjaśniamy, jak obliczyć ten wskaźnik, interpretować uzyskany wynik oraz wykorzystać go do oceny zyskowności firmy.
- Wskaźnik pokazuje część przychodów pozostającą po pokryciu bezpośrednich kosztów sprzedaży.
- Oblicz go: zysk brutto ze sprzedaży ÷ przychody netto × 100%.
- Porównuj wyniki w czasie i z podobnymi firmami, uwzględniając specyfikę branży.
- Spadek marży może wynikać z wyższych kosztów lub presji na ceny.
- Wysoka marża brutto nie gwarantuje zysku netto.
- Analizuj rentowność produktów i koszty, by trafniej ustalać ceny oraz rozwijać ofertę.
Wskaźnik rentowności sprzedaży brutto pokazuje, jaka część przychodów zostaje firmie po odjęciu bezpośrednich kosztów sprzedaży. Jeżeli interesują cię podobne zagadnienia to poznaj sposoby na poprawę rentowności sprzedaży. Obliczysz go ze wzoru: (zysk brutto ze sprzedaży ÷ przychody netto ze sprzedaży) × 100%. Zysk brutto to przychody pomniejszone o koszt własny sprzedaży, na przykład zakup towarów, surowce i bezpośrednie koszty pracy. Nie jest tym samym co zysk netto, który uwzględnia także pozostałe koszty, podatki i inne obciążenia.
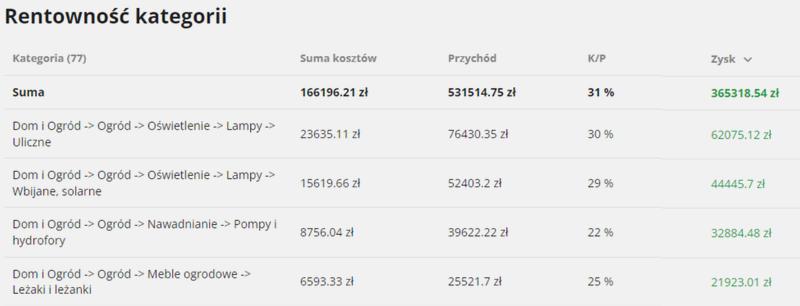
Przykład: firma osiągnęła 500 000 zł przychodów netto, a koszt sprzedanych produktów wyniósł 320 000 zł. Zysk brutto wynosi więc 180 000 zł, a wskaźnik: (180 000 ÷ 500 000) × 100% = 36%. Z każdej złotówki przychodu firmie zostaje 36 groszy po pokryciu bezpośrednich kosztów sprzedaży. Ta kwota może pokryć administrację, marketing, energię i czynsz, a następnie zasilić zysk.
Gdy koszty zjadają marżę, czas zmienić strategię
Obliczaj wskaźnik regularnie, na przykład co miesiąc lub kwartał, i porównuj go z poprzednimi okresami, podobnymi firmami oraz średnią branżową. Wyższy wynik zwykle oznacza korzystniejszą relację cen do kosztów bezpośrednich, ale jego dobra wartość zależy od branży: handel detaliczny często osiąga niższe marże niż usługi czy technologie. Z kolei spadek wskaźnika może wskazywać na wzrost cen zakupu lub kosztów produkcji albo presję na obniżanie cen.
Wysoka marża brutto nie gwarantuje zysku, jeśli firmę obciążają duże koszty stałe i inne wydatki. Dlatego analizuj wskaźnik razem z kosztami, sprzedażą poszczególnych produktów i zmianami cen, a nie w oderwaniu od tych danych. Przy porównaniach stosuj też jednakowe zasady ujmowania kosztów i przychodów. Dzięki temu łatwiej rozpoznasz najbardziej opłacalne produkty, skorygujesz politykę cenową i zauważysz, gdzie koszty zaczynają zjadać marżę.
Jak ocenić rentowność brutto sprzedaży
Oblicz wskaźnik rentowności brutto sprzedaży, porównaj go z wcześniejszymi wynikami i wykorzystaj analizę do decyzji o cenach, kosztach oraz ofercie.
- Zbierz dane za ten sam okres. Uwzględnij przychody netto ze sprzedaży oraz koszt sprzedanych towarów, produktów lub usług. Wlicz do niego koszty bezpośrednie, np. materiały i pracę przy wytworzeniu produktu.
- Oblicz wskaźnik. Od przychodów odejmij koszt sprzedanych produktów, a marżę brutto podziel przez przychody i pomnóż przez 100%. Wzór: (przychody ze sprzedaży − koszt sprzedanych produktów) / przychody ze sprzedaży × 100%. Wynik pokazuje, jaka część każdej złotówki ze sprzedaży pozostaje po pokryciu kosztów bezpośrednich.
- Zinterpretuj wynik. Wyższy wskaźnik zwykle wskazuje na skuteczniejsze ustalanie cen lub kontrolę kosztów wytworzenia i zakupu. Nie oznacza jednak zysku netto, ponieważ nie uwzględnia m.in. administracji, marketingu, finansowania ani podatków.
- Porównaj dane w odpowiednim kontekście. Zestaw wynik z poprzednimi miesiącami, kwartałami lub latami, a także z wynikami podobnych firm i średnią branżową. Ponieważ marże zależą m.in. od branży, modelu działalności i sytuacji rynkowej, nie istnieje jeden optymalny poziom dla wszystkich firm.
- Znajdź przyczyny zmian i zareaguj. Analizuj osobno produkty, usługi lub kanały sprzedaży, uwzględniając ich przychody i przypisane koszty. Marżę mogą obniżyć np. droższe surowce, wyższe wynagrodzenia lub rabaty. W odpowiedzi rozważ korektę cen, renegocjację zakupów, ograniczenie kosztów albo zmianę oferty.
- Monitoruj wskaźnik regularnie. Analizuj go cyklicznie wraz z rentownością operacyjną i netto oraz progiem rentowności. Korzystaj z rzetelnych danych księgowych, arkusza kalkulacyjnego lub systemu finansowego, aby śledzić trendy i oceniać skutki zmian.
Co mówi marża brutto o cenach i kosztach produkcji
Marża brutto określa, jaka część przychodu ze sprzedaży pozostaje po odjęciu kosztu wytworzenia lub zakupu produktu. Obliczysz ją według wzoru: (przychody ze sprzedaży – koszt sprzedanych produktów) / przychody ze sprzedaży × 100%. Jeśli klient płaci 200 zł za produkt, którego wytworzenie kosztuje 120 zł, marża wynosi 40%. Pozostałe 80 zł pokrywa inne wydatki i może zwiększyć zysk. Marża brutto nie uwzględnia jednak kosztów administracji, marketingu, podatków ani finansowania.
Wskaźnik pokazuje, czy ceny odpowiadają kosztom produkcji. Jeśli ceny się nie zmieniają, a rosną ceny surowców, energii lub wynagrodzenia, marża spada. Obniżają ją także większe zużycie materiałów i przestoje. Z kolei lepsze warunki zakupów, mniej odpadów, automatyzacja lub podwyżka cen mogą ją zwiększyć. Dlatego wzrost sprzedaży nie zawsze poprawia wynik: firma może sprzedawać więcej, a zarabiać mniej na każdej sztuce.
Jak znaleźć produkty, które naprawdę napędzają zysk
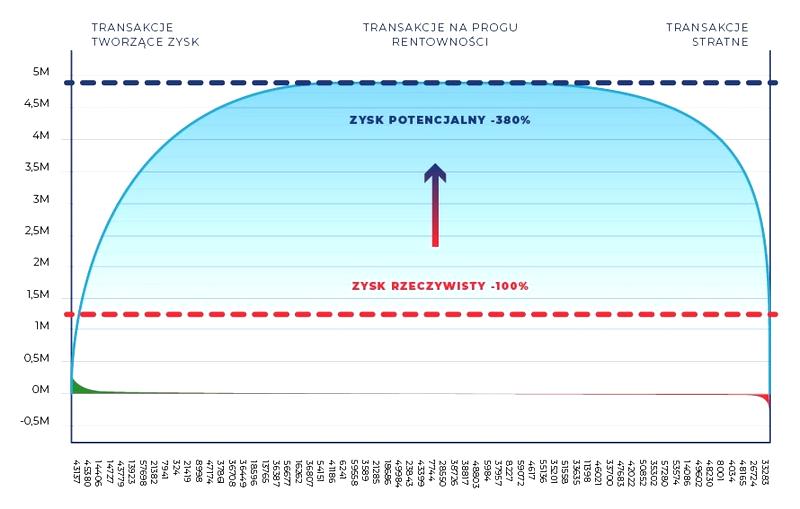
Porównanie marż produktów wskazuje, które z nich najbardziej wspierają wynik, a którym warto zmienić cenę, recepturę, dostawcę lub proces produkcji. Uwzględnij koszty bezpośrednie, takie jak materiały i płace pracowników produkcyjnych, oraz przypisaną część kosztów pośrednich, na przykład energię, amortyzację maszyn i utrzymanie hali. Analizuj wyniki regularnie, miesiąc po miesiącu, ponieważ sezonowość lub jednorazowy wzrost cen mogą zniekształcić dane z pojedynczego okresu.
Nie ma jednej idealnej marży dla wszystkich firm — jej poziom zależy od branży, konkurencji, skali produkcji i oferty. Porównuj więc wyniki z wcześniejszymi okresami i podobnymi przedsiębiorstwami, a także analizuj różne kanały sprzedaży oraz grupy klientów. Gdy marża spada, rozbij koszty na składniki i ustal, czy odpowiadają za to ceny, surowce, wydajność czy struktura sprzedaży. Dzięki temu podejmiesz konkretne decyzje zamiast oceniać kondycję firmy wyłącznie na podstawie przychodów.
Jak porównać wynik firmy ze średnią branżową
Oceń kondycję firmy, porównując marżę brutto, rentowność operacyjną i netto oraz wskaźniki ROA i ROE — sam przychód nie wystarczy. ROS obliczysz, dzieląc zysk netto przez przychody ze sprzedaży i mnożąc wynik przez 100%. ROS na poziomie 8% oznacza, że z każdej złotówki sprzedaży firma osiąga 8 groszy zysku netto. ROA pokazuje zysk w relacji do aktywów, a ROE — do kapitału własnego.
Aby porównanie było miarodajne, zestaw dane z tego samego okresu, obliczone według tej samej metody i dotyczące podobnej działalności. Nie porównuj bezrefleksyjnie marży firmy handlowej z marżą producenta ani słabego kwartału firmy sezonowej z wynikiem za cały rok. Ponadto średnia może ukrywać różnice między małymi i dużymi podmiotami, dlatego sprawdź także medianę, przedział wyników i dane bezpośrednich konkurentów.
Jeśli ROS firmy wynosi 7%, a porównywalnych przedsiębiorstw — 5%, firma osiąga z każdej złotówki sprzedaży o 2 grosze więcej. To korzystny sygnał, ale nie przesądza o dobrej kondycji biznesu: wysoka marża może iść w parze z niską płynnością, dużym zadłużeniem lub słabym wykorzystaniem aktywów. Dlatego sprawdź również koszty stałe i zmienne, przepływy pieniężne, rotację należności oraz próg rentowności.
Malejąca rentowność może zwiastować problemy, nawet gdy firma wyprzedza konkurencję
Śledź wyniki z kilku kwartałów lub lat i uwzględniaj sezonowość oraz zmiany cen surowców, energii, wynagrodzeń i marketingu. Gdy rentowność firmy spada z 9% do 6%, a średnia branżowa utrzymuje się na poziomie 5%, przewaga pozostaje, lecz jej kurczenie się może zapowiadać kłopoty. Rozbij też wyniki na produkty, usługi, działy i kanały sprzedaży — słabszy segment może pochłaniać zyski z pozostałej oferty.
Rzetelnie przypisz koszty pośrednie, takie jak administracja, amortyzacja, finansowanie i obsługa sprzedaży, bo mogą one zmienić ocenę rentowności produktu lub usługi. Jeśli firma wypada gorzej od branży, sprawdź ceny, koszty zakupów, efektywność procesów i strukturę sprzedaży. Jeśli wypada lepiej, ustal, czy przewagę zapewnia trwała sprawność, czy jednorazowe zdarzenie. Zacznij od weryfikacji danych — niepełne liczby podważą nawet poprawnie obliczone wskaźniki.
Przełóż wyniki na działania: skoryguj ceny, negocjuj z dostawcami, ogranicz zbędne koszty, automatyzuj powtarzalne procesy lub rozwijaj ofertę o najwyższej marży. Do regularnej kontroli wystarczą arkusz kalkulacyjny i wiarygodne dane księgowe; przy większej skali skorzystaj z systemów finansowych lub narzędzi analitycznych. Powtarzaj analizę cyklicznie, a średnią branżową traktuj jako punkt odniesienia, nie sztywny cel — właściwa rentowność zależy od modelu biznesowego, ryzyka i etapu rozwoju firmy.
Wskazówka: porównując firmę ze średnią branżową, sprawdź, czy dane obejmują podobne przedsiębiorstwa — skrajnie wysokie lub niskie wyniki kilku podmiotów mogą mocno zniekształcić średnią, dlatego mediana bywa bardziej miarodajnym punktem odniesienia.
Jak wykorzystać analizę rentowności produktów do poprawy zysków
Analizuj rentowność produktów, aby podejmować trafniejsze decyzje cenowe i asortymentowe oraz kierować zasoby tam, gdzie przynoszą największy zysk.
- Oblicz rentowność każdego produktu. Zbierz przychody i koszty bezpośrednie, np. surowców i pracy, a następnie przypisz produktowi odpowiednią część kosztów pośrednich, takich jak energia, amortyzacja czy wynajem. Odejmij całkowity przypisany koszt od przychodu, aby obliczyć marżę brutto. Potem podziel marżę przez przychód i pomnóż wynik przez 100%. Przy cenie 200 zł i koszcie 120 zł marża wynosi 80 zł, a rentowność — 40%.
- Rozdzielaj koszty pośrednie według jasnych zasad. Dopasuj metodę alokacji do działalności: uwzględnij np. czas pracy maszyn, zużycie surowców lub zajmowaną przestrzeń. Wlicz także administrację, marketing, finansowanie i amortyzację, bo ich pominięcie zawyża ocenę rentowności produktu.
- Porównuj produkty i źródła sprzedaży. Sprawdzaj marżę oraz zysk według produktów, linii produktowych, klientów i kanałów sprzedaży. Duży obrót nie zawsze oznacza dobry wynik — produkt sprzedawany w dużych ilościach może przynosić niewielki zysk lub generować wysokie koszty.
- Dostosuj ceny do kosztów i wartości oferty. Gdy marża jest zbyt niska, zmień cenę, negocjuj warunki zakupu albo ogranicz koszty produkcji i dostawy. Rozważ również dodatkowe usługi lub produkty uzupełniające, które zwiększą wartość zamówienia i jego rentowność.
- Usprawnij ofertę i podział zasobów. Kieruj większy budżet, więcej czasu zespołu i działań marketingowych na produkty o wysokim potencjale zysku. Nierentowne pozycje zmodyfikuj, inaczej wyceń, wytwarzaj efektywniej lub wycofaj — wcześniej sprawdź jednak, czy wspierają sprzedaż innych produktów.
- Monitoruj marże, próg rentowności i koszty. Ustal poziom sprzedaży, który pokrywa koszty stałe i zmienne. Kontroluj też ceny surowców, energii, wynagrodzeń i marketingu, ponieważ ich wzrost może obniżyć zysk. Regularna analiza ułatwia szybką reakcję na zmiany popytu i warunków rynkowych.
- Oceniaj wyniki w czasie i na tle branży. Porównuj miesiące, kwartały i sezony, a także dane historyczne oraz wyniki podobnych firm. Ponieważ pojedynczy okres może zaburzyć sezonowość lub jednorazowe zdarzenie, nie opieraj decyzji na jednej liczbie.
- Wykorzystuj dane w planowaniu i regularnie aktualizuj analizę. Rzetelne zestawienia wspierają budżetowanie, prognozowanie, decyzje inwestycyjne i planowanie marketingu. Korzystaj z arkusza kalkulacyjnego lub systemu finansowego i analitycznego, dbaj o aktualność danych, a wnioski przekładaj na konkretne działania.
FAQ – Najczęstsze pytania i odpowiedzi
Co pokazuje wskaźnik rentowności sprzedaży brutto?
Określa, jaka część przychodów ze sprzedaży pozostaje firmie po odjęciu bezpośrednich kosztów sprzedanych produktów, towarów lub usług. Pomaga ocenić relację cen do kosztów zakupu lub produkcji.
Jak obliczyć wskaźnik rentowności sprzedaży brutto?
Podziel zysk brutto ze sprzedaży przez przychody netto ze sprzedaży i pomnóż wynik przez 100%. Zysk brutto to przychody pomniejszone o koszt własny sprzedaży.
Jak zinterpretować wynik wskaźnika?
Wyższy wynik zwykle oznacza korzystniejszą relację cen do kosztów bezpośrednich. Nie ma jednak jednego optymalnego poziomu dla wszystkich firm, ponieważ marże różnią się między branżami i modelami działalności.
Czy wysoka rentowność brutto oznacza, że firma osiąga zysk netto?
Nie. Wskaźnik nie uwzględnia między innymi kosztów administracji, marketingu, finansowania ani podatków. Wysoka marża brutto nie gwarantuje więc zysku netto.
Jak wykorzystać analizę rentowności produktów do poprawy wyników firmy?
Porównuj przychody i przypisane koszty poszczególnych produktów, usług oraz kanałów sprzedaży. Na tej podstawie możesz zmienić ceny, negocjować zakupy, ograniczyć koszty, usprawnić produkcję lub rozwijać ofertę o najwyższej marży.