Bartosz Tomczyk
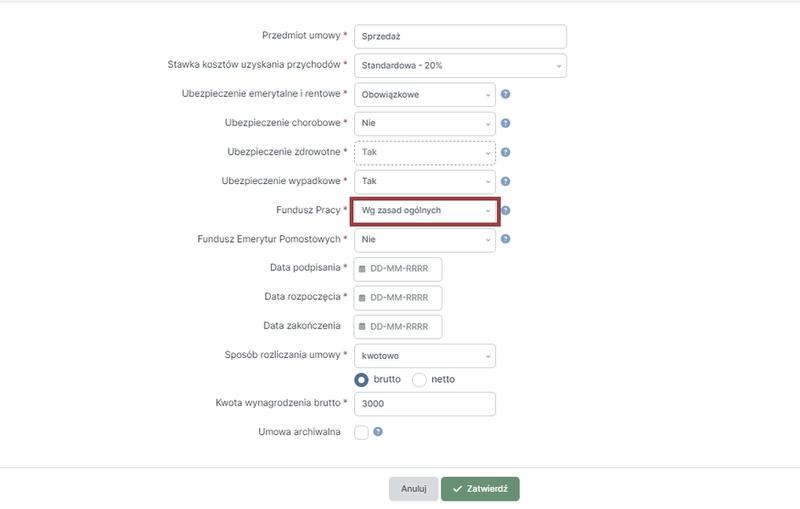
Aby ustalić, kto nie musi opłacać Funduszu Pracy (FP), najpierw sprawdzam podstawę wymiaru składek emerytalnych i rentowych. Składka na FP wynosi 2,45% tej podstawy. Co do zasady nie nalicza się jej, gdy miesięczny przychód z danego tytułu jest niższy od minimalnego wynagrodzenia za pracę. Jeśli jednak dana osoba ma kilka tytułów, na przykład etat i umowę-zlecenie, zwykle trzeba zsumować podstawy. Dlatego sama wysokość jednej pensji nie zawsze przesądza o zwolnieniu.
- Składka na Fundusz Pracy wynosi 2,45% podstawy składek emerytalnych i rentowych. Co do zasady nie opłaca się jej, gdy podstawa za miesiąc, po przeliczeniu na pełny miesiąc, jest niższa od minimalnego wynagrodzenia; przy kilku tytułach ubezpieczenia należy zsumować podstawy.
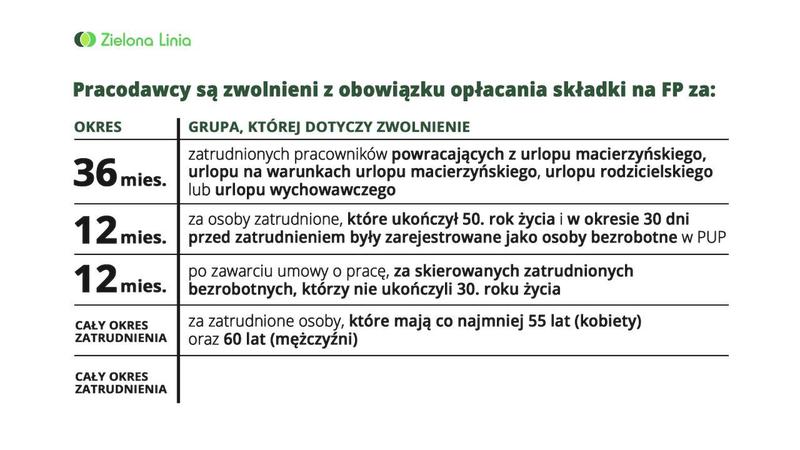
- Zwolnienie obejmuje kobiety po ukończeniu 55 lat i mężczyzn po ukończeniu 60 lat. Stosuje się je od miesiąca następującego po miesiącu osiągnięcia tego wieku.
- Przez 36 miesięcy można nie opłacać FP za osoby wracające z urlopu macierzyńskiego, rodzicielskiego lub wychowawczego. Okres ulgi rozpoczyna się w miesiącu po powrocie do pracy.
- Pracodawca może korzystać z 12-miesięcznego zwolnienia przy zatrudnieniu osoby, która ukończyła 50 lat, była zarejestrowana jako bezrobotna przez co najmniej 30 dni i została skierowana do pracy przez urząd pracy.
- Osoba prowadząca działalność i korzystająca z ulgi na start nie opłaca za siebie FP, jeśli z tego tytułu nie podlega ubezpieczeniom społecznym. Przedsiębiorca niezatrudniający pracowników może być zwolniony także wtedy, gdy jego podstawa składek jest niższa od minimalnego wynagrodzenia.
- Zwolnienie z FP nie oznacza automatycznie zwolnienia z innych składek ZUS. Przed zastosowaniem ulgi trzeba sprawdzić rodzaj tytułu ubezpieczenia, łączną podstawę, wiek oraz wymagane terminy i warunki.
Znaczenie mają także wiek i sytuacja zawodowa. Pracodawca nie opłaca FP za kobietę po ukończeniu 55 lat ani za mężczyznę po ukończeniu 60 lat. Zwolnienie obejmuje również m.in. pracowników wracających z urlopu macierzyńskiego, rodzicielskiego lub wychowawczego — przez 36 miesięcy, począwszy od pierwszego miesiąca po powrocie. Z ulgi może też skorzystać pracodawca zatrudniający osobę bezrobotną po ukończeniu 50 lat. Zwolnienie trwa 12 miesięcy, jeśli przed zatrudnieniem osoba ta była zarejestrowana w urzędzie pracy przez wymagany okres.
36 miesięcy ulgi po powrocie do pracy po opiece nad dzieckiem
FP nie opłaca się również za osoby, które osiągnęły wiek emerytalny i pobierają określone świadczenie, jeśli spełniają warunki przewidziane w przepisach. Ulga może obejmować także osoby wracające z urlopu wychowawczego oraz rodziców zatrudnionych po przerwie związanej z opieką nad dzieckiem. W tych przypadkach trzeba m.in. uwzględnić 36-miesięczny okres zwolnienia i prawidłowo ustalić datę jego rozpoczęcia. Natomiast przedsiębiorca, który nie zatrudnia pracowników, nie opłaca za siebie FP, jeśli podstawa wymiaru jego składek jest niższa od minimalnego wynagrodzenia.
Przed zastosowaniem zwolnienia sprawdzam tytuł ubezpieczenia, wysokość podstawy, wiek oraz daty urlopu lub rejestracji w urzędzie pracy. Ponieważ niektóre ulgi obejmują tylko FP, a nie wszystkie składki ZUS, i obowiązują przez określony czas, warto dokładnie zweryfikować warunki. Jeśli pracownik ma kilka źródeł przychodu albo korzysta z różnych uprawnień, sprawdzam jego sytuację w aktualnych przepisach lub konsultuję ją z księgowym. Dzięki temu łatwiej uniknąć nadpłaty i zaległości.
Kiedy nie trzeba opłacać składek na Fundusz Pracy
Pracodawca może nie opłacać składek na Fundusz Pracy w określonych sytuacjach. Sprawdź, jakie warunki trzeba spełnić i od kiedy obowiązuje zwolnienie.
- Podstawa wymiaru składek jest niższa niż minimalne wynagrodzenie — nie opłacaj składki za osobę, której miesięczny przychód stanowiący podstawę wymiaru składek, po przeliczeniu na pełny miesiąc, nie osiąga minimalnego wynagrodzenia. Jeśli osoba ma kilka tytułów ubezpieczenia, zsumuj podstawy.
- Pracownik osiągnął odpowiedni wiek — zwolnienie obejmuje kobiety, które ukończyły 55 lat, oraz mężczyzn po ukończeniu 60 lat. Zastosuj je od miesiąca następującego po miesiącu, w którym dana osoba osiągnęła wymagany wiek.
- Pracownik wrócił z urlopu związanego z rodzicielstwem — przez 36 miesięcy nie opłacaj składek za osobę wracającą z urlopu macierzyńskiego, rodzicielskiego lub wychowawczego. Okres zwolnienia licz od pierwszego dnia miesiąca po miesiącu powrotu do pracy.
- Pracownik został zatrudniony po rejestracji jako bezrobotny — możesz skorzystać ze zwolnienia przez 12 miesięcy, jeśli zatrudniona osoba ukończyła 50 lat, była zarejestrowana jako bezrobotna przez co najmniej 30 dni przed zatrudnieniem, a urząd pracy skierował ją do pracy. Zwolnienie rozpocznij od pierwszego dnia miesiąca po zawarciu umowy.
- Przedsiębiorca korzysta z ulgi na start — jeśli osoba prowadząca działalność spełnia warunki ulgi na start i nie podlega z tytułu działalności ubezpieczeniom społecznym, nie opłaca za siebie składki na Fundusz Pracy.
Jak wiek pracownika wpływa na obowiązek wpłat?
Wiek pracownika wpływa na wpłaty do PPK, ale sam nie przesądza o zapisie do programu. Co do zasady pracodawca automatycznie zapisuje osoby w wieku od 18 do 55 lat, które podlegają obowiązkowym ubezpieczeniom emerytalnemu i rentowym. Pracownik wpłaca standardowo 2% wynagrodzenia, a pracodawca — 1,5%. Ponadto pracownik może zadeklarować wpłatę dodatkową do 2%, zaś pracodawca — do 2,5%.
Osoba, która ukończyła 55 lat, ale nie skończyła jeszcze 70, może przystąpić do PPK na wniosek złożony pracodawcy o zawarcie umowy o prowadzenie programu. Natomiast po 70. urodzinach nie można już zawrzeć takiej umowy. Dlatego warto uwzględnić zarówno wiek pracownika, jak i moment spełnienia przez niego warunków uczestnictwa: granice 55 i 70 lat zmieniają sposób przystąpienia do PPK.
Niższe potrącenia i korzystna wypłata oszczędności z PPK
Pracownik może obniżyć wpłatę podstawową, jeśli jego łączne miesięczne wynagrodzenie ze wszystkich źródeł nie przekracza 1,2-krotności minimalnego wynagrodzenia. Może wtedy zadeklarować wpłatę niższą niż 2%, ale nie mniejszą niż 0,5%. Możliwość ta nie zależy od wieku, a mimo to pozwala zmniejszyć miesięczne potrącenie. Pracodawca nadal wpłaca 1,5% wynagrodzenia.
Wiek ma znaczenie także przy wypłacie zgromadzonych środków. Po ukończeniu 60 lat uczestnik może skorzystać z preferencyjnych zasad: wypłacić 25% jednorazowo, a pozostałe 75% w co najmniej 120 miesięcznych ratach. Warto więc osobno sprawdzić, czy pracownik może przystąpić do PPK, jaka wpłata będzie potrącana z jego wynagrodzenia oraz kiedy może wypłacić oszczędności. Skoro już krążymy wokół tego tematu to sprawdź legalne zasady wypłaty wynagrodzenia w ratach.
PPK łączy wpłaty pracownika i pracodawcy, a zgromadzone środki można wypłacić na preferencyjnych zasadach po ukończeniu 60 lat. Warto sprawdzić, które reguły dotyczą konkretnej sytuacji uczestnika.
Ciekawostka: zwolnienie z wpłat na Fundusz Pracy nie wynika automatycznie z wieku uprawniającego do PPK — to odrębne obowiązki, ustalane według różnych przepisów i kryteriów.
Kiedy niskie wynagrodzenie zwalnia z opłacania składki?
Niski poziom wynagrodzenia nie zawsze zwalnia z opłacania składek ZUS. Decydują przede wszystkim rodzaj umowy i inne tytuły do ubezpieczeń. Przy umowie o pracę składki co do zasady nalicza się od pensji, nawet jeśli jest niska, a pracodawca musi zapewnić ustawowe minimum. Inaczej bywa przy umowie-zleceniu: znaczenie mają między innymi minimalna podstawa składek oraz to, czy równolegle pracuję na etacie.
Jeśli pracuję na etacie za wynagrodzenie co najmniej równe minimalnemu i dodatkowo wykonuję zlecenie dla innego podmiotu, zlecenie może nie podlegać obowiązkowym składkom emerytalnym i rentowym. Gdy pensja z etatu nie osiąga minimum, składki społeczne mogą być obowiązkowe również od zlecenia. Warto jednak uwzględnić wszystkie umowy i podstawy wymiaru, ponieważ kilka zleceń może wpłynąć na osiągnięcie wymaganego progu.
Student, zlecenie czy etat? Od tego zależą składki
Odrębne zasady obejmują uczniów i studentów przed ukończeniem 26 lat. Co do zasady umowa-zlecenie z taką osobą nie wiąże się ze składkami ZUS, niezależnie od wysokości wynagrodzenia. Wyjątkiem jest między innymi zlecenie zawarte z własnym pracodawcą. Z kolei niska sprzedaż w działalności gospodarczej nie zwalnia automatycznie ze wszystkich składek. Ulgi, takie jak ulga na start czy preferencyjne składki, obowiązują bowiem na określonych warunkach i z konkretnymi limitami.
Zanim więc uznam, że mała wypłata pozwala mi nie płacić składek, ustalam, czy chodzi o etat, zlecenie czy działalność, jaki mam status i czy podlegam ubezpieczeniom z innego tytułu. Następnie porównuję podstawy składek z aktualnymi progami, a w razie wątpliwości pytam ZUS lub księgowego. Dzięki temu mogę uniknąć zaległości, odsetek i niespodzianek przy rozliczeniu.
Warto pamiętać, że zwolnienie ze składek społecznych przy zleceniu nie oznacza automatycznie zwolnienia ze składki na Fundusz Pracy — o jej opłacaniu decydują odrębne zasady, w tym wysokość podstawy składek i wiek zleceniobiorcy.
Jakie zasady obowiązują przedsiębiorców na początku działalności?
Poniższe zasady pomogą Ci uporządkować firmę na początku działalności, a także ograniczyć ryzyko kosztownych błędów.
- Ustal formę opodatkowania. Porównaj dostępne warianty, biorąc pod uwagę przewidywane przychody, koszty i rodzaj działalności. Sprawdź też, czy wybrana forma ograniczy Ci dostęp do ulg lub wspólnego rozliczenia.
- Zaplanuj rozliczenia podatkowe. Ustal terminy płatności zaliczek i składania deklaracji, a ponadto określ, jak będziesz dokumentować sprzedaż. Jeśli planujesz transakcje zagraniczne, wcześniej sprawdź obowiązki dotyczące VAT oraz rejestracji do odpowiednich procedur.
- Kontroluj składki ZUS. Sprawdź, czy przysługują Ci ulga na start lub preferencyjne składki, a także kiedy wygasają. Zapisz terminy zgłoszeń i płatności, ponieważ sama ulga nie zwalnia Cię z formalności.
- Oddziel finanse firmowe od prywatnych. Prowadź przejrzystą ewidencję przychodów i wydatków, przechowuj dowody księgowe oraz regularnie uzgadniaj rozliczenia. Dzięki temu łatwiej skontrolujesz płynność finansową i przygotujesz dokumenty dla księgowości.
- Sprawdź wymogi właściwe dla branży. Zanim zaczniesz świadczyć usługi lub sprzedawać, ustal, czy potrzebujesz koncesji, zezwolenia lub wpisu do rejestru. Zweryfikuj również wymogi sanitarne i techniczne.
- Zadbaj o umowy i dane klientów. Na piśmie określ zakres usług, ceny, terminy oraz zasady reklamacji. Jeśli przetwarzasz dane osobowe, ustal cel i podstawę ich przetwarzania, a następnie wdroż odpowiednie zabezpieczenia.