Bartosz Tomczyk
Najpierw zbieram informacje o pożyczkach, które refinansowałem lub których termin spłaty przedłużałem. Zapisuję nazwę firmy, numer umowy, datę jej zawarcia, pierwotną kwotę pożyczki, termin spłaty oraz daty kolejnych refinansowań. Dzięki takiej liście łatwiej uporządkować kilka zobowiązań i sprawdzić, ile razy zapłaciłem dodatkowe opłaty.
Następnie szukam umowy pożyczki i dokumentów dotyczących każdego refinansowania. Sprawdzam pocztę elektroniczną, wiadomości SMS, konto klienta na stronie pożyczkodawcy, folder „Pobrane” w telefonie i komputerze oraz papierową korespondencję. Pobrane pliki PDF zapisuję w jednym miejscu. Jeśli nie znajduję umowy, proszę firmę o jej kopię oraz zestawienie wszystkich zawartych umów i pobranych opłat.
Gromadzę również potwierdzenia wpłat. Pobieram z bankowości internetowej wyciągi obejmujące okres od pierwszej pożyczki do ostatniego refinansowania i zapisuję potwierdzenia poszczególnych przelewów. Przy każdej wpłacie notuję datę, kwotę, odbiorcę, tytuł przelewu i numer transakcji. Jeśli płaciłem kartą lub przez operatora płatności, szukam potwierdzenia w historii konta albo wiadomościach od operatora. Zachowuję także drobne wpłaty, ponieważ ich suma może mieć znaczenie.
Każda wpłata pod kontrolą: uporządkuj dowody i sprawdź koszty
Gdy zgromadzę dokumenty, układam je chronologicznie: najpierw umowę pożyczki, potem warunki refinansowania, a na końcu potwierdzenie konkretnej opłaty. Pomaga mi prosta tabela z kolumnami: data, numer umowy, rodzaj opłaty, kwota i dowód wpłaty. Dzięki niej szybko obliczam łączną sumę i sprawdzam, czy każdą pozycję potwierdza dokument. Na przykład przy trzech refinansowaniach za 250, 300 i 350 zł od razu widzę, że wpłaciłem łącznie 900 zł.
Brak formalnej umowy dotyczącej refinansowania nie oznacza, że muszę rezygnować z dalszych poszukiwań. Zachowuję historię rachunku, potwierdzenia płatności, SMS-y, e-maile i zrzuty ekranu z konta klienta. Mogę też poprosić pożyczkodawcę o dokumenty oraz wyjaśnienie, na jakiej podstawie naliczył opłatę. Wysyłam prośbę w sposób, który pozwala zachować jej treść i datę, na przykład e-mailem, a kopię zapisuję z pozostałymi materiałami.
Na koniec porównuję kwoty z umów z rzeczywistymi wpłatami. Firma może twierdzić, że refinansowanie było dobrowolne, dlatego komplet dokumentów pomaga odtworzyć przebieg sprawy, choć sam nie gwarantuje zwrotu pieniędzy. Jeśli brakuje części dokumentów, mam wątpliwości co do kosztów albo firma nie odpowiada, mogę poprosić o analizę specjalistę od spraw konsumenckich lub kancelarię prawną. Zachowuję kopie i nie wysyłam oryginałów bez potrzeby. Nie zaciągam też kolejnego refinansowania tylko po to, by odsunąć termin spłaty, ponieważ dodatkowe opłaty mogą powiększyć zadłużenie. Dla zainteresowanych tą tematyką: poznaj koszty notarialne przy zakupie mieszkania.
Jak przygotować pismo o zwrot opłat za refinansowanie pożyczki
Poniższe wskazówki pomogą Ci zebrać dowody, uzasadnić żądanie zwrotu opłat za refinansowanie lub przedłużenie pożyczki, a także przygotować się na odmowę firmy. Możliwość odzyskania pieniędzy zależy od dokumentów i okoliczności konkretnej sprawy.
- Zbierz dokumenty dotyczące pożyczki i wpłat. Przygotuj umowę pożyczki, warunki refinansowania, harmonogramy, potwierdzenia przelewów oraz korespondencję z pożyczkodawcą. Jeśli nie podpisano osobnej umowy refinansowania, dołącz dostępne dowody wpłat i wiadomości opisujące warunki przedłużenia terminu. Brak dokumentów utrudnia wykazanie roszczenia, ale nie przekreśla próby jego uzasadnienia.
- Wylicz dokładną kwotę roszczenia. Zsumuj opłaty za każde refinansowanie lub przedłużenie i wskaż, których transakcji dotyczy żądanie. Nie wpisuj całkowitej kwoty pożyczki — domagaj się zwrotu konkretnych opłat, które wynikają z analizy dokumentów. Dla porządku przygotuj tabelę z datami, kwotami i dowodami wpłat.
- Wyjaśnij, dlaczego domagasz się zwrotu. Opisz przebieg pożyczki i kolejne refinansowania, podając daty oraz kwoty. Wskaż, że opłaty za odraczanie terminu mogły nie zmniejszać zadłużenia, mimo wpłat dokonywanych przez pożyczkobiorcę. Nie przedstawiaj tego argumentu jako gwarancji zwrotu: firma może twierdzić, że refinansowanie było dobrowolne. Dlatego odnieś uzasadnienie do konkretnych umów, opłat i przebiegu sprawy.
- Jasno sformułuj żądanie i wyznacz termin odpowiedzi. Podaj swoje dane, dane pożyczkodawcy, numer umowy, żądaną kwotę oraz numer rachunku do zwrotu. Określ termin zapłaty i poproś o pisemne stanowisko, jeśli firma nie uzna roszczenia. Możesz też zaznaczyć, że w razie odmowy rozważysz dalsze dochodzenie należności, również w sądzie.
- Zachowaj dowód doręczenia i zdecyduj o dalszych krokach. Wyślij pismo tak, by można było potwierdzić jego doręczenie, a następnie zachowaj kopię i załączniki. Jeśli firma odmówi albo nie odpowie, ponownie przeanalizuj dokumenty i rozważ konsultację z prawnikiem lub kancelarią zajmującą się takimi roszczeniami. W niektórych sprawach można dochodzić zwrotu w sądzie, jednak wynik zależy od okoliczności i dowodów.
- Nie zwiększaj zadłużenia kolejnymi refinansowaniami. Zamiast tego przygotuj realistyczny plan spłaty, sprawdź budżet i skontaktuj się z wierzycielami, aby omówić możliwe ustalenia. Kolejne opłaty za przesuwanie terminu mogą podwyższyć koszty i utrudnić odzyskanie stabilności finansowej.
Jakie argumenty wykorzystać w piśmie o zwrot kosztów pożyczki
W piśmie o zwrot kosztów pożyczki podaję nazwę firmy, numer i datę umowy, pożyczoną kwotę oraz wszystkie opłaty, których zwrotu żądam. Tutaj macie odnośnik do posta, w którym była mowa o podobnym zagadnieniu. Jeśli płaciłem za refinansowanie lub przedłużenie terminu spłaty, wymieniam każdą wpłatę osobno, wraz z datą i kwotą. Wyjaśniam też, że opłaty te nie zmniejszały mojego zadłużenia, choć pożyczkodawca mógł zaliczyć wpłacone pieniądze na poczet spłaty zobowiązania. Nie uznaję automatycznie każdej opłaty za nienależną — wskazuję, dlaczego w mojej sprawie uważam ją za niezasadną.
Dołączam dokumenty, które potwierdzają moje argumenty: umowę pożyczki, ewentualne umowy refinansowania, potwierdzenia przelewów, historię spłat i korespondencję z pożyczkodawcą. Dla zainteresowanych: sprawdź, co warto wiedzieć o cesji ubezpieczenia przy kredycie. Podaję łączną kwotę roszczenia i pokazuję sposób jej obliczenia, na przykład: 4 wpłaty po 120 zł dają łącznie 480 zł. Jeśli nie mam osobnej umowy refinansowania, załączam dostępne potwierdzenia transakcji i wiadomości opisujące warunki. Wyznaczam termin zwrotu, na przykład 14 dni od otrzymania pisma, a kopię całej dokumentacji zachowuję dla siebie.
Kwoty, daty i umowy — konkretne dowody wzmacniają żądanie zwrotu
Uzasadniam swoje stanowisko, wyjaśniając, czy pożyczkodawca jasno przedstawił koszty przed zawarciem umowy, czy uzasadnił ich wysokość i czy kolejne przedłużenia zwiększały opłaty, nie zmniejszając kapitału do spłaty. Zamiast poprzestać na stwierdzeniu, że zapłaciłem dużo, podaję kwoty i daty oraz wyjaśniam, jak każda wpłata wiąże się z pożyczką. Jeśli firma odmówiła zwrotu lub nie odpowiedziała na reklamację, wskazuję datę korespondencji i dołączam jej kopię. Zachowuję spokojny, rzeczowy ton i nie przesądzam wyniku sprawy.
Na końcu jasno formułuję żądanie: proszę o zwrot wskazanej kwoty, podaję numer rachunku i informuję, że w razie odmowy rozważę dalsze dochodzenie roszczenia, również przed sądem. Przed wysłaniem sprawdzam nazwy, numery umów i wyliczenia. Jeśli mam kilka zobowiązań lub brakuje mi dokumentów, porządkuję historię wpłat, a następnie proszę pożyczkodawcę o kopie umów i zestawienie rozliczeń. Dzięki temu firma może łatwiej odnieść się do poszczególnych argumentów.
Wskazówka: Jeśli refinansowanie obejmowało kilka kolejnych pożyczek, rozpisz opłaty osobno dla każdej umowy — ułatwi to wykazanie, czy wpłaty rzeczywiście zmniejszały zadłużenie, czy jedynie pokrywały koszty kolejnych przedłużeń.
Co zrobić, gdy firma pożyczkowa odmawia zwrotu pieniędzy
Jeśli firma pożyczkowa odmawia zwrotu pieniędzy, najpierw sprawdź, czy pobrała należne opłaty, a następnie zbierz dokumenty i wybierz właściwą drogę dochodzenia roszczenia. Poniższe kroki pomogą Ci uporządkować działania.
- Ustal, czego dotyczy zwrot. Sprawdź, czy żądasz zwrotu opłat za refinansowanie lub przedłużenie terminu spłaty, nadpłaty czy kosztów pobranych po wcześniejszej spłacie pożyczki. W niektórych sprawach sądy uznają opłaty za refinansowanie za nienależne, jednak oceniają dokumenty i okoliczności konkretnej umowy.
- Zbierz dokumentację. Przygotuj umowę pożyczki, umowy refinansowania, potwierdzenia wpłat, historię rachunku i korespondencję z firmą. Jeśli nie masz formalnej umowy refinansowania, zachowaj inne dowody uzgodnionych warunków i płatności. Brak umowy może utrudnić sprawę, ale nie zawsze uniemożliwia dochodzenie roszczenia.
- Złóż reklamację i poproś o uzasadnienie odmowy. Podaj żądaną kwotę i tytuł roszczenia, dołącz dostępne dowody, a następnie zachowaj potwierdzenie wysłania pisma. Poproś firmę o wskazanie podstawy naliczenia opłaty oraz wyjaśnienie odmowy zwrotu.
- Nie zniechęcaj się argumentem, że opłata była dobrowolna. Firma może tak uzasadniać odmowę, ale sprawdź zasadność kosztów na podstawie umowy i przepisów. Sama odmowa nie przesądza, że roszczenie jest bezzasadne.
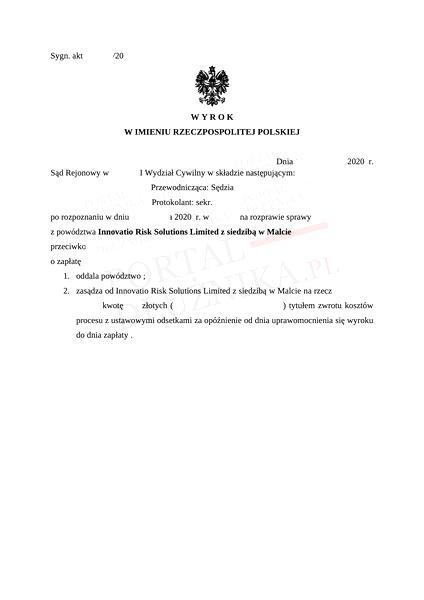
- Rozważ pomoc prawną i drogę sądową. Specjalista może przeanalizować dokumenty, ocenić szanse oraz przygotować wezwanie do zapłaty lub pozew. W niektórych sprawach sąd wydaje nakaz zapłaty obejmujący zwrot opłat, odsetki ustawowe za opóźnienie i koszty procesu. Wynik zależy jednak od okoliczności danej sprawy.
- Nie zwiększaj zadłużenia kolejnymi refinansowaniami. Odraczanie spłaty może generować dodatkowe koszty i powiększać dług. Dlatego ustal realny plan spłaty, kontroluj budżet i, jeśli to możliwe, negocjuj warunki z wierzycielem.
Jak odzyskać stabilność finansową i uniknąć kolejnych refinansowań
Najpierw zebrałem w jednym miejscu informacje o wszystkich zobowiązaniach: saldzie, oprocentowaniu, racie, terminie płatności i ewentualnych opłatach za refinansowanie. Dzięki temu zobaczyłem, ile naprawdę kosztuje każdy dług. Następnie rozpisałem miesięczny budżet, uwzględniając dochód, czynsz, rachunki, jedzenie i transport. Zostawiłem niewielką rezerwę na nieprzewidziane wydatki, a resztę przeznaczyłem na regularną spłatę zamiast na kolejne przesunięcie terminu.
Potem ustaliłem kolejność spłat: najpierw pilne raty i najdroższe zobowiązania, a następnie pozostałe długi — stosownie do moich możliwości. Zanim pojawiły się zaległości, skontaktowałem się z wierzycielami i poprosiłem o rozłożenie płatności na raty lub zmianę harmonogramu. Każdą propozycję sprawdzałem na piśmie, zwracając uwagę na całkowitą kwotę do spłaty, prowizje i odsetki. Nie zaciągałem nowej pożyczki na spłatę starej, ponieważ takie rozwiązanie często tylko przenosi problem i zwiększa jego koszt.
Odzyskaj kontrolę nad budżetem i zawalcz o zwrot niesłusznych opłat
W kolejnym kroku zebrałem umowy pożyczek i refinansowań, potwierdzenia przelewów oraz korespondencję z firmami. Sprawdziłem, czy umowy przewidywały opłaty za przedłużenie terminu i czy prawidłowo rozliczono każdą wpłatę. Jeśli mam wątpliwości, proszę specjalistę o analizę dokumentów. W niektórych sprawach można dochodzić zwrotu nienależnie pobranych opłat, jednak wynik zależy od okoliczności i dowodów. Sam fakt, że dobrowolnie skorzystałem z refinansowania, nie przesądza o zasadności wszystkich kosztów.
Aby nie wrócić do spirali zadłużenia, ustawiłem przypomnienia o terminach, ograniczyłem zakupy na raty i odkładam choćby niewielką kwotę po każdej wypłacie. Co miesiąc porównuję plan z rzeczywistymi wydatkami, a gdy pojawia się niedobór, od razu reaguję. Stabilność nie wraca z dnia na dzień, jednak regularne spłaty, przejrzysty budżet i rezygnacja z kolejnych refinansowań pomagają mi odzyskać kontrolę nad pieniędzmi.
Wskazówka: zachowuj potwierdzenia każdej wpłaty i korespondencji z pożyczkodawcą — ułatwią sprawdzenie, czy opłaty za refinansowanie zostały prawidłowo naliczone i rozliczone.
FAQ – Najczęstsze pytania
Jakie dokumenty warto dołączyć do pisma o zwrot opłat za refinansowanie?
Dołącz umowę pożyczki, dokumenty dotyczące refinansowań, potwierdzenia wpłat, historię spłat oraz korespondencję z pożyczkodawcą. Jeśli nie masz osobnej umowy refinansowania, zachowaj inne dowody, na przykład SMS-y, e-maile lub zrzuty ekranu z konta klienta.
Jak obliczyć kwotę, której zwrotu się domagam?
Zsumuj konkretne opłaty za refinansowanie lub przedłużenie terminu spłaty i podaj każdą wpłatę osobno — z datą, kwotą i dowodem. Nie wpisuj całkowitej kwoty pożyczki. Przykładowo cztery wpłaty po 120 zł dają roszczenie w wysokości 480 zł.
Jakie argumenty przedstawić w piśmie o zwrot kosztów refinansowania?
Opisz przebieg pożyczki i kolejne refinansowania, wskazując daty, kwoty oraz sposób rozliczenia wpłat. Możesz wyjaśnić, że opłaty nie zmniejszały zadłużenia, a także poprosić firmę o wskazanie podstawy ich naliczenia. Odnieś argumenty do konkretnych dokumentów i nie przedstawiaj zwrotu jako gwarantowanego.
Co powinno znaleźć się w żądaniu zwrotu?
Podaj swoje dane, dane pożyczkodawcy, numer umowy, żądaną kwotę, sposób jej wyliczenia oraz numer rachunku do zwrotu. Wyznacz termin zapłaty, na przykład 14 dni od otrzymania pisma, i poproś o pisemne stanowisko w razie odmowy.
Co zrobić, gdy firma pożyczkowa odmawia zwrotu lub nie odpowiada?
Zachowaj kopię pisma i potwierdzenie jego doręczenia, a firmę poproś o uzasadnienie odmowy i wskazanie podstawy naliczenia opłat. Następnie ponownie przeanalizuj dokumenty i rozważ konsultację z prawnikiem lub specjalistą od spraw konsumenckich. W niektórych sprawach można dochodzić roszczenia w sądzie, ale wynik zależy od okoliczności i dowodów.