Bartosz Tomczyk
Wpłata własna to jeden z najważniejszych elementów, które trzeba uwzględnić przy planowaniu kredytu hipotecznego. W artykule wyjaśniam, ile zwykle wynosi wymagany wkład, od czego zależy jego wysokość i jak obliczyć potrzebną kwotę. Podpowiadam też, jakie środki można do niego zaliczyć oraz co zrobić, jeśli nie dysponujesz wystarczającą sumą.
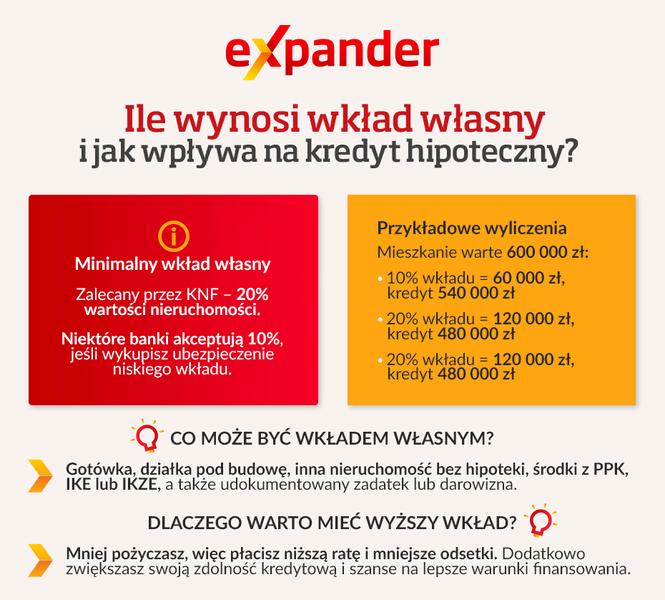
Minimalny wkład własny przy kredycie hipotecznym wynosi zwykle 20% wartości nieruchomości, zgodnie z zaleceniami Komisji Nadzoru Finansowego. Niektóre banki akceptują 10%, ale mogą wtedy wymagać dodatkowego zabezpieczenia lub naliczyć wyższą marżę i inne opłaty. Wkład pokrywasz z własnych środków, a resztę ceny finansuje bank. Przy mieszkaniu za 500 000 zł potrzebujesz więc 100 000 zł przy wkładzie 20% albo 50 000 zł przy wkładzie 10%.
Aby obliczyć wkład, pomnóż wartość nieruchomości przez wymagany procent. Przy domu za 800 000 zł wyniesie on 160 000 zł (20%) lub 80 000 zł (10%). Jeśli kredyt obejmuje remont lub wykończenie, bank może wliczyć te koszty do wartości inwestycji. Z kolei przy budowie domu zwykle bierze pod uwagę wycenę nieruchomości i kosztorys, a wkład możesz wnosić etapami. Większy wkład obniża kwotę kredytu i ratę, jednak warto zachować oszczędności na nieprzewidziane wydatki.
Działka, darowizna lub PPK mogą zastąpić gotówkę na start
Wkład najczęściej stanowi gotówka, ale bank może zaakceptować także działkę budowlaną, wpłacony sprzedającemu zadatek lub udokumentowane koszty wcześniejszych prac. Niektóre banki uznają również środki z PPK, które trzeba później zwrócić na rachunek programu zgodnie z ustalonym harmonogramem, albo inne aktywa i nieruchomość jako dodatkowe zabezpieczenie. Możesz też wykorzystać darowiznę od rodziny, jeśli udokumentujesz jej źródło. Wkład nie może pochodzić z innego kredytu ani z nieudokumentowanych środków. Bank może poprosić o umowę darowizny, potwierdzenie przelewu, faktury lub dokument własności działki.
Przy zakupie wpłacasz wkład sprzedającemu, a przy budowie przeznaczasz go na kolejne etapy prac — zwykle nie przekazujesz tych pieniędzy bankowi. Jeśli nie masz wymaganej kwoty, sprawdź, czy bank akceptuje wkład 10% lub czy kwalifikujesz się do Rodzinnego Kredytu Mieszkaniowego. W tym programie gwarancja BGK może zabezpieczyć brakującą część wkładu do 100 000 zł, jeśli spełnisz warunki i uzyskasz zdolność kredytową. Uwzględnij też koszty transakcji i zachowaj finansową rezerwę.
Jak obliczyć i przygotować wkład własny do kredytu hipotecznego?
Najpierw oblicz wymaganą kwotę, a następnie sprawdź, jakie formy wkładu zaakceptuje bank i jak udokumentować środki. Jeśli masz za mało oszczędności, zweryfikuj też warunki programu z gwarancją BGK.
- Oblicz wymaganą kwotę. Pomnóż wartość nieruchomości przez wymagany przez bank procent wkładu. Przy cenie 500 000 zł wkład wyniesie 100 000 zł przy 20% albo 50 000 zł przy 10%. Banki standardowo wymagają 20%, choć część z nich akceptuje 10% — zwykle za wyższą marżę i dodatkowe koszty. Jeśli kupujesz nieruchomość z remontem lub wykończeniem, uwzględnij te wydatki; przy budowie oprzyj wyliczenia na wycenie i kosztorysie.
- Sprawdź akceptowane formy wkładu. Banki najczęściej przyjmują gotówkę. Przy budowie mogą też uwzględnić należącą do Ciebie, nieobciążoną kredytem działkę oraz udokumentowane nakłady na inwestycję. Zależnie od polityki banku wkładem może być również wpłacony zadatek, środki z PPK, IKE/IKZE, książeczki mieszkaniowej, sprzedaży innego majątku albo nieruchomość stanowiąca dodatkowe zabezpieczenie. Dlatego potwierdź zasady w wybranej instytucji.
- Udokumentuj źródło pieniędzy. Wkładu nie możesz sfinansować kredytem ani pożyczką; przyszłe dochody, obiecany spadek i środki bez potwierdzonego pochodzenia również nie wystarczą. Darowiznę od rodziny udokumentuj umową i potwierdzeniem przelewu. Z kolei przy poniesionych już kosztach zachowaj faktury, rachunki i umowy, a w przypadku działki przygotuj dokument potwierdzający własność.
- Ustal termin i odbiorcę wpłaty. Zwykle nie przekazujesz wkładu bankowi. Przy zakupie wpłacasz go sprzedającemu, często podczas finalizacji transakcji, natomiast przy budowie angażujesz środki etapami. Bank może poprosić o kosztorys pokazujący, jak sfinansujesz kolejne etapy, oraz o potwierdzenia wykonanych prac.
- Porównaj koszty i zostaw rezerwę. Większy wkład zmniejsza kredyt i ratę, ale nie przeznaczaj wszystkich oszczędności na zakup — zachowaj środki na wykończenie i nieprzewidziane wydatki. Porównaj kredyt przy wkładzie 10% i 20%, uwzględniając marżę oraz ewentualne ubezpieczenie niskiego wkładu.
- Zweryfikuj warunki Rodzinnego Kredytu Mieszkaniowego. Gwarancja BGK może zastąpić brakującą część wkładu, ale nie zapewnia zdolności kredytowej ani pieniędzy do dowolnego wykorzystania. Program określa m.in. warunki dotyczące nieruchomości i jej ceny, a gwarancja wynosi maksymalnie 100 000 zł. Przed złożeniem wniosku sprawdź aktualne zasady i limity.
| Temat | Dane | Szczegóły |
|---|---|---|
| Wkład standardowy | 20% | Bez dodatkowego zabezpieczenia niskiego wkładu |
| Wkład minimalny | 10% | Możliwa wyższa marża lub dodatkowe koszty |
| Obliczenie wkładu | wartość × procent | 500 000 zł × 20% = 100 000 zł 500 000 zł × 10% = 50 000 zł |
| Akceptowane formy | — | Gotówka, zadatek, działka, udokumentowane nakłady, środki z PPK* |
| Niższy wkład | Mniejsza kwota | Wyższy kredyt, rata i zwykle całkowity koszt |
| RKM: gwarancja BGK | do 100 000 zł | Przy cenie 500 000 zł może zastąpić 20% wkładu |
| RKM: koszt gwarancji | 1% gwarancji | Maks. 1 000 zł |
Jakie formy oszczędności i majątku bank może uznać za wkład własny?
Wkład własny mogą stanowić oszczędności, wybrane składniki majątku oraz środki z niektórych programów. Bank sprawdza ich wartość, dostępność i udokumentowane pochodzenie, a zasady akceptacji zależą od instytucji.
- Gotówka i oszczędności – banki najczęściej akceptują środki na rachunku, lokacie lub koncie oszczędnościowym. Zwykle przekazujesz je sprzedającemu, a przy budowie domu możesz angażować je etapami.
- Działka lub inna nieruchomość – działka kredytobiorcy może stanowić wkład przy budowie domu, jeśli nie obciąża jej kredyt. Niektóre banki przyjmują też inną nieruchomość jako wkład lub dodatkowe zabezpieczenie. Sprawdź jednak, czy nie ograniczają tego hipoteka, służebność albo prawa osób trzecich.
- Zadatek, zaliczka i wcześniejsze nakłady – bank może zaliczyć zadatek wpłacony sprzedającemu lub deweloperowi. Przy budowie może też uwzględnić wcześniejsze wydatki z własnych środków, np. na uzbrojenie działki, materiały lub wykonane prace. Przygotuj potwierdzenia wpłat, faktury, paragony albo umowy.
- Środki z PPK – przed ukończeniem 45 lat możesz przeznaczyć na zakup lub budowę nieruchomości do 100% oszczędności z PPK. Wypłacone środki zwracasz na rachunek PPK w ratach, maksymalnie przez 15 lat. Jeśli ich nie zwrócisz, mogą wystąpić konsekwencje podatkowe.
- IKE, IKZE i książeczka mieszkaniowa – niektóre banki akceptują środki z IKE lub IKZE. Z kolei likwidacja książeczki mieszkaniowej może przynieść zgromadzony kapitał i premię gwarancyjną, jeśli spełnisz wymagane warunki.
- Darowizna od bliskich – bank może uznać darowiznę, jeśli nie jest pożyczką. Może poprosić o umowę i potwierdzenie przelewu. Sprawdź także obowiązki podatkowe oraz termin zgłoszenia darowizny.
- Pieniądze ze sprzedaży majątku lub polisy – środki ze sprzedaży nieruchomości lub likwidacji polisy mogą stanowić wkład, jeśli udokumentujesz ich pochodzenie. Niektóre banki uwzględniają również planowaną sprzedaż nieruchomości, o ile nastąpi przed wypłatą kredytu.
Jak niższy wkład własny wpływa na koszt kredytu i wysokość raty?
Niższy wkład własny oznacza większy kredyt, a zwykle także wyższą ratę i więcej odsetek. Przy wkładzie 10% pożyczasz więcej niż przy standardowych 20%. Ponieważ bank ponosi większe ryzyko, może podnieść marżę lub oprocentowanie albo doliczyć koszt dodatkowego zabezpieczenia. Skutki tej decyzji mogą być odczuwalne przez wiele lat.
Przykładowo, w jednej z ofert kredyt na 30 lat przy wkładzie 10% miał stałe oprocentowanie 8,47%, a przy wkładzie 20% — 7,62%. Różnica w całkowitym koszcie wynosiła 109 tys. zł. Warunki zależą od banku, okresu spłaty, rodzaju oprocentowania i sytuacji kredytobiorcy. Zasada pozostaje jednak prosta: im mniej wpłacasz na początku, tym więcej pożyczasz i tym większe odsetki naliczają się od kredytu.
Więcej oszczędności na start czy większa finansowa poduszka?
Przy wkładzie poniżej 20% bank może wymagać dodatkowego zabezpieczenia lub naliczyć wyższą marżę, czasem na cały okres kredytowania. W efekcie rosną rata i łączny koszt kredytu. Z kolei odkładanie większej kwoty może zająć kilka lat, a przeznaczenie wszystkich oszczędności na zakup pozbawi Cię rezerwy na remont i nieprzewidziane wydatki. Dlatego przed wyborem porównaj oferty i sprawdź nie tylko wysokość raty, lecz także całkowitą kwotę do spłaty.
Niższy wkład może być rozsądnym kompromisem, jeśli rata mieści się w bezpiecznym budżecie, a po zakupie zostają Ci środki na codzienne wydatki i rezerwę. Przy budowie domu bank może czasem zaliczyć do wkładu działkę lub udokumentowane nakłady. Jeśli lubisz tę tematykę, sprawdź, gdzie znajdziesz najniższe oprocentowanie kredytu. W określonych warunkach możesz też wykorzystać środki z PPK, które później trzeba zwrócić. Osoby spełniające kryteria mogą skorzystać z Rodzinnego Kredytu Mieszkaniowego z gwarancją BGK — wynosi ona maksymalnie 100 tys. zł, ale nie zwiększa zdolności kredytowej. Porównaj więc warianty dla tej samej nieruchomości pod kątem raty, marży, dodatkowych opłat i całkowitego kosztu, a nie tylko kwoty potrzebnej na start.
Wskazówka: poproś bank o symulację kredytu dla kilku wysokości wkładu własnego, np. 10%, 15% i 20%. Porównaj nie tylko raty, ale też całkowity koszt oraz sprawdź, czy wyższy wkład nie uszczupli zbyt mocno Twojej rezerwy finansowej.
Czy Rodzinny Kredyt Mieszkaniowy pozwala kupić nieruchomość bez własnych oszczędności?
Rodzinny Kredyt Mieszkaniowy może umożliwić zakup mieszkania lub domu bez własnych oszczędności na wkład. Brakującą kwotę zabezpiecza gwarancja Banku Gospodarstwa Krajowego (BGK), a nie dotacja ani gotówka dla kupującego. Dzięki niej bank może sfinansować większą część ceny nieruchomości. Gwarancja wynosi maksymalnie 100 tys. zł. Przy cenie 500 tys. zł może pokryć cały wymagany wkład, natomiast przy cenie 600 tys. zł kupujący musi samodzielnie zapewnić brakujące 20 tys. zł.
Gwarancja nie zastępuje oceny kredytowej: bank sprawdzi dochody, wydatki, historię spłat i zdolność do regulowania rat. Brak oszczędności nie wyklucza więc wniosku, ale nie gwarantuje jego akceptacji. Kredyt musi być udzielony w złotych i służyć własnym celom mieszkaniowym, na przykład zakupowi lokalu, budowie domu lub zakupowi nieruchomości z przeznaczeniem na jej wykończenie. Ponadto mieszkania muszą mieścić się w limitach ceny za metr kwadratowy, aktualizowanych co kwartał. Obowiązujące limity zależą też od lokalizacji oraz rynku pierwotnego lub wtórnego. Za gwarancję BGK pobiera jednorazową opłatę w wysokości 1% jej kwoty, nie więcej niż 1000 zł. Kredytobiorca pokrywa również pozostałe koszty, w tym odsetki, wycenę i opłaty notarialne.
Brak oszczędności nie zamyka drogi do własnego mieszkania
Z programu mogą skorzystać między innymi single, małżeństwa i pary wychowujące wspólne dziecko, jeśli spełniają warunki dotyczące nieruchomości i celu zakupu. Co do zasady wnioskodawca nie może posiadać mieszkania ani domu, choć niektóre rodziny z dziećmi korzystają z wyjątków. Program przewiduje też spłatę rodzinną: po urodzeniu drugiego dziecka BGK spłaca 20 tys. zł kapitału, a po narodzinach trzeciego lub kolejnego — 60 tys. zł. Obniża to zadłużenie, ale nie zwalnia z terminowego regulowania rat. Dlatego warto upewnić się, że rata pozostanie przystępna także wtedy, gdy domowy budżet się skurczy.
Zakup bez własnych oszczędności na wkład jest możliwy, jeśli nieruchomość mieści się w limitach programu, a bank potwierdzi zdolność kredytową. Gdy cena przekracza kwotę objętą gwarancją, kupujący musi dopłacić z własnych środków. Przy budowie domu część wkładu może czasem stanowić należąca do kredytobiorcy działka. Przed podpisaniem umowy warto sprawdzić aktualne limity, warunki konkretnego banku i wszystkie koszty transakcji. Gwarancja ułatwia rozpoczęcie zakupu, ale nie obniża kosztu kredytu ani nie eliminuje ryzyka.
Źródła:
- https://www.kasastefczyka.pl/finanse-bez-tajemnic/droga-do-wlasnego-m/wklad-wlasny-przy-kredycie-hipotecznym-co-to-jest-i-jak-go-zgromadzic
- https://kredytowyporadnik.pl/blog/wklad-wlasny-przy-kredycie-hipotecznym/
- https://www.bik.pl/poradnik-bik/wklad-wlasny-przy-kredycie-hipotecznym
- https://marciniwuc.com/kredyt-hipoteczny-bez-wkladu-wlasnego/
- https://notus.pl/blog-finansowy/kredyty-hipoteczne/srodki-z-ppk-na-wklad-wlasny-przy-kredycie-hipotecznym-co-musisz-wiedziec/
- https://kredytowyporadnik.pl/blog/rodzinny-kredyt-mieszkaniowy-aktualne-zasady/