Bartosz Tomczyk
Odsetki naliczane w toku egzekucji komorniczej mogą sprawić, że zadłużenie będzie szybko rosnąć, dlatego warto wiedzieć, jakie prawa przysługują dłużnikowi i jakie działania może podjąć. A skoro już tu jesteś, sprawdź, jak obniżyć koszty egzekucji i poznać odsetki komornicze. W artykule wyjaśniam, kiedy można ograniczyć dalsze naliczanie odsetek, jak sprawdzić ich wysokość oraz jakie rozwiązania warto rozważyć, by zmniejszyć obciążenie finansowe. Przedstawiam także praktyczne kroki, które mogą pomóc uporządkować sytuację i uniknąć kosztownych błędów.
- Sprawdź tytuł wykonawczy i poproś komornika o szczegółowe rozliczenie długu.
- Porównaj odsetki, daty i wpłaty z treścią tytułu; zgłoś wykryte błędy.
- Negocjuj z wierzycielem raty lub ograniczenie odsetek — komornik nie może ich umorzyć.
- Zapisz warunki ugody na piśmie i sprawdź jej skutki przed podpisaniem.
- W razie uchybień działaj szybko: terminy na środki prawne bywają krótkie.
- Rozważ pomoc prawnika, restrukturyzację lub upadłość konsumencką.
Negocjuj z wierzycielem, zanim sprawa trafi do komornika — możesz wtedy ograniczyć koszty długu. Przygotuj zestawienie dochodów, stałych wydatków i innych zobowiązań, a następnie określ kwotę, którą możesz regularnie spłacać. Zamiast obiecywać nierealne raty, zaproponuj wykonalny harmonogram, na przykład 12 miesięcznych wpłat po 500 zł. Wierzyciel może rozłożyć dług na raty, czasowo wstrzymać naliczanie odsetek lub umorzyć ich część, jeśli uzna, że ugoda zwiększy szansę odzyskania pieniędzy.
Złóż prośbę na piśmie i dołącz dokumenty, na przykład potwierdzenie zarobków, zestawienie wydatków oraz dowody wcześniejszych wpłat. Wyraźnie określ, o jaką ulgę wnioskujesz: niższe odsetki, stałą ratę czy dłuższy termin spłaty. Komornik nie może umorzyć odsetek ani zmienić warunków długu — decyduje o tym wierzyciel. Dlatego, nawet gdy trwa egzekucja, uzgodnij ugodę bezpośrednio z wierzycielem. Jako mężczyzna wiem, że konkretny i uczciwy plan ułatwia rozpoczęcie trudnej rozmowy.
Każda rata ma znaczenie — zadbaj o jasne warunki spłaty
W ugodzie zapisz dokładną wysokość zadłużenia, liczbę i terminy rat, sposób zaliczania wpłat oraz ustalenia dotyczące odsetek. Określ też, co stanie się w razie opóźnienia, na przykład siedmiodniowego, i czy wierzyciel wystąpi do komornika o zawieszenie lub umorzenie egzekucji. Samo podpisanie ugody nie wstrzyma działań komornika — poproś wierzyciela o pisemne potwierdzenie. Ponieważ ugoda może oznaczać uznanie długu, przed podpisaniem sprawdź dokumenty, wyliczenia i terminy, a w razie wątpliwości skonsultuj się z prawnikiem.
Po zawarciu ugody pilnuj terminów i zachowuj potwierdzenia przelewów. Niewielka, regularna wpłata może być lepsza niż wysoka rata, której nie zdołasz utrzymać; ponadto szybsza spłata skraca czas naliczania odsetek. Jeśli wierzyciel odrzuci pierwszą propozycję, zaproponuj niższą ratę, dłuższy okres spłaty albo jednorazową wpłatę części kapitału. Ustal jednak, by wszystkie warunki dotyczące odsetek i egzekucji znalazły się w podpisanym dokumencie, a nie tylko w ustnej obietnicy.
Jak ograniczyć narastanie odsetek w egzekucji komorniczej
Sprawdź naliczone kwoty, negocjuj z wierzycielem i oceń, czy masz podstawy prawne do wstrzymania lub umorzenia egzekucji. Komornik co do zasady nie umarza odsetek samodzielnie — decydują o tym wierzyciel albo sąd.
- Poproś o szczegółowe rozliczenie długu. Ustal u komornika, jaka część zadłużenia przypada na kapitał, odsetki i koszty egzekucyjne. Porównaj rodzaj, wysokość i okres naliczania odsetek z tytułem wykonawczym oraz wnioskiem wierzyciela. Jeśli znajdziesz rozbieżności, zgłoś je pisemnie i rozważ skargę na czynności komornika, pamiętając o terminie.
- Negocjuj bezpośrednio z wierzycielem. Zaproponuj spłatę dopasowaną do dochodów, wydatków i dotychczasowych wpłat. Poproś o umorzenie części odsetek, wstrzymanie ich naliczania lub rozłożenie długu na raty. Wierzyciel może odmówić, ale może też wystąpić do komornika o zawieszenie lub umorzenie egzekucji. Ustal warunki na piśmie, a przed podpisaniem ugody sprawdź jej skutki — może ona oznaczać uznanie długu.
- Zweryfikuj tytuł wykonawczy i doręczenia sądowe. Sprawdź, czy prawidłowo doręczono pozew, nakaz zapłaty lub inne pisma, zwłaszcza gdy wysłano je na nieaktualny adres albo masz wątpliwości co do doręczenia zastępczego. Jeśli istnieją podstawy, skonsultuj z prawnikiem właściwy wniosek lub środek zaskarżenia. Samo zakwestionowanie długu nie wstrzymuje egzekucji — może być potrzebne osobne orzeczenie sądu.
- Dobierz środek prawny do swojej sytuacji. Przy spornym długu rozważ powództwo przeciwegzekucyjne lub skargę na czynności komornika. Jeśli nie możesz spłacać zobowiązań, sprawdź możliwość restrukturyzacji albo upadłości konsumenckiej. Ponieważ procedury te różnią się warunkami i skutkami, przed złożeniem wniosku przeanalizuj dokumenty z profesjonalnym pełnomocnikiem.
- Nie zwlekaj ze spłatą możliwej do uregulowania części długu. Odsetki mogą narastać do czasu spłaty, zgodnie z tytułem wykonawczym, a wpłaty komornik rozlicza według obowiązujących zasad. Szybsza spłata może ograniczyć dalszy wzrost odsetek. Samo pismo z prośbą o ich zatrzymanie nie wystarczy, ponieważ komornik wykonuje tytuł i nie decyduje o umorzeniu roszczenia.
| Obszar | Co sprawdzić / zrobić | Skutek lub termin |
|---|---|---|
| Tytuł i doręczenia | Adres, potwierdzenia odbioru, nakaz/wyrok, klauzula wykonalności | Skarga na orzeczenie: zwykle 7 dni od doręczenia; termin zależy od środka prawnego |
| Naliczenie odsetek | Kwota bazowa, stawka, okres, wpłaty, treść tytułu | Odsetki liczone do zapłaty; komornik nie może sam ich umorzyć |
| Ugoda z wierzycielem | Wniosek o raty, ograniczenie lub umorzenie odsetek | Skutek po zgodzie wierzyciela; najlepiej potwierdzić pisemnie |
| Zawieszenie egzekucji | Wniosek wierzyciela, orzeczenie sądu, restrukturyzacja lub upadłość | Wstrzymanie czynności; samo pismo dłużnika zwykle nie wystarcza |
Weryfikacja tytułu wykonawczego i błędów w doręczeniach
Sprawdź, czy komornik prowadzi egzekucję na podstawie prawidłowego tytułu wykonawczego i w granicach wskazanych w nim roszczeń. Porównaj dane dłużnika i wierzyciela, kwotę należności głównej, rodzaj i datę początkową naliczania odsetek oraz klauzulę wykonalności. Komornik wykonuje orzeczenie, ale nie ocenia ponownie zasadności długu, dlatego ewentualne błędy ustalisz, analizując akta sądowe i dokumenty egzekucyjne.
Najpierw sprawdź, czy prawidłowo doręczono pozew, nakaz zapłaty i inne pisma umożliwiające obronę. Nieaktualny adres, brak dowodu odbioru lub doręczenie zastępcze osobie niespełniającej wymaganych warunków mogły pozbawić adresata realnej szansy na reakcję. Sam zwrot przesyłki do sądu nie dowodzi jednak błędu: ustal, jaki adres podano, kiedy doręczono pismo i co wynika z akt. Zanim podejmiesz dalsze kroki, uzyskaj kopie dokumentów.
Dokładna analiza akt i korespondencji pomaga ustalić, czy doszło do uchybienia. Zapisuj istotne daty i przechowuj potwierdzenia doręczeń.
Tydzień na reakcję: liczą się daty, koperty i dokładne wyliczenia
Jeśli akta potwierdzą uchybienie, dobierz działanie do rodzaju sprawy i etapu postępowania. Możesz złożyć wniosek o doręczenie pisma, przywrócenie terminu lub zaskarżyć orzeczenie. Terminy bywają krótkie: skargę na czynność komornika co do zasady wnosi się w ciągu tygodnia od jej dokonania albo uzyskania o niej wiadomości. Zapisuj daty odbioru, zachowuj koperty i potwierdzenia, a dokumenty szybko skonsultuj z prawnikiem. Sam błąd w doręczeniu nie unieważnia automatycznie tytułu ani nie kończy egzekucji.
Równocześnie zweryfikuj wyliczenie długu: sprawdź, czy odsetki odpowiadają tytułowi, obejmują właściwy okres i są naliczane od wskazanej kwoty, a koszty egzekucji wykazano osobno. Możesz poprosić komornika o szczegółowe rozliczenie, jednak o umorzeniu odsetek lub ugodzie decyduje wierzyciel. Jeśli interesują cię takie tematy to sprawdź, jak prawidłowo naliczać odsetki ZUS. Dzięki kontroli dokumentów, dat i obliczeń odróżnisz błąd od samej wątpliwości i dobierzesz odpowiednie działanie.
Wskazówka: poproś o szczegółowe rozliczenie odsetek i porównaj je z tytułem wykonawczym — sprawdź nie tylko stawkę, lecz także kwotę, od której je naliczono, oraz datę początkową.
Jak sprawdzić, czy komornik prawidłowo nalicza odsetki
Poproś kancelarię komorniczą o aktualne rozliczenie zadłużenia. Powinno ono osobno wskazywać należność główną, odsetki, koszty sądowe i egzekucyjne, wpłaty oraz daty ich zaksięgowania. Następnie porównaj te dane z tytułem wykonawczym — wyrokiem, nakazem zapłaty lub innym dokumentem z klauzulą wykonalności. Komornik może egzekwować odsetki tylko w wysokości i od daty określonych w tytule.
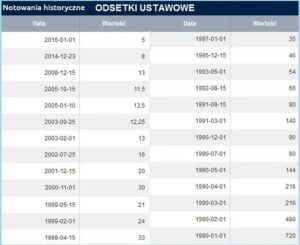
Ustal rodzaj odsetek: ustawowe za opóźnienie, umowne albo zmienne, na przykład według stawki ustawowej. Sprawdź podstawę naliczania, roczną stopę i okres. Przy prostym naliczeniu zastosuj orientacyjny wzór: dług × roczna stopa × liczba dni opóźnienia ÷ 365. Jeśli stopa zmieniała się w tym czasie, podziel obliczenie na okresy. Uwzględnij też każdą częściową wpłatę, ponieważ może zmienić podstawę dalszego naliczania.
Jedna błędna wpłata może zawyżyć cały rachunek
Sprawdź, czy komornik nie naliczył odsetek przed wskazaną datą, od zbyt wysokiej kwoty lub według niewłaściwej stawki. Zweryfikuj również rozliczenie każdej wpłaty i upewnij się, że odsetek bezpodstawnie nie doliczono ponownie do kapitału. Prowadź własną tabelę z datą i kwotą wpłaty, saldem kapitału, zastosowaną stopą oraz naliczonymi odsetkami — takie zestawienie ułatwia wykrycie rozbieżności.
Jeśli zauważysz błąd, poproś komornika na piśmie o szczegółową kalkulację i wskaż kwestionowaną pozycję. Jeżeli chcesz poczytać więcej, poznaj różnice między windykacją a egzekucją komorniczą. Komornik wykonuje tytuł, więc nie może sam umorzyć odsetek ani zmienić ich wysokości. Może o tym zdecydować wierzyciel, zwykle w pisemnej ugodzie. Natomiast gdy podejrzewasz błąd w czynnościach egzekucyjnych, niezwłocznie sprawdź termin na złożenie skargi i rozważ konsultację prawną, ponieważ terminy procesowe bywają krótkie.
Wskazówka: poproś o rozliczenie obejmujące konkretne daty zaksięgowania wpłat — nawet kilkudniowa różnica może zmienić wysokość naliczonych odsetek.
Zawieszenie egzekucji przez sąd, restrukturyzację lub upadłość konsumencką
Poniższe działania mogą — zależnie od sprawy oraz decyzji sądu lub wierzyciela — zawiesić albo zakończyć egzekucję, ograniczyć koszty lub pomóc uporządkować zadłużenie.
- Wniosek do sądu o zawieszenie egzekucji. Sąd może wstrzymać egzekucję w przypadkach przewidzianych prawem, np. gdy zawiesi natychmiastową wykonalność tytułu lub wstrzyma jego wykonanie. Skarga czy powództwo nie zawsze same zatrzymują działania komornika, dlatego sprawdź, czy musisz złożyć osobny wniosek.
- Negocjacje i ugoda z wierzycielem. Wierzyciel — nie komornik — może zgodzić się na raty, odroczenie spłaty, ograniczenie egzekucji lub umorzenie części odsetek. Przedstaw realny plan oparty na swoim budżecie i zapisz ustalenia. Ponieważ ugoda może oznaczać uznanie długu, przed podpisaniem sprawdź jej skutki prawne.
- Sprawdzenie tytułu i rozliczeń. Upewnij się, że egzekucję prowadzi się na podstawie prawidłowego tytułu wykonawczego, a odsetki i koszty naliczono zgodnie z jego treścią. Błędne doręczenie pism sądowych, nieprawidłowe wyliczenia lub inne uchybienia mogą uzasadniać działania prawne, ale same nie umarzają egzekucji.
- Restrukturyzacja zadłużenia. Jeśli spełnisz ustawowe warunki, restrukturyzacja może — zależnie od rodzaju postępowania — zapewnić ochronę przed egzekucją lub zawiesić część czynności. Ponieważ zakres i moment ochrony zależą od procedury, przed jej wyborem oceń swoją sytuację finansową i prawną.
- Upadłość konsumencka. Po jej ogłoszeniu egzekucję z majątku objętego postępowaniem prowadzi się na zasadach określonych w prawie upadłościowym, a syndyk zarządza masą upadłości. Upadłość nie umarza automatycznie wszystkich długów ani nie gwarantuje zachowania całego majątku — skutki zależą od konkretnej sprawy.
- Reagowanie na pisma i terminy. Nieodebranie korespondencji nie zatrzyma egzekucji. Poproś komornika o aktualne rozliczenie, sprawdzaj zajęcia i szybko skonsultuj skargę lub inny środek prawny, ponieważ obowiązują określone terminy.