Bartosz Tomczyk
Śmierć bliskiej osoby to trudny czas, a kwestie związane z jej zobowiązaniami mogą dodatkowo budzić niepokój. Sprawdzę, jak ustalić, czy zmarły pozostawił długi, gdzie szukać informacji o zadłużeniu i jakie działania podjąć przed przyjęciem spadku. Wyjaśnię też, jak dostępne rozwiązania prawne mogą pomóc uniknąć odpowiedzialności za zobowiązania przekraczające wartość majątku.
Poszukiwania długów zmarłego zacznij od domowych dokumentów: wyciągów bankowych, umów kredytowych, korespondencji od firm pożyczkowych oraz pism z ZUS-u, urzędu skarbowego i od pracodawcy. Sprawdź też rachunki za kartę kredytową, debet i raty. Następnie skontaktuj się z bankiem — jako osoba uprawniona do spadku możesz uzyskać informacje o saldzie, kredytach, pożyczkach i dyspozycjach na wypadek śmierci. Przygotuj akt zgonu oraz prawomocne postanowienie sądu o nabyciu spadku albo zarejestrowany akt poświadczenia dziedziczenia od notariusza.
Nie wiesz, w których bankach zmarły miał rachunki? Złóż wniosek za pośrednictwem Centralnej Informacji o rachunkach bankowych, prowadzonej przez Krajową Izbę Rozliczeniową. Wystarczy, że przedstawisz wymagane dokumenty w banku — zestawienie wskaże instytucje, w których zmarły miał konta, więc nie musisz pytać każdej osobno. Sprawdź również rejestry informacji gospodarczej, takie jak KRD i BIG, a przy zobowiązaniach bankowych także BIK. Ponieważ dostęp do danych zmarłego jest ograniczony, rejestr może poprosić o dokument potwierdzający, że jesteś spadkobiercą.
Dokładne saldo i termin pomagają uniknąć kosztownej decyzji
O zaległości podatkowe zapytaj właściwy urząd skarbowy. Przejrzyj też dokumenty z ZUS-u, sądu, od komornika i od prywatnych wierzycieli. Każde zobowiązanie zapisz wraz z nazwą wierzyciela, kwotą, numerem umowy i datą ostatniej korespondencji, a następnie poproś instytucję o potwierdzenie aktualnego salda. Zachowuj kopie pism i potwierdzenia złożenia wniosków — ułatwią kontakt z kilkoma bankami i urzędami.
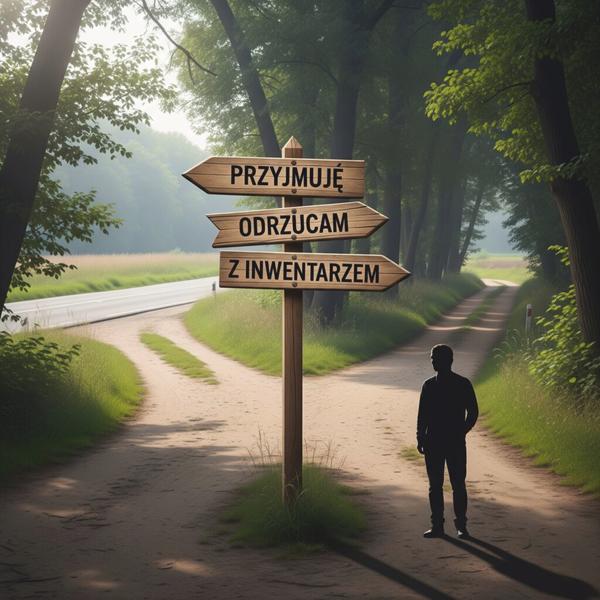
Ustalając zobowiązania, możesz świadomie zdecydować o przyjęciu lub odrzuceniu spadku. Pamiętaj jednak o terminie: co do zasady masz 6 miesięcy na złożenie oświadczenia o odrzuceniu, licząc od chwili, gdy dowiesz się o powołaniu do spadku. Przyjęcie spadku z dobrodziejstwem inwentarza ogranicza odpowiedzialność za długi do wartości ustalonego majątku, a odrzucenie oznacza rezygnację zarówno z aktywów, jak i zobowiązań. Jeśli znajdziesz niejasne umowy, poręczenia lub wysokie kwoty, skonsultuj się z prawnikiem przed upływem terminu.
Jak ustalić długi zmarłego i ograniczyć ryzyko ich przejęcia
Sprawdź rachunki, kredyty i pozostałe zobowiązania zmarłego, zanim zdecydujesz, czy przyjąć spadek. Pamiętaj o sześciomiesięcznym terminie na złożenie oświadczenia spadkowego.
- Zbierz dokumenty potwierdzające uprawnienia. Przygotuj akt zgonu, a po potwierdzeniu praw do spadku — prawomocne postanowienie sądu o jego nabyciu albo zarejestrowany akt poświadczenia dziedziczenia. Dzięki nim banki i inne instytucje udostępnią szczegółowe informacje.
- Ustal, w których bankach zmarły miał rachunki. Złóż wniosek o sprawdzenie rachunków za pośrednictwem Centralnej Informacji o rachunkach bankowych. Gdy otrzymasz wykaz banków, zwróć się do nich o dane dotyczące sald, kredytów, debetów, kart i dyspozycji na wypadek śmierci.
- Sprawdź pozostałe źródła zobowiązań. Przejrzyj wyciągi, umowy i korespondencję, zwłaszcza pisma od banków, ZUS, urzędu skarbowego, pracodawcy i wierzycieli. Zaległości podatkowe zweryfikuj w urzędzie skarbowym, a dostępne wpisy — w rejestrach BIG, takich jak KRD. Jako uprawniony spadkobierca możesz też wystąpić o raport BIK, przedstawiając dokument potwierdzający dziedziczenie.
- Ustal, czy kredyt był ubezpieczony i kto odpowiada za jego spłatę. Poproś bank i ubezpieczyciela o saldo oraz warunki polisy, w tym zakres ochrony, wyłączenia i wysokość świadczenia. Sprawdź również umowę pod kątem współkredytobiorcy lub poręczyciela, ponieważ ich odpowiedzialność może trwać niezależnie od decyzji spadkobierców.
- Porównaj majątek z długami i wybierz sposób przyjęcia spadku. Zsumuj wartość nieruchomości, ruchomości i środków na rachunkach, a następnie zestaw ją z kredytami i innymi wymagalnymi zobowiązaniami. Możesz odrzucić spadek, przyjąć go wprost albo przyjąć z dobrodziejstwem inwentarza, które ogranicza odpowiedzialność za długi do wartości majątku. Jeśli masz wątpliwości, rozważ wykaz lub spis inwentarza i skonsultuj decyzję z prawnikiem.
- Dochowaj terminu i załatw formalności. Co do zasady masz sześć miesięcy od dnia, w którym dowiedziałeś się o powołaniu do spadku, na złożenie oświadczenia o jego odrzuceniu albo przyjęciu wprost. Złożysz je przed sądem lub notariuszem. Pamiętaj też, że odrzucenie spadku może powołać do dziedziczenia dalszych spadkobierców, w tym dzieci. Jeśli dotyczy to małoletnich, uzyskaj wymaganą zgodę sądu.
| Sprawa | Co zrobić / sprawdzić | Termin lub limit |
|---|---|---|
| Rachunki i dokumenty | Akt zgonu; potwierdzenie dziedziczenia; wniosek w banku o Centralną Informację o rachunkach | Po uzyskaniu tytułu do spadku |
| Zadłużenie | Banki, KRD/BIG, US; umowy, wyciągi i korespondencja | Przed decyzją spadkową |
| Odrzucenie spadku | Oświadczenie u notariusza lub w sądzie | 6 miesięcy od uzyskania informacji o powołaniu do spadku |
| Dobrodziejstwo inwentarza | Odpowiedzialność za długi do wartości stanu czynnego spadku; wykaz lub spis inwentarza | Brak oświadczenia w terminie = przyjęcie z dobrodziejstwem inwentarza |
| Kredyt po śmierci | Sprawdź polisę, sumę ochrony i wyłączenia; powiadom bank i ubezpieczyciela | Zakres zależy od umowy |
| Współkredytobiorca / poręczyciel | Sprawdź umowę: współkredytobiorca nadal odpowiada; poręczyciel może odpowiadać za dług | Zgodnie z umową poręczenia i kredytu |
Jak uzyskać dostęp do rachunków i dokumentów spadkowych
Poniżej znajdziesz sposoby na legalne sprawdzenie rachunków, dokumentów spadkowych oraz majątku i zobowiązań zmarłego.
- Potwierdź prawo do spadku. Bank udzieli informacji o rachunkach i zobowiązaniach osobom uprawnionym. Przedstaw prawomocne postanowienie sądu o nabyciu spadku albo zarejestrowany notarialny akt poświadczenia dziedziczenia. Sprawę załatwisz w sądzie lub u notariusza.
- Przygotuj dokumenty. Zazwyczaj potrzebujesz aktu zgonu, dokumentu tożsamości i potwierdzenia dziedziczenia. Bank może zażądać także dodatkowych informacji o zmarłym lub okolicznościach jego śmierci.
- Ustal, gdzie zmarły miał rachunki. Złóż w banku wniosek o informację z Centralnej Informacji o rachunkach bankowych, prowadzonej przez Krajową Izbę Rozliczeniową. Zestawienie wskaże banki, w których zmarły posiadał rachunki, więc unikniesz osobnych zapytań do każdej instytucji.
- Sprawdź salda i zobowiązania. Po przedstawieniu dokumentów spadkowych zapytaj bank o saldo, kredyty, inne zobowiązania oraz dyspozycję wkładem na wypadek śmierci. Zgłoś zgon i ustal, jakie formalności dotyczą ewentualnego kredytu.
- Przejrzyj dokumenty i korespondencję. Wyciągi, umowy, wezwania do zapłaty oraz pisma z urzędu skarbowego, ZUS-u i od pracodawcy pomogą odnaleźć rachunki, należności i zaległości.
- Sprawdź inne źródła informacji o długach. Zweryfikuj rejestry dłużników, takie jak KRD i BIG, a także zapytaj banki i urząd skarbowy o zaległości. Uprawnieni spadkobiercy mogą również uzyskać w BIK informacje o zobowiązaniach bankowych, przedstawiając dokument potwierdzający dziedziczenie.
- Oceń spadek przed podjęciem decyzji. Spadek obejmuje zarówno majątek, jak i długi. W ciągu sześciu miesięcy od uzyskania informacji o powołaniu do spadku możesz go odrzucić albo przyjąć. Przyjęcie z dobrodziejstwem inwentarza ogranicza odpowiedzialność za długi do wartości ustalonego majątku. W razie wątpliwości skonsultuj się z prawnikiem.
Odrzucenie spadku czy przyjęcie z dobrodziejstwem inwentarza?
Decyzja o odrzuceniu spadku lub przyjęciu go z dobrodziejstwem inwentarza zależy od majątku i zobowiązań zmarłego: mieszkania, oszczędności, samochodu, kredytów czy zaległości podatkowych. Ponieważ dziedziczy się zarówno aktywa, jak i długi, sprawdź dokumenty, korespondencję z banków oraz informacje w KRD i BIG. Po uzyskaniu prawomocnego postanowienia sądu o nabyciu spadku albo notarialnego aktu poświadczenia dziedziczenia możesz też poprosić bank o dane dotyczące rachunków i zobowiązań zmarłego.
Oświadczenie o odrzuceniu spadku złóż w ciągu 6 miesięcy od chwili, gdy dowiesz się o powołaniu do dziedziczenia. Odrzucając spadek, rezygnujesz z majątku i długów, a prawo do dziedziczenia przechodzi na kolejne osoby, na przykład dzieci. Z kolei przyjęcie spadku z dobrodziejstwem inwentarza pozwala zachować majątek i ogranicza odpowiedzialność za długi do jego wartości. Skoro zahaczyliśmy o ten temat to sprawdź, jak uniknąć odpowiedzialności za długi spadkowe. Jeśli nie złożysz oświadczenia w terminie, przyjmiesz spadek właśnie w tej formie.
Jak uniknąć spłacania cudzych długów ponad wartość majątku?
Jeśli majątek jest wart 100 000 zł, a długi wynoszą 150 000 zł, przy przyjęciu spadku z dobrodziejstwem inwentarza odpowiadasz za nie do wartości odziedziczonego majątku. Oto odnośnik do artykułu, w którym poruszyliśmy ten temat. Dlatego rzetelnie ustal jego skład i wartość: sporządź prywatny wykaz inwentarza albo wystąp o spis komorniczy. Pamiętaj też, że śmierć kredytobiorcy nie powoduje wygaśnięcia kredytu, a współkredytobiorca lub poręczyciel nadal może odpowiadać za zobowiązanie zgodnie z umową.
Odrzucenie spadku może być rozsądne, gdy długi wyraźnie przewyższają majątek i nie chcesz go odziedziczyć. Natomiast dobrodziejstwo inwentarza warto rozważyć, gdy sytuacja finansowa zmarłego pozostaje niepewna, ale chcesz zachować ewentualne aktywa. Przed decyzją sprawdź również, czy kredyt obejmowała polisa: może ona pokryć całość lub część zadłużenia, zależnie od warunków i wyłączeń. Jeśli masz wątpliwości, skonsultuj dokumenty z prawnikiem lub notariuszem, ponieważ termin jest krótki, a odrzucenie spadku wpływa także na dalszych krewnych.
Kredyt po śmierci kredytobiorcy: rola ubezpieczenia, współkredytobiorcy i poręczyciela
Śmierć kredytobiorcy nie wygasza automatycznie kredytu. Dług może przejść na spadkobierców, a ich odpowiedzialność zależy od umowy, rodzaju kredytu i zabezpieczeń. Wejdź w ten link i poczytaj więcej. Dlatego warto szybko zawiadomić bank i przedstawić akt zgonu. Gdy spadkobierca uzyska tytuł do spadku, powinien dostarczyć prawomocne postanowienie sądu albo notarialny akt poświadczenia dziedziczenia. Ma 6 miesięcy od chwili, gdy dowiedział się o powołaniu do spadku, by go odrzucić lub przyjąć wprost. Jeśli nie złoży oświadczenia, przyjmie spadek z dobrodziejstwem inwentarza, a za długi odpowie do wartości spadku.
Ubezpieczenie na życie powiązane z kredytem może spłacić całość lub część zadłużenia. Jeśli kredytobiorca scedował prawa z polisy na bank, świadczenie trafia zwykle bezpośrednio do niego; bez cesji otrzymują je uposażeni, którzy mogą przeznaczyć pieniądze na raty. Ochrona zależy jednak od sumy ubezpieczenia, zakresu polisy, opłacenia składek i wyłączeń, np. dotyczących określonych chorób, samobójstwa, alkoholu lub udziału w bójce. Przed podpisaniem dokumentów sprawdziłbym przede wszystkim limit świadczenia i wyłączenia, nie tylko wysokość składki.
Śmierć kredytobiorcy nie kończy spłaty — kto przejmuje odpowiedzialność?
Gdy kredyt zaciągnęło kilka osób, śmierć jednej z nich zwykle nie zwalnia pozostałych ze spłaty. Współkredytobiorca nadal odpowiada wobec banku na warunkach umowy, często solidarnie za cały dług. Polisa zmarłego może pokryć tylko jego część, jeśli przewidują to warunki ubezpieczenia, dlatego warto potwierdzić zakres ochrony w banku i u ubezpieczyciela. Za zobowiązanie nadal odpowiada też poręczyciel. Jeśli dług nie jest spłacany, bank może zwrócić się do niego na zasadach określonych w umowie poręczenia.
Przy kredycie hipotecznym zabezpieczeniem pozostaje nieruchomość obciążona hipoteką. Spadkobiercy powinni więc porównać jej wartość z pozostałym zadłużeniem i ustalić z bankiem harmonogram spłat. Mogą również sprzedać nieruchomość i przeznaczyć uzyskane pieniądze na spłatę długu. Przed przyjęciem spadku warto zebrać umowy, wyciągi i korespondencję oraz sprawdzić zadłużenie w bankach i dostępnych rejestrach. W razie wątpliwości prawnik może pomóc uniknąć kosztownego błędu.
Wskazówka: poproś bank o aktualne saldo kredytu i sprawdź, czy polisa obejmuje całość zadłużenia — suma ubezpieczenia może być niższa niż pozostała kwota do spłaty.
Źródła:
- https://www.bs.limanowa.pl/blog/odziedziczyles-majatek-upewnij-sie-czy-zmarly-nie-pozostawil-dlugow
- https://www.nieruchomosci-online.pl/porady/co-dzieje-sie-z-kredytem-po-smierci-kredytobiorcy-dziedziczenie-zobowiazan-33036.html
- https://businessinsider.com.pl/poradnik-finansowy/kredyty/smierc-kredytobiorcy-a-wymagalnosc-kredytu-co-trzeba-wiedziec/jcry4fw
- https://www.ubezpieczeniedokredytu.pl/poradniki/ubezpieczenie-kredytu-od-smierci-dlaczego-warto-je-rozwazyc
FAQ – Najczęstsze pytania
Od czego zacząć sprawdzanie zadłużenia zmarłego?
Przejrzyj domowe dokumenty: wyciągi bankowe, umowy kredytowe, rachunki i korespondencję od wierzycieli, ZUS-u oraz urzędu skarbowego. Zapisz znalezione zobowiązania i poproś instytucje o potwierdzenie aktualnego salda.
Jak ustalić, w których bankach zmarły miał rachunki?
Złóż wniosek o informację za pośrednictwem Centralnej Informacji o rachunkach bankowych, prowadzonej przez Krajową Izbę Rozliczeniową. Bank może wymagać aktu zgonu oraz dokumentu potwierdzającego, że jesteś spadkobiercą, np. prawomocnego postanowienia sądu lub zarejestrowanego aktu poświadczenia dziedziczenia.
Gdzie jeszcze sprawdzić długi zmarłego?
Skontaktuj się z bankami, urzędem skarbowym i wierzycielami, a także sprawdź dostępne informacje w rejestrach BIG, takich jak KRD. Uprawniony spadkobierca może również wystąpić o informacje z BIK, przedstawiając dokument potwierdzający dziedziczenie.
Ile czasu jest na odrzucenie spadku?
Co do zasady masz 6 miesięcy od chwili, gdy dowiesz się o powołaniu do spadku, aby złożyć oświadczenie o jego odrzuceniu. Możesz to zrobić przed sądem lub notariuszem. Odrzucenie oznacza rezygnację zarówno z majątku, jak i z długów, a do dziedziczenia mogą zostać powołani dalsi krewni.
Jak ograniczyć odpowiedzialność za długi spadkowe?
Możesz przyjąć spadek z dobrodziejstwem inwentarza, co ogranicza odpowiedzialność za długi do wartości ustalonego majątku spadkowego. Jeśli nie złożysz oświadczenia w terminie, spadek zostanie przyjęty w tej formie. Przed decyzją sprawdź też, czy kredyt był ubezpieczony oraz czy umowa wskazuje współkredytobiorcę lub poręczyciela.